PPI(생산자물가지수)
이 주제의 기사 6편. 최신 기사부터.
AI는 성장하는데 AI 주식은 왜 떨어질까
반도체 수요는 강한데 주가는 흔들린다. 2026년 10월 시장이 묻기 시작한 것은 AI의 성장률이 아니라, 그 성장을 위해 들어간 자본이 얼마나 빨리 현금으로 돌아오느냐다.
캐시 우드의 새로운 황금기, AI 혁명은 고금리와 인플레이션을 이길 수 있을까
고금리와 강한 성장, 낮은 인플레이션이 공존하는 경제는 가능할까. ARK의 새로운 황금기 가설과 투자자가 검증해야 할 조건을 살펴본다.
PPI 1.3% 쇼크에도 금리는 하락, TSMC 순이익 69% 급증에도 주가는 하락
다우 +1.08%, 나스닥 +0.08%. 미국 증시는 반등했지만 AI 반도체는 웃지 못했다. 시장은 이제 AI의 성장보다 그 성장에 들어가는 돈과 수익성을 더 까다롭게 따지기 시작했다.
AI가 중국의 과잉생산을 더 키운다면 - 다음 무역전쟁의 불씨는 ‘기술’이 아니라 ‘물량’일 수 있다
중국 인민은행 통화정책위원 황이핑이 AI 확산이 중국의 ‘강한 공급, 약한 수요’ 불균형을 더 오래 끌 수 있다고 경고했다. 핵심은 AI가 중국 경제를 약하게 만든다는 뜻이 아니다. 반대로 생산성을 너무 빨리 높이는데 가계소비가 따라오지 못하면, 남는 물량이 가격경쟁과 수출 확대로 흘러갈 수 있다는 이야기다.
유가 $110, 10년물 5% — 성장주의 할인율이 다시 올라간다
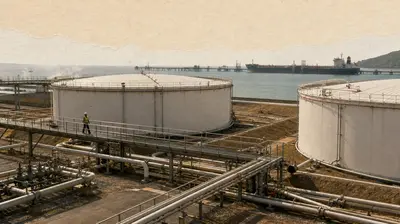
브렌트유는 장중 $109.97까지 치솟았고 미국 10년물 국채금리는 5% 문턱을 시험했다. 중요한 것은 숫자 자체보다, 유가발 인플레이션 우려가 전 세계 채권금리를 한꺼번에 밀어 올리고 있다는 점이다.
브렌트유 109달러·10년물 4.94%: AI 호재보다 할인율이 센 시장, 오라클이 뒤집을까
9월 10일 미국 증시는 또 실적이 아니라 금리에 밀렸다. S&P500은 4거래일 연속 하락했고 애플만 3.56% 급등했다. 장 마감 뒤 오라클은 AI 클라우드 수요가 살아 있음을 숫자로 증명했다. 이제 질문은 수요가 아니라, 그 호재를 시장이 몇 배의 밸류에이션으로 사줄 수 있느냐다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.