시황
전날 미국장이 어떻게 끝났는지, 오늘 무엇을 볼지. 평일 아침마다.
나스닥은 신고가, S&P500은 제자리 - 메모리가 만든 ‘좁은 강세장’
나스닥은 2거래일 연속 사상 최고 종가를 썼지만 S&P500은 사실상 보합이었다. 이날 시장의 핵심은 ‘증시 전체의 위험선호 회복’이 아니라 메모리와 반도체 장비에 자금이 집중된 선택적 AI 하드웨어 랠리였다.
메타 +11%, ARM +17%, 나스닥 +2.26% - AI 에이전트가 불붙인 반도체 랠리
메타의 소비자용 AI 에이전트 Muse가 앱스토어 1위에 오르자 시장은 AI 수요를 다시 계산하기 시작했다. 이번에는 GPU만이 아니었다. CPU, 메모리, 네트워킹, 반도체 장비까지 함께 뛰었다. 다만 이 하루를 새로운 추세의 확정으로 읽기에는 10년물 금리와 유가가 아직 경계선에 너무 가깝다.
이번 주 미국 증시, 5% 금리와 100달러 유가 사이에서 AI를 다시 평가한다
이번 주의 핵심은 단순히 “AI가 다시 오르는가”가 아니다. 연준이 금리를 다시 올린 직후, 미국 10년물이 5% 부근에 있고 브렌트유도 100달러선에 머물러 있다. 시장은 이제 AI 성장의 크기보다 그 성장이 이 높은 자본비용을 견딜 수 있는지를 묻는다. 목요일 미·중 정상회담까지 겹치면서 이번 주는 금리, 유가, AI 투자, 중국 리스크가 한꺼번에 시험대에 오른다.
10년물 5%인데 반도체는 오른다
금리 상단 압박 속에서도 AI 반도체는 강했다. 그러나 지수 상승보다 중요한 것은 시장의 폭이 좁았다는 사실이다. 지금 월가는 ‘모든 성장주’를 사는 것이 아니라, 높은 할인율을 이길 만큼 실적 가시성이 있는 곳만 골라 사고 있다.
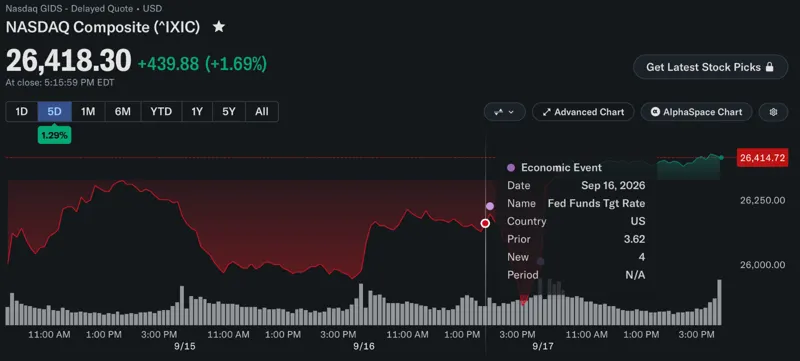
나스닥 +1.69%, FOMC 충격 하루 만에 되돌림 그런데 이번 반등은 조금 달랐다
유가가 밀리고 미국 10년물 금리가 다시 5% 아래로 내려오자 성장주가 살아났다. 그러나 더 중요한 것은 반등의 중심이 아무 기술주가 아니라 AI 데이터센터의 실제 병목 - GPU, 메모리, 서버, 전력 - 에 집중됐다는 점이다.
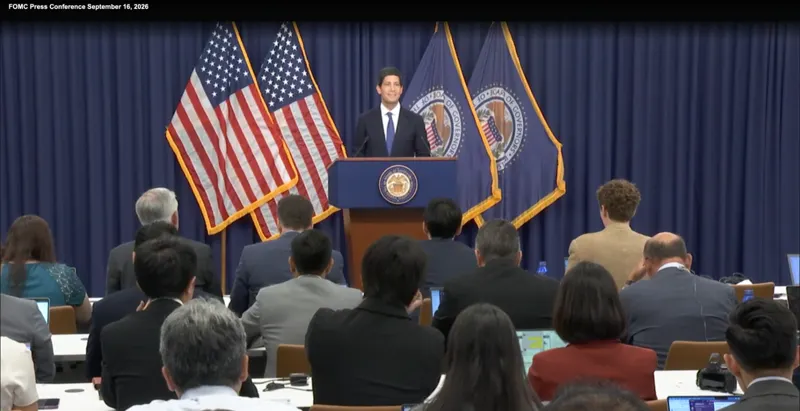
금리 25bp 인상, 10년물 5%인데 나스닥은 왜 버텼나
연준의 3년 만의 첫 금리 인상에도 나스닥은 -0.01%, SOXX는 +0.64%로 버텼다. 이날 시장이 보여준 것은 “금리가 중요하지 않다”가 아니다. 높은 할인율을 견딜 만큼 당장 매출이 보이는 AI 인프라와, 먼 미래의 현금흐름을 비싸게 평가받는 자산 사이의 차별화가 더 강해졌다는 신호에 가깝다.
FOMC 전날 시장이 보낸 신호 : 나스닥은 밀렸지만 반도체는 무너지지 않았다
유가 108달러, 미국 10년물 5%, 25bp 인상은 거의 가격에 반영됐다. 이제 시장의 질문은 “금리를 올리느냐”가 아니라 “이번 한 번으로 끝날 수 있느냐”다.
연준이 3년 만에 금리를 올리는 주, 시장은 무엇을 가장 두려워하나
유가 100달러, 10년물 5% 문턱, 그리고 9월 FOMC. 시장은 이미 긴장하고 있다. 이번 주의 핵심은 25bp 인상 자체가 아니라 이것이 새로운 인상 사이클의 시작이냐는 점이다.
S&P500 +0.86% 반등, 그런데 금리 인상 확률은 90%…시장이 오른 진짜 이유
주식과 금리 기대가 같은 방향으로 움직인 이상한 하루였다. 시장이 인플레이션 우려를 버린 것이 아니라, 유가 급락과 과매도 해소가 하루 동안 금리 부담보다 더 강하게 작용했다.
유가 100달러가 다시 연준을 깨웠다: 미국 증시, 이익이 아니라 할인율에 눌렸다
브렌트유가 101달러를 넘어섰고 미국 10년물은 4.84%까지 올랐다. 메타가 6.55% 급등했지만 네 지수는 모두 하락했다. 9월 9일 시장의 핵심은 기업 실적 악화가 아니라, 다시 높아진 돈의 가격이었다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.