나스닥은 신고가, S&P500은 제자리 - 메모리가 만든 ‘좁은 강세장’
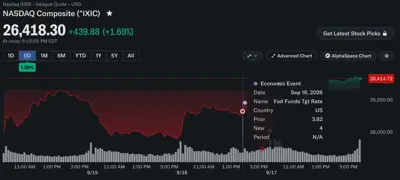
나스닥은 2거래일 연속 사상 최고 종가를 썼지만 S&P500은 사실상 보합이었다. 이날 시장의 핵심은 ‘증시 전체의 위험선호 회복’이 아니라 메모리와 반도체 장비에 자금이 집중된 선택적 AI 하드웨어 랠리였다.
20초 핵심
같은 날 세 지수가 서로 다른 시장을 보여줬다
2거래일 연속 사상 최고 종가
반도체 강세와 금융 약세가 상쇄
은행주 약세가 하방 압력
헤드라인만 보면 신고가 장세다. 그러나 내부를 열어보면 전혀 다른 모습이다. Reuters 집계에서 S&P500 11개 섹터 중 6개가 하락했고, 상승 종목 수와 하락 종목 수도 거의 비슷했다. 금융 섹터는 1.68% 떨어졌고 JP모건과 웰스파고는 각각 3% 넘게 밀렸다.
즉 시장이 “모든 위험자산을 다시 사자”고 움직인 것이 아니라, 확신이 생긴 일부 AI 공급망에만 돈이 들어간 것이다. 나스닥 신고가와 S&P500 보합이 동시에 나온 장면 자체가 이날의 핵심 신호다.
이번 AI 랠리의 중심은 GPU가 아니라 메모리였다
마이크론은 5%, 샌디스크는 약 7% 올랐다. 메모리 업체의 강세는 단순한 종목별 호재보다 AI 서버의 병목이 GPU에서 HBM, DRAM, NAND와 스토리지로 넓어지고 있다는 시장의 해석과 맞닿아 있다.
중요한 대목은 엔비디아가 +0.66%에 그쳤다는 점이다. 반도체 전체가 강했지만 리더가 엔비디아 한 종목이 아니었다. 시장은 AI CapEx의 다음 수혜가 어디로 확산되는지를 찾고 있다. 메모리 가격과 공급 제약이 이 흐름을 실제 실적으로 이어줄 수 있는지가 다음 질문이다.
유가는 내려왔지만, ‘5% 금리의 세계’는 끝나지 않았다
브렌트유는 중동 공급 개선 기대 속에서 한때 배럴당 98달러 아래로 내려갔다. 유가 하락은 기대인플레이션 압력을 낮추고 고밸류 성장주의 할인율 부담을 조금 완화한다.
그러나 10년물 국채금리는 약 4.94%로 여전히 5% 바로 아래다. 더 중요한 것은 통화정책이다. CME FedWatch를 인용한 Reuters에 따르면 시장은 10월 FOMC에서 최소 25bp 추가 인상 가능성을 53%로 보고 있다. 유가가 하루 이틀 내려왔다고 해서 금융여건이 다시 완화 국면으로 돌아섰다고 보기에는 이르다.
빅테크 플랫폼은 오히려 ‘AI 경쟁 비용’을 계산하기 시작했다
같은 AI 안에서도 주가 반응은 갈렸다. 반도체는 AI 투자 확대가 매출과 수주로 비교적 직접 연결된다. 반면 플랫폼과 소프트웨어 기업은 AI 에이전트가 검색, 커머스, 여행, 금융, 오피스 소프트웨어의 기존 트래픽과 수익모델을 흔들 가능성을 함께 가격에 반영해야 한다.
Reuters는 Meta의 AI 에이전트 Muse를 둘러싼 경쟁 우려가 일부 소비자·소프트웨어 종목 약세로 이어졌다고 전했다. 이날 시장은 “AI를 만드는 데 필요한 삽”에는 프리미엄을 줬지만, “AI가 기존 서비스를 어떻게 잠식할 것인가”라는 질문을 받는 플랫폼에는 더 까다로운 잣대를 들이댔다.
이번 장을 ‘AI 강세장 재개’라고 부르기에는 폭이 너무 좁다. 더 정확한 표현은 ‘AI 지출의 수혜처가 GPU 밖으로 이동하는 과정’에 가깝다.
투자자에게 중요한 것은 나스닥 신고가 자체가 아니다. 마이크론 실적에서 메모리 가격, HBM 공급계약, 생산능력, 마진이 시장 기대를 실제 숫자로 확인해 주느냐가 더 중요하다. 메모리 가격이 오르더라도 CapEx가 너무 빠르게 늘거나 공급이 예상보다 빨리 풀리면 지금의 기대는 약해질 수 있다.
동시에 금융주 약세를 무시하면 안 된다. 높은 금리는 AI 기업의 자본비용만 올리는 것이 아니라 은행의 대출 수요, 신용비용, 수익률곡선에도 영향을 준다. 반도체만 강한 장이 시장 전체의 건강성을 보장하지는 않는다.
- 긍정적이지만 충분조건은 아니다. 이날 S&P500은 보합이었고 금융주는 크게 하락했다. 신고가의 ‘폭’과 참여 종목 수를 함께 봐야 한다.
- 아니다. AI 인프라 수요가 GPU를 넘어 메모리와 장비로 확산된다는 해석에 가깝다. 다만 단기 자금의 상대적 선호가 엔비디아보다 메모리 쪽으로 이동했다는 신호는 읽을 수 있다.
- 유가 하락은 인플레이션 압력을 낮추는 데 도움이 되지만, 장기금리와 연준 정책이 함께 내려와야 할인율 부담이 구조적으로 완화된다.
- 마이크론 실적이 기대에 못 미치거나 메모리 가격 상승세가 빠르게 둔화되고, 동시에 장기금리가 5% 위로 다시 올라가면 이번 반도체 순환매는 짧게 끝날 수 있다.
체크 포인트
인사이트 타임스 편집부