거시
금리와 고용, 물가와 유가와 지정학. 미국 주식에 도착하는 경로만 따라갑니다.
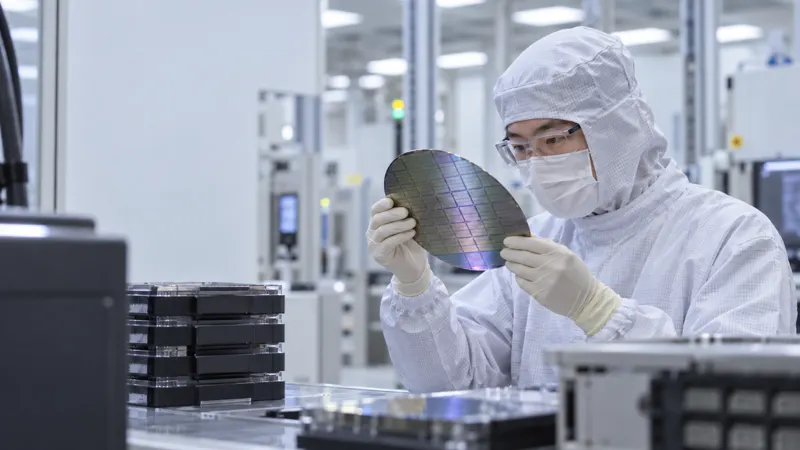
삼성 HBM4가 ‘만드는 단계’를 넘어섰다 - 이제 승부는 수율 80%가 아니라 물량이다
삼성 HBM4의 수율이 약 80%까지 올라왔다는 보도가 다시 확인됐다. 더 중요한 숫자는 따로 있다. 내년 HBM 웨이퍼 투입량이 약 18만 장에서 25만 장으로 40% 가까이 늘어날 것이란 전망이다. 기술 추격이 실제 매출과 이익으로 바뀌는 구간에 들어섰다는 뜻이다.
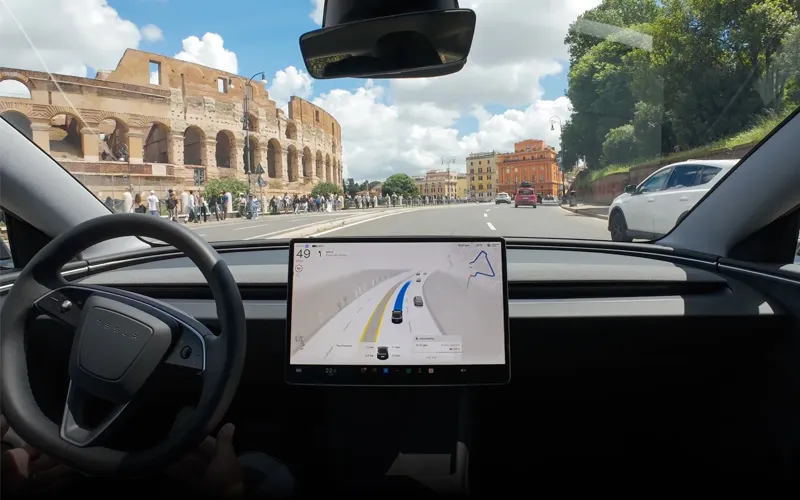
테슬라 FSD 유럽 승인, 7번째 체코보다 중요한 것은 ‘승인의 복제 가능성’이다
체코가 네덜란드 RDW의 FSD Supervised 잠정 승인을 인정하면서 사용 가능 국가는 7개로 늘었다. 매출 효과는 작다. 그러나 더 중요한 변화는 유럽에서 Tesla가 ‘EU 전체의 한 번짜리 허가’만 기다리지 않고, 국가별 인정과 실제 운행 데이터를 병렬로 쌓는 규제 전략이 작동하기 시작했다는 점이다.
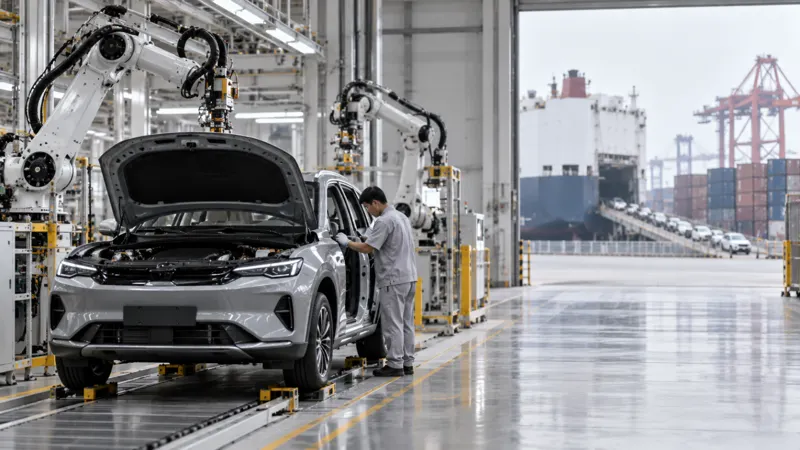
AI가 중국의 과잉생산을 더 키운다면 - 다음 무역전쟁의 불씨는 ‘기술’이 아니라 ‘물량’일 수 있다
중국 인민은행 통화정책위원 황이핑이 AI 확산이 중국의 ‘강한 공급, 약한 수요’ 불균형을 더 오래 끌 수 있다고 경고했다. 핵심은 AI가 중국 경제를 약하게 만든다는 뜻이 아니다. 반대로 생산성을 너무 빨리 높이는데 가계소비가 따라오지 못하면, 남는 물량이 가격경쟁과 수출 확대로 흘러갈 수 있다는 이야기다.
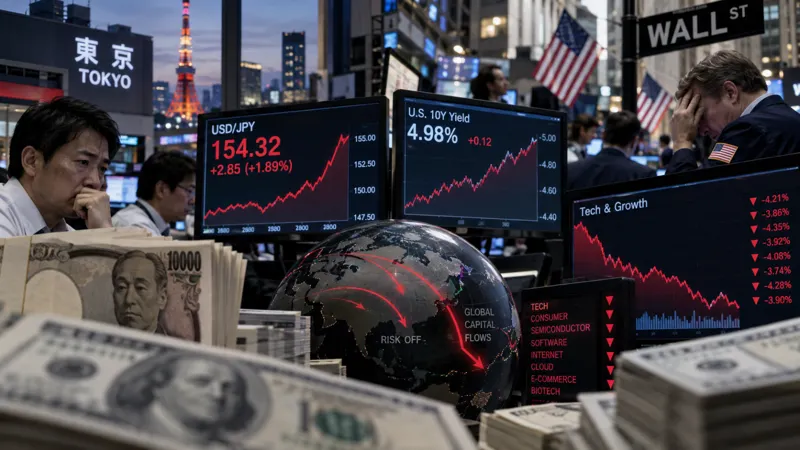
미국 금리 5%인데 왜 엔 캐리가 터질까
금리차보다 무서운 것은 엔화의 ‘속도’다. 2024년 8월의 교훈을 2026년 고금리 환경에 다시 대입해 보면, 성장주 투자자가 봐야 할 것은 미국 금리 하나가 아니라 USD/JPY, 일본 금리, 변동성의 결합이다.
일론 머스크의 4% 성장론을 진지하게 읽어야 하는 이유
“AI가 내년 미국 성장률을 2%에서 4%로 두 배 높일 수 있다.” 중요한 것은 4%라는 숫자 하나가 아니다. 머스크는 지금 지능이 희소한 노동력에서 복제 가능한 자본으로 바뀌는 경제를 상상하고 있다. 그 가정이 맞다면 경제학과 투자시장의 규칙도 달라진다.
25bp보다 무서운 것은 ‘시간’이다 - 9월 FOMC가 바꾼 금리의 경로
연준이 3년여 만에 금리를 올렸다. 그러나 투자자에게 더 중요한 것은 이번 25bp가 아니라, 2027년까지 이어질 수 있는 높은 금리의 체류 시간이다.
25bp보다 중요한 것은 ‘다음 몇 번’이다
오늘 연준이 25bp를 올리더라도 그 사실 자체는 이미 시장에 상당 부분 들어가 있다. 더 중요한 것은 시장이 연말과 2027년의 추가 인상까지 어디까지 선반영했는지, 그리고 점도표와 기자회견이 그 경로를 다시 얼마나 바꾸느냐다.
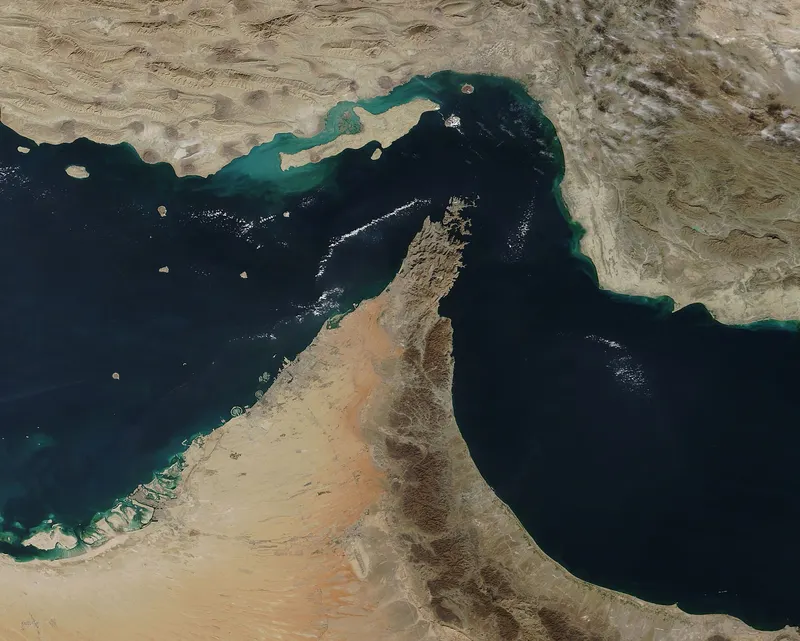
호르무즈만 막힌 게 아니다: 중동 전쟁이 다시 미국 금리 문제로 번지는 이유
미·이란 정전은 이미 무너졌고, 이제 위험은 걸프만 한 곳에 머물지 않는다. 홍해와 사우디의 우회 파이프라인까지 흔들리면서 에너지 충격이 물가와 연준, 성장주 밸류에이션으로 번질 가능성이 커졌다.
유가 $110, 10년물 5% — 성장주의 할인율이 다시 올라간다
브렌트유는 장중 $109.97까지 치솟았고 미국 10년물 국채금리는 5% 문턱을 시험했다. 중요한 것은 숫자 자체보다, 유가발 인플레이션 우려가 전 세계 채권금리를 한꺼번에 밀어 올리고 있다는 점이다.
AI는 물가를 올릴까, 내릴까
지금은 데이터센터, 칩, 전력, 건설 수요를 폭발시키며 물가를 밀어 올린다. 그러나 AI가 실제 일하는 방식까지 바꾸는 순간 반대 힘이 작동한다. 같은 AI 투자가 단기에는 인플레이션이고, 장기에는 디스인플레이션이 될 수 있다.
연준이 금리를 못 내리는 이유: 고용·유가·AI의 삼중 잠금
금리 인하를 막는 것은 물가 하나가 아니다. 강한 고용, 다시 오른 에너지 가격, 그리고 거대한 AI 투자 사이클이 서로 다른 경로로 미국 금리의 바닥을 끌어올리고 있다.
해고는 줄었는데 일자리도 사라졌다: 미국을 덮친 ‘Low-Hire, Low-Fire’의 함정
실업률 4.1%만 보면 미국 고용시장은 멀쩡해 보인다. 하지만 채용률과 이직률을 보면 전혀 다른 그림이 나온다. 기업은 사람을 자르지 않지만, 새로 뽑지도 않는다. 그 결과 가장 먼저 끊기는 것은 실업자의 일자리만이 아니라 직장인의 ‘연봉 상승 사다리’다.
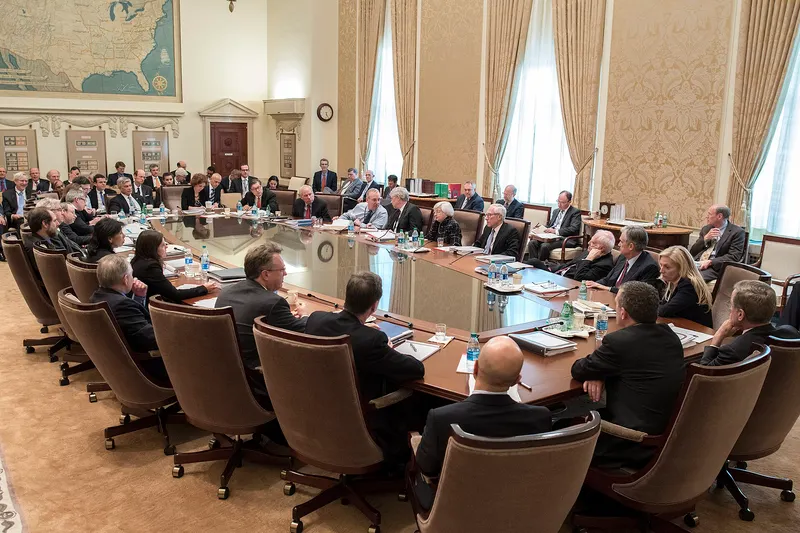
금리 인하만 기다리면 시장을 놓친다: 연준 밖에서 움직이는 돈의 길
2022년 이후 미국 증시는 ‘고금리=주가 하락’이라는 교과서 공식을 여러 번 비껴갔다. 답은 금리 하나가 아니라 재무부 통장, 단기 국채, RRP, 그리고 AI 설비투자로 이어진 실제 자금의 경로에 있다.
9월인가, 12월인가… 연준의 다음 인상은 ‘CPI 한 번’보다 더 복잡하다
8월 고용은 강했고, 7월의 ‘마이너스 고용’은 수정으로 사라졌다. 이제 연준의 고민은 고용 붕괴가 아니라, 최근의 물가 둔화를 얼마나 믿을 것인가에 가깝다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.