호르무즈만 막힌 게 아니다: 중동 전쟁이 다시 미국 금리 문제로 번지는 이유
미·이란 정전은 이미 무너졌고, 이제 위험은 걸프만 한 곳에 머물지 않는다. 홍해와 사우디의 우회 파이프라인까지 흔들리면서 에너지 충격이 물가와 연준, 성장주 밸류에이션으로 번질 가능성이 커졌다.
이번 위기의 핵심은 ‘전쟁 재개’보다 우회로가 줄어드는 데 있다
6월 17일 미국과 이란은 전면전을 멈추고 60일 동안 최종 합의를 협상하는 MOU에 서명했다. 문서에는 군사작전 중단, 호르무즈의 상선 안전 통항, 미국의 봉쇄 해제, 이란산 원유 판매를 위한 제재 완화가 함께 들어갔다. 겉으로 보면 꽤 큰 합의였다.
하지만 설계 자체가 취약했다. 핵심 쟁점인 핵 프로그램과 영구 제재 해제는 뒤로 미뤄졌고, 호르무즈의 ‘안전 통항’을 누가 어떤 기준으로 관리할지도 완전히 정리되지 않았다. 이후 선박 공격과 미군 보복이 반복됐고, 트럼프 대통령은 7월 10일 정전이 끝났다고 선언했다. 즉 지금은 ‘휴전이 깨질까’의 단계가 아니라, 이미 깨진 뒤 어떻게 비용이 확산되는지를 봐야 하는 국면이다.
숫자로 보면 왜 시장이 긴장하는지 더 선명하다
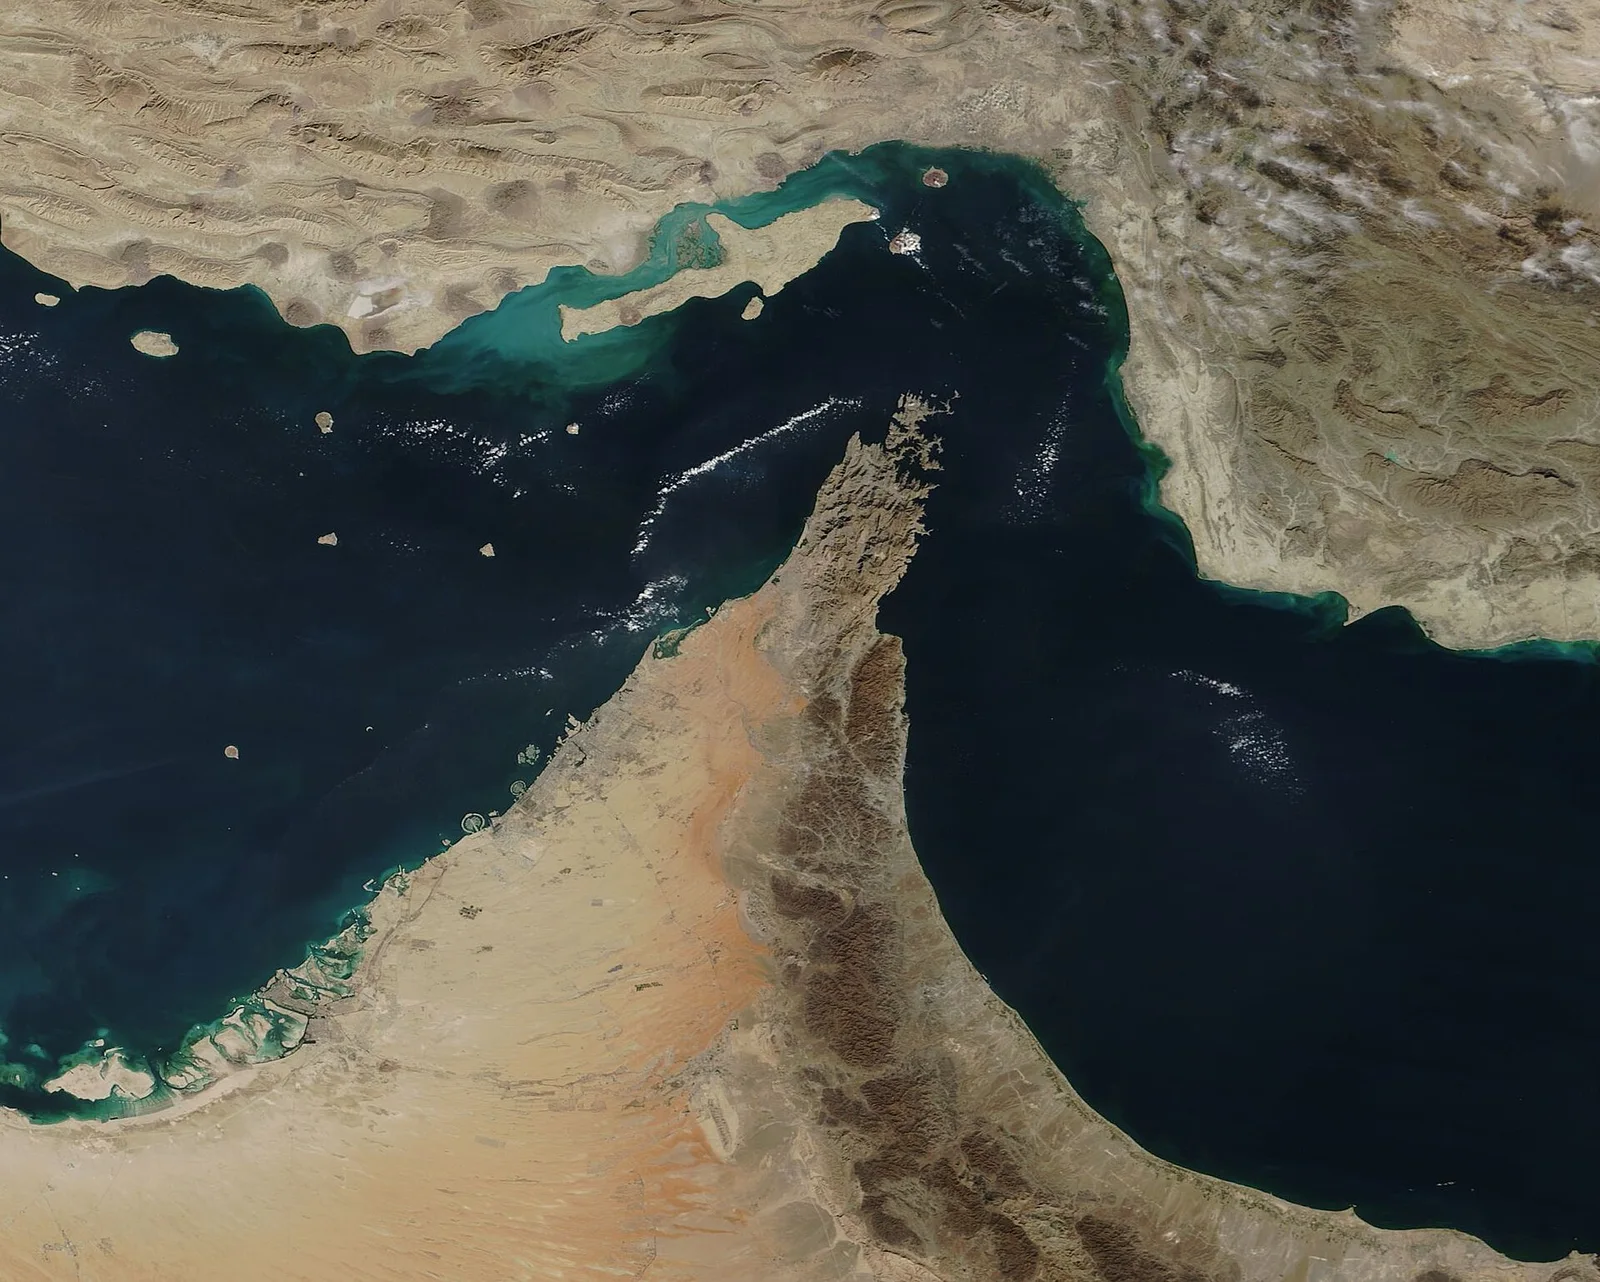
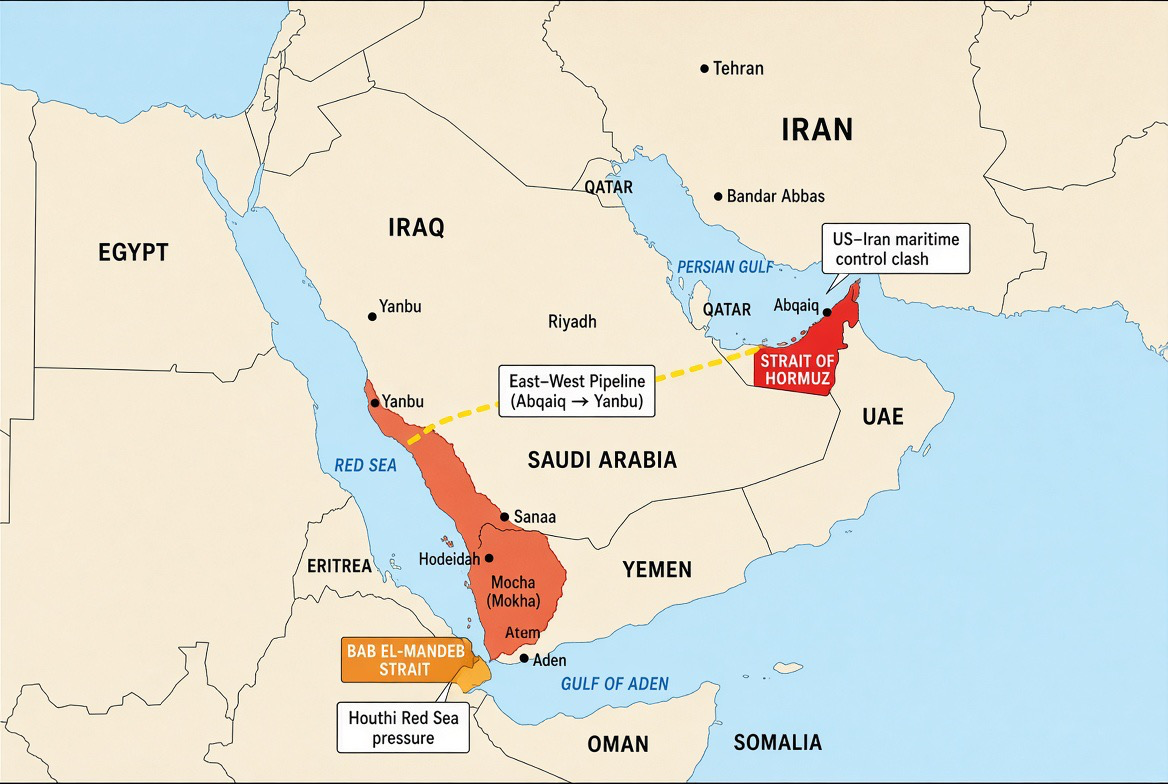
미 에너지정보청(EIA)에 따르면 호르무즈를 통과한 원유·석유제품은 2025년 상반기 하루 2,090만 배럴이었다. 그러나 2026년 2분기에는 하루 490만 배럴까지 급감했다. 사우디는 이 공백을 메우기 위해 동부 Abqaiq에서 홍해의 Yanbu까지 이어지는 East-West 파이프라인을 적극 활용했다.
문제는 그 다음이다. 후티가 9월 들어 모카를 장악하고 바브엘만데브 쪽으로 진격한 데 이어, 사우디의 East-West 파이프라인도 드론 공격으로 일시 중단됐다. 호르무즈를 피하기 위해 만든 우회망 자체가 다시 전선 안으로 들어온 것이다. 이것이 이번 국면의 가장 중요한 구조적 변화다.
이란은 미국을 군사적으로 이길 필요가 없다
미국은 이란의 고정 군사시설과 해상 자산을 훨씬 강하게 타격할 수 있다. 하지만 상선 수백 척의 안전을 매일 보장하고, 기뢰·드론·소형정·대리세력의 공격을 완전히 차단하는 임무는 전혀 다른 문제다.
그래서 이란의 전략을 ‘미국과 정면전에서 승리하려는 전략’으로만 보면 설명이 부족하다. 더 현실적인 해석은 에너지 수송망의 불확실성을 유지해 보험료, 운임, 유가를 올리고 미국의 국내 정치 비용을 키우는 쪽이다. 특히 11월 3일 중간선거를 앞둔 트럼프 행정부에는 휘발유 가격과 생활비가 군사적 승패 못지않게 중요하다.
다만 이것을 이란이 모든 사건을 통제하고 있다는 뜻으로 받아들이면 과도하다. 후티는 이란의 지원을 받지만 독자적 지역 목표도 가진다. 이라크 내 친이란 무장세력 역시 테헤란의 명령만으로 움직인다고 단정하기 어렵다. 지금의 위험은 오히려 여러 행위자가 느슨하게 연결된 채 각자의 계산으로 압박 수위를 높인다는 데 있다.
유가 100달러는 ‘에너지 뉴스’가 아니라 연준 뉴스다
브렌트유는 9월 11일 장중 배럴당 110달러에 근접한 뒤 104.47달러에 마감했다. 같은 날 미국의 8월 CPI는 전월 대비 0.4%, 전년 대비 3.4% 올랐고, 근원 CPI도 전월 대비 0.3% 상승했다. 시장은 9월 15 - 16일 FOMC의 25bp 금리 인상 가능성을 90% 안팎으로 반영했다.
중요한 점은 유가가 혼자서 연준을 움직이는 게 아니라는 것이다. 연준은 보통 일시적인 에너지 가격 충격을 어느 정도 무시할 수 있다. 그러나 이미 근원 물가가 충분히 내려오지 않고 고용도 강한 상황에서 유가가 다시 뛰면 이야기가 달라진다. 운송비와 항공료, 석유화학 원가, 기대인플레이션을 통해 2차 파급이 나타날 수 있기 때문이다.
그래서 성장주 투자자가 봐야 할 연결고리는 중동 뉴스 → 유가 → 기대인플레이션 → 장기금리 → 주식 할인율이다. 전쟁이 장기화돼도 유가가 안정된다면 시장 충격은 제한될 수 있다. 반대로 전투 강도가 낮아져도 호르무즈와 홍해의 물류비가 계속 오른다면 금리 부담은 오래 남을 수 있다.
지금 시장에 더 중요한 질문은 중동이 다시 ‘예측 가능한 위험’으로 돌아갈 수 있느냐 다. 유조선 한 척이 공격받는 사건은 일회성일 수 있다. 그러나 선주가 보험을 못 구하고, 정유사가 재고를 더 쌓고, 항공사와 운송사가 비용을 미리 올리기 시작하면 지정학은 경제 변수로 바뀐다.
가장 현실적인 출구도 거대한 평화협정보다 좁은 해상 안전 합의일 가능성이 높다. 통항 항로, 기뢰 금지, 검증 주체, 사고 발생 시 즉시 보복 대신 조사 절차 같은 기술적 장치가 먼저 필요하다. 9월 14일로 예정된 오만 중재 회동이 중요한 이유도 여기에 있다. 다만 이 회동이 곧 포괄적 휴전으로 이어질 것이라고 보는 것은 아직 이르다.
현재의 논지가 틀릴 수 있는 조건도 분명하다. 호르무즈 통항량이 빠르게 회복되고, 사우디 파이프라인이 정상화되며, 후티가 바브엘만데브 선박 공격을 자제하고, 브렌트유가 다시 90달러 아래로 내려간다면 에너지발 인플레이션 위험은 상당히 약해질 수 있다.
- 완전 봉쇄라기보다 전쟁 전보다 통항량이 크게 줄고 안전성이 훼손된 상태에 가깝다.
- EIA 기준 2026년 2분기 원유·석유제품 통과량은 하루 490만 배럴로, 2025년 상반기 2,090만 배럴보다 크게 낮았다.
- 사우디가 호르무즈를 피하기 위해 원유를 Yanbu로 보내 홍해로 수출하기 때문이다.
- 호르무즈와 바브엘만데브가 동시에 불안해지면 사우디의 ‘동쪽이 막히면 서쪽으로 간다’는 우회 전략이 약해진다.
- 아니다. 단기 에너지 충격만으로는 연준이 곧바로 반응하지 않을 수 있다.
- 문제는 근원 물가와 고용이 이미 강한 상황에서 에너지 충격이 기대인플레이션과 서비스 물가로 번지는 경우다.
- 단기적으로는 장기금리 상승을 통해 밸류에이션 부담을 키울 수 있다.
- 하지만 유가가 빠르게 안정되고 실적 성장률이 유지된다면 지정학 자체가 장기 주가 방향을 결정한다고 보기는 어렵다.
체크 포인트
인사이트 타임스 편집부