금리인상(Rate Hikes)
2026년 10월 9편
미국 연준은 왜 금리를 동결하면서도 추가 인상 가능성을 열어뒀을까?
금리를 멈췄는데 긴축은 끝나지 않았다. 미국 경제의 강한 성장과 높은 물가가 주식 투자자에게 던지는 새로운 질문.
AI는 성장하는데 AI 주식은 왜 떨어질까
반도체 수요는 강한데 주가는 흔들린다. 2026년 10월 시장이 묻기 시작한 것은 AI의 성장률이 아니라, 그 성장을 위해 들어간 자본이 얼마나 빨리 현금으로 돌아오느냐다.
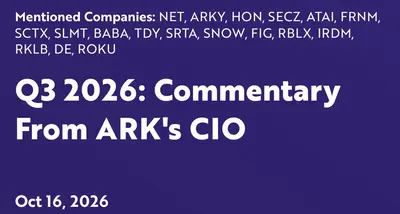
캐시 우드의 새로운 황금기, AI 혁명은 고금리와 인플레이션을 이길 수 있을까
고금리와 강한 성장, 낮은 인플레이션이 공존하는 경제는 가능할까. ARK의 새로운 황금기 가설과 투자자가 검증해야 할 조건을 살펴본다.
이 또한 지나가리라. 그리고 우리는 조금 더 단단해져야한다.
주식투자를 오래 하다 보면 계좌를 열어보는 일이 썩 내키지 않는 날이 있다.
뉴욕 증시는 올랐지만, 시장의 속사정은 달랐다
미국 증시 주간 점검 2탄 | 테슬라 382달러, 국채금리 5.24%, 다음 주 CPI와 은행 실적이 중요한 이유
S&P500은 0.22% 내렸지만 시장의 73%는 하락했다
10월 7일 미국 증시는 지수보다 속이 더 약했다. 장기금리 5%대가 소형주와 반도체를 눌렀고, 강한 10년물 국채 입찰과 일부 대형 기술주가 지수 낙폭만 줄였다.
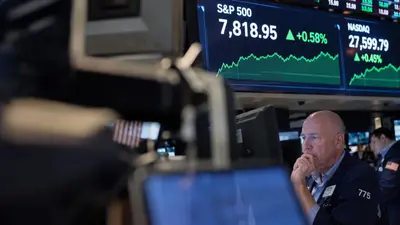
S&P500 사상 최고, 러셀2000 -0.59% - 금리 하락에도 모두가 오른 것은 아니다
10월 6일 미국 증시는 기록을 새로 썼다. 하지만 더 중요한 신호는 신고가 자체보다 상승의 구조였다. 장기금리는 내려왔고 긴축 우려도 약해졌지만, 소형주는 밀렸고 반도체 안에서도 네트워크·가속기와 메모리·장비의 방향이 갈렸다.
브레이크 밟은 연준, 액셀 밟은 채권시장: 10월 첫째 주 AI 투자자의 체크포인트
9월 고용 쇼크는 10월 추가 인상 가능성을 크게 낮췄다. 그런데 10년물 국채금리는 다시 5.28%까지 올랐다. 이번 주 시장의 핵심은 연준이 아니라 장기금리를 움직이는 국채 수급, 유가, 인플레이션 기대다.
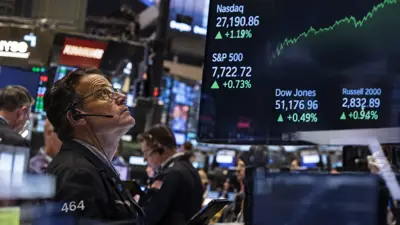
고용 쇼크가 만든 ‘금리 안도 랠리’, 하지만 5.28%가 아직 벽이다
9월 고용은 예상의 3분의 1 수준으로 식었고, 시장은 이를 침체보다 ‘추가 인상 불필요’로 해석했다. 반도체와 테슬라가 뛰었지만 10년물 국채금리는 다시 5.28%로 올라왔다. 이번 반등의 지속 여부는 주가보다 채권시장이 결정할 가능성이 크다.
2026년 9월 12편
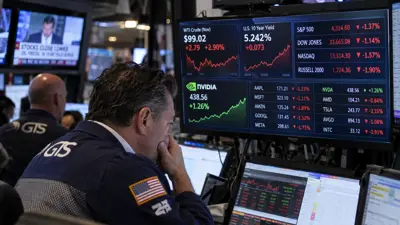
엔비디아만 버틴 날, 시장이 겁낸 것은 AI가 아니라 5.2% 금리였다
9월 28일 미국 증시의 하락은 실적 붕괴가 아니라 할인율 충격에 가까웠다. 유가가 99달러 안팎에서 버티고 10년물이 5.2%대로 올라서자, 시장은 성장률보다 미래 이익을 얼마의 금리로 할인해야 하는지를 다시 계산했다.
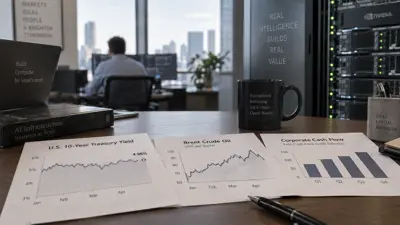
금리 5% 시대, AI를 들고 가는 법 - 이번 주 미국 증시의 진짜 변수는 유가와 현금흐름이다
연준은 3년 만에 금리를 올렸지만 8월 코어 CPI는 2.4%까지 내려왔다. 겉으로는 모순처럼 보인다. 그러나 이번 주 시장이 묻는 질문은 물가가 낮아졌느냐가 아니다. 유가 충격이 기대인플레이션과 장기금리를 다시 끌어올리느냐, 그리고 AI 기업의 이익이 5% 금리를 견딜 만큼 강하냐는 것이다.
이번 주 시장이 바꾼 질문 - HBM4, 독점보다 중요한 것은 누가 먼저 많이 만들 수 있는가
연준은 다시 금리를 올렸고 미국 10년물은 5%를 넘었다. 그런데 AI 투자 사이클의 중심부는 무너지지 않았다. 이번 주 시장이 보여준 핵심은 AI 강세장의 종료가 아니라 평가 기준의 변화 다. 이제 시장은 “AI가 커지는가”보다 “누가 메모리, 전력, 자본이라는 병목을 통제하고 현금을 남기는가”를 묻기 시작했다.
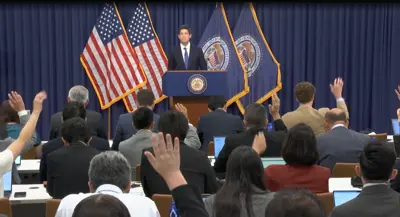
연준이 금리를 올렸는데 나스닥은 왜 1.69% 뛰었나
유가와 10년물 금리가 함께 내려오자 반도체가 다시 시장을 끌어올렸다. 이번 반등의 핵심은 ‘Fed를 무시한 시장’이 아니라, 정책금리보다 실제 할인율과 에너지 가격에 더 민감하게 반응한 시장이다.
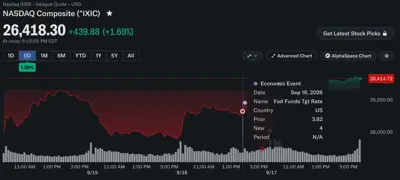
나스닥 +1.69%, FOMC 충격 하루 만에 되돌림 그런데 이번 반등은 조금 달랐다
유가가 밀리고 미국 10년물 금리가 다시 5% 아래로 내려오자 성장주가 살아났다. 그러나 더 중요한 것은 반등의 중심이 아무 기술주가 아니라 AI 데이터센터의 실제 병목 - GPU, 메모리, 서버, 전력 - 에 집중됐다는 점이다.
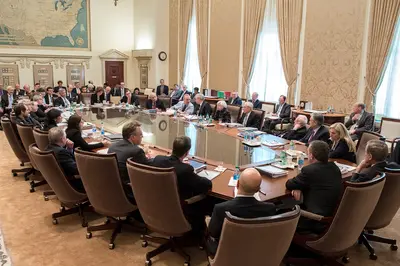
25bp보다 무서운 것은 ‘시간’이다 - 9월 FOMC가 바꾼 금리의 경로
연준이 3년여 만에 금리를 올렸다. 그러나 투자자에게 더 중요한 것은 이번 25bp가 아니라, 2027년까지 이어질 수 있는 높은 금리의 체류 시간이다.
금리 25bp 인상, 10년물 5%인데 나스닥은 왜 버텼나
연준의 3년 만의 첫 금리 인상에도 나스닥은 -0.01%, SOXX는 +0.64%로 버텼다. 이날 시장이 보여준 것은 “금리가 중요하지 않다”가 아니다. 높은 할인율을 견딜 만큼 당장 매출이 보이는 AI 인프라와, 먼 미래의 현금흐름을 비싸게 평가받는 자산 사이의 차별화가 더 강해졌다는 신호에 가깝다.
25bp보다 중요한 것은 ‘다음 몇 번’이다
오늘 연준이 25bp를 올리더라도 그 사실 자체는 이미 시장에 상당 부분 들어가 있다. 더 중요한 것은 시장이 연말과 2027년의 추가 인상까지 어디까지 선반영했는지, 그리고 점도표와 기자회견이 그 경로를 다시 얼마나 바꾸느냐다.
FOMC 전날 시장이 보낸 신호 : 나스닥은 밀렸지만 반도체는 무너지지 않았다
유가 108달러, 미국 10년물 5%, 25bp 인상은 거의 가격에 반영됐다. 이제 시장의 질문은 “금리를 올리느냐”가 아니라 “이번 한 번으로 끝날 수 있느냐”다.
연준이 3년 만에 금리를 올리는 주, 시장은 무엇을 가장 두려워하나
유가 100달러, 10년물 5% 문턱, 그리고 9월 FOMC. 시장은 이미 긴장하고 있다. 이번 주의 핵심은 25bp 인상 자체가 아니라 이것이 새로운 인상 사이클의 시작이냐는 점이다.
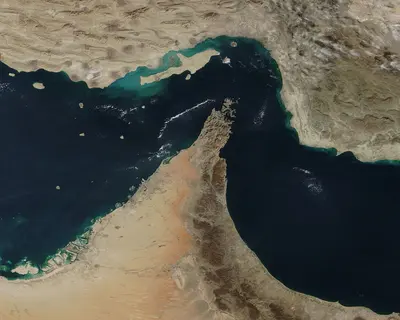
호르무즈만 막힌 게 아니다: 중동 전쟁이 다시 미국 금리 문제로 번지는 이유
미·이란 정전은 이미 무너졌고, 이제 위험은 걸프만 한 곳에 머물지 않는다. 홍해와 사우디의 우회 파이프라인까지 흔들리면서 에너지 충격이 물가와 연준, 성장주 밸류에이션으로 번질 가능성이 커졌다.
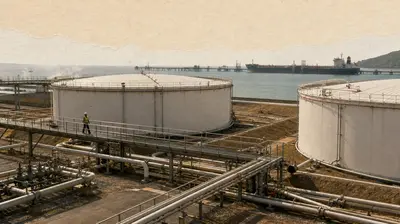
유가 $110, 10년물 5% — 성장주의 할인율이 다시 올라간다
브렌트유는 장중 $109.97까지 치솟았고 미국 10년물 국채금리는 5% 문턱을 시험했다. 중요한 것은 숫자 자체보다, 유가발 인플레이션 우려가 전 세계 채권금리를 한꺼번에 밀어 올리고 있다는 점이다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.