25bp보다 무서운 것은 ‘시간’이다 - 9월 FOMC가 바꾼 금리의 경로
연준이 3년여 만에 금리를 올렸다. 그러나 투자자에게 더 중요한 것은 이번 25bp가 아니라, 2027년까지 이어질 수 있는 높은 금리의 체류 시간이다.
20초 핵심
이번 FOMC의 진짜 변화는 25bp가 아니다
연준은 9월 회의에서 연방기금금리 목표범위를 3.75~4.00%로 25bp 인상했다. 만장일치 결정이었고, 2023년 7월 이후 처음으로 금리를 올렸다.
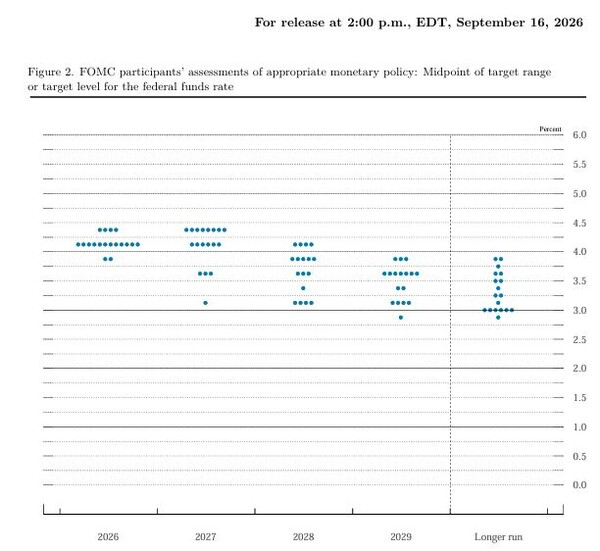
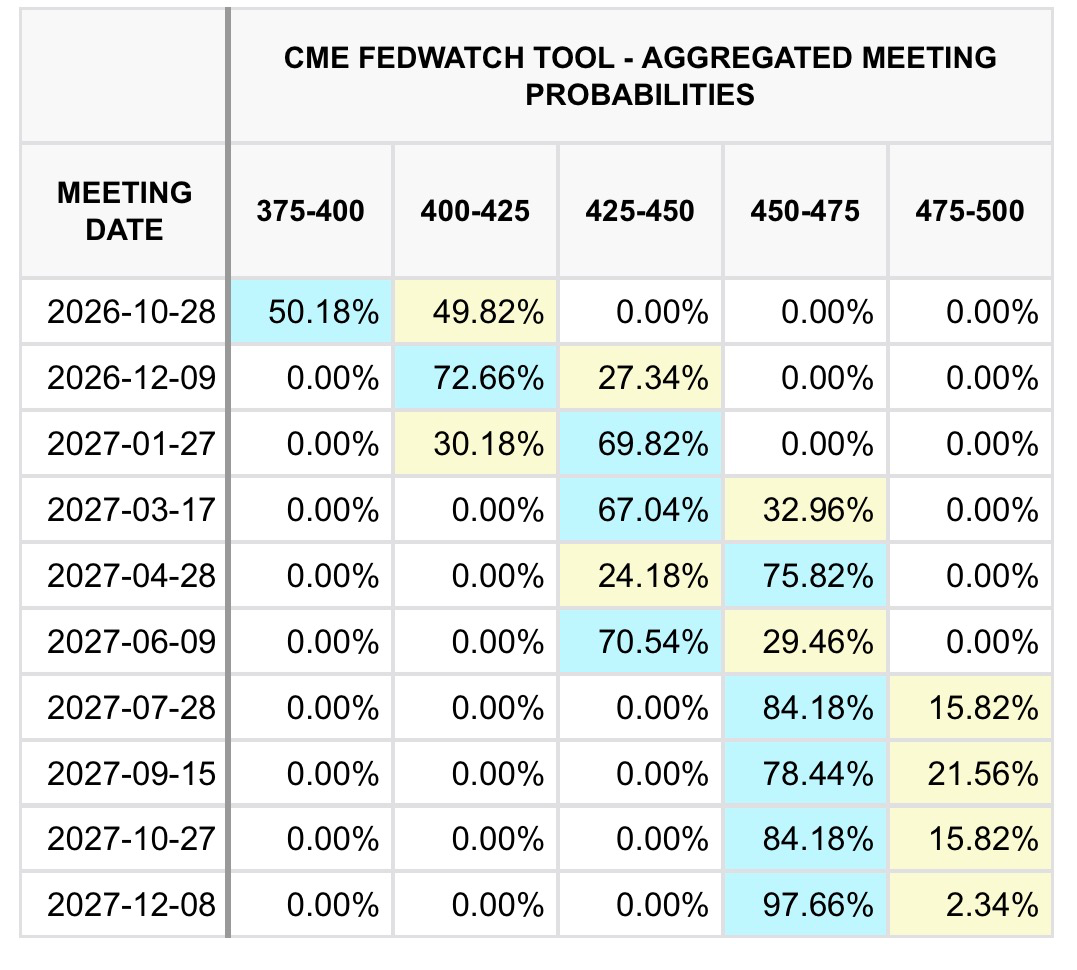
그런데 시장이 더 주의해서 봐야 할 숫자는 25bp가 아니라 2027년의 4.00~4.25%다. 새 점도표에서 2026년 말 정책금리 중앙값은 4.00~4.25%, 2027년 말도 같은 수준으로 제시됐다. 18명의 정책위원 가운데 16명은 올해 안에 적어도 한 차례 추가 인상을 예상했다.
이 의미는 단순하다. 연준의 기본 경로는 “9월에 한 번 올리고 곧 다시 내린다”보다 “필요하면 더 올리고, 오른 금리를 꽤 오래 유지한다” 쪽으로 이동했다.
워시가 시장에 던진 메시지 - 물가는 아직 끝나지 않았다
케빈 워시 연준 의장의 기자회견은 점도표만큼 매파적이었다. 그는 연준의 우선순위가 물가안정에 있다고 강조했고, 인플레이션이 너무 높고 너무 오래 지속됐으며 여름의 물가 지표에서도 기조적 개선이 뚜렷하지 않았다고 말했다.
더 중요한 대목은 금융여건에 대한 평가다. 워시는 광범위한 금융여건을 제약적이라고 보기 어렵다고 했다. 주가와 신용시장이 견조하고, 소비와 기업투자가 버티며, 생산성과 자본투자도 강하다는 판단이다.
금리가 이미 높은데도 경제가 크게 식지 않는다면 연준 입장에서는 금리를 서둘러 내릴 이유가 줄어든다. 오히려 인플레이션이 다시 확산되기 전에 선제적으로 제어해야 한다는 논리가 강해진다.
경제전망은 ‘침체’보다 ‘끈적한 물가’를 말한다
| 2026년 말 전망 | 9월 전망 | 해석 |
|---|---|---|
| PCE 인플레이션 | 3.7% | 2% 목표와 여전히 큰 격차 |
| 실질 GDP 성장률 | 2.3% | 침체보다 견조한 성장 가정 |
| 실업률 | 4.1% | 노동시장 급랭보다 완만한 둔화 |
연준은 2026년 PCE 인플레이션 전망을 3.6%에서 3.7%로 올렸고, 성장률은 2.2%에서 2.3%로 높였다. 실업률 전망은 4.3%에서 4.1%로 낮췄다. 물가는 높은데 경기는 예상보다 강하고 고용도 버틴다는 조합이다.
이 조합은 연준에게 까다롭다. 경기침체 위험이 급격히 커진다면 금리를 내릴 명분이 생기지만, 현재 전망은 반대다. 그래서 이번 회의의 위험 인식은 “침체를 막기 위해 언제 내릴까”보다 “인플레이션이 다시 굳어지기 전에 얼마나 오래 긴축을 유지해야 하나”에 가깝다.
투자자에게 더 중요한 것은 금리의 ‘높이’보다 ‘시간’
주식은 미래 현금흐름의 현재가치다. 같은 이익을 내더라도 할인율이 높아지면 현재가치는 낮아진다. 특히 멀리 있는 미래 이익을 크게 반영하는 성장주는 장기금리에 민감하다.
FOMC 직후 2년물 국채금리는 4.73% 부근으로 올랐고, 10년물도 5.01% 안팎을 기록했다. 달러지수도 상승했다. 시장이 이번 인상을 이미 상당 부분 예상하고 있었기 때문에 충격은 제한적이었지만, 금리 경로에 대한 재평가는 남았다.
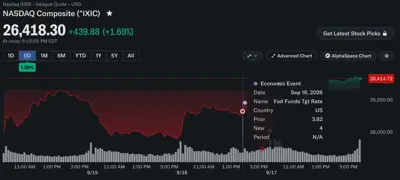
그렇다고 “금리 인상 = 성장주 매도”로 단순화할 필요는 없다. 실제 9월 16일 나스닥은 0.01% 하락에 그쳤다. 높은 금리를 견딜 만큼 이익이 빠르게 증가하는 기업, 강한 현금흐름을 가진 기업, AI 인프라처럼 수요가 실적으로 확인되는 기업은 상대적으로 버틸 수 있다. 반대로 먼 미래의 기대만으로 높은 밸류에이션을 설명해야 하는 기업은 할인율 상승에 더 취약하다.
이번 FOMC를 새로운 대규모 긴축 사이클의 시작으로 단정하기는 아직 이르다. 점도표의 중앙값은 연내 한 차례 추가 인상을 가리키지만, 향후 물가가 빠르게 둔화하거나 유가가 크게 안정된다면 실제 경로는 달라질 수 있다.
다만 한 가지는 달라졌다. “시간이 지나면 연준이 자연스럽게 금리를 내려줄 것”이라는 전제를 투자 논리에 넣기 어려워졌다. 앞으로 성장주 투자자는 금리 하락을 기다리기보다 기업 스스로 높은 할인율을 이길 수 있는지를 봐야 한다.
매출 성장, 영업이익률, 잉여현금흐름, 자본지출의 수익성, 그리고 현재 밸류에이션이 그 성장을 얼마나 미리 반영했는지가 더 중요해진다. 금리가 5% 안팎에 머물러도 이익이 더 빨리 커지는 기업은 살아남는다. 그렇지 못한 기업은 좋은 이야기만으로 버티기 어려워진다.
- 확정이라고 표현하기는 어렵다. 다만 18명 중 16명이 연내 추가 인상을 예상했고, 2027년 말 금리 중앙값도 4.00~4.25%로 유지돼 추가 긴축과 고금리 장기화가 연준의 기본 경로에 가까워진 것은 분명하다.
- 주식의 밸류에이션은 오늘의 금리보다 앞으로 수년간 적용될 할인율에 더 민감하다. 높은 금리가 오래 유지될수록 장기 성장주의 현재가치에는 더 큰 부담이 된다.
- 그렇게 단순하게 볼 필요는 없다. 실제 회의 당일 나스닥은 거의 보합이었다. 핵심은 섹터가 아니라 기업별 이익 성장과 현금흐름이다. 높은 금리를 이길 만큼 실적이 커지는 기업은 상대적으로 견조할 수 있다.
- 인플레이션이 예상보다 빠르게 둔화하고 유가가 안정되며 고용과 소비가 동시에 약해지는 경우다. 그러면 연준이 추가 인상을 멈추고 2027년 인하 가능성을 다시 열 수 있다.
체크 포인트
인사이트 타임스 편집부