FOMC(연방공개시장위원회)
2026년 10월 9편
미국 증시는 올랐지만, AI 주식의 승패는 갈렸다
FOMC 동결에도 10년물 5%대. 오라클 +10.73%, 마이크로소프트와 구글의 엇갈린 실적 반응
미국 연준은 왜 금리를 동결하면서도 추가 인상 가능성을 열어뒀을까?
금리를 멈췄는데 긴축은 끝나지 않았다. 미국 경제의 강한 성장과 높은 물가가 주식 투자자에게 던지는 새로운 질문.
이번 주 월가의 질문은 하나, AI에 쓴 돈은 언제 돌아오는가?
연준의 금리 결정, 마이크로소프트와 구글·아마존의 실적 발표가 겹친 한 주. AI 산업의 성장보다 그 성장에 필요한 자본과 투자 수익성이 시장을 움직일 가능성이 커졌다.
AI 조정장, 반등은 언제 시작되는가?4
AI 주식은 언제 다시 오를까? 반등을 결정할 다섯 가지 조건
FOMC와 빅테크 실적이 한 주에 몰린다. 날짜를 예언하는 대신 반등의 지속성을 검증할 기준을 세워야 한다.
AI 슈퍼사이클, 이제 돈을 쓰는 기업보다 돈을 버는 기업을 봐야 한다
10월 9일 S&P500은 7,811.54로 마감했다. 연초 대비 14.1% 상승한 수준이다. 같은 날 미국 10년물 국채금리는 약 5.24%였다. 높은 금리에도 주식시장이 강세를 유지한 것은 기업이익에 대한 기대가 상당한 역할을 했기 때문이다.
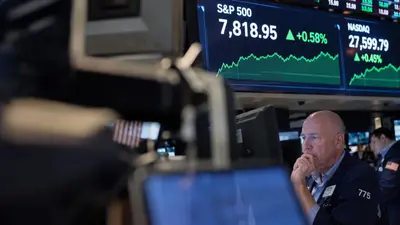
S&P500 사상 최고, 러셀2000 -0.59% - 금리 하락에도 모두가 오른 것은 아니다
10월 6일 미국 증시는 기록을 새로 썼다. 하지만 더 중요한 신호는 신고가 자체보다 상승의 구조였다. 장기금리는 내려왔고 긴축 우려도 약해졌지만, 소형주는 밀렸고 반도체 안에서도 네트워크·가속기와 메모리·장비의 방향이 갈렸다.
브레이크 밟은 연준, 액셀 밟은 채권시장: 10월 첫째 주 AI 투자자의 체크포인트
9월 고용 쇼크는 10월 추가 인상 가능성을 크게 낮췄다. 그런데 10년물 국채금리는 다시 5.28%까지 올랐다. 이번 주 시장의 핵심은 연준이 아니라 장기금리를 움직이는 국채 수급, 유가, 인플레이션 기대다.
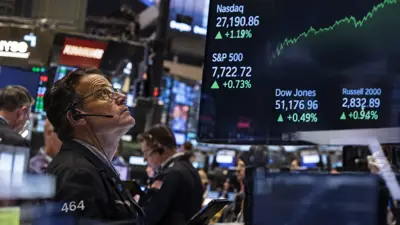
고용 쇼크가 만든 ‘금리 안도 랠리’, 하지만 5.28%가 아직 벽이다
9월 고용은 예상의 3분의 1 수준으로 식었고, 시장은 이를 침체보다 ‘추가 인상 불필요’로 해석했다. 반도체와 테슬라가 뛰었지만 10년물 국채금리는 다시 5.28%로 올라왔다. 이번 반등의 지속 여부는 주가보다 채권시장이 결정할 가능성이 크다.
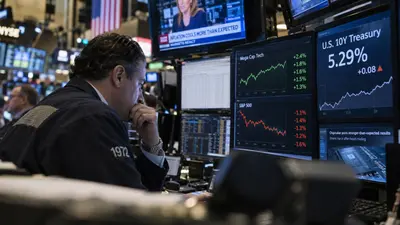
PCE는 식었는데 10년물은 5.29%까지 올랐다
나스닥만 오른 9월 30일, 시장은 물가보다 ‘강한 성장과 장기금리’를 더 무겁게 봤다
2026년 9월 8편
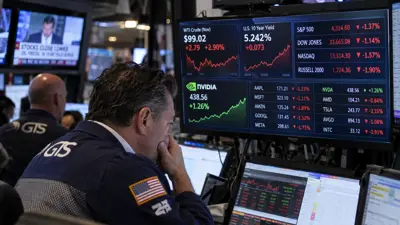
엔비디아만 버틴 날, 시장이 겁낸 것은 AI가 아니라 5.2% 금리였다
9월 28일 미국 증시의 하락은 실적 붕괴가 아니라 할인율 충격에 가까웠다. 유가가 99달러 안팎에서 버티고 10년물이 5.2%대로 올라서자, 시장은 성장률보다 미래 이익을 얼마의 금리로 할인해야 하는지를 다시 계산했다.
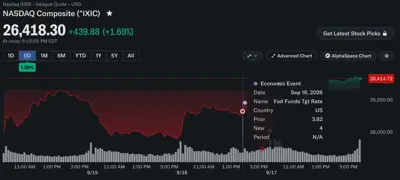
나스닥 +1.69%, FOMC 충격 하루 만에 되돌림 그런데 이번 반등은 조금 달랐다
유가가 밀리고 미국 10년물 금리가 다시 5% 아래로 내려오자 성장주가 살아났다. 그러나 더 중요한 것은 반등의 중심이 아무 기술주가 아니라 AI 데이터센터의 실제 병목 - GPU, 메모리, 서버, 전력 - 에 집중됐다는 점이다.
25bp보다 무서운 것은 ‘시간’이다 - 9월 FOMC가 바꾼 금리의 경로
연준이 3년여 만에 금리를 올렸다. 그러나 투자자에게 더 중요한 것은 이번 25bp가 아니라, 2027년까지 이어질 수 있는 높은 금리의 체류 시간이다.
25bp보다 중요한 것은 ‘다음 몇 번’이다
오늘 연준이 25bp를 올리더라도 그 사실 자체는 이미 시장에 상당 부분 들어가 있다. 더 중요한 것은 시장이 연말과 2027년의 추가 인상까지 어디까지 선반영했는지, 그리고 점도표와 기자회견이 그 경로를 다시 얼마나 바꾸느냐다.
FOMC 전날 시장이 보낸 신호 : 나스닥은 밀렸지만 반도체는 무너지지 않았다
유가 108달러, 미국 10년물 5%, 25bp 인상은 거의 가격에 반영됐다. 이제 시장의 질문은 “금리를 올리느냐”가 아니라 “이번 한 번으로 끝날 수 있느냐”다.
브렌트유 106달러·10년물 4.961%, FOMC 금리인상, 악재 겹친 데 AI 개발속도 조절론까지
S&P500은 0.48% 내렸지만 반도체지수는 5.9% 무너졌다. 브렌트유 106달러대, 10년물 5% 터치, FOMC 금리인상 가능성까지 겹친 날이었다. 그러나 가장 중요한 변화는 금리보다 AI 인프라의 ‘영구 고성장’ 가정이 처음으로 강하게 재평가됐다는 점이다.
연준이 3년 만에 금리를 올리는 주, 시장은 무엇을 가장 두려워하나
유가 100달러, 10년물 5% 문턱, 그리고 9월 FOMC. 시장은 이미 긴장하고 있다. 이번 주의 핵심은 25bp 인상 자체가 아니라 이것이 새로운 인상 사이클의 시작이냐는 점이다.
연준이 금리를 못 내리는 이유: 고용·유가·AI의 삼중 잠금
금리 인하를 막는 것은 물가 하나가 아니다. 강한 고용, 다시 오른 에너지 가격, 그리고 거대한 AI 투자 사이클이 서로 다른 경로로 미국 금리의 바닥을 끌어올리고 있다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.