연준(Federal Reserve)
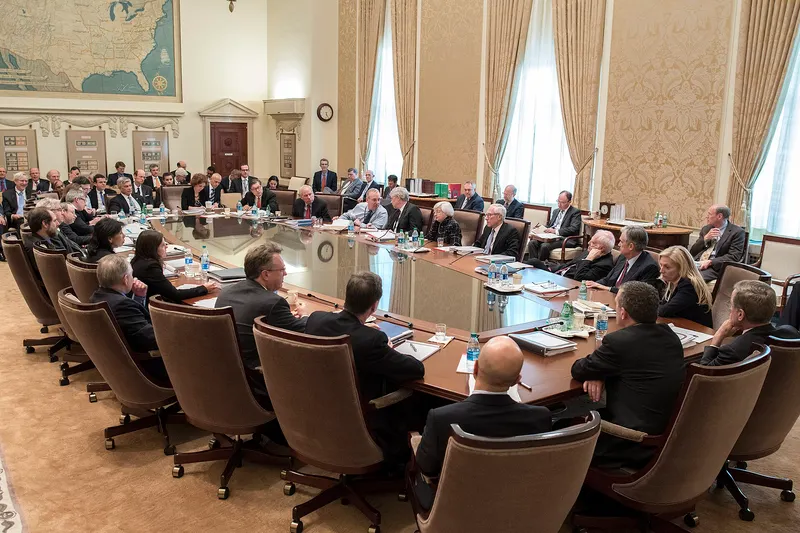
미국의 중앙은행이다. 물가를 안정시키고 고용을 최대로 하는 두 가지 임무를 동시에 지고 있고, 그 수단이 기준금리와 보유자산이다.
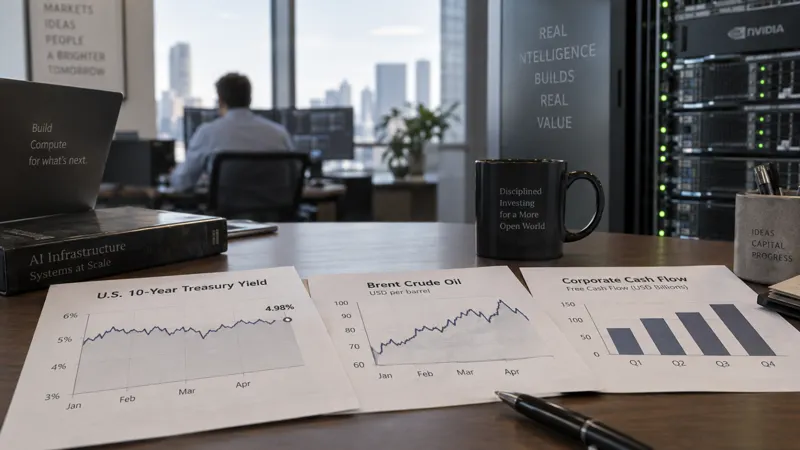
금리 5% 시대, AI를 들고 가는 법 - 이번 주 미국 증시의 진짜 변수는 유가와 현금흐름이다
연준은 3년 만에 금리를 올렸지만 8월 코어 CPI는 2.4%까지 내려왔다. 겉으로는 모순처럼 보인다. 그러나 이번 주 시장이 묻는 질문은 물가가 낮아졌느냐가 아니다. 유가 충격이 기대인플레이션과 장기금리를 다시 끌어올리느냐, 그리고 AI 기업의 이익이 5% 금리를 견딜 만큼 강하냐는 것이다.
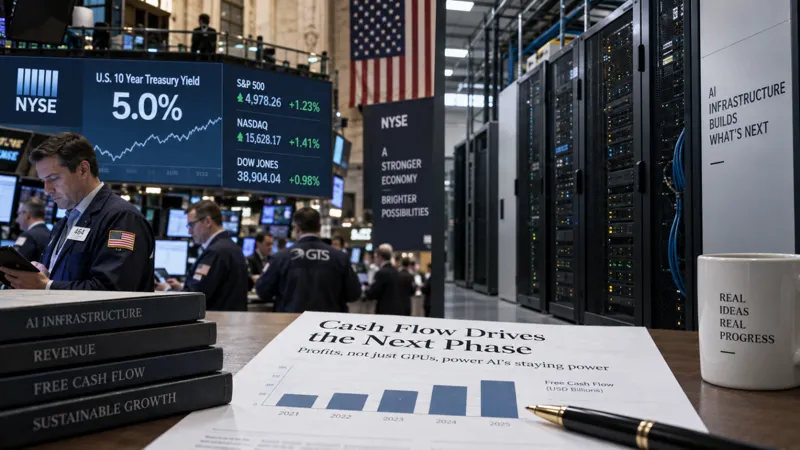
[주간 체크] 금리 5%에도 AI는 버텼다 - 이제 시장은 GPU보다 현금흐름을
연준은 실제로 금리를 올렸고, 10년물은 다시 5%를 넘었다. 그런데 나스닥은 무너지지 않았다. 이번 주 미국 증시가 보여준 핵심은 AI 강세장의 종료가 아니라 평가 기준의 변화다. 이제 시장은 “AI가 커지는가”보다 “누가 이 거대한 투자에서 현금을 남기는가”를 묻기 시작했다.
일론 머스크의 4% 성장론을 진지하게 읽어야 하는 이유
“AI가 내년 미국 성장률을 2%에서 4%로 두 배 높일 수 있다.” 중요한 것은 4%라는 숫자 하나가 아니다. 머스크는 지금 지능이 희소한 노동력에서 복제 가능한 자본으로 바뀌는 경제를 상상하고 있다. 그 가정이 맞다면 경제학과 투자시장의 규칙도 달라진다.
연준이 금리를 올렸는데 나스닥은 왜 1.69% 뛰었나
유가와 10년물 금리가 함께 내려오자 반도체가 다시 시장을 끌어올렸다. 이번 반등의 핵심은 ‘Fed를 무시한 시장’이 아니라, 정책금리보다 실제 할인율과 에너지 가격에 더 민감하게 반응한 시장이다.
25bp보다 무서운 것은 ‘시간’이다 - 9월 FOMC가 바꾼 금리의 경로
연준이 3년여 만에 금리를 올렸다. 그러나 투자자에게 더 중요한 것은 이번 25bp가 아니라, 2027년까지 이어질 수 있는 높은 금리의 체류 시간이다.
금리 25bp 인상, 10년물 5%인데 나스닥은 왜 버텼나
연준의 3년 만의 첫 금리 인상에도 나스닥은 -0.01%, SOXX는 +0.64%로 버텼다. 이날 시장이 보여준 것은 “금리가 중요하지 않다”가 아니다. 높은 할인율을 견딜 만큼 당장 매출이 보이는 AI 인프라와, 먼 미래의 현금흐름을 비싸게 평가받는 자산 사이의 차별화가 더 강해졌다는 신호에 가깝다.
25bp보다 중요한 것은 ‘다음 몇 번’이다
오늘 연준이 25bp를 올리더라도 그 사실 자체는 이미 시장에 상당 부분 들어가 있다. 더 중요한 것은 시장이 연말과 2027년의 추가 인상까지 어디까지 선반영했는지, 그리고 점도표와 기자회견이 그 경로를 다시 얼마나 바꾸느냐다.
연준이 3년 만에 금리를 올리는 주, 시장은 무엇을 가장 두려워하나
유가 100달러, 10년물 5% 문턱, 그리고 9월 FOMC. 시장은 이미 긴장하고 있다. 이번 주의 핵심은 25bp 인상 자체가 아니라 이것이 새로운 인상 사이클의 시작이냐는 점이다.
10년물 5% 앞에서 AI 강세장이 시험받는 것: 이제 매출보다 현금흐름이다
8월 미국 CPI는 전월 대비 0.4%, 전년 대비 3.4% 올랐다. 근원 CPI는 전월 대비 0.3%, 전년 대비 2.4%였다. 하루 전 발표된 PPI는 전년 대비 5.4% 상승했고, 디젤 가격은 한 달 사이 24.1% 뛰었다.
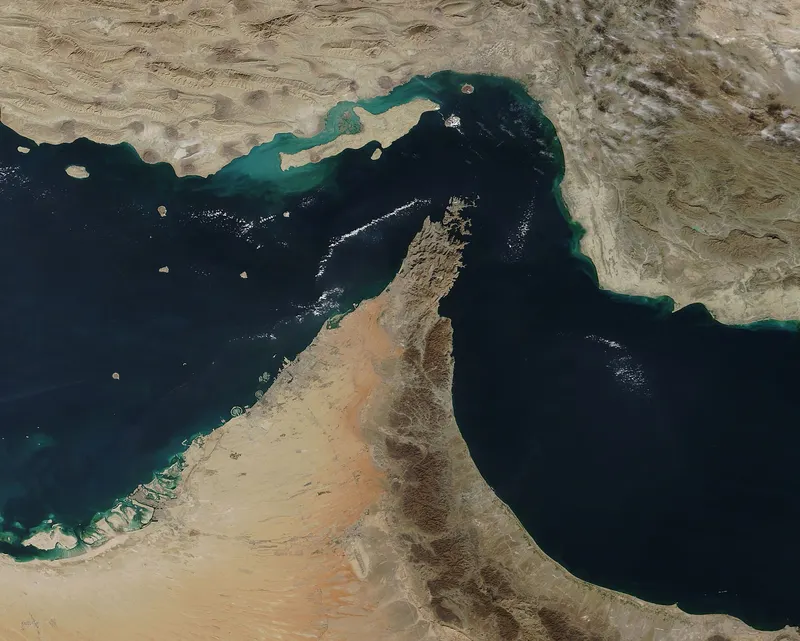
호르무즈만 막힌 게 아니다: 중동 전쟁이 다시 미국 금리 문제로 번지는 이유
미·이란 정전은 이미 무너졌고, 이제 위험은 걸프만 한 곳에 머물지 않는다. 홍해와 사우디의 우회 파이프라인까지 흔들리면서 에너지 충격이 물가와 연준, 성장주 밸류에이션으로 번질 가능성이 커졌다.
금리가 오르는데 왜 빅테크는 오를까
10년물 국채 금리만 보면 시장의 절반만 보인다. 투자자는 ‘돈의 가격’과 ‘돈의 양’을 함께 봐야 한다. 이 두 가지를 연결하면 금리 상승, 빅테크 강세, 재무부 국채 발행, 유동성이라는 복잡한 뉴스가 하나의 그림으로 정리된다.
유가 100달러가 다시 연준을 깨웠다: 미국 증시, 이익이 아니라 할인율에 눌렸다
브렌트유가 101달러를 넘어섰고 미국 10년물은 4.84%까지 올랐다. 메타가 6.55% 급등했지만 네 지수는 모두 하락했다. 9월 9일 시장의 핵심은 기업 실적 악화가 아니라, 다시 높아진 돈의 가격이었다.
연준이 금리를 못 내리는 이유: 고용·유가·AI의 삼중 잠금
금리 인하를 막는 것은 물가 하나가 아니다. 강한 고용, 다시 오른 에너지 가격, 그리고 거대한 AI 투자 사이클이 서로 다른 경로로 미국 금리의 바닥을 끌어올리고 있다.
금리 인하만 기다리면 시장을 놓친다: 연준 밖에서 움직이는 돈의 길
2022년 이후 미국 증시는 ‘고금리=주가 하락’이라는 교과서 공식을 여러 번 비껴갔다. 답은 금리 하나가 아니라 재무부 통장, 단기 국채, RRP, 그리고 AI 설비투자로 이어진 실제 자금의 경로에 있다.
9월인가, 12월인가… 연준의 다음 인상은 ‘CPI 한 번’보다 더 복잡하다
8월 고용은 강했고, 7월의 ‘마이너스 고용’은 수정으로 사라졌다. 이제 연준의 고민은 고용 붕괴가 아니라, 최근의 물가 둔화를 얼마나 믿을 것인가에 가깝다.
InsightTimes
뉴스 뒤의 질문.
오늘 알아 둘 가치가 있는 것을 골라, 왜 중요한지 쉽게 씁니다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.