지금은 큰 하락장의 시작일까, 반등 전 마지막 조정일까?
AI 클라우드 매출은 급증했지만 반도체지수는 하루에 7.20% 하락했다. 경제와 기업이익은 성장하는데 주식시장은 왜 불안할까? 중요한 것은 바닥을 맞히는 능력보다 진짜 위험과 과장된 공포를 구별하는 판단력이다.
20초 핵심
1. 이번 주 무슨 일이 있었나
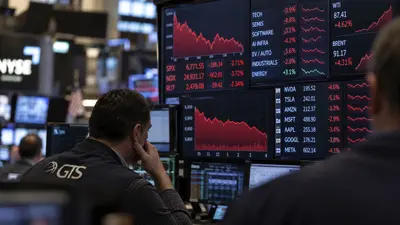
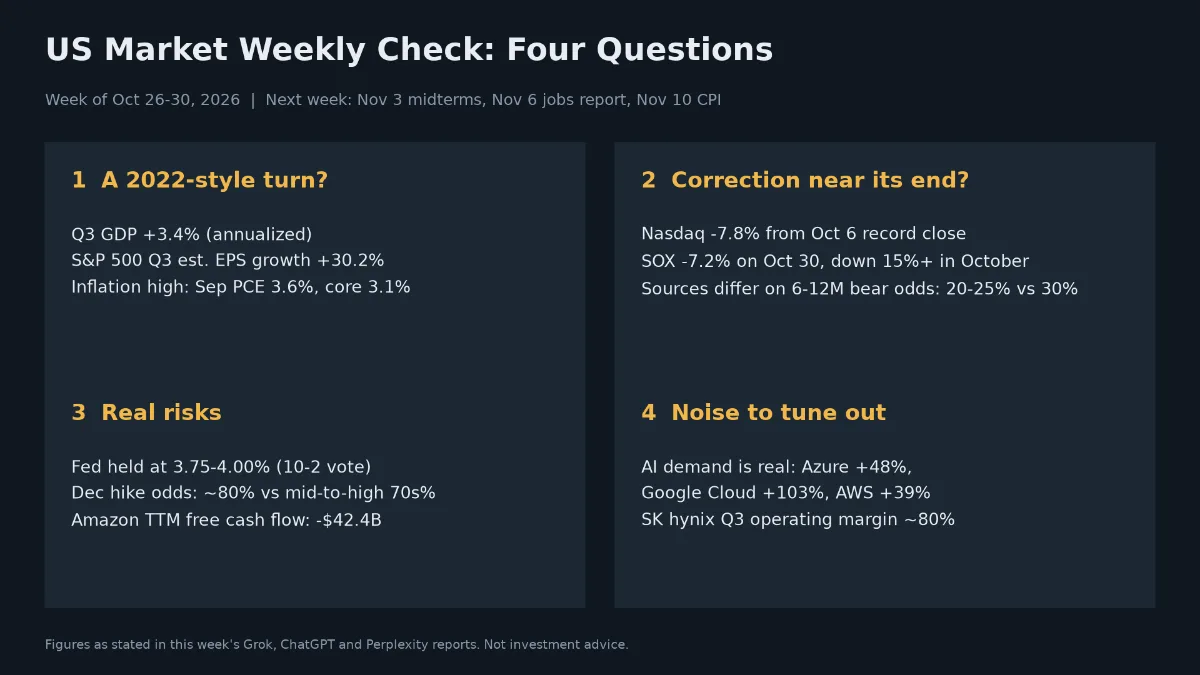
10월 마지막 거래일, 미국 증시는 기술주를 중심으로 크게 밀렸다. 10/30(금) 다우는 -1.09%, S&P500은 -1.82%, 나스닥은 -2.86%, 필라델피아 반도체지수는 -7.20%로 마감했다.
| 지수 | 10/30 종가 | 일간 등락률 |
|---|---|---|
| 다우 | 51,770.31 | -1.09% |
| S&P500 | 7,580.07 | -1.82% |
| 나스닥 종합 | 25,437.00 | -2.86% |
| 필라델피아 반도체 | 10,688.80 | -7.20% |
역설적으로 AI 수요는 강하다. 마이크로소프트 Azure 성장률은 48%, 구글 클라우드는 103%, 아마존 AWS는 39%였다. 그런데 아마존의 최근 12개월 잉여현금흐름은 424억 달러 적자였다. 시장의 질문이 “AI가 성장하는가”에서 “투자비를 회수할 수 있는가”로 바뀌고 있다.
2. 지금은 2022년식 큰 하락장으로 넘어가는 전환점인가?
큰 하락장으로 단정하기에는 상반된 신호가 많다. 미국 3분기 GDP는 연율 3.4% 성장했고, S&P500의 3분기 예상 EPS 증가율은 30.2%다. 실적 발표 기업 중 82%가 예상 EPS를 웃돌았다. 기업이익이 전면적으로 무너졌다는 신호와는 거리가 있다.
그러나 9월 PCE 물가 상승률은 전년 대비 3.6%, 근원 PCE는 3.1%다. 연준은 10월 기준금리를 3.75~4.00%로 동결했고, 표결은 10대 2였다. 강한 경제가 오히려 금리를 높은 수준에 묶어두면 성장주 가치평가에 부담이 된다.
밸류에이션 지표도 구분해야 한다. 한 분석은 S&P500 PER을 25~26배, Shiller CAPE를 약 40배로 제시한다. 다른 분석은 향후 12개월 예상 PER을 18.7배로, 5년 평균 19.8배와 10년 평균 19.1배보다 낮게 제시한다. 서로 다른 평가 지표를 같은 숫자처럼 비교해서는 안 된다.
분할매수 투자자에게는 시장 전체의 붕괴를 예단하기보다, 보유 기업의 이익 전망과 자금조달 여건이 실제로 나빠지는지 확인하는 편이 유용하다.
3. 아니면 반등 전에 거치는 조정의 마무리 단계인가?
반등 가능성을 배제할 근거도 없지만, 조정이 끝났다고 판단할 증거도 부족하다. 나스닥은 10/6(화) 최고 종가 대비 7.8% 하락했다. 기업 실적이 성장하고 있다는 점은 긍정적이지만, AI 투자의 자본 효율성 검증은 이제 본격화되는 모습이다.
시장의 기대치를 뛰어넘는 정도도 약하다. 실적 발표 기업의 EPS 예상치 상회 비율은 82%지만 평균 초과 폭은 1.9%로, 최근 5년 평균 7.5%보다 작다. 좋은 실적이 곧 강한 주가 반등을 뜻하지 않는 이유다.
앞으로 AI 설비투자 증가세가 안정되고 잉여현금흐름이 개선된다면 반등의 근거가 강해질 수 있다. 반대로 투자비만 늘고 현금 회수가 늦어진다면 조정이 길어질 수 있다. 분할매수 투자자라면 한 번에 바닥을 맞히려 하기보다 기존 매수 주기와 감내 가능한 비중을 점검하는 편이 합리적이다.
4. 지금 진짜로 챙겨야 할 리스크는 무엇인가?
첫째, 금리와 물가. 12월 추가 인상 확률을 한 분석은 80% 안팎, 다른 분석은 70%대 중후반으로 제시한다. 또 다른 자료는 2025년 75bp 인하와 2026년 추가 50bp 인하 기대라는 다른 정책 흐름을 설명한다. 전망의 차이를 하나의 확정된 결론으로 합칠 수 없다.
둘째, 유가와 지정학. 한 분석은 WTI 약 104달러와 브렌트 110달러대 후반, 다른 분석은 10/30(금) WTI 102.95달러와 브렌트 113.10달러를 제시한다. 유가 상승이 물가와 금리에 다시 영향을 줄 수 있다는 경로가 중요하다.
셋째, AI 투자비와 금융위험. 알파벳은 분기 설비투자 약 514억 달러와 분기 잉여현금흐름 약 91억 달러 적자를 제시했다. AI 반도체 구매에 금융기관, 리스, 특수목적회사가 관여하는 사례도 확대되고 있다. 누가 수익을 얻는지만큼 누가 투자 손실을 부담하는지도 봐야 한다.
넷째, 반도체 공급 사이클. SK하이닉스의 3분기 매출 104.6조 원과 영업이익 83.3조 원은 강한 업황을 보여준다. 다만 HBM 장기 수요에 대해서는 2027년까지 대부분 예약됐다는 설명과 2027~2028년 생산능력의 50% 이상이 장기계약이라는 설명이 함께 제시된다. 계약 조건, 공급 확대, 가격 상승률 둔화가 다음 관찰 대상이다.
분할매수 투자자는 급락한 주가보다 실적 전망, 잉여현금흐름, 부채, 공급 확대의 방향이 변했는지를 먼저 확인할 필요가 있다.
5. 신경 쓸 필요 없는 '쓸데없는 공포'는 무엇인가?
하루 -7.20% 하락했다는 사실만으로 AI 반도체 수요가 끝났다고 해석하는 공포다. 클라우드 성장률과 메모리 실적은 여전히 높은 수준이다. 주가 하락은 산업의 실패와 같은 말이 아니다.
반대로 “많이 떨어졌으니 반드시 반등한다”는 확신도 경계해야 한다. 높은 성장률이 이미 주가에 반영돼 있었다면, 기업이 성장해도 주가는 더 조정받을 수 있다.
테슬라와 SpaceX의 합병 가능성, SpaceX 락업 해제 물량 부담도 구분해야 한다. 합병은 거래조건과 규제 승인 여부가 불확실한 시나리오이고, 락업은 수급 변수다. 어느 쪽도 기업의 장기 현금창출력을 자동으로 결정하지 않는다.
장기 투자자에게 불필요한 공포는 하루의 주가 움직임을 자신의 전체 투자 논리가 무너졌다는 증거로 받아들이는 것이다. 다만 실적과 재무구조가 실제로 훼손된다면 그때는 기존 판단을 수정해야 한다.
6. 다음 주 체크리스트
| 시점 | 일정 | 확인할 것 |
|---|---|---|
| 11/3(화) | 미국 중간선거 | 정책과 규제 불확실성 |
| 11/6(금) | 미국 10월 고용보고서 예정 | 고용 둔화 여부와 금리 전망 |
| 11/10(화) | 미국 10월 CPI 예정 | 물가 재상승 여부 |
| 11월 중순 | 엔비디아 실적 예정 | AI GPU 수요와 고객 투자 |
| 11월 중 추진 | 앤트로픽 IPO | AI 모델기업의 가치평가 |
| 12/8~9 | FOMC | 추가 금리인상 여부 |
일정은 변경될 수 있다. 다음 주에는 11/3(화) 정책 이벤트와 11/6(금) 고용지표를 우선 살피고, 이후 CPI와 기업 실적이 금리와 AI 수익성 판단을 어떻게 바꾸는지 연결해 보는 것이 좋다.
출처
Reuters · FactSet · Bureau of Economic Analysis (BEA) · Bureau of Labor Statistics (BLS) · Federal Reserve · CME FedWatch · Microsoft · Alphabet · Amazon · SK하이닉스 · 삼성전자 · SEC · EIA · GE Vernova · Perplexity · Grok · ChatGPT 주간 리포트
이번 주 시장이 보여준 것은 AI 성장의 종료보다 AI 성장에 지불할 가격을 다시 따지는 과정 에 가깝다. 미국 경제와 기업이익은 성장하고 있지만, 높은 물가와 금리, AI 투자비의 현금 회수 문제는 가볍지 않다.
지금은 하락장 시작을 확신할 때도, 반등이 임박했다고 단정할 때도 아니다. 장기 분할매수 투자자라면 투자 원칙을 유지하되 기업의 수익성과 재무구조가 바뀌는 순간에는 판단을 업데이트해야 한다. 공포보다 숫자, 예언보다 검증이 유용한 시점이다.
이 글은 투자 권유가 아니며 정보 제공 목적입니다.
- 경제성장은 기업 매출에 유리하지만 물가와 금리를 높은 수준에 머물게 할 수도 있다. 특히 미래 이익에 대한 기대가 큰 성장주는 금리 변화에 민감하다.
- 클라우드 수요 증가는 반도체에 긍정적이다. 다만 고객의 설비투자 속도, 반도체 공급 확대, 현재 주가에 반영된 기대에 따라 투자수익률은 달라진다.
- 향후 12개월 예상 PER 18.7배는 제시된 5년·10년 평균보다 낮다. 그러나 기업이익 전망이 하향되면 예상 PER도 달라진다. 숫자 하나로 저평가를 확정할 수 없다.
- 보유 기업의 이익 전망과 잉여현금흐름, AI 투자비 증가 속도, 부채 부담을 함께 확인하는 것이 우선이다. 금리와 물가 변화도 기업가치 평가에 영향을 준다.
인사이트 타임스 편집부