인텔 -28.58%, SOXX 200일선 붕괴… AI 반도체 조정의 진짜 이유
나스닥 -2.86%, 반도체지수 -7.20%. AI 수요가 사라진 것이 아니라, 그 성장을 위해 투입하는 돈과 회수 기간을 시장이 다시 계산하기 시작했다.
20초 핵심
반도체만 유독 크게 무너진 하루
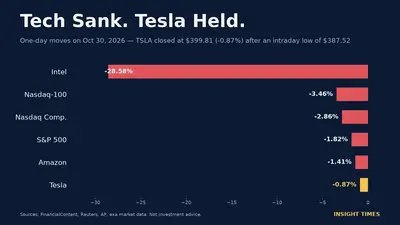
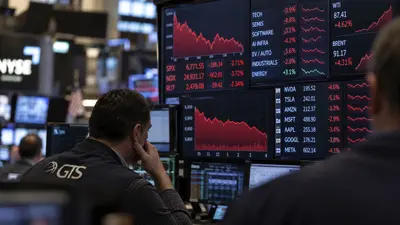
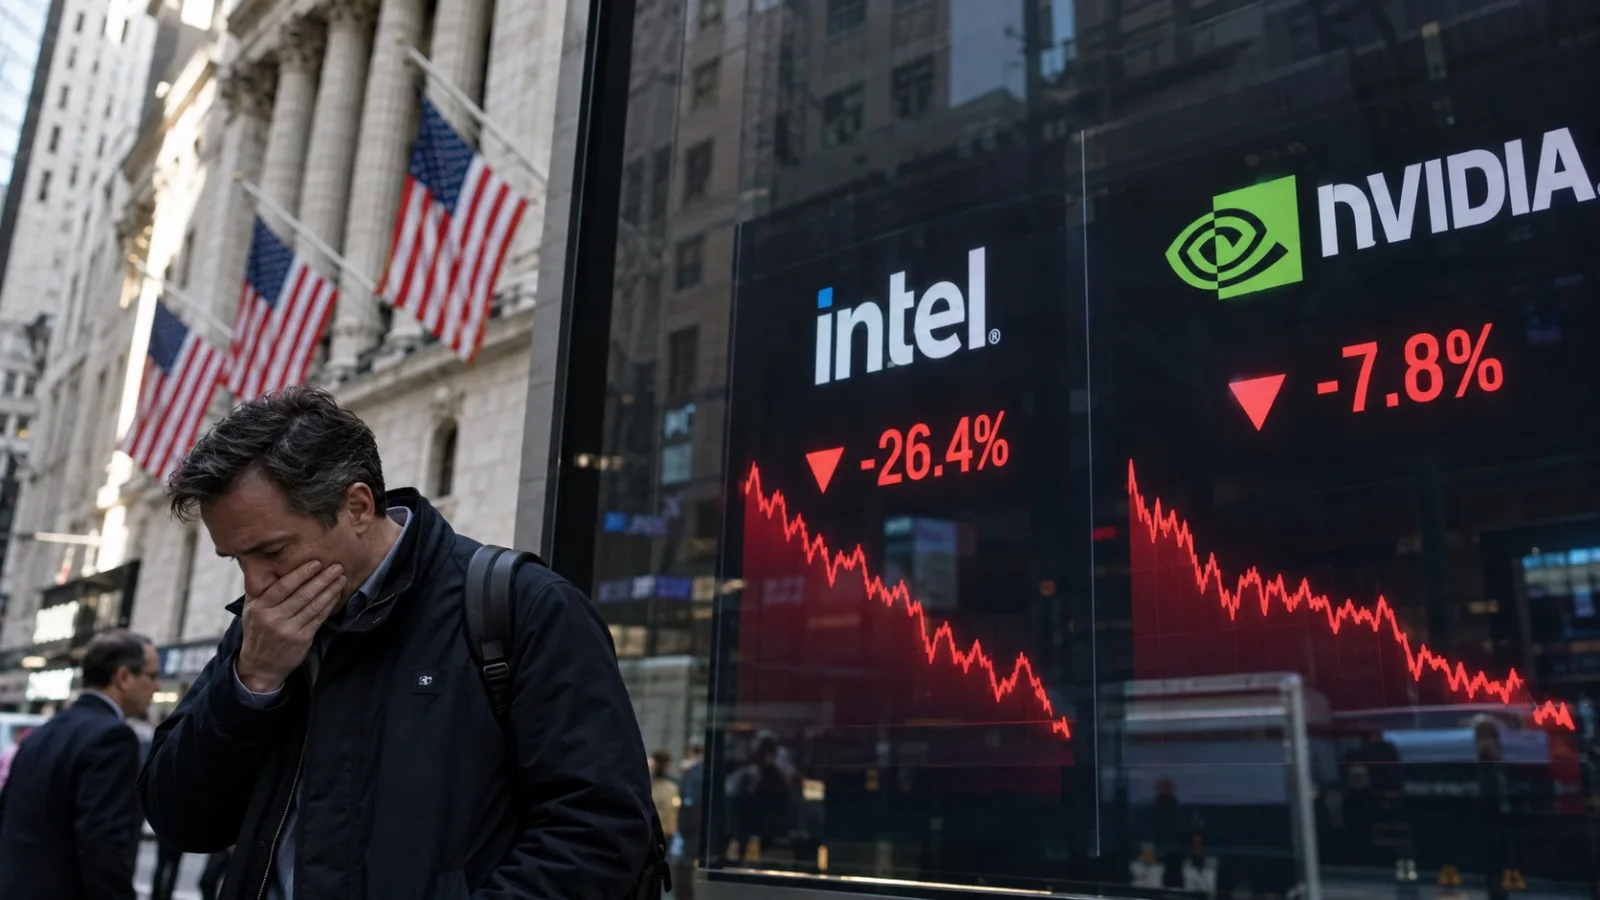
10월 30일(금) 미국 증시에서 다우는 51,770.31(-1.09%), S&P500은 7,580.07(-1.82%), 나스닥 종합은 25,437.00(-2.86%)으로 마감했다. 필라델피아 반도체지수는 -7.20%, 반도체 ETF SOXX는 471.51달러(-8.24%)로 낙폭이 훨씬 컸다.
에너지, 필수소비재, 유틸리티는 상승했다. 시장 전체의 경기 침체를 일제히 가격에 반영했다기보다 AI 투자 관련 기업의 가치평가를 더 엄격하게 다시 계산한 장에 가까웠다.
AI가 성장하는데, 왜 반도체를 팔았을까
아마존의 3분기 AWS 매출은 약 460억 달러로 전년 대비 39% 성장했다. 그런데 최근 12개월 잉여현금흐름은 -424억 달러였다. 알파벳도 3분기 영업현금흐름 423억 달러보다 설비투자 514억 달러가 컸다. 두 회사 모두 성장과 현금 소모가 동시에 나타난 셈이다.
투자를 계속 늘리면 고객사의 현금흐름과 자본비용에 부담이 생긴다. 반대로 투자를 줄이면 엔비디아와 장비업체의 미래 매출 기대가 낮아질 수 있다. 이것이 이날 시장을 불안하게 만든 딜레마다. 다만 투자 확대가 곧 재무위기를 뜻하는 것은 아니다. 고객 수요와 장기 현금창출력을 함께 봐야 한다.
인텔의 충격은 AI 수요 붕괴와 다르다
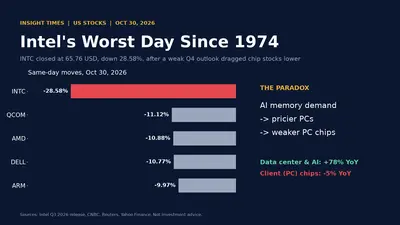
인텔 종가는 65.76달러로 28.58% 떨어졌다. 3분기 매출은 165.1억 달러였지만, 회사가 제시한 4분기 매출 전망은 150억~160억 달러로 시장 예상 170.7억 달러를 밑돌았다. 비GAAP 주당순이익 전망도 0.25달러로 3분기 0.52달러보다 낮아졌다.
메모리 가격 상승과 공급 제약이 PC 제조사의 원가와 주문에 부담을 준다는 설명이 핵심이다. AI 수요가 메모리를 끌어올리면서 기존 PC 시장을 압박하는 역설이다. 이를 HBM을 포함한 모든 AI 반도체 수요가 둔화됐다는 증거로 확대해서는 곤란하다.
SOXX 200일선 이탈, 테슬라의 상대적 선방
SOXX는 471.51달러에 마감해 제공된 200일 이동평균선 476.37달러를 하회했다. 엔비디아는 204.64달러(-4.22%)로 200일선 204.38달러에 근접했다. 이동평균선은 과거 가격의 평균이지 미래 실적의 판정표는 아니다. 다만 거래가 몰리는 구간인 만큼 추가 변동성에 대비할 근거는 된다.
테슬라는 399.81달러(-0.87%)로 상대적으로 선방했다. 자율주행, 에너지저장장치, 로봇 등으로 나뉜 성장 기대가 AI 데이터센터 투자 논쟁과 다른 성격을 갖기 때문이다. 그러나 이런 상대적 강세가 앞으로의 수익성이나 주가 상승을 보장하지는 않는다.
시장이 바꾼 질문
불과 얼마 전까지 AI 설비투자 확대는 반도체 수요의 확실한 근거처럼 읽혔다. 이제는 같은 투자액에서 얼마의 매출, 이익, 잉여현금흐름이 돌아오는지를 묻는다. AI의 성장 가능성과 AI 관련 주식의 적정 가격은 별개의 문제다.
장기 투자자는 하루 급락을 산업의 종말로 해석할 필요도, 가격이 많이 떨어졌다는 이유만으로 저평가라 단정할 필요도 없다. 분할 적립식 투자 역시 비중 관리와 기업별 실적 검증이 함께할 때 의미가 있다.
- 아니다. 추세 훼손 가능성을 경고하는 기술적 신호지만 기업의 미래 현금흐름이 나빠졌다는 직접 증거는 아니다.
- 직접적으로 연결되지 않는다. PC용 반도체와 데이터센터용 AI 가속기는 고객, 제품 구성, 투자 주기가 다르다.
- 범용 NAND와 HBM의 수요 및 계약 구조가 달라 동일한 가격 경로를 전제하기 어렵다.
- 아니다. 하루 상대수익률은 방어력을 일부 보여줄 뿐, 밸류에이션과 미래 사업의 실행 위험은 남아 있다.
체크 포인트
인사이트 타임스 편집부