2027년부터 미국 기업에 ‘싼 돈의 만기’가 돌아온다
미국 기업들이 저금리 시절 발행한 채권의 만기가 2027년부터 본격적으로 돌아옵니다. 3%로 빌린 돈을 6%에 다시 빌리면 사업이 그대로여도 이익은 줄어듭니다. 고금리의 첫 번째 충격이 PER이었다면, 두 번째 충격은 기업의 실제 이자비용입니다. AI 데이터센터 투자까지 회사채와 프로젝트 파이낸싱으로 확산되는 지금, 장기투자자는 매출성장률만큼 부채 만기표를 볼 필요가 있습니다.
20초 핵심
고금리는 주가를 먼저 때리고, 기업이익은 나중에 때린다
금리가 오르면 성장주의 할인율이 높아지고 PER이 낮아진다. 익숙한 설명입니다. 하지만 이것만 보면 고금리의 절반만 본 셈입니다.
기업은 오늘의 시장금리로 모든 돈을 빌리고 있지 않습니다. 팬데믹과 초저금리 시절 2~3%대 장기 고정금리 채권을 발행한 기업은 2026년 시장금리가 5%를 넘어도 기존 쿠폰을 그대로 냅니다. 그래서 고금리 초기에는 생각보다 잘 버틸 수 있습니다.
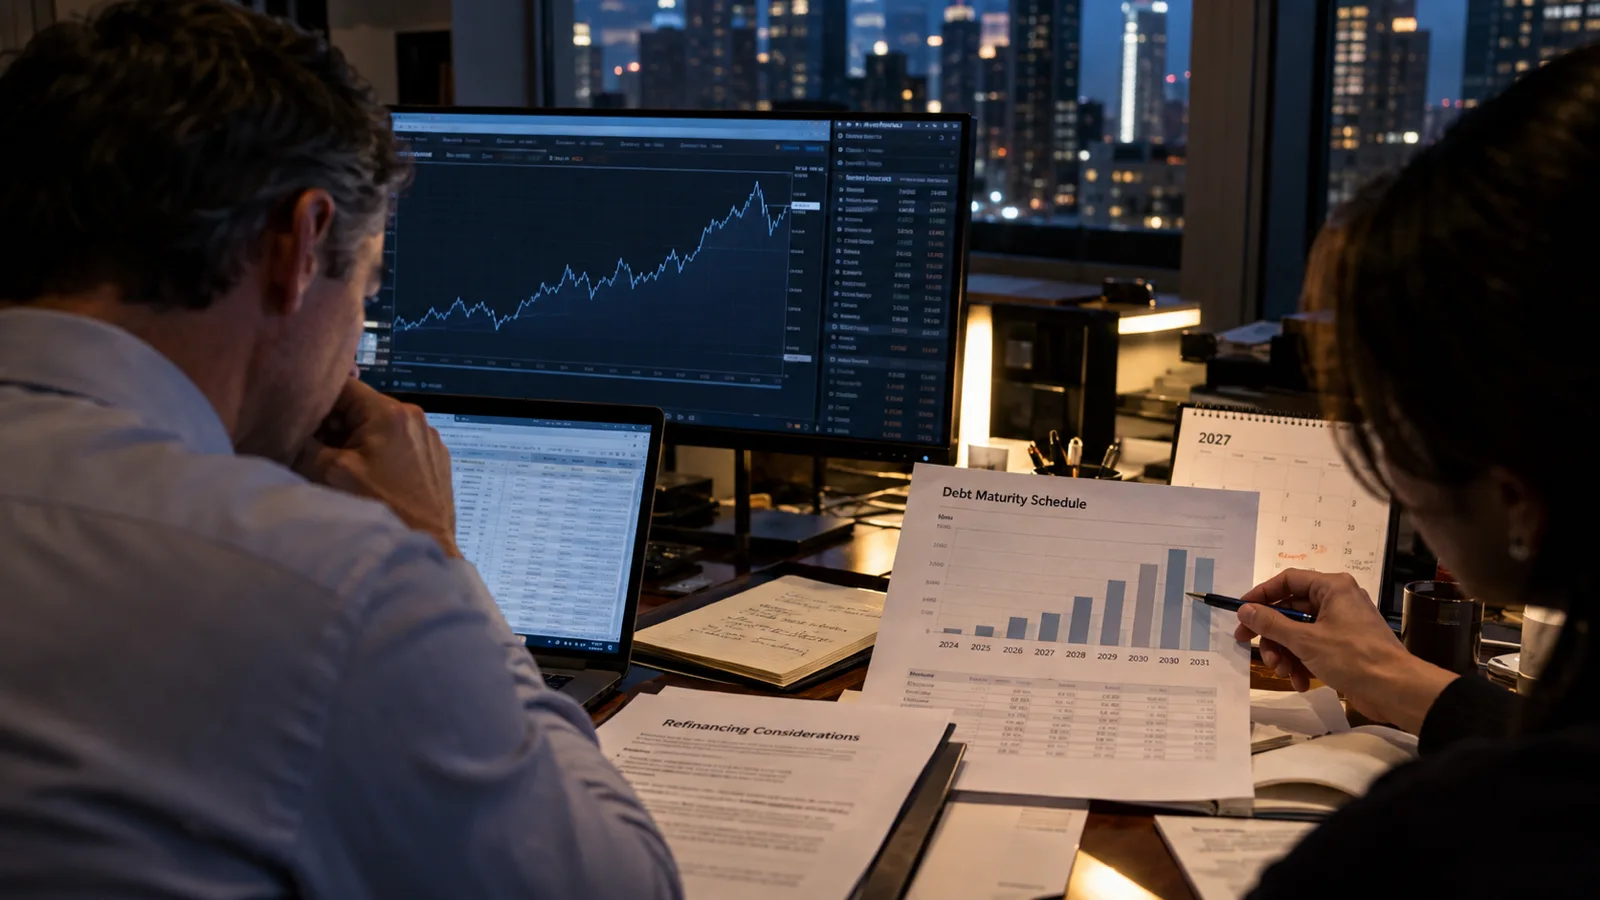
문제는 만기입니다. Reuters가 LSEG 데이터를 분석한 결과 미국 시장에서 발행된 비금융 기업채 약 4.3조달러가 2027~2031년 만기를 맞습니다. 연간 만기액은 2027년 약 5,720억달러에서 2030년 약 1.03조달러로 커집니다. 시장금리가 높은 상태라면 과거의 싼 부채가 점차 비싼 부채로 교체됩니다.
3%짜리 100억달러가 6%가 되면 무슨 일이 생길까
$10B × 6% = 연 6억달러
매출도, 제품도, 영업이익도 그대로라고 가정해도 연간 이자비용은 3억달러 늘어납니다. 세전이익과 잉여현금흐름은 그만큼 줄어듭니다. 이것이 refinancing risk입니다.
중요한 것은 이 충격이 한 번에 오지 않는다는 점입니다. 만기구조가 긴 기업은 시간을 벌고, 단기물과 변동금리 비중이 높은 기업은 빨리 맞습니다. 따라서 총부채 500억달러라는 숫자만 보는 것보다 2027년, 2028년, 2029년에 각각 얼마가 돌아오는지 보는 편이 훨씬 유용합니다.
Valuation Compression
시장금리 상승 → 할인율 상승 → 미래 현금흐름의 현재가치 하락 → PER 압박.
Earnings Compression
저금리 부채 만기 → 더 높은 금리로 재조달 → 이자비용 증가 → EPS와 FCF 압박.
누가 더 위험한가 : 부채의 ‘질’이 달라진다
모든 기업이 같은 충격을 받는 것은 아닙니다. Reuters에 따르면 고수익채권 만기액은 2027년 약 685억달러에서 2029년 3,141억달러로 급증합니다. 반면 투자등급 채권 만기액도 같은 기간 4,370억달러에서 5,126억달러로 늘어납니다.
PIMCO는 대부분의 투자등급과 고수익채권 발행사는 높은 재조달 비용을 흡수할 수 있을 것으로 봤지만, 가장 신용도가 낮은 차입자는 압박이 훨씬 클 수 있다고 평가했습니다. 특히 2027~2028년에 만기가 오는 CCC 등급 채권은 현재 시장 수익률로 재조달할 경우 쿠폰이 대략 두 배가 될 수 있다는 분석입니다.
| 볼 숫자 | 왜 중요한가 | 좋은 방향 |
|---|---|---|
| Debt Maturity Schedule | 고금리가 손익계산서에 들어오는 시점을 보여준다. | 단기 만기 집중도가 낮을수록 유리 |
| Net Debt / EBITDA | 현금창출력 대비 부채 부담을 본다. | 낮을수록 방어력 개선 |
| Interest Coverage | 영업이익으로 이자를 몇 번 감당할 수 있는지 본다. | 높을수록 안전마진 확대 |
| Average Interest Rate | 기존 싼 부채가 얼마나 남아 있는지 가늠한다. | 상승 속도가 느릴수록 유리 |
| FCF와 CapEx Funding | 투자를 내부현금으로 하는지, 계속 빌려야 하는지 구분한다. | 내부 현금 비중이 높을수록 금리 민감도 완화 |
AI 2막은 기술 문제가 아니라 금융 문제가 될 수 있다
AI 1막의 주요 투자자는 Microsoft, Alphabet, Amazon, Meta 같은 초대형 현금창출 기업이었습니다. GPU와 데이터센터 투자의 상당 부분을 영업현금흐름과 강한 대차대조표로 감당할 수 있었습니다.
하지만 AI 인프라 규모가 커지면서 자금조달은 데이터센터 개발사, neocloud, 유틸리티, private credit, 프로젝트 파이낸싱과 회사채로 이동하고 있습니다. Goldman Sachs는 Amazon, Alphabet, Meta, Microsoft, Oracle 등을 포함한 hyperscaler의 총부채 발행액이 2027년 4,200억달러로, 2026년 추정치보다 60% 증가할 것으로 예상합니다.
채권시장은 이미 가격을 다르게 매기기 시작했습니다. Reuters에 따르면 AI 관련 발행사의 스프레드는 약 115bp로, 광범위한 투자등급 시장의 약 78bp보다 높았습니다. 이는 당장 신용붕괴를 뜻한다기보다 공급이 너무 빠르게 늘고, 투자수익률의 가시성이 떨어지면서 채권 투자자가 더 많은 보상을 요구한다는 의미에 가깝습니다.
Project Jupiter는 이 구조를 보여주는 사례입니다. Oracle이 임차하는 뉴멕시코 데이터센터에는 약 180억달러 대출이 연결돼 있고, 전력과 인허가 지연 우려가 커지자 해당 대출은 액면가 아래에서 거래됐습니다. 데이터센터 가동이 늦어지면 임대료와 매출 인식은 뒤로 밀리지만, 자본비용은 사라지지 않습니다.
AI가 장기적으로 큰 산업이 된다는 전망과 AI 인프라에 투입된 모든 자본이 높은 수익률을 얻는다는 명제는 서로 다릅니다. 철도도 미국을 바꿨지만 과도한 부채를 쓴 철도회사는 무너졌고, 인터넷도 세상을 바꿨지만 광섬유망을 비싼 돈으로 과잉 건설한 기업은 큰 손실을 봤습니다.
AI에서도 비슷한 구분이 필요합니다. 같은 20% 성장률이라도 순현금 기업과 차입 의존 기업의 주주가치는 다를 수 있습니다. 5%대 금리가 오래 갈수록 매출성장률보다 자금조달비용과 만기구조가 기업 간 격차를 크게 만들 가능성이 있습니다.
다만 이를 2027년의 일괄적인 부채위기로 단정할 근거는 부족합니다. 기업은 만기 전에 선제적으로 채권을 재발행할 수 있고, 금리가 다시 내려가면 부담도 완화됩니다. 핵심은 “위기가 온다”가 아니라, 저금리 부채가 보호해주던 시간이 점차 끝난다는 점입니다.
- 아닙니다. 장기 고정금리 채권은 만기 전까지 기존 쿠폰을 유지합니다. 그래서 기업별 부채 만기표와 변동금리 비중이 중요합니다.
- 그렇게 단정하기는 어렵습니다. Reuters가 인용한 PIMCO도 대부분의 투자등급과 고수익 발행사는 높은 재조달비용을 흡수할 수 있다고 봤습니다. 위험은 저신용, 단기만기 집중, 낮은 현금흐름이 겹치는 기업에서 더 큽니다.
- 대형 플랫폼 기업 자체는 상대적으로 방어력이 높습니다. 하지만 AI 인프라 투자가 개발사, 임대형 데이터센터, 전력회사와 별도 금융차량으로 확장될수록 프로젝트 단위의 조달금리가 더 중요해집니다.
- 매출과 EPS 외에 순부채, 평균 이자율, 이자보상배율, 향후 3년 만기액, FCF, CapEx의 자금조달 원천을 함께 보는 것이 좋습니다.
체크 포인트
인사이트 타임스 편집부