Meta Muse의 진짜 승부처 AI 앱 1위보다 광고와 거래 전환이 중요하다
Muse가 보여준 것은 Meta가 AI 시대의 운영체제를 차지했다는 증거가 아니다. 더 현실적인 질문은 따로 있다. Instagram, Facebook, WhatsApp에서 만들어지는 관심과 관계를 실제 구매와 예약, 기업 매출로 얼마나 바꿀 수 있느냐다.
20초 핵심
흥행은 확인됐다. 사업성은 아직 미확인
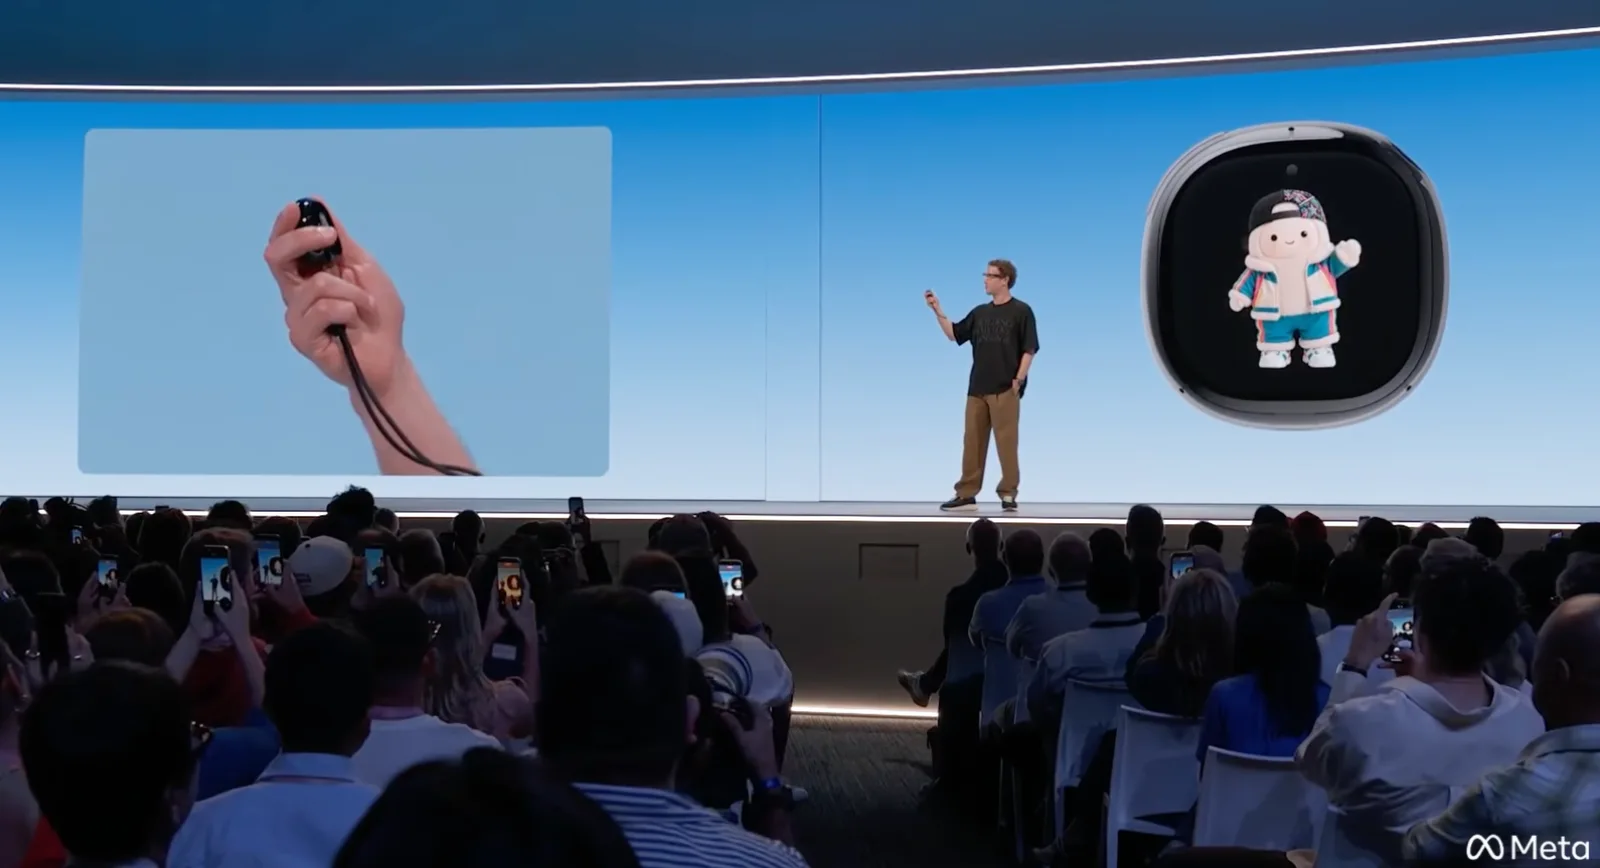
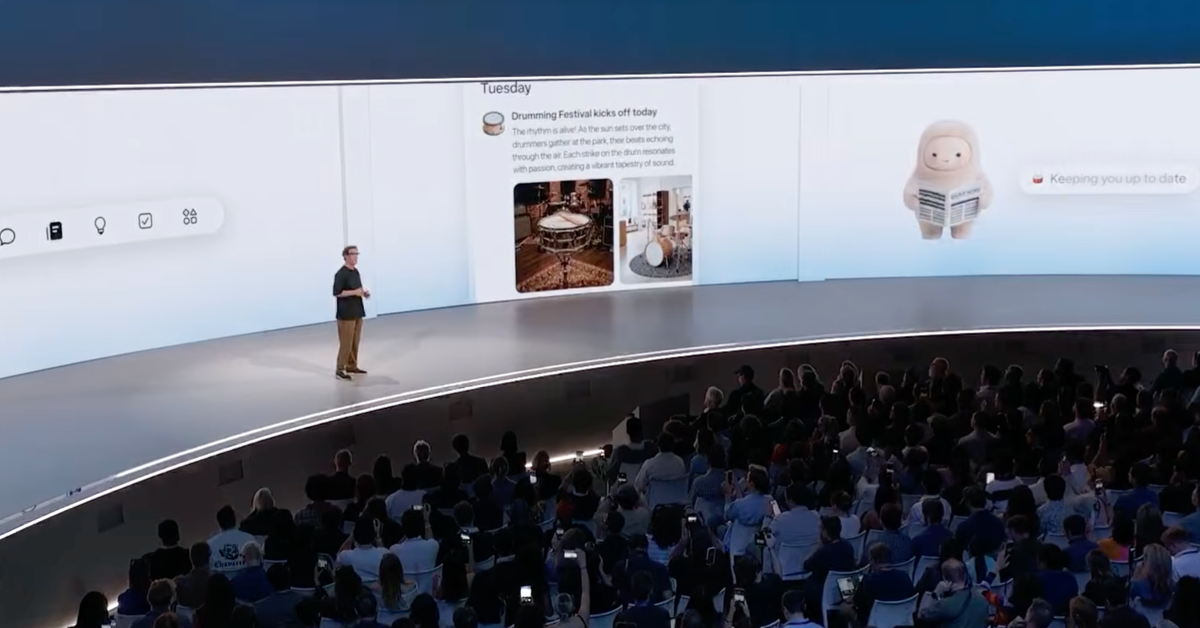
Meta는 9월 8일 개인 AI 에이전트 Muse를 공개했다. 일반 챗봇처럼 답만 주는 서비스가 아니라 이메일 전송, 여행 예약, 웹 양식 작성, 구매 직전 단계 같은 실제 작업을 수행하는 제품이다. 전용 가상환경인 Muse Secure VM에서 작동하고, 민감한 행동은 사용자 승인을 거치도록 설계됐다.
초기 유통력은 강했다. Apptopia 집계로 출시 12일 동안 약 280만 설치. 더 비교 가능한 미국·캐나다 iOS 기준으로는 180만건으로, ChatGPT 모바일 앱의 초기 12일 130만건보다 많았다. 다만 이 숫자는 Meta 공시가 아니라 제3자 추정치다. 무엇보다 설치 수는 유료 전환이나 장기 유지율을 말해주지 않는다.
Meta의 무기는 OS가 아니라 ‘관심에서 행동까지’의 거리
Apple과 Google은 출발점이 다르다. Apple은 기기와 OS, 메시지, 사진, 메일 등 개인 맥락을 시스템 수준에서 연결한다. 9월 공개된 Siri AI도 개인 맥락 이해와 화면 인식, 앱 전반의 동작을 핵심으로 내세운다. Google은 Android와 Chrome 위에 Gemini의 에이전트 기능을 얹고, 브라우저에서 예약과 주문 같은 작업까지 자동화하고 있다.
Meta는 이들과 같은 시스템 권한을 갖지 못한다. 대신 사용자가 무엇을 보고, 저장하고, 누구와 공유하고, 어떤 광고에 반응했는지를 잘 안다. 이 차이가 중요하다. AI 에이전트가 모든 일을 대신하는 ‘생활 OS’가 되는 경쟁에서는 Apple과 Google이 유리하다. 반대로 소비자가 무엇을 사고 어디를 갈지 결정하는 순간에는 Meta의 데이터가 강할 수 있다.
여기서 Muse의 경제성이 생긴다. Meta는 2026년 2분기 광고 매출 593억6천만달러를 기록했다. 전년 동기 대비 27% 증가했다. Muse가 별도 구독 서비스로 크게 돈을 벌지 못하더라도 광고 추천의 정확도와 구매 전환율을 높인다면 본업에 직접 기여할 수 있다.
투자자에게 더 중요한 건 비용 쪽 숫자
AI 스토리가 강할수록 비용 검증도 같이 해야 한다. Meta의 2026년 2분기 매출은 608억달러로 28% 늘었지만, 비용과 지출은 420억달러로 55% 증가했다. 영업이익률은 43%에서 31%로 낮아졌다. 분기 CapEx는 311억달러, 잉여현금흐름은 7억8,400만달러였다. 회사가 제시한 2026년 CapEx 전망은 1,300억 - 1,450억달러다.
일회성 법률비용과 구조조정 비용이 포함돼 있어 한 분기 수치만으로 AI 투자의 수익성을 단정하기는 어렵다. 그래도 투자 프레임은 선명하다. Muse 사용자가 늘어날수록 추론과 브라우징, 거래 실행 비용도 늘어난다. 광고 효율 개선, 구독, 거래 수수료가 이 비용 증가를 따라잡지 못하면 인기 서비스가 기업가치 상승으로 곧장 이어지지 않는다.
Apple · Google과는 같은 경기장이 아니다
| 기업 | 강한 자산 | 에이전트에서 유리한 장면 | 핵심 약점 |
|---|---|---|---|
| Meta | 관계, 콘텐츠, 광고 반응, 메시징 | 발견, 추천, 소셜 커머스, WhatsApp 비즈니스 | OS와 기본 결제·기기 권한 부족 |
| Apple | 기기, OS, 개인 맥락, 시스템 앱 | 생활형 비서, 기기 제어, 개인 데이터 기반 작업 | 외부 웹 · 상거래 생태계 확장 속도 |
| 검색, Android, Chrome, Gmail, Maps | 검색, 브라우징, 업무, 지역 서비스 자동화 | 에이전트 확산과 기존 검색 광고의 자기잠식 |
What to Watch
Meta의 가장 현실적인 승리 조건은 iPhone이나 Android를 대체하는 것이 아니다. 소비자의 관심이 구매와 예약으로 바뀌는 순간에 가장 강한 AI 레이어가 되는 것 에 가깝다.
이 관점에서는 Muse의 초기 흥행이 의미 있다. 다만 아직 증명되지 않은 부분이 더 많다. 반복 사용, 거래 파트너 확대, 광고 전환 개선, AI 비용 통제가 동시에 확인돼야 한다. 반대로 Apple과 Google의 OS 통합형 에이전트가 빠르게 좋아지거나, 상거래 사업자가 자동 접근을 제한하면 Meta의 행동 반경은 좁아질 수 있다.
- 초기 유통력은 강하게 확인됨.
- 다만 제3자 추정치이며, 장기 유지율과 유료 전환은 아직 별개.
- 기업가치에는 사용량보다 매출 기여와 비용 구조가 더 중요.
- OS 권한과 기기 통합에서는 상대적으로 불리.
- 관심사, 소셜 관계, 광고 반응 데이터에서는 다른 강점 보유.
- 같은 ‘AI 에이전트’라도 승부처가 완전히 같지는 않음.
- AI를 별도 앱이 아니라 기존 대화 흐름에 넣을 수 있음.
- 상담, 주문, 예약, 재구매 등 기업 과금으로 연결하기 쉬운 구조.
- 다만 국가별 WhatsApp 점유율 차이는 변수.
- 유지율이 빠르게 하락하거나 거래 실행 오류가 높을 때.
- 광고 개선 효과보다 AI 인프라 비용이 더 빨리 늘 때.
- Apple · Google의 시스템 통합형 에이전트가 소비자 행동의 앞단까지 장악할 때.
체크 포인트
인사이트 타임스 편집부