이익률(Profit Margin)
이 주제의 기사 27편. 최신 기사부터.
2026년 11월 4편
AI로 매출 10% 늘었는데 주가는 하락, 톰슨로이터가 보여준 소프트웨어 투자의 함정
AI가 고객의 업무를 빠르게 처리할수록 소프트웨어 기업은 더 많은 돈을 벌까? 톰슨로이터의 실적은 AI의 진짜 경쟁력이 기술 자체보다 고객이 기꺼이 지불하는 가치와 남는 이익에 달려 있음을 보여준다.
AMD 데이터센터 매출 97% 폭증, 그런데 현금흐름은 왜 64% 줄었을까?
AMD의 3분기 실적에서 가장 인상적인 숫자는 데이터센터 매출 증가율 97%다. 그러나 투자자에게 더 중요한 숫자는 따로 있다. 조정 EPS는 74% 증가했지만, 잉여현금흐름(FCF)은 전년 대비 약 64% 감소했다.
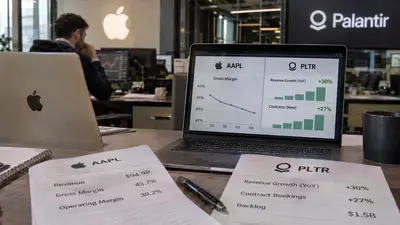
애플과 팔란티어, 호실적 뒤에 숨은 두 가지 질문
애플은 매출을 얼마나 이익으로 남길 것인가. 팔란티어는 폭발적인 성장을 얼마나 오래 이어갈 것인가.
앤트로픽의 1,236조 원짜리 약속, 진짜 수혜자는 따로 있다
앤스로픽으로 읽는 AI 투자의 본질. 성능 경쟁을 넘어 가격 결정력, 업무 장악력, 현금흐름을 봐야 한다.
2026년 10월 19편
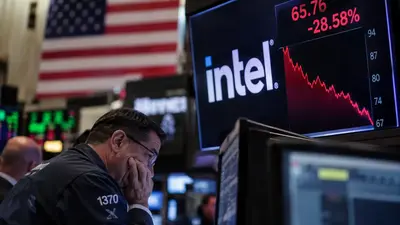
인텔 -28.58% 폭락, AI는 잘나가는데 왜 주가는 1974년 이후 최악이었을까?
인텔의 데이터센터·AI 매출은 78% 급증했지만, 주가는 하루 만에 28.58% 폭락했다. 문제는 AI 수요 부족이 아니었다. AI 호황이 메모리 가격을 끌어올리면서 오히려 PC 시장을 압박하는 역설이 나타났다.
아마존은 AI 사업이 잘되는데 왜 주가가 폭락했을까?
아마존의 2026년 3분기 실적은 숫자만 보면 나쁘지 않다. AWS 매출은 39% 증가했고, 회사 전체 영업이익률은 사상 최고인 13.9%를 기록했다. 그런데 주가는 정규장에서 4.25% 하락한 뒤, 실적 발표 이후 시간외에서도 약 6~7% 추가 하락했다.
삼성전자는 반도체로 106조원을 벌고, 스마트폰은 적자였다. 왜?
10월 29일 삼성전자가 발표한 2026년 3분기 확정 실적은 매출 195.3조원, 영업이익 107.4조원이다. 영업이익률은 약 55.0%로, 삼성전자 발표에 따르면 글로벌 기술기업 최초의 분기 영업이익 100조원 돌파다.
오라클, AI에 쏟아부은 돈은 언제 돌아올까? 2029년 현금흐름 300억달러 목표
오라클이 AI 데이터센터에 투자한 돈을 언제부터 현금으로 회수할 수 있을지 구체적인 시간표를 제시했다. 2028회계연도 하반기 잉여현금흐름 흑자 전환, 2029회계연도 300억달러 이상이 목표다. 이제 투자자가 확인할 것은 데이터센터를 얼마나 많이 건설하느냐보다, 실제 운영에서 얼마나 많은 현금을 남기느냐다.
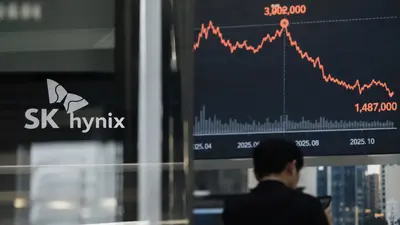
SK하이닉스 사상 최대 실적, 반토막 난 주가 이제 반등?
AI 메모리의 초과이익은 얼마나 오래 지속되고, 얼마나 주주에게 돌아갈까
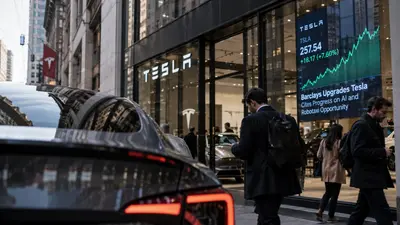
테슬라는 왜 급등했을까? 바클레이스가 450달러를 제시한 이유
SpaceX 합병 기대가 주가를 움직였다. 하지만 상승세가 이어질지는 로보택시의 수익화와 현금흐름이 결정한다.
테슬라는 AI 투자비를 50억달러 이상 줄였다. 좋은 일일까, 나쁜 일일까?
현금은 지켰지만, 성장의 시간표에는 물음표가 생겼다. 테슬라의 투자 축소를 이해하려면 얼마나 아꼈는지가 아니라 무엇을 늦췄는지를 봐야 한다.
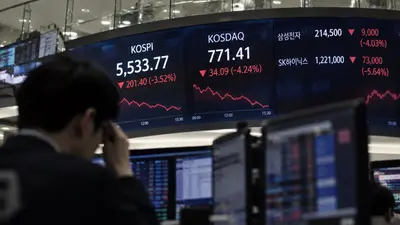
AI 서버는 잘 팔리는데 반도체주는 급락…삼성전자·SK하이닉스, 무엇이 문제인가
AI 서버 수요는 예상보다 강했다. 그런데 삼성전자와 SK하이닉스는 하루 만에 각각 4.03%, 5.64% 급락했다. 수요가 꺾인 것일까, 아니면 시장이 기업 실적보다 다른 위험을 먼저 반영하기 시작한 것일까.
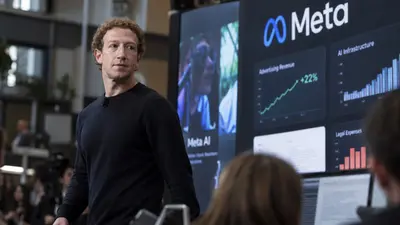
메타 3분기 실적, 광고는 26% 성장했는데 현금흐름은 적자 - AI 투자 1,450억달러의 승부수
매출은 시장 예상치를 넘어섰고, 법률비용을 제외한 주당순이익도 기대 이상이었다. 하지만 영업이익률은 반토막 났고, 잉여현금흐름은 적자로 돌아섰다. 메타는 이제 광고로 돈을 잘 버는 기업에서, 그 돈을 AI에 얼마나 효율적으로 투자하는지 증명해야 하는 기업으로 바뀌고 있다.
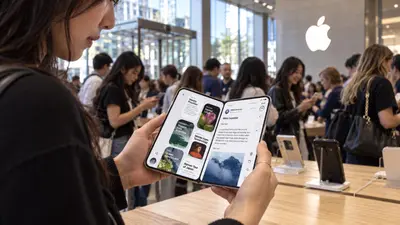
아이폰 듀오, 3개월 대기열의 진짜 의미 - 수요 폭발인가, 공급 병목인가
사전예약 몇 분 만에 배송이 2027년 1월로 밀렸다. 분명 강한 출발이다. 그러나 투자자가 봐야 할 것은 ‘품절’이라는 한 단어가 아니라, 1,999달러짜리 새 폼팩터에 실제 수요가 얼마나 존재하는지와 애플이 그 수요를 얼마나 빨리 매출로 바꿀 수 있는지다.
앤트로픽, 드디어 흑자 냈는데 투자자들은 왜 불안해할까
3분기 매출 168억 달러, 성장률 145%에서 45%로 둔화. AI 산업의 진짜 시험은 성장 속도가 아니라 수익성의 지속 가능성
TSMC가 AI 반도체의 미래를 다시 증명했다. 그런데 주가는 왜 하락했을까?
3분기 실적은 예상을 넘었고, 4분기 성장률은 더 높아진다. AI 투자 사이클의 실체와 주식시장의 불안을 구분해서 볼 때다.
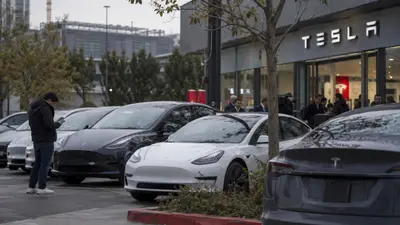
테슬라 3분기 실적, 판매 회복 다음은 이익이다
48만 6,532대 인도로 시장 기대를 웃돈 테슬라. 10월 21일 실적에서 확인할 핵심은 자동차 마진, 에너지 수익성, AI 투자와 현금흐름의 균형이다.
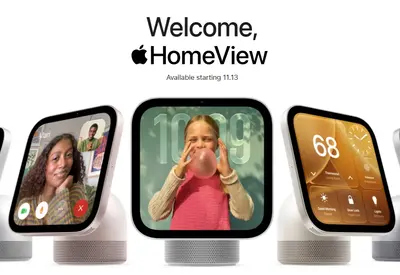
애플 HomeView 공개, 299달러짜리 홈 허브가 애플의 새로운 성장동력이 될 수 있을까
애플이 10월 13일 공개한 신제품 HomeView의 가격은 299달러다. 아이폰처럼 개인이 들고 다니는 기기가 아니다. 집 안에 놓고 가족이 함께 사용하는 7인치 스마트 디스플레이다.
마이크론의 18% 조정, AI 메모리 슈퍼사이클은 끝났을까
마이크론은 분기 매출 542억 달러를 냈지만 주가는 6월 고점보다 약 18% 내려왔다. 메모리 업종은 실적이 가장 좋을 때 주가가 먼저 약해진 적이 많다. 이번에는 장기계약과 AI 수요가 그 공식을 바꿀 수 있는지, 숫자로 따져 본다.
삼성 107조, TSMC 매출 50% 증가. AI 반도체는 역대급인데 왜 주가는 떨어졌나
AI 반도체 슈퍼사이클은 아직 꺾이지 않았다. 다만 시장의 질문은 달라졌다. 얼마나 성장하느냐보다, 지금의 막대한 이익을 얼마나 오래 지킬 수 있느냐.

13.7GWh의 역설 테슬라 에너지는 꺾인 것이 아니라 ‘기대의 속도’가 너무 빨랐다
Q2에는 배포량이 살아났지만 마진이 무너졌고, Q3에는 역대급 배포량을 기록하고도 시장 기대에 못 미쳤다. 지금 봐야 할 것은 AI 전력 수요의 크기가 아니라 그 수요가 Tesla의 매출과 이익으로 전환되는 속도다.
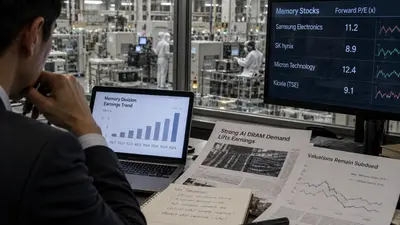
마이크론 87% 마진에도 P/E 6배 메모리 리레이팅은 ‘다음 불황’에서 결정된다
사상 최고 실적만으로는 시장의 의심을 지울 수 없다. 메모리가 정말 원자재형 경기순환주에서 장기계약 기반의 AI 인프라 산업으로 바뀌었다면, 그 증거는 호황의 최고점이 아니라 다음 조정기의 이익 바닥에서 드러난다.
테슬라 자동차, 2년의 역성장 끝이 보인다
3분기 인도량은 시장 예상보다 약 3만 대 많았다. 하지만 더 중요한 숫자는 311,449대 다. 테슬라가 4분기에 이만큼 인도하면 2024년과 2025년의 2년 연속 연간 판매 감소를 끝낸다. 이제 투자자가 확인할 것은 판매량이 아니라 그 판매가 마진과 현금으로 연결되는가 다.
2026년 9월 4편
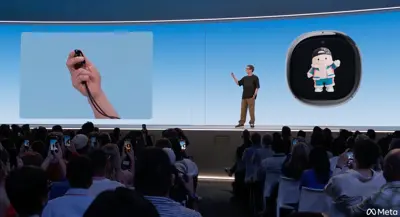
Meta Muse의 진짜 승부처 AI 앱 1위보다 광고와 거래 전환이 중요하다
Muse가 보여준 것은 Meta가 AI 시대의 운영체제를 차지했다는 증거가 아니다. 더 현실적인 질문은 따로 있다. Instagram, Facebook, WhatsApp에서 만들어지는 관심과 관계를 실제 구매와 예약, 기업 매출로 얼마나 바꿀 수 있느냐다.
AI가 말을 덜 할수록 더 싸진다 - Jev가 보여준 ‘판단 모델’의 투자 함의
TypeSafe AI가 공개한 Jev는 더 잘 쓰는 챗봇이 아니다. 오히려 반대다. 문장을 길게 생성하는 능력을 포기하고, 소프트웨어가 바로 실행할 수 있는 확률, 선택, 점수에 집중한다. 이 접근이 중요한 이유는 AI 산업의 다음 경쟁축이 “누가 가장 똑똑한 모델을 만드느냐”에서 “누가 지능을 가장 싸고 빠르게 소프트웨어 안에 심느냐”로 넓어질 수 있기 때문이다.
AI의 진짜 전환점은 AGI가 아니라 ‘흑자’일 수도 있다
Anthropic이 투자자들에게 2분기 연속 조정 영업이익 흑자를 예상한다고 알린 것으로 전해졌습니다. 사실이라면 AI 모델 회사는 GPU 비용 때문에 영원히 돈을 벌기 어렵다는 가설에 첫 균열이 생깁니다. 이제 AI 투자에서 가장 중요한 질문은 모델이 얼마나 똑똑한가가 아니라, 그 지능을 팔아서 실제 얼마를 남기는가입니다.
애플의 첫 폴더블이 주가를 못 올린 이유: 1,999달러보다 중요한 건 마진이다
iPhone Duo는 애플의 제품 전략에는 큰 변화다. 그러나 투자자에게 더 중요한 질문은 “몇 대 팔릴까”가 아니다. 2,000달러짜리 새 아이폰이 전체 ASP를 얼마나 끌어올리고, 그 상승분이 메모리·폴더블 부품 원가를 이긴 채 EPS로 남느냐가 핵심이다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.