애플의 첫 폴더블이 주가를 못 올린 이유: 1,999달러보다 중요한 건 마진이다
iPhone Duo는 애플의 제품 전략에는 큰 변화다. 그러나 투자자에게 더 중요한 질문은 “몇 대 팔릴까”가 아니다. 2,000달러짜리 새 아이폰이 전체 ASP를 얼마나 끌어올리고, 그 상승분이 메모리·폴더블 부품 원가를 이긴 채 EPS로 남느냐가 핵심이다.
20초 핵심
제품은 새로웠지만, 투자 논리는 아직 새롭지 않았다
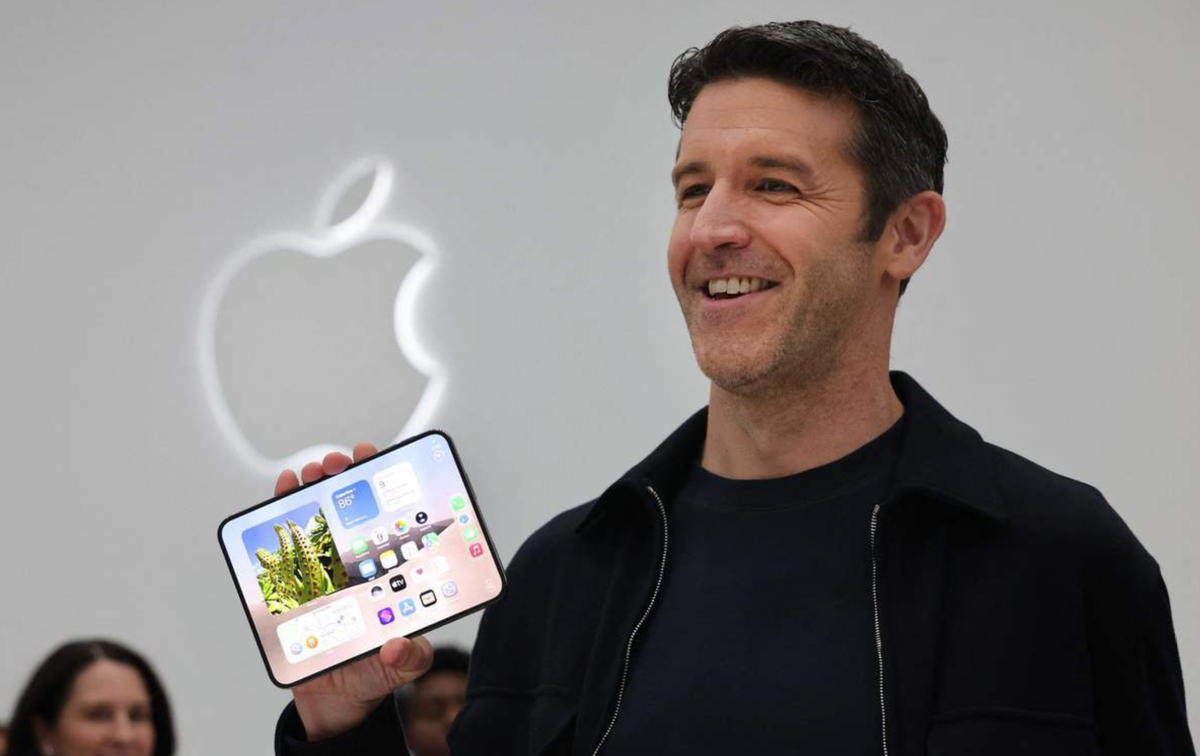
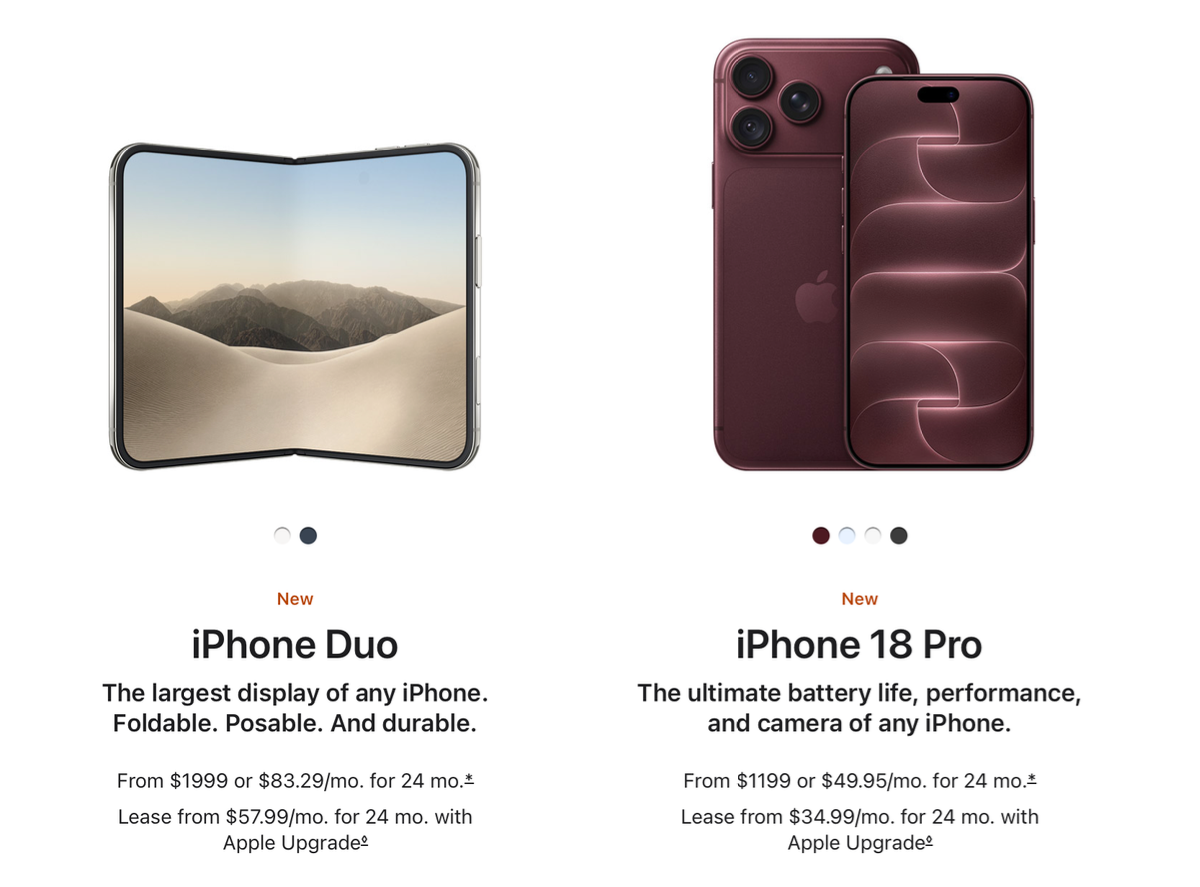
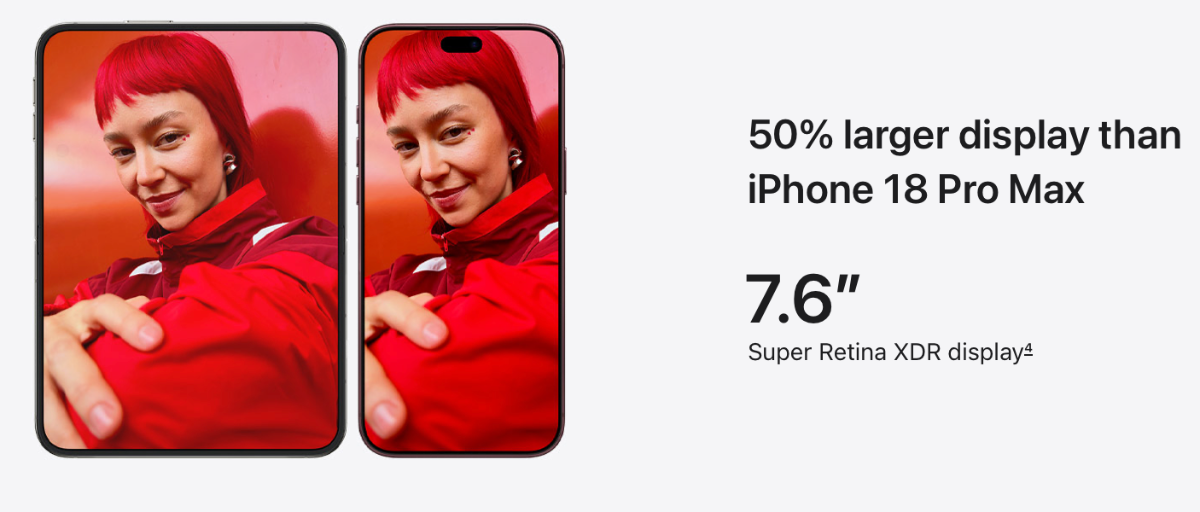
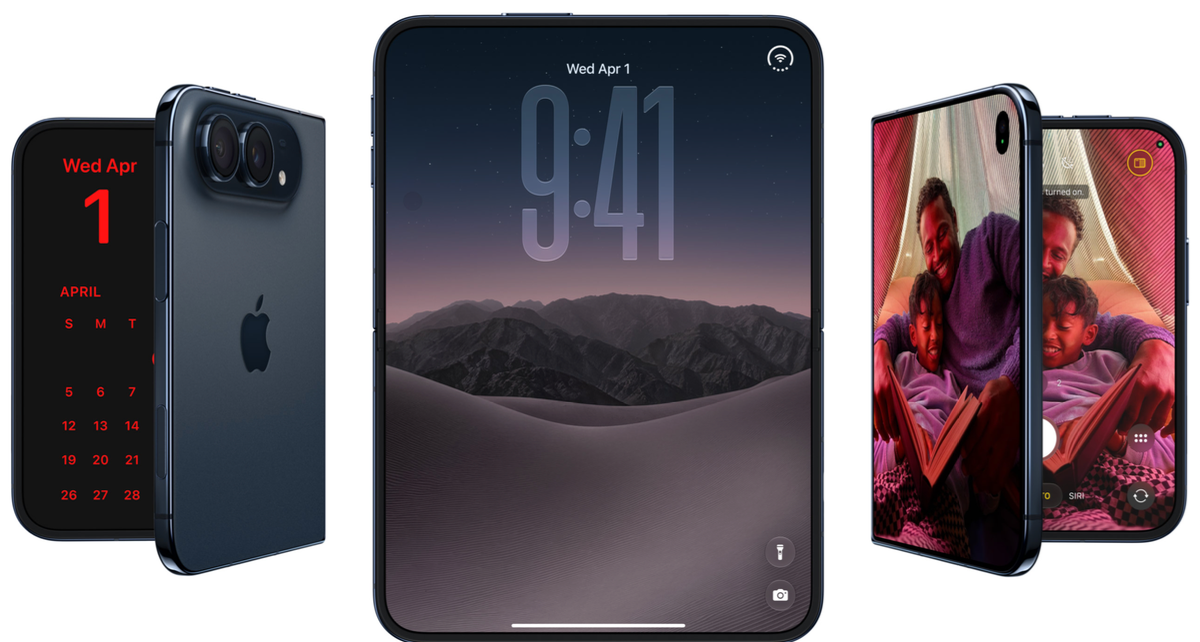
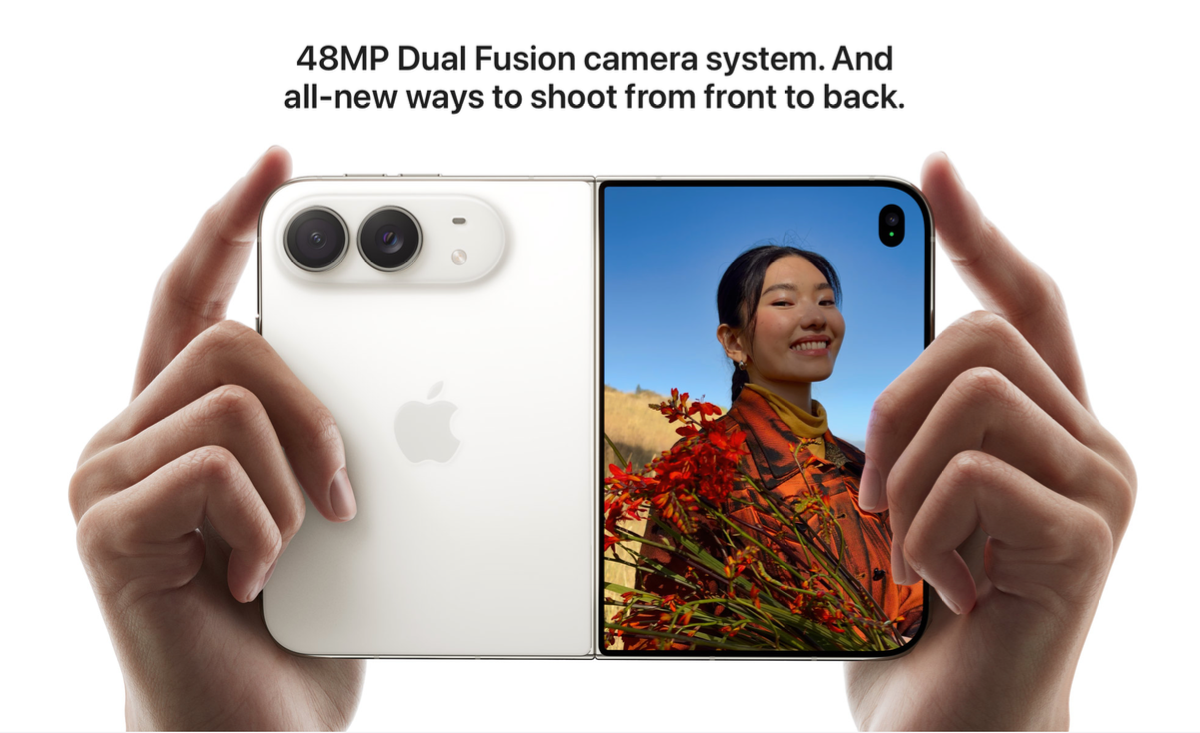
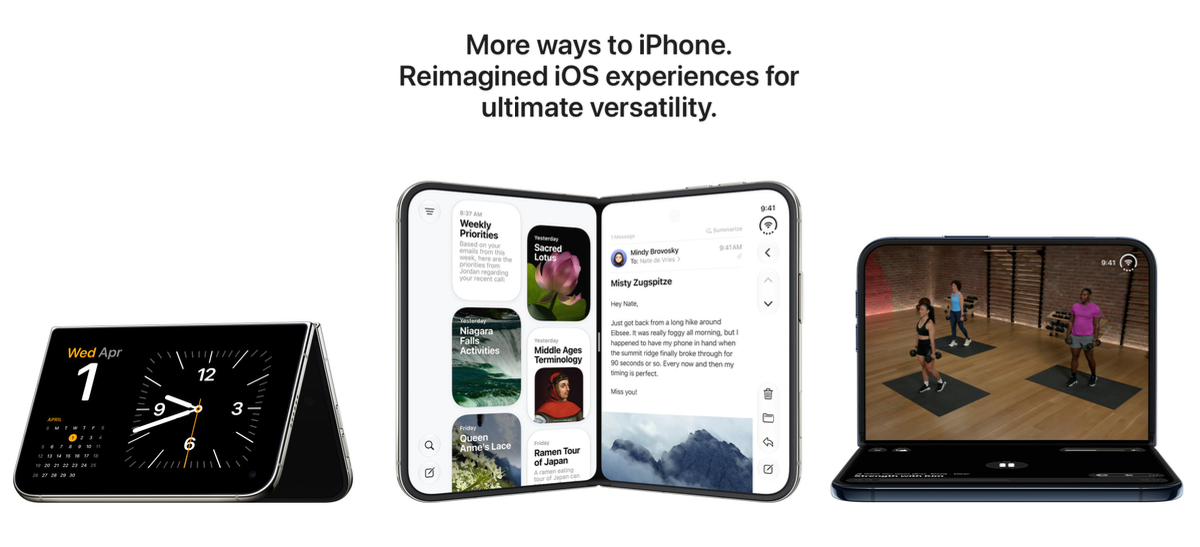
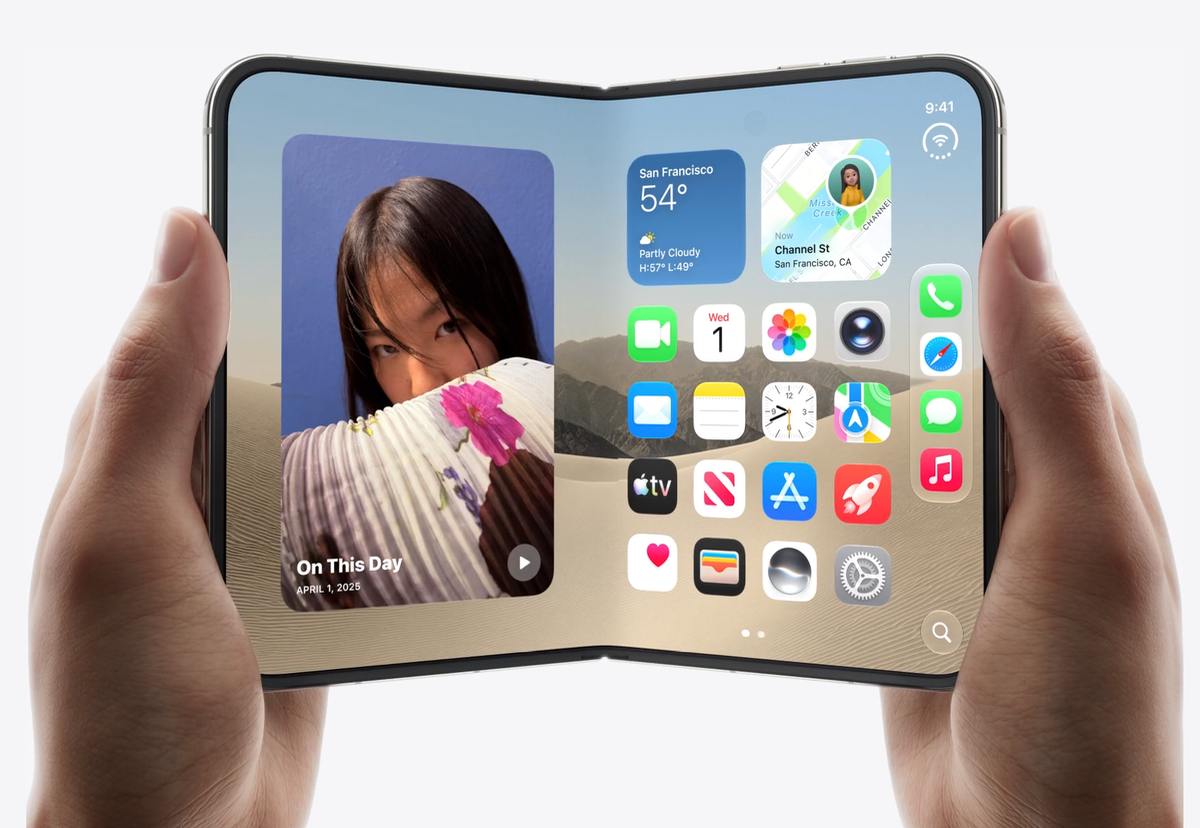
9월 9일 애플은 신임 CEO 존 터누스의 첫 대형 무대에서 iPhone Duo를 공개했다. 접으면 5.4인치, 펼치면 7.6인치다. A20 Pro를 탑재했고, 두 앱을 동시에 띄우는 멀티태스킹과 듀얼 디스플레이를 활용한 촬영 기능을 전면에 내세웠다. 예약은 10월 16일, 판매는 10월 23일부터 시작한다.
제품만 놓고 보면 애플의 아이폰 전략에서 보기 드문 폼팩터 변화다. 하지만 주가는 315.34달러로 0.28% 하락했다. 장중 309.90달러까지 밀렸다가 낙폭을 되돌렸다. 시장이 “폴더블 아이폰이 나온다”는 사실 자체를 이미 상당 부분 알고 있었기 때문이다.
이 반응을 제품 실패로 읽을 필요는 없다. 오히려 시장의 기준이 달라졌다고 보는 편이 정확하다. 애플은 이미 약 4조달러대 시가총액을 가진 초대형 기업이다. 새로운 폼팩터 하나가 등장했다는 사실보다, 그 제품이 컨센서스 매출과 EPS를 얼마나 올려놓을지가 주가를 움직인다.
Duo의 핵심은 ‘판매대수’가 아니라 ASP다
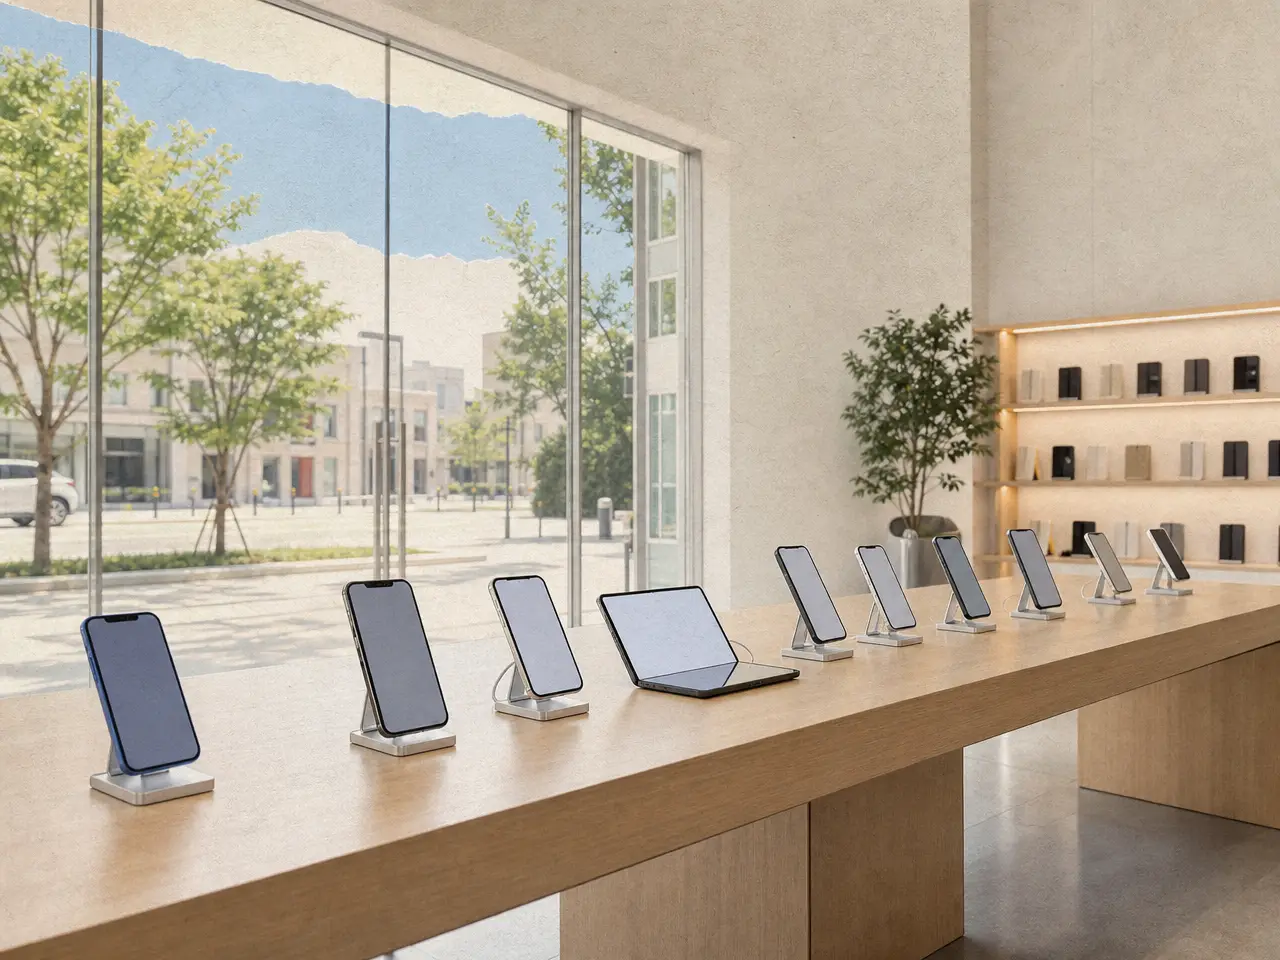
Duo는 기존 아이폰보다 훨씬 비싸다. 그래서 반드시 새로운 고객을 대거 끌어오지 않더라도 애플의 매출 구조를 바꿀 수 있다. Pro Max 고객 일부가 Duo로 이동하면 전체 아이폰 출하량이 거의 늘지 않아도 평균판매가격(ASP)은 상승한다.
이 점이 폴더블 시장점유율보다 중요하다. 외부 전망은 첫해 1,000만대 안팎에서 더 높은 수준까지 갈린다. 그러나 1,000만대를 팔았다는 숫자만으로는 투자 가치를 판단하기 어렵다. 그 가운데 얼마가 기존 Pro Max 수요의 이동인지, 안드로이드 프리미엄 고객과 장기 미교체 고객을 새로 끌어온 순증 수요인지가 더 중요하다.
애플은 이미 iPhone 18 Pro와 Pro Max 가격도 각각 100달러 올렸다. 기본형 아이폰 18은 이번 가을 라인업에서 빠졌다. 결과적으로 FY2027의 아이폰 성장 전략은 ‘대수를 많이 늘린다’보다 ‘더 비싼 제품을 더 높은 비중으로 판다’에 가깝다.
그래서 매출보다 총마진이 더 중요해졌다
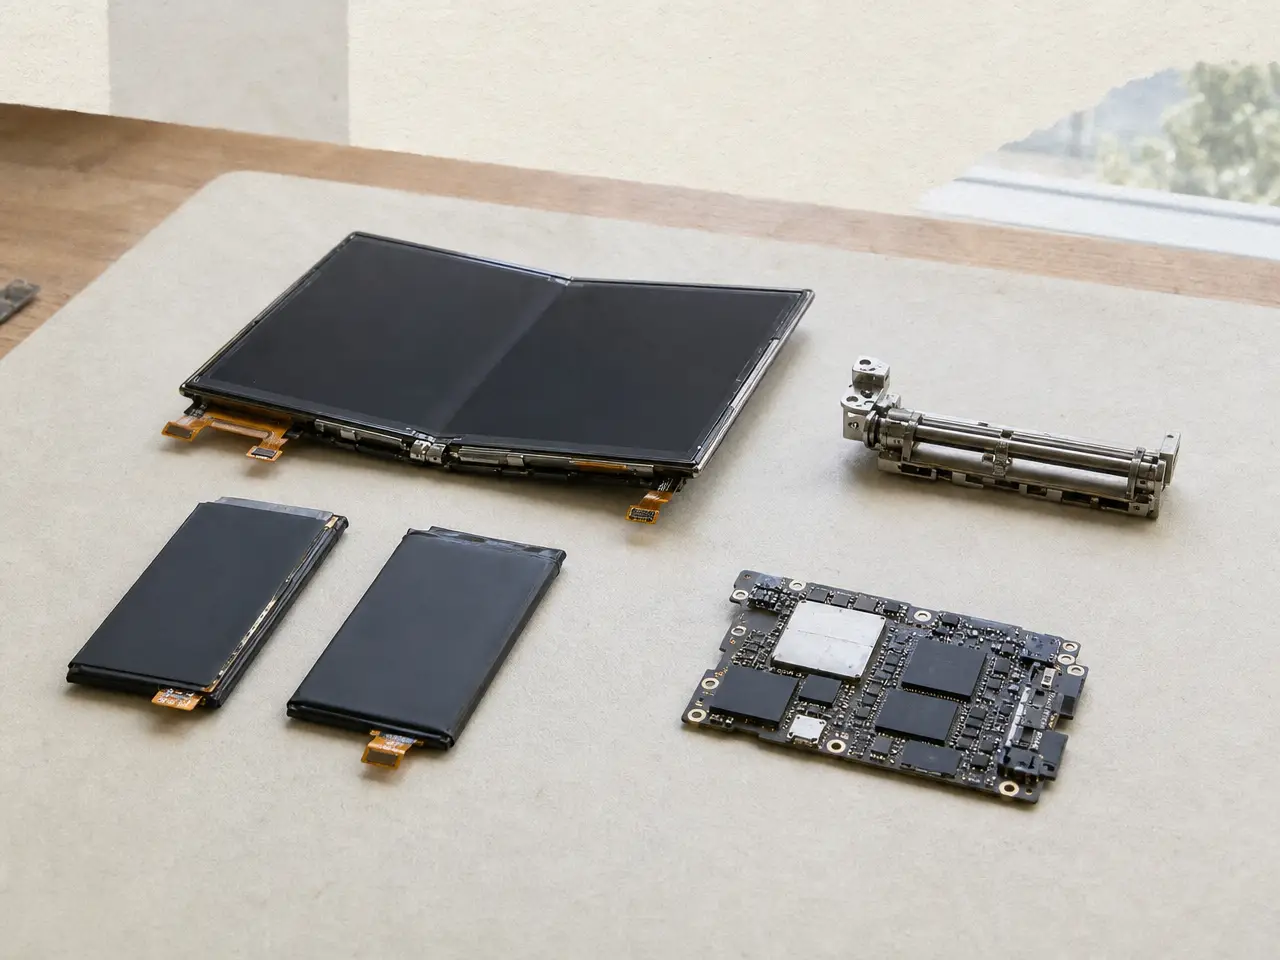
여기서 낙관론과 신중론이 갈린다. 가격과 믹스만 보면 Duo는 분명 매출에 유리하다. 하지만 폴더블 OLED, 힌지, 듀얼 배터리, 고밀도 패키징은 일반 아이폰보다 원가가 무겁다. 여기에 AI 데이터센터 투자로 촉발된 메모리 가격 상승까지 겹쳤다.
Morningstar는 애플의 가격 인상 효과를 반영해 FY2027 매출 추정치를 4.5% 올렸지만, 같은 해 총마진 추정치는 100bp 낮췄다. 이 숫자가 현재 애플 투자 논리를 가장 잘 보여준다. 매출은 올라가는데 이익률이 함께 좋아진다는 보장은 없다.
애플이 Duo를 1,999달러에 맞춘 것도 같은 양면성을 가진다. 2,000달러라는 심리적 경계선을 넘지 않아 초기 수요에는 유리하다. 반대로 부품 원가 상승을 가격에 전부 전가하지 않았다면 애플이 비용 일부를 떠안아야 한다. 소비자에게 좋은 가격이 반드시 주주에게 가장 좋은 가격은 아니다.
애플의 ‘늦게 들어가 표준을 다시 쓰는’ 전략은 이번에도 통할까
애플은 폴더블 시장을 만든 회사가 아니다. 삼성과 화웨이는 수년 동안 힌지, 주름, 화면 비율, 내구성 문제를 먼저 겪었다. 애플은 그 시행착오가 축적된 뒤 들어왔다. 아이패드와 애플워치, 에어팟에서 여러 차례 반복했던 방식이다.
다만 “애플은 항상 늦게 들어와 이긴다”는 공식으로 일반화하면 위험하다. 비전 프로처럼 제품의 완성도와 시장 지배력은 별개의 문제일 수 있다. 폴더블 스마트폰 자체가 여전히 전체 스마트폰에서 작은 카테고리라는 점도 남아 있다.
Duo가 성공하려면 애플이 기존 폴더블보다 더 잘 접는 것만으로는 부족하다. 펼쳤을 때의 7.6인치 화면이 실제로 더 많은 작업과 콘텐츠 소비를 만들고, 사용자가 매달 더 높은 할부금을 지불할 이유를 만들어야 한다. 결국 하드웨어 혁신이 사용 시간과 서비스 매출, 교체 수요까지 연결돼야 한다.
iPhone Duo는 애플에 새로운 ‘성장 제품’이라기보다 새로운 ‘가격대’를 열어주는 제품으로 보는 편이 더 정확하다. 이 제품이 1,000만대 안팎만 팔려도 폴더블 시장 판도는 크게 바뀔 수 있다. 그러나 애플 전체 기업가치를 다시 평가하려면 조건이 더 까다롭다.
첫째, Duo가 Pro Max 수요를 단순 이동시키는 데 그치지 않고 아이폰 전체 ASP를 의미 있게 높여야 한다. 둘째, 메모리와 폴더블 부품비 상승에도 제품 총마진이 예상보다 덜 훼손돼야 한다. 셋째, 넓어진 화면과 Apple Intelligence가 서비스·앱 사용량 증가로 연결돼야 한다.
따라서 9월 9일의 -0.28%는 시장이 Duo를 싫어했다는 신호라기보다, “멋진 제품은 확인했으니 이제 숫자를 보여달라”는 반응에 가깝다. 애플 주가의 다음 단계는 폴더블의 존재가 아니라 FY2027 실적 추정치 상향이 결정한다.
- 폴더블 시장에는 매우 큰 숫자다.
- 하지만 애플 전체로 보면 기존 아이폰 고객의 이동 비중을 빼고 봐야 한다.
- 그래서 판매대수보다 아이폰 ASP와 전체 매출의 순증 폭이 더 중요하다.
- 폴더블 디스플레이·힌지·배터리 구조 자체가 일반 아이폰보다 비싸다.
- 메모리 가격 상승까지 겹치면 높은 판매가격만으로 원가 증가를 모두 상쇄하지 못할 수 있다.
- 완제품 경쟁에서는 애플이 프리미엄 폴더블의 기준을 다시 정할 가능성이 있다.
- 반면 부품 공급망에서는 한국 기업이 패널·메모리 수요 확대의 수혜를 받을 수 있다.
- 즉 삼성전자 완제품 사업과 한국 부품 산업의 이해관계는 같지 않다.
- Duo가 예상보다 훨씬 큰 순증 수요를 만들어 안드로이드 프리미엄 고객까지 흡수하는 경우다.
- 반대로 초기 수요가 공급 부족 착시였고, 정상 재고 구간에서 판매가 빠르게 둔화되면 낙관론은 약해진다.
체크 포인트
인사이트 타임스 편집부