밸류에이션(Valuation)
지금 주가가 그 회사의 실적 대비 어느 정도인지를 재는 일이다. PER, PSR, EV/EBITDA처럼 무엇으로 나누느냐에 따라 보이는 그림이 달라진다.
AMD가 1조달러를 넘은 날, 시장은 GPU보다 CPU를 다시 보기 시작했다
AMD 주가가 사상 처음 시가총액 1조달러를 넘었다. 이번 랠리의 핵심은 단순한 ‘엔비디아 대항마’ 기대가 아니다. AI가 챗봇에서 에이전트로 이동하면서 데이터센터의 CPU 수요가 다시 커지고, AMD가 CPU·GPU·네트워킹을 묶는 종합 AI 인프라 업체로 재평가받기 시작했다는 데 있다.
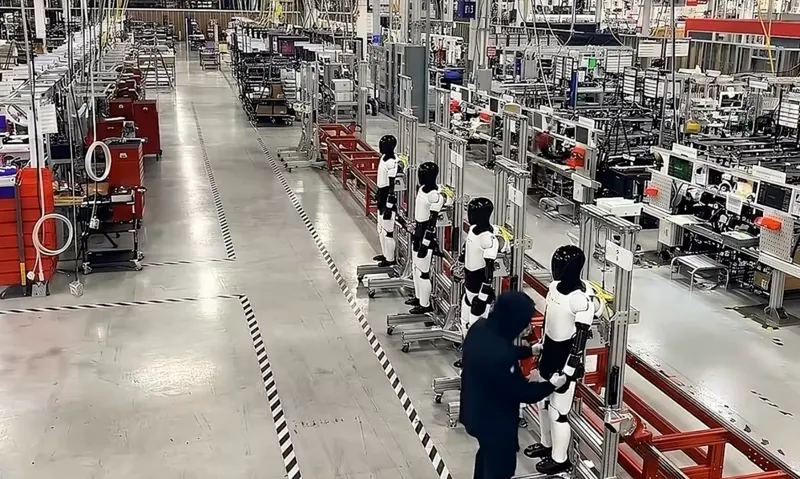
휴머노이드 로봇은 지난해 전 세계에서 겨우 7,000대 팔렸다
Tesla Optimus, Unitree, Figure의 영상을 보다 보면 휴머노이드 시대가 이미 시작된 것처럼 느껴진다. 그런데 2025년 실제 세계 판매량은 약 7,000대였다. 더 중요한 것은 그중 상당수가 사람 대신 일하는 로봇이 아니라, 로봇을 더 잘 일하게 만들기 위한 연구와 AI 행동 데이터 수집에 쓰였다는 점이다.
#1. 가격은 고원에 들어섰지만 부족은 끝나지 않았다 - 9월4주, 메모리 슈퍼사이클 피크 점검
메모리 가격은 아직 오르고 있다. 다만 중요한 것은 이제 가격의 방향이 아니라 상승 속도다. 2026년 초 폭등하던 DRAM 가격의 기울기는 크게 낮아졌고 PC와 스마트폰에서는 수요 파괴가 나타났다. 반대로 AI 서버, HBM, 서버 DRAM은 여전히 공급이 부족하다. 지금은 ‘사이클 종료’보다 ‘고원 진입 여부’를 가려야 하는 구간에 가깝다.
중국은 EUV 없이 어디까지 갈 수 있을까
CXMT가 11.95nm급 DRAM 미세화를 quadruple patterning으로 밀어붙였다. 이 사건의 핵심은 “중국이 따라잡았나”가 아니다. 최첨단 장비를 막았을 때 중국이 같은 결과에 도달하기 위해 얼마나 더 많은 공정과 비용을 치러야 하는지가 더 중요하다.
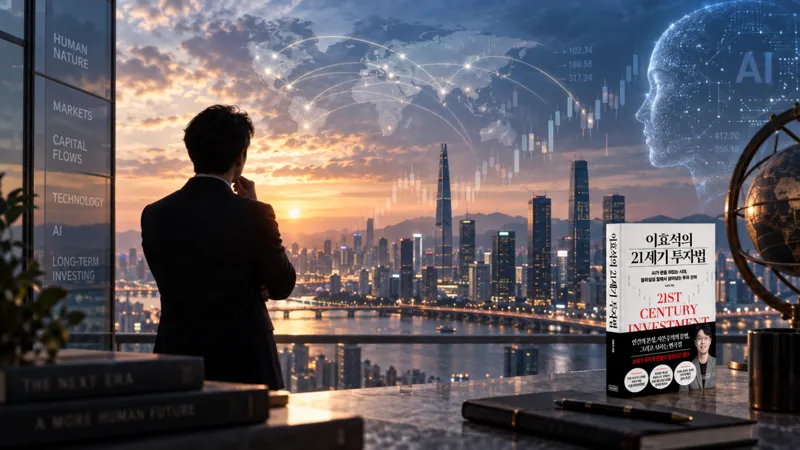
2027년 투자에서 필요한 건 예측이 아니라 ‘정렬’이다
《이효석의 21세기 투자법》을 읽고 남는 질문은 “무엇을 살까”가 아니다. 변하지 않는 인간을 경계하면서, 빠르게 이동하는 가치와 병목에 얼마나 잘 올라타고 있는가다.
Anthropic IPO, 매출 1천억달러보다 더 중요한 숫자는 2조달러다
Claude를 만든 Anthropic의 성장 속도는 놀랍다. 하지만 개인 투자자에게 더 중요한 질문은 “얼마나 빨리 크는가”가 아니다. 2조달러라는 가격을 정당화할 만큼 오래 성장하고, GPU와 데이터센터 비용을 뺀 뒤 실제 현금을 얼마나 남길 수 있는가 다.
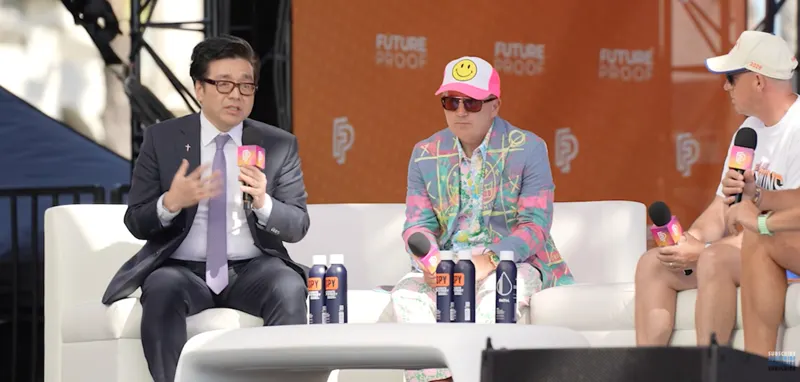
AI 랠리의 진짜 질문은 버블이 아니라 ‘이익이 CAPEX를 따라오느냐’다
톰 리와 댄 아이브스의 최신 시장 낙관론을 그대로 받아들이기보다, 무엇이 실제 데이터로 확인되고 무엇이 아직 전망인지 분리해 봤다. 결론은 단순하다. AI의 크기보다 중요한 것은 이제 수익화의 속도다.
AI 감속론이 반도체를 강타했고, 미국 10년물은 결국 5%를 넘었다
S&P 500은 0.48% 하락했지만 반도체는 5.86% 무너졌다. 중요한 것은 지수의 낙폭이 아니라 시장이 무엇을 먼저 팔았는가다. AI 개발 속도 논쟁은 반도체의 이익 기대를 건드렸고, 10년물 5%는 그 기대에 적용하는 할인율까지 높였다.
유가 $110, 10년물 5% — 성장주의 할인율이 다시 올라간다
브렌트유는 장중 $109.97까지 치솟았고 미국 10년물 국채금리는 5% 문턱을 시험했다. 중요한 것은 숫자 자체보다, 유가발 인플레이션 우려가 전 세계 채권금리를 한꺼번에 밀어 올리고 있다는 점이다.
금리가 오르면 빅테크가 망한다? 주가는 이자비용보다 ‘할인율’에 먼저 반응한다
장기투자자가 봐야 할 것은 기준금리의 방향 하나가 아니다. 금리가 기업의 이익을 깎는지, 미래 현금흐름의 현재가치를 낮추는지, 그리고 인하가 연착륙의 결과인지 침체의 결과인지를 구분해야 한다.
애플의 첫 폴더블이 주가를 못 올린 이유: 1,999달러보다 중요한 건 마진이다
iPhone Duo는 애플의 제품 전략에는 큰 변화다. 그러나 투자자에게 더 중요한 질문은 “몇 대 팔릴까”가 아니다. 2,000달러짜리 새 아이폰이 전체 ASP를 얼마나 끌어올리고, 그 상승분이 메모리·폴더블 부품 원가를 이긴 채 EPS로 남느냐가 핵심이다.
삼성전자와 SK하이닉스, 지금 정말 너무 싼 걸까
노무라의 강한 매수 논리는 메모리 가격이 더 오른다는 데서 끝나지 않는다. AI가 메모리를 경기민감 부품에서 전략적 인프라로 바꾸고 있다면, 시장이 두 회사를 평가하는 공식도 달라져야 한다는 주장이다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.