중국은 EUV 없이 어디까지 갈 수 있을까
CXMT가 11.95nm급 DRAM 미세화를 quadruple patterning으로 밀어붙였다. 이 사건의 핵심은 “중국이 따라잡았나”가 아니다. 최첨단 장비를 막았을 때 중국이 같은 결과에 도달하기 위해 얼마나 더 많은 공정과 비용을 치러야 하는지가 더 중요하다.
20초 핵심
최첨단 장비를 막았더니, 중국은 더 복잡한 길을 택했다
CXMT는 9월 20일 허페이 World Manufacturing Convention에서 5세대 DRAM 기술 플랫폼의 양산 진입을 발표했다. 회사 설명에 따르면 메모리 셀의 핵심 구조 간격은 11.95nm까지 줄었고, 새 플랫폼으로 만든 24Gb LPDDR5X 제품은 기존 동급 제품보다 칩당 저장용량이 50% 크다.
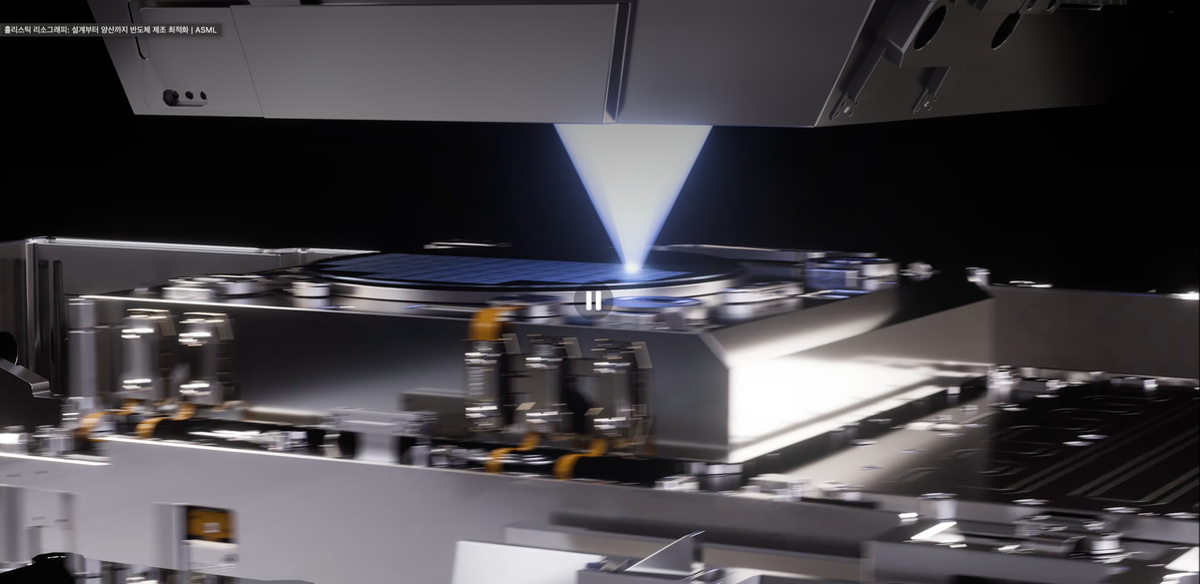
방법은 quadruple patterning이다. 여기서 한 가지는 정확히 이해할 필요가 있다. 이 용어가 단순히 “같은 회로를 네 번 노광한다”는 뜻은 아니다. 실제 공정에서는 증착, 식각, spacer 형성, 정렬 같은 여러 단계를 조합해 한 번의 노광으로 만들기 어려운 더 촘촘한 패턴을 구현한다.
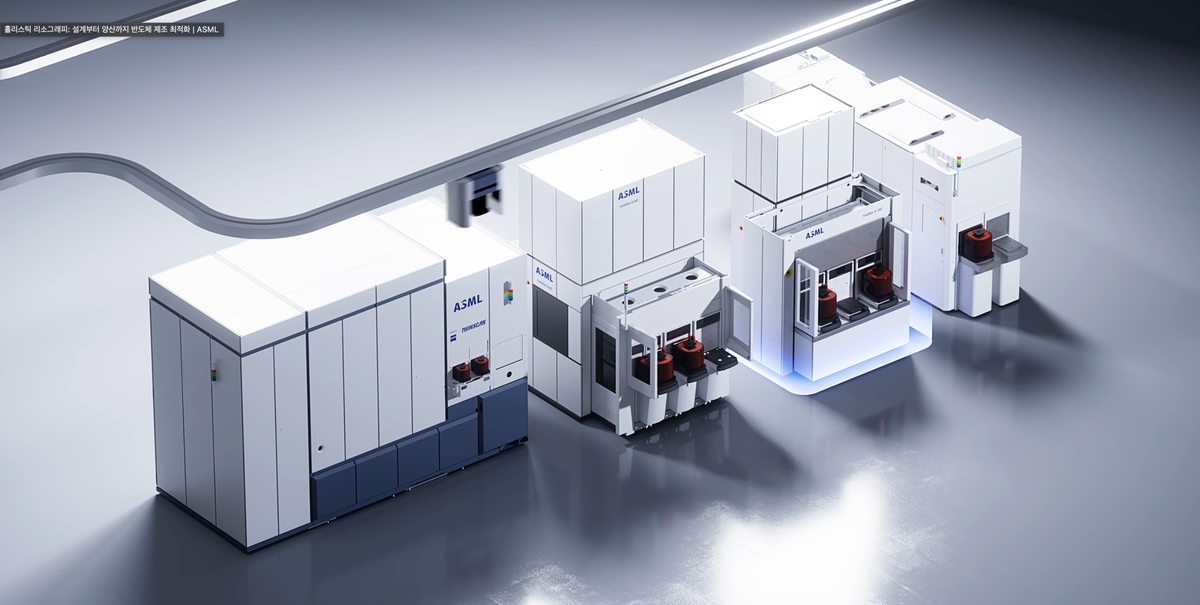
이 접근법 자체는 새롭지 않다. ASML도 EUV가 상용화되기 전 업계가 double patterning과 multiple patterning을 이용해 immersion DUV의 해상도 한계를 넘어섰다고 설명한다. 문제는 갈수록 overlay, 즉 여러 패턴을 얼마나 정확히 포개느냐가 어려워지고 비용도 커진다는 점이다.
EUV가 주는 길
Multi-patterning이 주는 길
Applied Materials는 advanced patterning에서 반복 공정이 늘수록 시간, 에너지, 소재 사용량과 제조비가 증가하고, 정렬 오차가 수율 저하로 이어질 수 있다고 설명한다. 결국 “EUV가 없으면 미세화가 불가능하다”보다 정확한 표현은 “EUV가 없으면 같은 미세화를 더 비싸고 어렵게 만들어야 할 가능성이 커진다”에 가깝다.
그래서 수출통제는 실패한 것일까
그렇게 단정하기는 어렵다. 중국은 2019년 이후 ASML의 EUV 장비를 받지 못하고 있지만, CXMT는 DUV와 multi-patterning을 조합해 미세화를 계속 진행하고 있다. 이것만 보면 기술 봉쇄가 중국의 발전을 완전히 멈추지는 못했다.
하지만 수출통제의 효과를 “칩을 아예 못 만들게 했는가”로만 평가하면 핵심을 놓친다. 첨단 제조에서 중요한 것은 cost per bit, wafer throughput, 수율, 장비 투자액, 공정시간이다. 같은 성능의 DRAM을 만들더라도 더 많은 장비와 공정시간이 필요하고 양품률이 낮다면, 대량생산에서 그 차이는 매우 큰 비용 격차가 된다.
중국이 칩을 만들 수 있느냐보다, 경쟁사와 같은 품질의 칩 한 개를 만들기 위해 얼마나 많은 자본과 시간을 투입해야 하는지가 장기 경쟁력을 결정한다.
CXMT의 Luo Xiaodong 부사장은 자사의 공정능력이 업계 최첨단 양산 node와 비슷한 수준이라고 주장했다. 그러나 현재 공개된 자료만으로는 독립적인 수율, wafer throughput, 실제 cost per bit를 확인하기 어렵다. 따라서 11.95nm라는 숫자를 삼성전자, SK하이닉스, 마이크론과 동일한 제조경제성을 확보했다는 뜻으로 읽어서는 안 된다.
오히려 먼저 흔들릴 곳은 HBM보다 범용 DRAM이다
여기서 한국과 미국의 메모리 투자자가 봐야 할 방향이 갈린다. CXMT의 이번 성과는 LPDDR5X 같은 conventional DRAM에서의 추격을 더 분명하게 만든다. 이 영역에서는 최고 성능보다 충분히 좋은 성능, 대규모 생산, 가격이 시장점유율을 빠르게 움직일 수 있다.
Reuters는 지난 7월 CXMT가 이미 세계 4위 메모리 업체로 올라섰고, Shanghai와 Hefei 신규 공장이 계획대로 진행될 경우 생산능력이 월 60만장 이상으로 두 배 넘게 커질 수 있다고 보도했다. 현재 AI 수요가 강해 메모리 공급이 빠듯한 동안에는 중국 생산능력 확대가 곧바로 가격 붕괴로 이어지지 않을 수 있다. 그러나 공급부족이 완화되는 시점에는 이 생산능력이 범용 DRAM의 가격결정력을 흔드는 변수가 될 수 있다.
반면 HBM은 더 높은 산이다. Reuters는 CXMT의 HBM이 선두 업체보다 약 두 세대 뒤처져 있다고 복수의 소식통을 인용해 보도했다. HBM은 DRAM 셀만 잘 만드는 것으로 끝나지 않는다. TSV, 적층 수율, 고속 I/O, 열관리, advanced packaging이 동시에 필요하다. SK하이닉스 역시 HBM 경쟁력의 핵심으로 TSV, MR-MUF와 차세대 hybrid bonding 같은 패키징 기술을 강조하고 있다.
| 봐야 할 항목 | CXMT 진전이 의미하는 것 | 아직 확인되지 않은 것 |
|---|---|---|
| 미세화 | 11.95nm feature spacing 구현 발표 | 동일 node에서의 실제 양산 수율과 공정 안정성 |
| 웨이퍼 효율 | gross die 최소 50% 증가 주장 | good die 수, 즉 최종 양품 생산량 증가폭 |
| 원가 | die density 상승은 원가 절감에 유리 | multi-patterning 추가 공정까지 반영한 cost per bit |
| HBM | 기초 DRAM 공정 역량은 개선 | TSV, 적층, 열관리, 패키징 수율에서 선두권 추격 속도 |
이번 발표를 “중국이 EUV 없이 선두를 따라잡았다”와 “EUV가 없으니 결국 못 따라온다” 중 하나로 읽을 필요는 없다. 둘 다 지나치게 단순하다.
현재 확인되는 모습은 기술격차가 사라지는 것이 아니라, 격차의 형태가 바뀌는 과정 에 가깝다. 중국은 장비 격차를 공정 복잡성, 설비투자, 국산 장비 개발, 대규모 생산능력으로 메우고 있다. 미국의 수출통제는 이 경로를 더 어렵고 비싸게 만들지만, 발전 자체를 멈추지는 못하고 있다.
투자 관점에서는 그래서 “CXMT가 HBM에서 SK하이닉스를 언제 이길까”보다 먼저 범용 DRAM에서 중국의 추가 공급이 언제 가격결정력을 흔들기 시작할까 를 봐야 한다. AI 메모리의 고부가 영역은 당분간 기술과 패키징 진입장벽이 높지만, commodity memory는 기술격차가 완전히 사라지기 전에 가격경쟁이 먼저 시작될 수 있다.
반대로 현재의 강한 AI 서버 수요가 오래 지속되고, 선두 업체들이 HBM과 서버 DRAM으로 생산능력을 계속 이동한다면 CXMT의 증산이 당장 공급과잉을 만들지 않을 수도 있다. 결국 중국의 추격을 판단하는 기준은 “몇 nm인가”에서 “얼마나 싸고 많이, 안정적으로 만들 수 있는가”로 옮겨가야 한다.
- 일정 수준까지는 가능하다. DUV와 multi-patterning으로 더 미세한 패턴을 만들 수 있다. 다만 공정 복잡성, 정렬오차, 처리시간과 비용이 늘어날 수 있어 “만들 수 있다”와 “같은 원가로 대량생산할 수 있다”는 전혀 다른 문제다.
- 그렇게 볼 근거는 아직 부족하다. feature spacing은 중요한 기술 지표지만, 실제 경쟁력은 수율, die size, 전력효율, 공정시간, cost per bit와 고객 검증까지 함께 봐야 한다.
- 아니다. CXMT가 밝힌 것은 gross die 수다. 불량을 제외하기 전 잠재적 칩 개수이므로 실제 출하 가능한 good die 증가는 수율에 따라 달라진다.
- 당장 HBM 경쟁구도가 뒤집혔다고 보기는 어렵다. 더 현실적인 중장기 리스크는 CXMT가 conventional DRAM 생산을 크게 늘려 범용 메모리의 가격과 점유율을 압박하는 경우다. 동시에 AI 수요가 강하면 그 압력이 상당 기간 흡수될 가능성도 있다.
체크 포인트
인사이트 타임스 편집부