삼성전자와 SK하이닉스, 지금 정말 너무 싼 걸까
노무라의 강한 매수 논리는 메모리 가격이 더 오른다는 데서 끝나지 않는다. AI가 메모리를 경기민감 부품에서 전략적 인프라로 바꾸고 있다면, 시장이 두 회사를 평가하는 공식도 달라져야 한다는 주장이다.
20초 핵심
3배 PER은 ‘싸다’는 숫자가 아니라 시장의 불신을 보여준다
노무라는 9월 4일 삼성전자와 SK하이닉스에 대한 매수 의견을 유지하면서 목표주가를 각각 67만 원과 470만 원으로 제시했다. 두 종목이 고점에서 약 37% 하락했고, 2027년 예상 이익 기준 평균 PER이 약 3배에 불과하다는 것이 근거다.
PER 3배를 단순히 “싸다”고 읽으면 절반만 본 것이다. 시장은 메모리 기업의 호황 이익을 오래 인정하지 않는다. 가격이 오르고 마진이 좋아질 때도 언젠가 공급이 넘치고 재고조정이 시작될 것이라고 가정한다. 그래서 피크 이익에는 낮은 멀티플을 붙인다.
노무라의 리레이팅 주장은 바로 이 지점을 건드린다. AI 인프라 투자가 메모리 산업의 이익 지속기간을 과거보다 길게 만든다면, 실적 추정치뿐 아니라 ‘사이클 할인’ 자체가 줄어들 수 있다는 것이다.
AI는 메모리를 더 많이 쓰는 것이 아니라 더 비싼 메모리를 요구한다
과거 메모리 수요는 PC와 스마트폰 출하량에 크게 흔들렸다. 판매가 둔화되면 고객은 재고부터 줄였고, 그 충격은 DRAM과 NAND 가격을 거쳐 제조사 이익으로 빠르게 전이됐다.
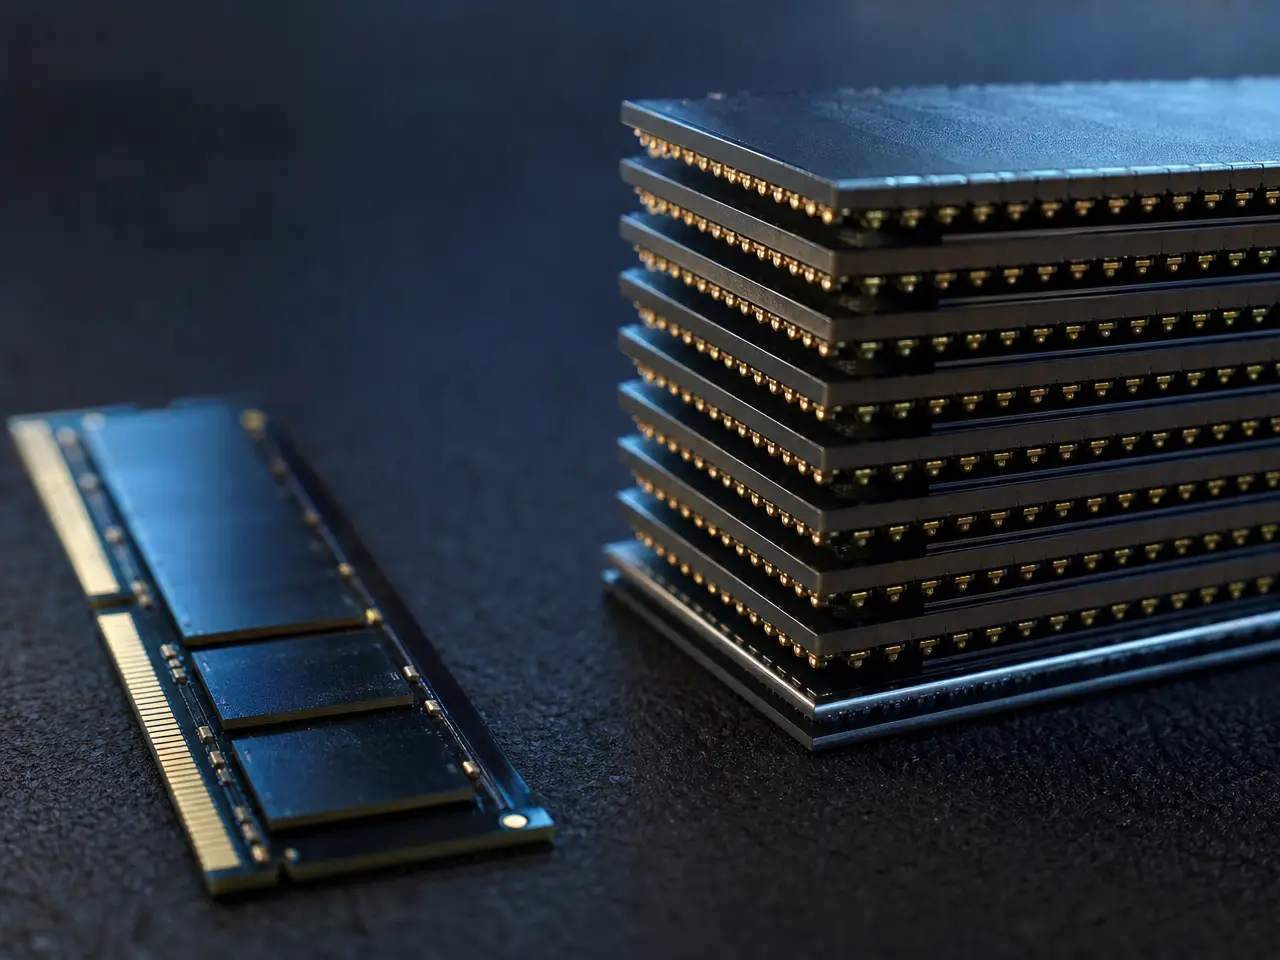
AI 데이터센터는 다르다. HBM은 GPU와 AI 가속기의 대역폭 병목을 줄이고, 고용량 서버 DRAM은 추론과 데이터 처리에 필요한 메모리 풀을 키운다. 기업용 SSD도 대규모 데이터 검색·저장과 AI 서비스 운용에서 중요도가 높아지고 있다. 삼성전자는 2026년 HBM4와 고용량 DDR5, AI용 서버 SSD 확대를 공식 전략으로 제시했고, SK하이닉스도 2분기부터 HBM4 양산 출하를 시작했다.
서버 대수보다 서버당 메모리 용량, 대역폭, 전력 효율이 중요해진다.
HBM·서버 DRAM·eSSD 비중이 높아질수록 평균판매가격과 마진 구조가 달라진다.
고객 인증, 수율, 적층·패키징 능력이 단순 웨이퍼 캐파만큼 중요해진다.
이 때문에 AI 메모리 수요는 “서버가 많이 팔리니 메모리도 많이 팔린다”보다 더 구조적이다. 제품 믹스가 고부가 영역으로 이동하고, 고객이 요구하는 성능과 품질의 문턱이 높아지면서 같은 1비트의 메모리가 만들어내는 경제적 가치가 달라지고 있다.
공급 부족의 핵심은 공장을 안 짓는 것이 아니라 빨리 못 늘린다는 데 있다
노무라는 현재 수요를 맞추려면 글로벌 메모리 생산능력이 4년 안에 월 720만 웨이퍼, 6년 안에 1,100만 웨이퍼 수준으로 늘어나야 하며 공급 부족이 2028년까지 이어질 수 있다고 본다. 이 전망은 노무라의 추정치이지 확정된 산업 전망은 아니다.
그럼에도 공급이 비탄력적이라는 방향성은 이해할 만하다. HBM은 선단 DRAM 공정만 확보한다고 끝나지 않는다. TSV, 적층, 본딩, 테스트, 패키징, 고객 인증과 수율 안정화를 함께 통과해야 한다. 증설 결정과 실제 판매 가능한 제품 출하 사이의 시간도 길다.
더 흥미로운 점은 HBM 증산이 범용 DRAM을 자동으로 풍부하게 만들지 않는다는 것이다. 생산 자원과 웨이퍼가 고부가 HBM으로 이동하면 일반 DRAM 공급 증가가 오히려 제한될 수 있다. SK하이닉스 역시 2026년 시장 전망에서 HBM 중심 투자로 범용 DRAM 수급이 개선될 수 있다는 구조를 설명했다.
TSMC와 비교해야 한다는 말의 진짜 뜻
삼성전자와 SK하이닉스가 곧바로 TSMC와 같은 멀티플을 받아야 한다는 뜻은 아니다. TSMC는 첨단 공정 리더십, 광범위한 고객 기반, 높은 진입장벽, 제조 신뢰도와 장기 수요 가시성을 오랫동안 증명해 왔다. TSMC 스스로도 2025년 연차보고서에서 AI 수요를 구조적이라고 평가하면서 기술 차별화와 고객 신뢰를 핵심 경쟁력으로 제시했다.
다만 HBM에서도 비슷한 속성이 늘고 있다. 고객 인증에 시간이 걸리고, 수율과 패키징 노하우가 중요하며, 차세대 AI 가속기 개발 단계부터 메모리 공급사가 고객과 협업한다. 장기계약과 선급금이 확대된다면 과거의 현물가격 중심 메모리 사업보다 매출 가시성이 높아질 수 있다.
따라서 TSMC 비교는 “PER을 몇 배 줘야 한다”는 계산기가 아니라, 메모리 기업에 붙어 있던 극단적인 경기민감 할인 중 얼마가 구조적으로 사라질 수 있는지를 묻는 프레임에 가깝다.
같은 AI 메모리 수혜주지만, 두 종목의 리레이팅 경로는 다르다
| 삼성전자 | SK하이닉스 | |
|---|---|---|
| 핵심 논리 | HBM4 공급 확대와 메모리 수익성 회복, 파운드리·패키징까지 포함한 복합 할인 축소 | HBM 리더십과 AI 메모리의 높은 실적 민감도 |
| 리레이팅 촉매 | HBM4 수율·고객 확대, 서버 DRAM·SSD 믹스, 파운드리 손익 개선, 주주환원 | HBM4·HBM4E 공급 확대, ASP, 고객 다변화, 고부가 제품 믹스 |
| 강점 | 대규모 생산기반과 메모리·파운드리·첨단 패키징의 통합 역량 | HBM 선도 경험과 높은 AI 메모리 노출도 |
| 핵심 리스크 | HBM 수익성·수율의 지속성, 파운드리 적자, 복합기업 할인 | HBM 집중도, 경쟁사 추격, 고객·AI 가속기 사이클 의존도 |
SK하이닉스는 AI 메모리 사이클의 레버리지가 더 직접적이다. 반대로 삼성전자는 이미 HBM4 양산을 시작했지만, 시장의 질문은 “만들 수 있느냐”에서 “얼마나 높은 수율과 고객 기반으로 돈을 벌 수 있느냐”로 이동했다. 삼성전자의 리레이팅 폭이 커지려면 HBM뿐 아니라 파운드리와 주주환원까지 함께 개선돼야 한다.
이번 사이클이 과거와 완전히 다르다고 단정하는 것은 이르다. 메모리는 여전히 막대한 고정비와 공급투자, 고객 CAPEX에 영향을 받는 산업이다. AI 투자가 둔화되거나 공급이 예상보다 빨리 늘면 가격과 마진은 다시 흔들릴 수 있다.
다만 “메모리는 영원히 싸게 거래돼야 하는 경기민감주”라는 반대쪽 가정도 점점 설명력이 떨어지고 있다. HBM과 서버 메모리가 매출에서 차지하는 비중이 커지고, 장기계약·고객 인증·고부가 믹스가 이익의 변동성을 실제로 낮춘다면 시장은 결국 새로운 멀티플을 찾아야 한다.
따라서 투자자가 확인해야 할 것은 PER 3배 자체가 아니다. 2027년 이후에도 지금의 높은 이익이 얼마나 남는지, 그리고 그 지속성이 분기 실적으로 증명되는지가 핵심이다.
- 아니다. 이익이 정점이고 곧 급감한다면 3배도 비쌀 수 있다.
- 중요한 것은 현재 이익의 크기가 아니라 이익이 몇 년 유지될 수 있는가다.
- 가능하다. 대규모 증설과 수율 개선이 동시에 일어나면 공급 부족은 예상보다 빨리 끝날 수 있다.
- 다만 HBM은 공정·패키징·고객 인증이 함께 필요해 범용 DRAM보다 공급 반응 속도가 느리다.
- 현재 구조에서는 SK하이닉스가 HBM 노출도와 실적 민감도가 더 직접적이다.
- 삼성전자는 HBM4 확대에 더해 파운드리와 주주환원까지 개선될 경우 할인 축소의 범위가 더 넓어질 수 있다.
- 그렇게 기계적으로 볼 이유는 없다. TSMC는 오랜 기간 기술 리더십과 고객 신뢰, 높은 수익 안정성을 증명했다.
- 핵심 질문은 삼성전자와 SK하이닉스가 과거의 메모리 할인에서 얼마나 벗어날 수 있느냐다.
체크 포인트
출처
- Seoul Economic Daily — Nomura Says Samsung, SK hynix Deeply Undervalued
- Samsung Global Newsroom — HBM4 commercial shipments
- Samsung Electronics IR — 2026 memory strategy disclosure
- SK hynix — 2Q26 Financial Results
- SK hynix — 2026 Market Outlook
- TSMC — 2025 Annual Report
인사이트 타임스 편집부