AI 공포에 흔들린 삼성전자·SK하이닉스, 메모리 투자자는 무엇을 봐야 할까
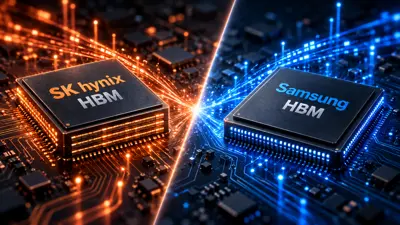
이번 급락의 핵심은 “AI가 끝났다”가 아니라, 시장이 AI 투자 속도와 메모리 실적 기대치를 다시 계산하기 시작했다는 데 있습니다. 그러나 현재까지 확인된 데이터는 공포와 현실 사이에 아직 거리가 있음을 보여줍니다.
20초 핵심
주가는 먼저 무너졌지만, 주문은 아직 무너지지 않았다
Anthropic의 다리오 아모데이 CEO가 프런티어 AI 모델의 능력 향상 속도를 늦추고 독립 안전평가와 업계 공조를 강화하자고 제안한 뒤, 샘 올트먼과 일론 머스크도 속도 조절 필요성에 공감했습니다. 시장은 이를 곧바로 “AI 서버 투자도 늦어질 수 있다”는 위험으로 번역했습니다.
하지만 여기서 가장 중요한 구분이 있습니다. 가능성과 사실은 다릅니다. 현재까지 확인된 것은 개발 속도에 대한 안전 논쟁과 주가 조정입니다. 대규모 AI 데이터센터 CAPEX 취소, HBM 장기계약 해지, 주요 고객의 주문 철회가 확인된 것은 아닙니다.
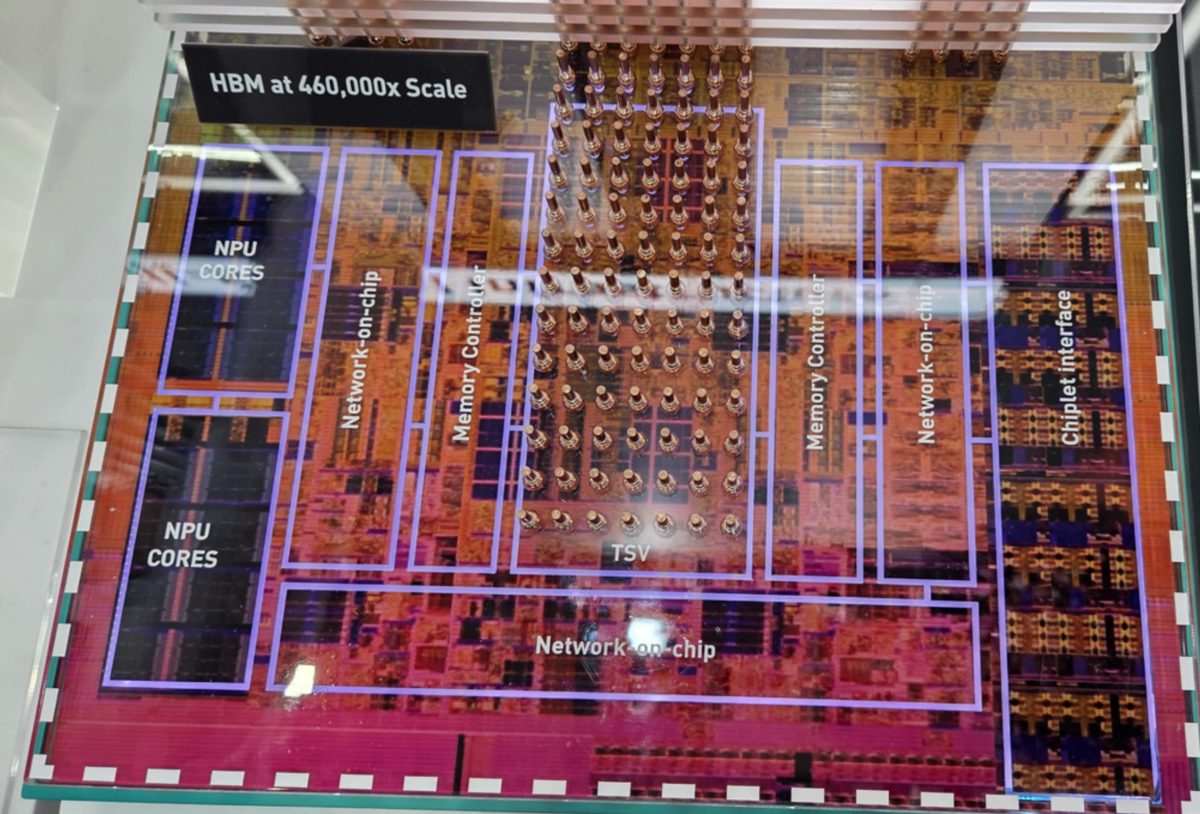
오히려 실물 메모리 시장은 아직 타이트하다
9월 16일 Reuters는 스마트폰과 노트북 제조사들이 메모리 부족 장기화에 대비하고 있다고 전했습니다. SK하이닉스는 2027년이 공급 능력 측면에서 특히 어려운 해가 될 수 있다고 보고 있으며, DRAM 가격은 상승 속도가 둔화됐을 뿐 여전히 높은 수준을 유지하고 있습니다.
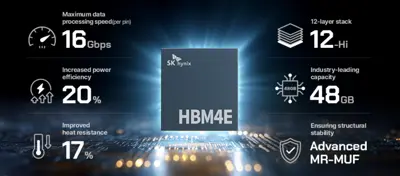
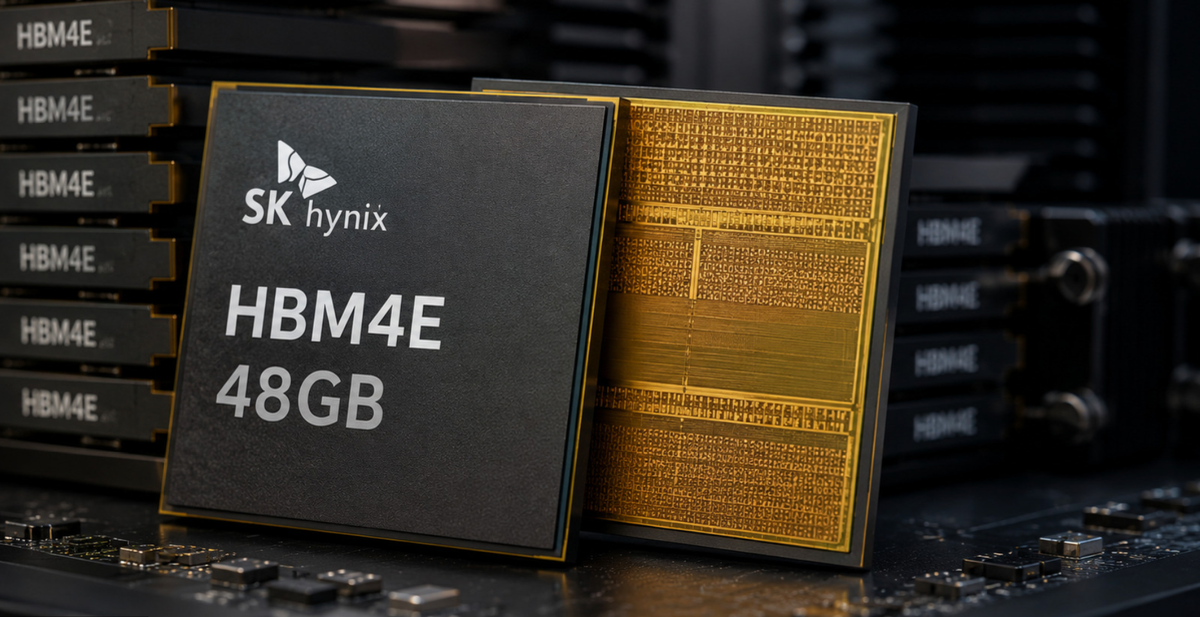
SK하이닉스의 2분기 발표도 같은 방향을 보여줍니다. 회사는 HBM4의 대량 출하를 2분기에 시작했고, 약 10개 핵심 고객과 장기 및 다년 계약을 확대하고 있다고 밝혔습니다. 삼성전자 역시 2월 HBM4 양산과 상업 출하를 시작했고, 5월에는 HBM4E 샘플 출하까지 진행했습니다.
이 데이터가 영원한 호황을 보장하는 것은 아닙니다. 다만 적어도 현재 시점에서 “AI 안전론이 등장했으니 HBM 수요도 이미 꺾였다”고 단정할 근거는 부족합니다.
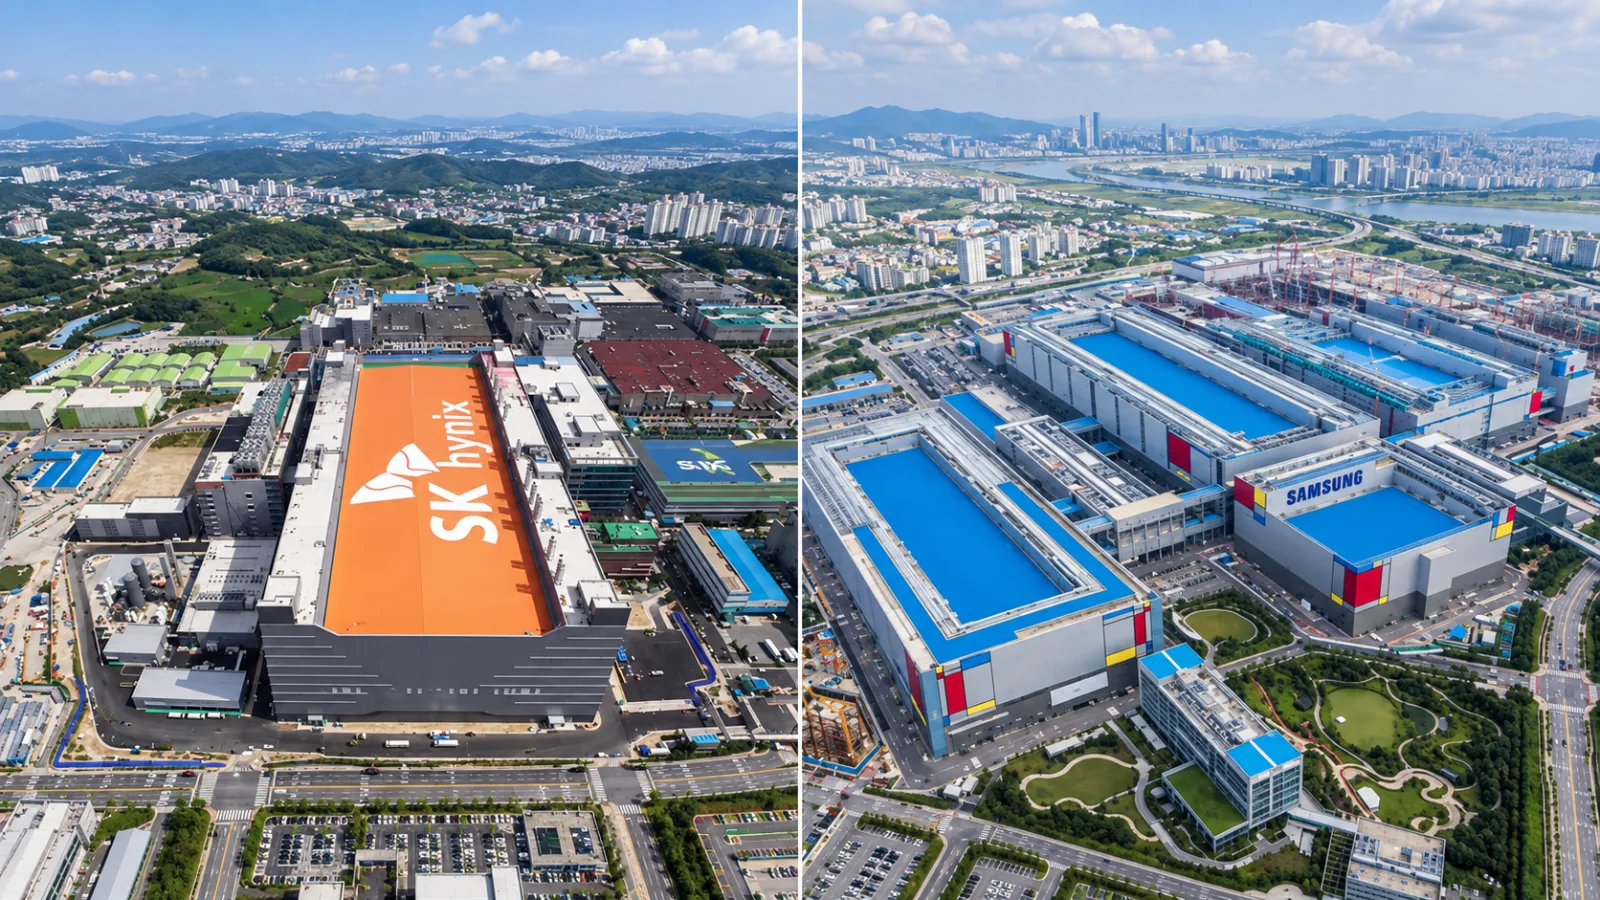
삼성전자와 SK하이닉스는 이제 이렇게 나눠 봐야 한다
| 구분 | SK하이닉스 | 삼성전자 |
|---|---|---|
| 핵심 투자 논리 | HBM 리더십, AI 서버 수요의 직접 수혜 | HBM4 확대 + 범용 메모리 + 파운드리 + 모바일의 복합 회복 |
| 현재 확인된 HBM 진척 | HBM4 대량 출하 시작, 장기계약 확대 | HBM4 양산·상업 출하, HBM4E 샘플 출하 |
| AI 둔화 시 민감도 | 상대적으로 높음 | 사업 다변화로 일부 완충 가능 |
| 주요 리스크 | 높은 기대치, 고객 집중, HBM 가격·수율 변화 | HBM 점유율 확대 속도, 파운드리 수익성, 모바일 수요 |
| 가장 먼저 볼 숫자 | HBM 출하량·ASP·장기계약·AI CAPEX | HBM 믹스·DRAM 가격·DS 이익·파운드리 손익 |
이 차이는 중요합니다. SK하이닉스는 AI 메모리 성장에 대한 순도가 높습니다. 반면 삼성전자는 이제 “HBM을 따라잡을 수 있을까”만 보는 회사가 아니라, HBM4 양산이 실제 점유율과 이익률 확대로 이어지는지 확인해야 하는 단계에 들어섰습니다.
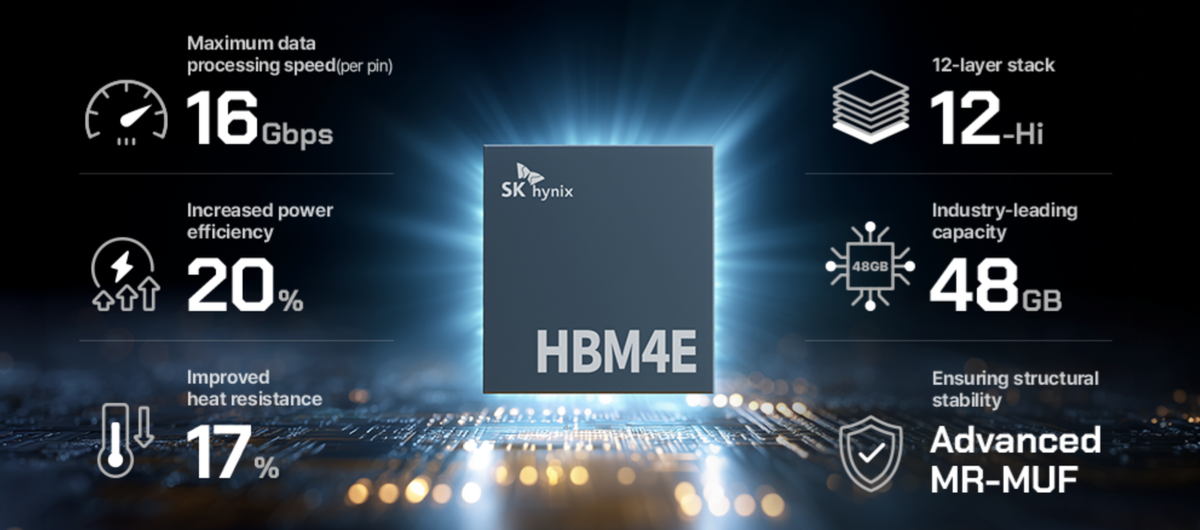
진짜 위험은 ‘AI 공포’ 자체가 아니라 세 숫자가 꺾이는 순간이다
1. 빅테크 CAPEX
Microsoft, Alphabet, Amazon, Meta 같은 하이퍼스케일러가 데이터센터 투자 가이던스를 낮추기 시작하면 HBM 수요 기대도 현실적으로 재조정될 수 있습니다.
2. HBM 주문과 가격
장기계약 확대가 멈추거나 주문 이연, 고객 재고 증가, 가격 협상력 약화가 동시에 나타나는지가 핵심입니다.
3. 범용 DRAM 가격
HBM만 강하고 범용 DRAM이 꺾이면 메모리 업황 전체의 이익 레버리지는 제한됩니다. 반대로 두 시장이 함께 강하면 실적의 질이 좋아집니다.
4. 금리
미국 장기금리 상승은 미래 성장 기대가 큰 반도체 주식의 밸류에이션을 낮출 수 있습니다. 실적이 좋아도 주가가 흔들릴 수 있는 이유입니다.
이번 급락을 장기 AI 논리의 붕괴로 읽기에는 아직 이릅니다. 반대로 “메모리 부족이니까 무조건 오른다”고 보는 것도 위험합니다. 주가는 이미 미래의 높은 성장률을 상당 부분 반영해 왔기 때문입니다.
현재의 가장 합리적인 프레임은 산업 방향은 여전히 강하지만, 주가를 움직이는 기준은 스토리에서 증거로 이동하고 있다 는 것입니다. 앞으로는 AI라는 단어보다 HBM 출하량, ASP, 고객 계약, DRAM 가격, 하이퍼스케일러 CAPEX가 더 중요해질 가능성이 큽니다.
투자자에게 필요한 대응은 공포 속 추격 매도도, 반등만 보고 추격 매수도 아닙니다. 세 숫자가 실제로 훼손되는지 확인하면서 자신의 투자 논리를 계속 업데이트하는 것입니다.
- 반드시 그렇지는 않습니다. 학습 속도 조절과 추론·기업 도입·기존 모델 서비스용 컴퓨팅 수요는 같은 개념이 아닙니다.
- 실제 감소 여부는 서버 발주와 CAPEX, HBM 주문 데이터로 확인해야 합니다.
- AI 메모리 노출도가 높아 기대가 꺾일 때 주가 민감도가 더 클 수 있습니다.
- 반대로 AI CAPEX가 유지되면 실적 레버리지도 더 직접적으로 나타날 수 있습니다.
- 그렇게 보기 어렵습니다. 삼성전자는 2026년 HBM4 양산·상업 출하와 HBM4E 샘플 출하를 공식 발표했습니다.
- 이제 핵심은 기술 진입 여부보다 고객 확대와 점유율, 실제 이익 기여입니다.
- 하이퍼스케일러 CAPEX 하향이 여러 분기 이어지는 경우
- HBM 주문 이연과 ASP 하락, 범용 DRAM 가격 하락이 동시에 나타나는 경우
- 메모리 업체의 공격적 증설로 공급 과잉이 빠르게 나타나는 경우
체크 포인트
인사이트 타임스 편집부