이번 주 시장이 바꾼 질문 - HBM4, 독점보다 중요한 것은 누가 먼저 많이 만들 수 있는가
연준은 다시 금리를 올렸고 미국 10년물은 5%를 넘었다. 그런데 AI 투자 사이클의 중심부는 무너지지 않았다. 이번 주 시장이 보여준 핵심은 AI 강세장의 종료가 아니라 평가 기준의 변화 다. 이제 시장은 “AI가 커지는가”보다 “누가 메모리, 전력, 자본이라는 병목을 통제하고 현금을 남기는가”를 묻기 시작했다.
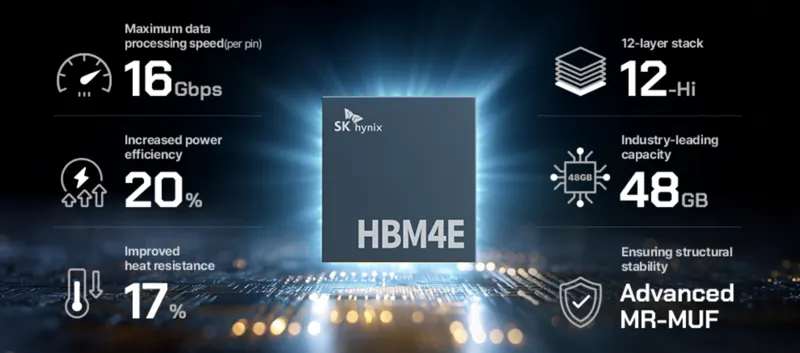
#2. AI 시대엔 ‘수요의 끝’보다 병목의 이동을 봐야 한다 - 9월4주, 메모리 슈퍼사이클 피크 점검
수요는 여전히 공급보다 강하다. 그러나 메모리 주가는 수요보다 먼저 피크를 칠 수 있다. 지금 봐야 할 것은 “끝났나?”가 아니라 HBM4, 서버 DRAM, CXL과 빅테크 CapEx가 얼마나 오래 현금흐름을 만들어내느냐다.
2027년 투자에서 필요한 건 예측이 아니라 ‘정렬’이다
《이효석의 21세기 투자법》을 읽고 남는 질문은 “무엇을 살까”가 아니다. 변하지 않는 인간을 경계하면서, 빠르게 이동하는 가치와 병목에 얼마나 잘 올라타고 있는가다.
2027년이 끝이 아니다 - 씨티가 본 2031년 메모리 슈퍼사이클
메모리 슈퍼사이클의 시간표가 다시 길어지고 있다. 씨티는 AI가 ‘한 번 배우는 모델’에서 계속 새 지식을 받아들이는 지속 학습으로 이동하면 HBM뿐 아니라 서버 DRAM과 기업용 SSD까지 동시에 부족해질 수 있다고 본다. 핵심은 가격 상승보다 AI의 메모리 사용 방식 자체가 달라지고 있다는 점이다.
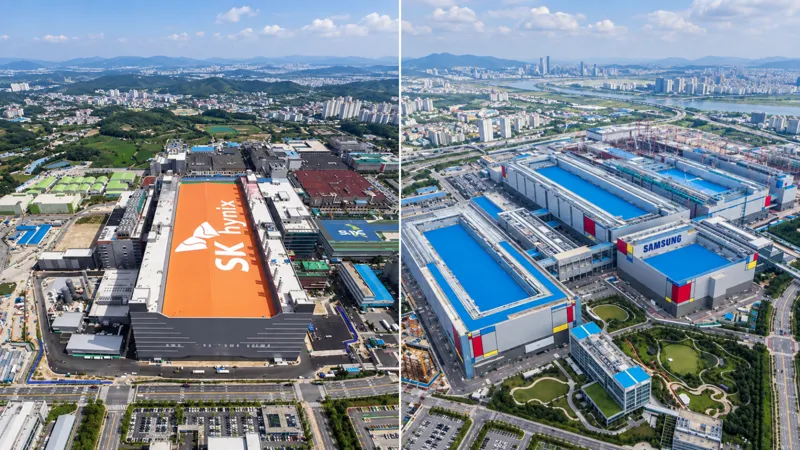
AI 공포에 흔들린 삼성전자·SK하이닉스, 메모리 투자자는 무엇을 봐야 할까
이번 급락의 핵심은 “AI가 끝났다”가 아니라, 시장이 AI 투자 속도와 메모리 실적 기대치를 다시 계산하기 시작했다는 데 있습니다. 그러나 현재까지 확인된 데이터는 공포와 현실 사이에 아직 거리가 있음을 보여줍니다.
HBM이 부족해지자 메모리 공장도 미국으로 움직이기 시작했다
SK하이닉스와 Intel이 미국 내 메모리 생산 협력을 논의하고 있다. 아직 계약도, 생산 제품도 정해지지 않았다. 그런데 이 초기 논의가 중요한 이유는 따로 있다. AI가 반도체 산업의 오래된 공식인 ‘가장 싼 곳에서 만든다’를 ‘가장 안정적으로 받을 수 있는 곳에서도 만든다’로 바꾸기 시작했기 때문이다.
딥시크가 HBM을 75% 덜 쓰니 SK하이닉스에 타격? 시장이 놓친 숫자는 따로 있다
V4.1 Flash는 실제로 KV 캐시의 HBM 사용량을 4분의 1로 줄였다. 그러나 이것을 “AI 전체 HBM 수요가 75% 사라진다”로 읽으면 기술도, 투자도 잘못 해석하게 된다. 지금 봐야 할 것은 메모리 절감률보다 그 절감이 더 많은 AI 사용량을 얼마나 만들어내는지다.
메모리 가격은 꺾이지 않았다, 다만 상승 속도가 꺾였다
2026년 메모리 사이클은 폭등 구간을 지나 ‘고원’에 들어섰다. 이제 투자자가 봐야 할 것은 가격이 더 오르느냐보다, 높은 가격과 이익이 얼마나 오래 버티느냐다.
삼성전자와 SK하이닉스, 지금 정말 너무 싼 걸까
노무라의 강한 매수 논리는 메모리 가격이 더 오른다는 데서 끝나지 않는다. AI가 메모리를 경기민감 부품에서 전략적 인프라로 바꾸고 있다면, 시장이 두 회사를 평가하는 공식도 달라져야 한다는 주장이다.
자사주는 왜 ‘두 번째 현금’이었나: 소각 의무화가 끝낸 대기업의 숨은 지갑
자사주를 사 놓고 곧바로 없애지 않는 기업에는 이유가 있었다. 주가를 떠받치는 수단이면서 임직원 보상, M&A, 자금조달에 다시 쓸 수 있는 ‘전략 자산’이었기 때문이다. 하지만 2026년 한국의 규칙이 바뀌었다. 이제 질문은 “왜 안 태우나”보다 “소각이 의무가 된 뒤 기업은 무엇으로 투자 여력을 확보할 것인가”에 가깝다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.