13.7GWh의 역설 테슬라 에너지는 꺾인 것이 아니라 ‘기대의 속도’가 너무 빨랐다
Q2에는 배포량이 살아났지만 마진이 무너졌고, Q3에는 역대급 배포량을 기록하고도 시장 기대에 못 미쳤다. 지금 봐야 할 것은 AI 전력 수요의 크기가 아니라 그 수요가 Tesla의 매출과 이익으로 전환되는 속도다.
20초 핵심
Q2는 마진 쇼크, Q3는 배포량 쇼크였다
최근 두 분기를 단순히 “에너지 사업이 두 번 연속 부진했다”고 묶으면 중요한 차이를 놓친다. Q2 배포량 13.5GWh는 당시 회사 집계 애널리스트 평균 13.8GWh와 큰 차이가 없었다. 문제는 39.5%였던 Q1 에너지 총마진이 Q2 20.4%로 거의 반 토막 난 것이었다.
Tesla CFO Vaibhav Taneja가 밝힌 원인은 비교적 명확하다. 레거시 프로젝트의 일부 외부 공급 셀 문제와 관련한 약 2.4억달러의 워런티 조정, Q1에 반영됐던 2억달러 이상의 관세 관련 혜택이 반복되지 않은 점, 그리고 경쟁 심화에 따른 산업용 저장장치 ASP 하락이다. 즉 Q2는 수요 붕괴가 아니라 이익의 질이 정상화되는 과정에서 일회성 비용과 가격 압박이 한꺼번에 드러난 분기에 가까웠다.
Q3는 반대다. 13.7GWh는 Q2보다 1.5% 늘었고 전년 동기 12.5GWh보다 약 10% 증가한 강한 절대치다. 그러나 9월 말 Tesla가 공개한 애널리스트 평균 15.9GWh에는 약 2.2GWh, 14%가량 못 미쳤다. 사업이 후퇴한 것이 아니라 시장의 성장 기대가 실제 배포 속도보다 더 빨랐던 셈이다.
수요보다 중요한 것은 ‘전환 속도’다
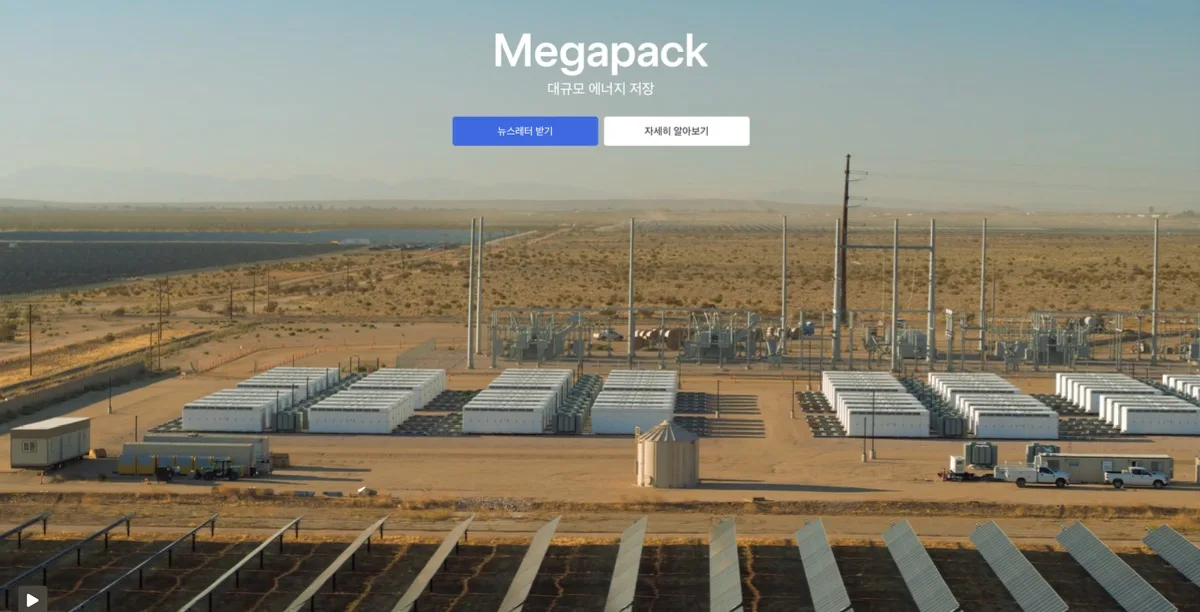
Megapack은 스마트폰처럼 생산한 즉시 소비자에게 판매되는 제품이 아니다. 대형 유틸리티와 데이터센터 프로젝트는 현장 공사, 변압기와 송전 설비, 계통 연계, 허가, 고객의 프로젝트 일정에 묶인다. Tesla도 에너지 배포가 고객 일정에 따라 본질적으로 변동성이 크다고 설명해 왔다.
따라서 AI 데이터센터의 전력 수요가 폭증한다고 해서 그 수요가 같은 분기의 Megapack 배포량으로 곧바로 나타나는 것은 아니다. 배터리는 밀리초 단위의 빠른 응답과 부하 평탄화에 강점이 있지만, 발전원과 송전망 자체를 대신하지 못한다. AI 인프라의 전력 병목은 발전, 그리드 연결, 냉각, 변압기, BESS가 결합된 시스템 문제다.
그럼에도 구조적 기회는 분명하다. NVIDIA는 9월 DSX Ready 프로그램을 시작하며 첫 인증 범주 가운데 하나로 BESS를 지정했다. AI 팩토리 설계 단계부터 배터리 저장장치가 전력 아키텍처의 한 구성요소로 들어가기 시작했다는 뜻이다. 다만 이것은 시장 확대의 신호이지 Tesla의 독점적 수요를 보장하는 신호는 아니다.
다음 성장 단계의 열쇠는 Texas Megafactory
공급 측 변화도 시작됐다. Tesla는 Brookshire, Texas의 신형 Megafactory에서 Megapack 3 생산을 시작했다. 설계 생산능력은 연 50GWh다. Megapack 3는 이전 세대보다 단위당 에너지 용량을 높였고, Megablock은 여러 Megapack과 전력 변환·연결 요소를 공장 단계에서 더 통합해 현장 설치 시간을 줄이는 방향의 제품이다.
이 변화가 중요한 이유는 단순한 GWh 증설이 아니다. 유틸리티 BESS 시장에서 가격 경쟁이 강해질수록 Tesla가 지켜야 하는 것은 배터리 박스의 ASP가 아니라 공장 생산성, 설치시간, 시스템 통합, 소프트웨어를 포함한 전체 프로젝트 경제성이다. 중국의 CATL과 BYD, 시스템 통합업체 Fluence 등과 경쟁하면서도 20%대 마진을 유지하려면 이 부분이 핵심 방어선이 된다.
| 변수 | 긍정적 신호 | 경계할 신호 |
|---|---|---|
| 배포량 | Texas 램프와 함께 TTM GWh 재가속 | 공장 증설 후에도 분기 배포 정체 |
| 총마진 | 일회성 효과 없이 20%대 초중반 안착 | ASP 하락으로 20% 아래 구조적 하락 |
| AI 데이터센터 | 대형 프로젝트가 실제 수주와 매출로 전환 | PoC·인증은 늘지만 상업 계약 전환 지연 |
| 제품 경쟁력 | Megapack 3·Megablock 설치비와 공기 절감 | 중국계 BESS 가격 하락을 비용절감이 추격하지 못함 |
| 소프트웨어 | Autobidder·VPP의 반복수익 확대 | 하드웨어 매출 의존도 지속 |
Tesla 에너지에 대한 가장 위험한 기대는 AI 전력 부족을 곧바로 Tesla의 폭발적 이익 증가로 연결하는 것이다. 시장의 최종 수요와 기업의 인식 매출 사이에는 공장 램프, 프로젝트 승인, 계통 연결, 경쟁가격, 셀 조달이라는 여러 단계가 존재한다.
반대로 Q3 미스만 보고 성장 스토리가 훼손됐다고 판단하는 것도 성급하다. 13.7GWh 자체는 높은 수준이고, 신규 50GWh 생산능력이 이제 막 가동되기 시작했다. 더 중요한 질문은 2027년부터 추가 생산능력이 실제 배포 증가와 20%대 마진을 동시에 만들어내느냐 다.
따라서 현재 에너지 사업에 가장 적절한 역할은 자동차 실적을 당장 대체하는 두 번째 엔진이라기보다, 장기적으로 자동차 사이클을 완충하면서 AI·재생에너지·그리드 안정화라는 구조적 수요를 흡수하는 사업이다. Tesla의 기업가치에서 Robotaxi, AI, Optimus에 부여된 기대가 여전히 훨씬 크다는 점을 감안하면, 에너지 한 분기 숫자만으로 전체 투자 테제를 크게 바꾸는 접근은 근거가 약하다.
- 그렇게 단정하기 어렵다. 전년 대비 배포량은 증가했다. 이번 숫자가 보여주는 것은 수요 소멸보다 컨센서스가 실제 프로젝트 전환 속도보다 앞서갔을 가능성이다.
- Q2에는 약 2.4억달러 워런티 조정과 Q1의 2억달러 이상 관세 관련 혜택 소멸이 함께 있었다. Tesla는 장기적으로 20%대 초중반 수준의 정상화를 언급했다. 이후 분기에서 일회성 요인 없이 이 범위를 지키는지가 더 중요하다.
- BESS 수요에는 유리하지만 자동적인 점유율 상승을 의미하지 않는다. CATL, BYD, Fluence 등과의 가격·시스템 경쟁이 있고 데이터센터 전력망은 발전과 송전, 변압기, 허가까지 함께 해결돼야 한다.
- 현재 숫자만으로는 에너지 단독 논리의 공격적 비중 확대 근거는 충분하지 않다. Texas 램프, TTM 배포 가속, 20%대 마진 방어가 함께 확인될 때 에너지 사업의 가치 가중치를 높이는 편이 더 보수적인 접근이다.
체크 포인트
인사이트 타임스 편집부