마이크론 87% 마진에도 P/E 6배 메모리 리레이팅은 ‘다음 불황’에서 결정된다
사상 최고 실적만으로는 시장의 의심을 지울 수 없다. 메모리가 정말 원자재형 경기순환주에서 장기계약 기반의 AI 인프라 산업으로 바뀌었다면, 그 증거는 호황의 최고점이 아니라 다음 조정기의 이익 바닥에서 드러난다.
20초 핵심
실적은 이미 ‘초호황’을 넘어섰다
마이크론의 2026 회계연도 4분기 매출은 542.29억달러로 전년 동기 113.15억달러의 약 4.8배였다. GAAP 순이익은 377.0억달러, 비GAAP 순이익은 384.0억달러였다. 비GAAP 매출총이익률은 87.0%, 영업이익률은 82.3%까지 올라갔다.
현금흐름도 강하다. 2026 회계연도 조정 FCF는 623.1억달러, 연말 현금·시장성 투자자산·제한현금은 734.8억달러였다. 단순히 회계상 이익만 급증한 것이 아니라 현금이 실제로 쌓이고 있다는 뜻이다.
그런데 왜 P/E는 6배인가
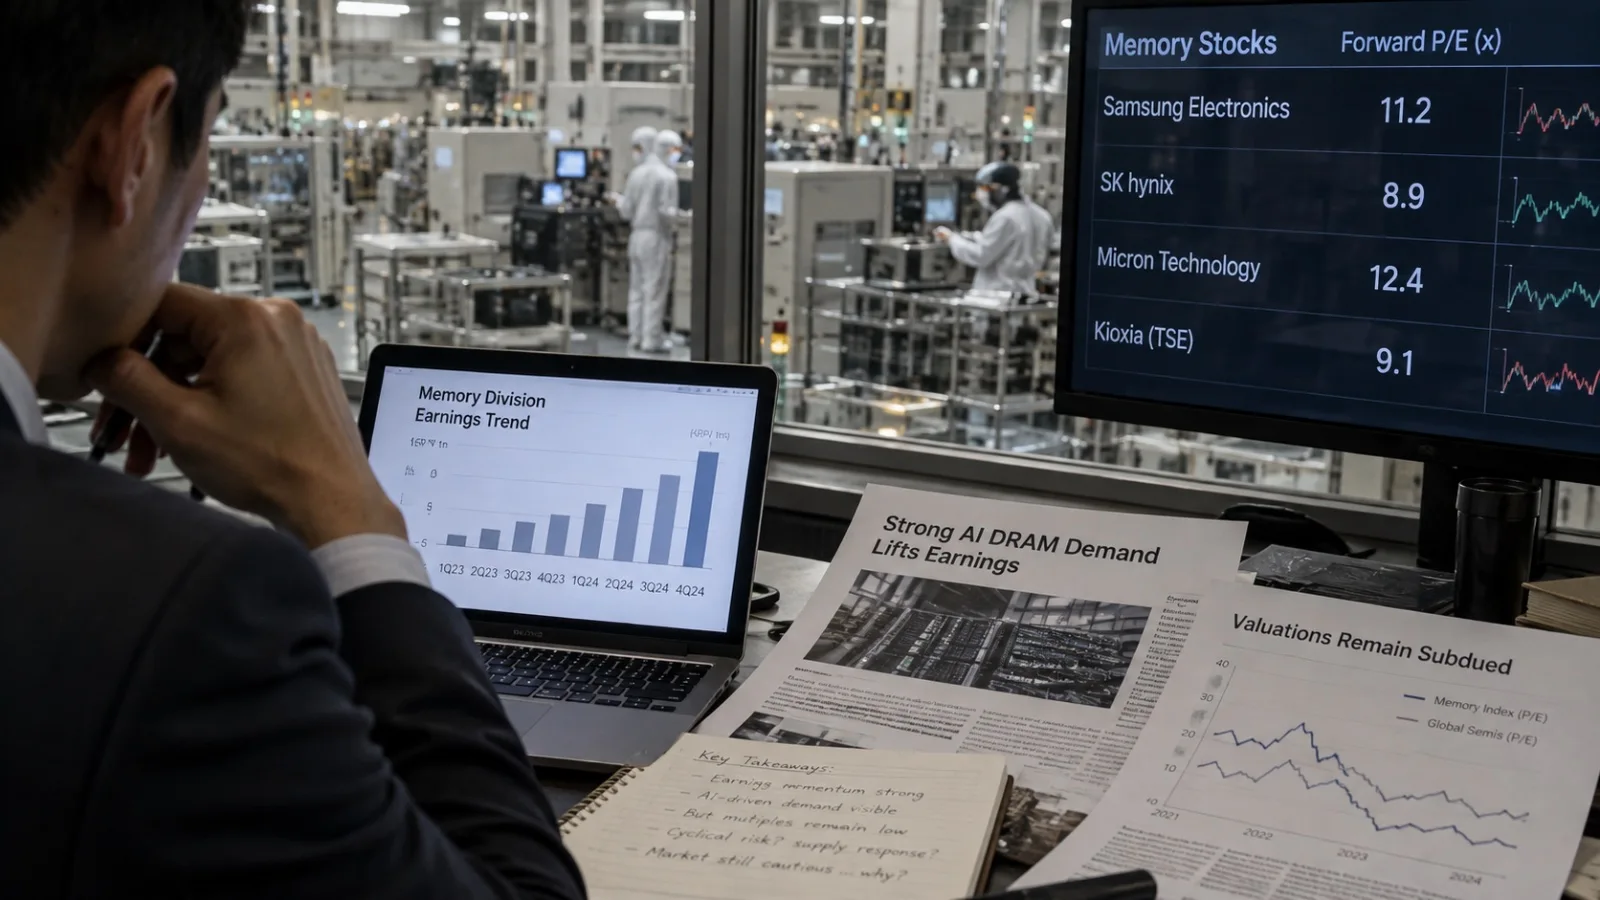
답은 간단하다. 시장은 87%의 총마진이 오래갈 것이라고 아직 믿지 않는다. 공개 데이터 기준 마이크론의 선행 P/E는 약 6.1배다. 숫자만 보면 싸지만, 경기순환주는 이익이 최고점일 때 P/E가 가장 낮아지는 경우가 많다.
그 기억에는 근거가 있다. 마이크론은 2023 회계연도 3분기 GAAP 총마진 -17.8%, 4분기 -10.8%를 기록했다. 2023년 연간 조정 FCF도 -54.5억달러였다. 불과 몇 년 전까지 메모리는 가격이 꺾이면 높은 고정비가 그대로 손실로 전환되는 산업이었다.
두 번째 할인 요인은 AI 인프라 투자다. 2026년 하이퍼스케일러의 AI 관련 설비투자는 수천억달러 규모로 커졌지만, 시장은 이 투자가 충분한 AI 매출과 FCF로 연결되는지 검증하고 있다. 최종 고객의 ROI가 기대에 못 미치면 가장 먼저 조정되는 항목 중 하나가 신규 서버와 반도체 주문일 수 있다.
세 번째는 공급이다. 마이크론은 2027 회계연도 상반기에만 약 250억달러의 CapEx를 계획하고 있고, 신규 웨이퍼 생산능력도 2027년 중반부터 점진적으로 들어올 예정이다. 지금의 부족이 영원하다는 가정으로 높은 멀티플을 주기 어려운 이유다.
그래도 이번 사이클은 과거와 다르다
시장 회의론이 합리적이라고 해서 산업 구조가 그대로라는 뜻은 아니다. 가장 중요한 변화는 장기계약이다. 마이크론의 SCA는 3분기 16건에서 4분기 26건으로 늘었고, 2030년까지 예상 매출의 35% 이상을 커버한다. 관련 고객의 현금 예치와 금융 약정은 220억달러에서 320억달러로 늘었고, 잔여 수행의무는 1,000억달러에서 1,500억달러로 확대됐다.
마이크론이 공개한 계약 구조도 과거와 다르다. 다수 계약은 다년간의 구매 의무와 가격 하한을 포함한다. 3분기 기준 회사는 주요 SCA의 가격 하한이 과거 사이클의 분기 최고 마진을 웃도는 수준의 견조한 총마진을 가능하게 하도록 설계됐다고 설명했다. 이것이 실제 다운사이클에서 작동한다면 메모리 업종의 가치평가 방식 자체가 달라질 수 있다.
| 구분 | 과거 메모리 | 현재 AI 메모리 | 투자자가 봐야 할 의미 |
|---|---|---|---|
| 수요 | PC·스마트폰 중심 | AI 데이터센터와 고대역폭 메모리 확대 | 단위당 메모리 탑재량 증가 |
| 계약 | 분기 계약·스팟 비중 높음 | 다년 SCA, 가격 하한·구매 의무 확대 | 매출과 마진 가시성 개선 가능성 |
| 공급 | 범용 제품 중심의 빠른 증산 | 첨단 공정·적층·패키징 병목 | 공급 탄력성 둔화 |
| 리스크 | 유통재고와 가격 급락 | AI CapEx·ROI와 신규 증설 | 리스크가 사라진 것이 아니라 형태가 이동 |
리레이팅 조건은 ‘15배 P/E’가 아니라 이 네 가지 증명
첫째, 다음 조정기의 마진 바닥. 87%가 유지될 필요는 없다. 중요한 것은 과거처럼 총마진이 0% 아래로 무너지는지, 아니면 구조적으로 높은 양의 마진을 지키는지다.
둘째, SCA의 실제 구속력. 가격 하한과 구매 의무가 수요 둔화 때도 ASP와 가동률을 지켜주는지 확인해야 한다. 계약서보다 중요한 것은 첫 다운사이클에서 나타나는 실제 손익계산서다.
셋째, CapEx 규율과 FCF. 공급 부족을 이유로 투자 경쟁이 다시 과열되면 리레이팅 논리는 약해진다. 반대로 매출이 늘어도 증설 속도를 통제하고 FCF가 유지되면 ‘좋은 시절에 현금을 태우는 산업’이라는 오래된 할인 요인이 줄어든다.
넷째, AI 수요의 다변화. 학습용 GPU 클러스터에만 의존하지 않고 추론, 에이전트, 자동차, 엣지 디바이스로 고용량 메모리 수요가 넓어져야 한다. 그래야 특정 하이퍼스케일러의 CapEx 사이클에 대한 의존도가 낮아진다.
마이크론의 6배대 선행 P/E를 곧바로 ‘시장이 틀렸다’고 해석하는 것은 위험하다. 현재 EPS가 비정상적으로 높다면 낮은 P/E는 착시일 수 있다. 반대로 이번 사이클의 계약 구조와 공급 제약이 실제로 이익 변동성을 낮춘다면 지금의 낮은 배수는 구조적 변화를 아직 반영하지 못한 가격일 수 있다.
따라서 투자자의 핵심 질문은 “마이크론이 내년에 얼마나 더 벌까”보다 “수요가 꺾여도 얼마나 덜 무너질까”에 가깝다. 시장이 메모리를 시클리컬에서 장기 현금흐름 산업으로 다시 분류하는 순간은, 사상 최고 이익을 한 번 더 기록할 때가 아니라 다음 조정기에 과거와 다른 이익 바닥을 증명할 때일 가능성이 높다.
- 아니다. 현재 이익이 사이클 고점이라면 P/E는 자연스럽게 낮아진다. 정상화 EPS가 어디에 형성될지를 함께 봐야 한다.
- 그렇지 않다. SCA는 변동성을 낮출 수 있지만 AI 투자 축소, 고객 재고, 공급 증가를 없애지는 못한다. 실제 방어력은 다음 수요 둔화 때 검증된다.
- 일부 방향은 맞지만 완전히 동일하지는 않다. HBM은 고객 인증과 패키징 결합도가 높아 공급자 전환 비용을 높이지만, 여전히 메모리 가격과 산업 공급 사이클의 영향을 받는다.
- 2027년 이후 공급 증가가 수요를 빠르게 추월하거나, 하이퍼스케일러가 AI ROI 문제로 CapEx를 줄이고, SCA 가격 하한이 기대만큼 마진을 지키지 못하는 경우다.
체크 포인트
인사이트 타임스 편집부