마이크론 실적, AI의 진짜 병목은 ‘메모리’라는 숫자가 나왔다
마이크론 고객들이 메모리를 받기 위해 320억달러를 먼저 걸었다. 공급 측에서는 HBM이 DRAM 생산능력을 잠식하고, 수요 측에서는 장기계약과 현금예치금이 급증한다. AI 메모리 슈퍼사이클을 봐야 하는 방식이 달라지고 있다.
20초 핵심
실적보다 중요한 숫자, 320억달러
마이크론의 FY2026 4분기 매출은 542.29억달러였다. 전년 동기 113.15억달러의 약 4.8배다. 다음 분기 매출 가이던스는 615억달러 ± 15억달러로, 시장 예상 570.2억달러를 크게 웃돈다. 이 숫자만 봐도 메모리 업황은 강하다.
하지만 이번 발표에서 더 중요한 숫자는 따로 있다. 고객들이 장기 공급을 확보하기 위해 마이크론에 제공한 금융약정이 6월 220억달러에서 320억달러로 늘었다. 불과 3개월 만에 100억달러가 추가됐다. 마이크론에 따르면 대부분은 현금예치금이다.
이 차이는 크다. “내년에 많이 사고 싶다”는 구매의향이 아니라, 실제 돈을 먼저 묶어두면서 공급을 예약하고 있다는 뜻이기 때문이다. 메모리를 가격을 보고 주문하는 범용 부품이 아니라, 없으면 AI 시스템 자체를 출하할 수 없는 전략자산으로 보기 시작했다는 신호에 가깝다.
미래 매출 1,500억달러가 보여주는 것
장기계약의 Remaining Performance Obligations, RPO도 약 1,000억달러에서 1,500억달러로 늘었다. 3개월 만에 약 50% 증가다. RPO는 모든 매출이 확정됐다는 뜻은 아니고 계약 조건과 이행 시점도 확인해야 한다. 그럼에도 현재 분기 매출보다 미래 수요의 가시성이 얼마나 커졌는지를 보여주는 지표다.
마이크론은 2027년 HBM 생산량 대부분에 대해 이미 계약을 확보했고, 2027년 설비투자를 기존 계획보다 늘리겠다고 밝혔다. 동시에 경영진은 2027년과 2028년의 메모리 수급이 2026년보다 더 빠듯할 것으로 전망했다.
공급은 빠르게 따라오지 못한다. 회사는 신규 팹의 첫 실리콘 웨이퍼가 2027년 중반에 나오더라도 시장에 의미 있는 물량을 공급하려면 그 뒤 몇 분기가 더 필요하다고 설명했다. 수요곡선은 빠르게 움직이지만 팹의 공급곡선은 토지, 건설, 장비, 공정 검증, 수율, 고객 인증을 거쳐야 한다.
공급 쪽 숫자까지 붙이면 그림이 달라진다
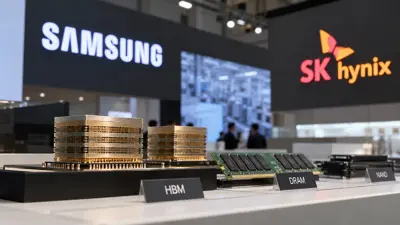
이틀 전 삼성전자 측은 HBM이 전체 DRAM 웨이퍼 생산능력에서 차지하는 비중이 현재 약 20%에서 2027년 약 30%까지 올라갈 수 있다고 밝혔다. HBM과 일반 DRAM은 같은 웨이퍼 생산능력을 놓고 경쟁한다.
즉 HBM을 많이 만들수록 일반 서버, PC, 모바일용 DRAM의 여유가 줄 수 있다. AI 수요가 HBM만 비싸게 만드는 것이 아니라, 범용 DRAM의 공급까지 조이는 구조다.
여기에 마이크론의 320억달러 금융약정과 1,500억달러 RPO를 붙이면 이번 사이클의 특징이 보인다. 공급 측에서는 HBM이 웨이퍼를 빠르게 잠식하고, 수요 측에서는 고객이 현금을 걸어 장기 물량을 잠근다. Supply Tightness와 Demand Lock-in이 동시에 진행되고 있다.
GPU 100만개가 있어도 HBM이 80만개분이면
마이크론 COO 마니시 바티아는 현재 AI의 가장 큰 제약으로 메모리를 지목했다. 로직이나 데이터센터 전력보다 메모리가 더 강한 제약이라는 설명이다. 이것은 회사의 이해관계가 섞인 주장인 만큼 그대로 받아들일 필요는 없다.
다만 공급망의 생산량은 가장 부족한 부품이 결정한다. GPU 100만개를 확보해도 HBM이 80만개분밖에 없다면 완성 가능한 AI 시스템도 그 수준에서 막힌다. 이번에는 그 주장을 장기계약, 현금예치금, RPO라는 실제 숫자가 뒷받침하기 시작했다는 점이 중요하다.
엔비디아 투자자에게도 이 숫자는 중요하다. 메모리 부족은 단기적으로 AI 서버 수요가 강하다는 간접 증거이지만, 반대로 HBM 공급이 따라오지 못하면 GPU 출하를 제한하는 병목이 될 수도 있다. 메모리 강세는 무조건 GPU에 좋은 뉴스라는 단순한 관계가 아니다.
공급과 수요가 동시에 잠긴다
이번 마이크론 실적을 ‘메모리 슈퍼사이클 확인’으로만 읽으면 반쪽이다. 더 중요한 변화는 고객 행동이다. 가격이 오르면 주문을 늦추던 전통적 메모리 사이클과 달리, 지금 일부 고객은 가격보다 물량 확보를 먼저 고민하고 있다.
이 구조가 유지되면 메모리 업체의 가격결정력과 실적 가시성은 과거 사이클보다 높아질 수 있다. 그러나 장기계약이 사이클을 없애지는 않는다.
마이크론, SK하이닉스, 삼성전자가 높은 가격을 보고 동시에 CAPEX를 확대하고, 2028년 이후 신규 생산능력이 한꺼번에 들어오는 동안 하이퍼스케일러의 AI 투자 증가율이 둔화하면 공급부족은 다시 공급과잉으로 바뀔 수 있다.
그래서 지금 투자자가 볼 것은 ‘메모리가 부족하다’는 headline이 아니다. 부족이 얼마나 오래 지속되는지, 신규 팹이 언제 실제 출하로 연결되는지, 그리고 고객이 선입금을 계속 늘릴 만큼 AI 투자수익률을 확인하고 있는지를 함께 봐야 한다.
이미 마이크론 주가는 올해 세 배 이상 오른 상태다. 강한 펀더멘털과 좋은 매수 가격은 같은 말이 아니다.
- 아니다. 장기 공급계약에 연결된 금융약정이며, 마이크론은 대부분이 현금예치금이라고 설명했다. 실제 매출 인식은 계약 이행과 출하에 따라 달라진다.
- 계약된 미래 이행의 규모를 보여주는 지표지만 전부를 무조건 확정 매출로 봐서는 안 된다. 취소조건, 가격조정 조항, 인식 시점을 함께 봐야 한다.
- 수요가 강하다는 점에서는 긍정적이지만 공급이 부족해 완성 시스템 출하를 막는 수준이면 병목이 된다. 따라서 HBM 부족은 수요 신호이면서 동시에 공급 제약이다.
- 아직 그렇게 단정하기 어렵다. 장기계약과 선입금이 가격 변동성을 완화할 가능성은 있지만, 대규모 증설과 AI CapEx 둔화가 겹치면 다시 공급과잉이 올 수 있다.
체크 포인트
인사이트 타임스 편집부