메모리 피크는 왔나? 가격은 먼저 식고, 공급 부족은 2028년을 본다
가격 상승률은 둔화했고 소비자 시장은 이미 수요 파괴가 나타난다. 그러나 서버와 HBM은 여전히 공급이 부족하고, 마이크론은 2027년 물량의 75% 이상이 이미 고객에게 커밋됐다고 밝혔다. 지금은 ‘사이클 종료’보다 ‘가격 모멘텀의 피크와 이익 피크가 갈라지는 구간’에 가깝다.
20초 핵심
여섯 개 체크포인트
| 체크포인트 | 현재 신호 | 피크 해석 |
|---|---|---|
| 가격 상승률 | 둔화 | 초기 경고. 아직 가격 하락 전환은 아님 |
| CapEx | 가속 | 후반 사이클 신호. 다만 신규 공급의 본격 램프는 2028년 전후 |
| 재고와 주문 | 소비자 약화 | 스마트폰·컨슈머 NAND만 부분적 오더 둔화 |
| AI vs 비AI 수요 | 격차 확대 | 세트 수요 파괴가 범용 메모리 상단을 제한 |
| 중국 점유율 | 상승 | 중기 공급 리스크. 고부가 서버·HBM 영향은 아직 제한적 |
| 월가 밸류에이션 | 저PER 논리 우세 | 다수는 아직 이익 추정치 상향. 일부는 2028년 피크 경고 |
1. 가격은 식기 시작했지만, 부족은 끝나지 않았다
가장 먼저 변한 것은 가격의 방향이 아니라 속도다. DRAMeXchange를 인용한 보도에 따르면 DDR4 8Gb 평균 계약가격은 9월에도 사상 최고 수준을 유지했지만 월간 상승률은 7월 14.3%에서 8월 4.2%, 9월 4.0%로 둔화했다. NAND 128Gb MLC도 9월 상승률이 0.44%에 그쳤다.
그러나 분기 단위 공급 부족은 여전하다. TrendForce는 4분기 conventional DRAM 계약가격이 전분기 대비 10 - 15%, NAND가 15 - 20% 오를 것으로 전망했다. 특히 엔터프라이즈 SSD는 AI 서버 수요 때문에 가격 상승이 오히려 가속될 것으로 봤다.
따라서 지금의 가격 신호는 “하락 시작”이 아니라 “상승률의 정점 통과 가능성”에 가깝다.
TrendForce의 2026년 4분기 conventional DRAM 계약가 전망
2026년 4분기 전체 NAND 계약가 전망
FY2027 출하 계획 중 이미 고객 커밋이 잡힌 비중
2. CapEx는 커졌지만, ‘돈을 쓴다’와 ‘비트가 쏟아진다’는 다르다
마이크론의 FY2026 CapEx는 273.7억달러였다. 회사는 FY2027 1분기 약 115억달러, 상반기 약 250억달러를 제시했고 하반기에는 이보다 더 높은 지출을 예상했다. 중요한 점은 증가분의 중심이 장비보다 건설이라는 사실이다. 회사는 추가 클린룸이 주로 2028년 말 이후 공급을 위해 필요하다고 설명했다.
여기서 구분이 필요하다. FY2027 CapEx가 500억달러를 넘을 수 있다는 숫자는 실적 콜에서 애널리스트가 역산해 제시한 값이지, 마이크론이 공식 연간 가이던스로 확정한 숫자는 아니다.
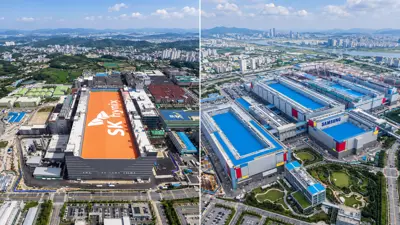
SK하이닉스도 용인 첫 클린룸 가동을 2027년 2월로 앞당겼고, 2028 - 2029년 이후를 겨냥한 추가 팹 투자를 확정했다. CapEx 가속은 분명 후반 사이클의 전형적 신호지만, 현재로서는 ‘즉시 공급 과잉’보다 ‘2 - 3년 뒤 공급 증가’에 가까운 신호다.
3. 수요 파괴는 이미 시작됐다. 다만 소비자부터다
스마트폰과 저가 PC는 높은 메모리 가격을 견디기 어렵다. Gartner는 2026년 PC 출하량이 10.4%, 스마트폰이 8.4% 감소하고, 메모리 비용 상승으로 PC 가격은 17%, 스마트폰은 13% 오를 것으로 전망했다. Counterpoint 역시 1분기 스마트폰 출하가 전년 대비 6% 줄었다고 집계했다.
반면 서버는 정반대다. 마이크론은 FY2027 출하량의 75% 이상이 이미 SCA와 일반 고객 주문을 통해 커밋됐고, 고객 협상은 2028년 물량으로 넘어가고 있다고 밝혔다. 회사는 2027년과 2028년의 수급이 2026년보다 더 타이트할 수 있다고 본다.
같은 메모리 시장 안에서 스마트폰은 주문을 줄이고, AI 서버는 미래 물량을 선점하는 이중 구조다. 그래서 이번 사이클은 과거보다 피크 판정이 어렵다.
4. 중국은 빠르게 커지고 있지만, 아직 ‘글로벌 가격 붕괴’의 주범은 아니다
CXMT의 2026년 2분기 글로벌 DRAM 매출 점유율은 조사기관에 따라 약 9.5 - 10%까지 올라왔다. YMTC는 NAND 비트 출하량 기준 14%로 세계 3위에 올라섰다. 중국 업체의 성장 속도는 더 이상 무시하기 어렵다.
다만 믹스가 다르다. YMTC는 비트 출하량은 3위지만 고가의 데이터센터 SSD 비중이 낮아 매출 순위는 더 낮다. TrendForce도 중국의 증설이 당분간 자국 내 AI와 클라우드 수요에 상당 부분 흡수될 수 있다고 보고 있다.
투자자에게 중요한 경계선은 중국 업체가 범용 모바일·PC 메모리에서 서버 DDR5와 엔터프라이즈 SSD까지 의미 있게 침투하는 시점이다.
5. 월가는 아직 ‘비싸다’보다 ‘이익이 더 간다’ 쪽이다
마이크론 실적 이후 다수 애널리스트는 목표가를 높였다. 동시에 주가는 강한 실적에도 제한적으로 반응했다. 이유는 간단하다. 현재 이익이 너무 강해 선도 PER은 낮지만, 시장은 이미 2028년 이후 공급 증가를 할인하기 시작했기 때문이다.
대표적 반론은 Morningstar다. 적정가치를 850달러에서 700달러로 낮추고, 가격 상승률 둔화와 대규모 신규 공급을 근거로 2028년 초 피크와 2029년 이후 가격 하락을 예상했다. 반대로 다수 셀사이드는 2027 - 2028년까지 공급 부족이 이어진다는 전제에서 현재 저PER을 저평가로 해석한다.
이견의 핵심은 AI 수요의 존재 여부가 아니다. “공급이 수요를 따라잡는 시점이 2028년인가, 그보다 늦는가”다.
메모리 사이클을 한 개의 피크로 보면 판단을 잘못하기 쉽다. 가격 상승률의 피크, 영업이익의 피크, 주가의 피크는 서로 다른 시점에 올 수 있다.
현재 데이터는 가격 모멘텀이 후반부에 들어섰다는 신호를 준다. 소비자 수요 파괴, 가격 상승률 둔화, 대규모 CapEx가 이미 나타났기 때문이다.
그러나 공급 부족 자체는 아직 끝나지 않았다. 서버와 HBM, 엔터프라이즈 SSD의 선계약이 강하고 신규 클린룸이 실제 비트 증가로 연결되는 데 시간이 필요하다.
따라서 지금은 “피크가 지났다”와 “아직 초입이다” 중 하나를 고르는 국면이라기보다, 주가가 실적보다 먼저 2028년 공급을 가격에 반영하기 시작하는 구간으로 보는 편이 합리적이다.
- 현재 데이터만으로 산업 이익 피크를 확정하기 어려움.
- 다만 가격 모멘텀 둔화와 CapEx 증가는 주가 변동성을 높이는 조합.
- 실적 추정치 상향보다 공급 증가 시점이 주가에 더 중요해지는 국면.
- 단기적으로 가능. HBM은 웨이퍼 소비량이 커 범용 DRAM 공급까지 제한.
- 그러나 스마트폰과 PC 수요 파괴가 깊어지면 전체 믹스와 가격 협상력에 부담.
- 2027년 중 신규 팹의 수율과 웨이퍼 스타트가 예상보다 빠르게 증가하는 경우.
- AI CapEx 둔화로 서버·HBM 선계약 물량이 실제 출하로 이어지지 않는 경우.
- 중국 업체의 서버·엔터프라이즈 시장 침투가 예상보다 빨라지는 경우.
체크 포인트
인사이트 타임스 편집부