Intel이 90억달러에 팔았던 NAND 사업이 왜 1,500억달러짜리 회사가 될 수 있을까
Solidigm이 최대 1,500억달러 기업가치의 미국 IPO를 검토하고 있다. 아직 확정된 가격도, 확정된 상장도 아니다. 그러나 이 숫자가 등장한 배경은 분명하다. AI 인프라의 병목이 GPU와 HBM에서 저장장치까지 넓어지고 있다.
20초 핵심
90억달러와 1,500억달러 사이
2020년 계약
미확정 valuation
초기 검토 단계
숫자만 보면 16.7배다. 하지만 “Intel이 90억달러에 판 사업이 1,500억달러가 됐다”고 단정하면 틀린다. 2020년 거래에는 NAND SSD 사업, NAND 부품과 웨이퍼 사업, 중국 다롄 공장 등이 포함됐고 인수는 단계적으로 진행됐다. 그 뒤 Solidigm은 독립 법인으로 출범했고 제품, 고객, 기술, 시장환경이 달라졌다.
이번 1,500억달러는 Reuters가 복수의 관계자를 인용해 보도한 IPO 검토 과정의 상단 값이다. Solidigm은 투자은행들과 주관사 선정을 위한 pitch meeting을 진행했지만 SK hynix는 “확정된 구체 계획은 없다”고 밝혔다.
왜 하필 지금 SSD인가
AI 인프라를 GPU만으로 보면 저장장치가 잘 보이지 않는다. 그러나 데이터센터를 하나의 공장으로 보면 역할은 선명해진다. Compute는 계산하고, Memory는 계산 중인 데이터를 빠르게 공급하고, Storage는 계산 전과 계산 후의 데이터를 보관하며, Network는 이 세 층 사이에서 데이터를 움직인다.
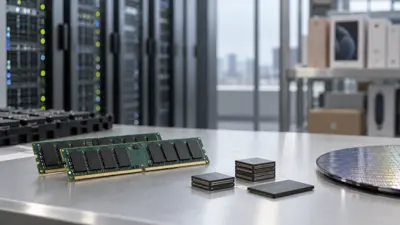
Solidigm이 노리는 곳은 이 가운데 세 번째 층이다. 회사의 D5-P5336은 최대 122.88TB 용량을 제공하며 AI data lake, machine learning, object storage 같은 읽기 중심 대규모 데이터에 초점을 맞춘다. Solidigm은 고밀도 QLC SSD를 이용하면 동일 저장용량을 더 적은 랙과 전력으로 구성할 수 있다는 점을 차별화 포인트로 내세운다.
AI의 다음 저장 문제는 “데이터가 있느냐”가 아니라 “GPU가 기다리지 않도록 충분히 빨리, 충분히 많이 데이터를 공급할 수 있느냐”에 가까워지고 있다.
스토리가 아니라 이미 숫자로 나타나고 있다
이 변화가 흥미로운 이유는 아직 먼 미래의 가설만은 아니기 때문이다. TrendForce 집계에서 글로벌 상위 5개 enterprise SSD 업체의 매출은 2025년 4분기 99억달러를 넘은 뒤, 2026년 1분기 184.6억달러, 2분기에는 375.9억달러까지 늘었다. 2분기 기준 SK hynix Group은 Solidigm을 포함해 86.3억달러의 enterprise SSD 매출로 2위를 기록했다.
| 구간 | 상위 5개 Enterprise SSD 매출 | 핵심 배경 |
|---|---|---|
| 2025년 4분기 | 100억달러 이상 | AI inference 확산, HDD 공급부족, 고용량 SSD 수요 |
| 2026년 1분기 | 184.6억달러 | AI agent, CSP 조달 확대, 가격 급등 |
| 2026년 2분기 | 375.9억달러 | 출하 증가 + 높은 계약가격, GB 시리즈 AI 서버 확산 |
같은 기간 TrendForce는 SK hynix와 Solidigm의 강점으로 고용량 QLC enterprise SSD를 꼽았다. 이것은 NAND 전체가 똑같이 좋아진다는 뜻과는 다르다. 스마트폰과 PC용 NAND는 수요가 약한 반면, AI 서버용 enterprise SSD는 더 강하다. 지금의 메모리 사이클은 제품별로 갈라지는 선택적 슈퍼사이클에 가깝다.
AI Agent가 저장장치 수요를 바꿀 수 있는 이유
학습 중심의 AI에서는 거대한 training dataset과 checkpoint가 저장수요의 중심이었다. 추론과 AI agent가 커지면 구조가 달라진다. Agent는 기업문서를 읽고, 과거 작업을 기억하고, 고객 정보를 검색하고, vector와 embedding을 저장하며, 긴 대화의 KV cache를 관리한다.
Solidigm은 2026년 공개한 기술자료에서 고용량 SSD와 고성능 SSD를 함께 사용해 AI inference의 KV cache를 저장계층으로 내리는 방식을 제시했다. 모든 데이터를 비싼 HBM이나 DRAM에 둘 필요 없이, 자주 쓰는 데이터와 대용량 데이터를 서로 다른 계층에 배치하는 방식이다.
Multimodal AI도 같은 방향으로 작용한다. Text보다 image가 크고, image보다 video가 크다. Physical AI로 가면 자동차와 robot이 camera, video, telemetry, sensor data를 지속적으로 만든다. 계산은 GPU를 다음 작업에 재사용할 수 있지만, 가치 있는 데이터는 계속 누적된다. 이 차이가 storage의 장기 수요를 만든다.
누가 득을 보고, 무엇이 리스크인가
수혜 가능성이 큰 쪽은 Solidigm을 보유한 SK hynix, enterprise SSD에서 공격적으로 점유율을 높이는 Samsung과 Micron, 그리고 NAND 공급망이다. AI 서버가 고용량 QLC SSD를 더 많이 채택할수록 같은 데이터센터 공간과 전력 안에서 더 많은 저장용량을 제공할 수 있는 업체의 제품가치가 커질 수 있다.
반대로 가장 큰 리스크는 공급이다. NAND는 HBM보다 증설과 공정전환을 통해 bit 공급이 빠르게 늘어날 수 있다. 중국 업체의 생산 확대도 변수다. AI enterprise SSD가 강하더라도 소비자 NAND의 약세와 공급증가가 전체 가격을 누를 수 있다. 또 SSD가 HDD를 모두 대체하는 구조도 아니다. 장기 보관과 극저비용 cold storage에서는 HDD의 경제성이 여전히 강하다.
지금까지 시장은 AI 메모리의 순서를 GPU 부족, HBM 부족, server DRAM 부족으로 봤다. 다음 단계에서는 storage capacity와 data movement가 더 중요해질 가능성이 있다.
다만 Solidigm의 잠재 1,500억달러 valuation을 이 논리의 증거로 거꾸로 사용하면 안 된다. IPO 가격은 시장 분위기, 지분 구조, 성장률, 수익성, 상장 시점의 멀티플에 따라 크게 달라질 수 있다.
특히 NAND는 공급이 늘면 가격이 빠르게 무너지는 전형적인 사이클 산업이다. TrendForce도 2027년 하반기에는 NAND 공급부족이 완화될 가능성을 보고 있다.
그래서 투자자에게 더 중요한 질문은 “Solidigm이 1,500억달러가 될까”가 아니다. AI 데이터가 늘어나는 속도가 enterprise SSD bit demand와 가격, 그리고 공급업체의 이익으로 얼마나 오래 전환될 수 있느냐 다.
이 질문에 대한 답이 맞다면 Solidigm IPO는 원인이 아니라 결과에 가깝다.
- 아니다. Reuters가 관계자들을 인용해 보도한 IPO 검토 과정의 상단 값이다.
- 상장 시기, 조달액, valuation은 시장 상황에 따라 달라질 수 있다.
- 그렇게 단순 비교하기 어렵다. 2020년과 2026년은 NAND 가격, AI 수요, 사업규모와 제품 포트폴리오가 모두 다르다.
- 90억달러는 인수 거래가격이고 1,500억달러는 미래 IPO에서 논의되는 잠재 equity valuation이라는 점도 다르다.
- 대체재라기보다 저장계층의 다른 위치를 맡는다.
- HBM은 GPU 가까이에서 초고속 연산을 지원하고, SSD는 훨씬 큰 데이터를 더 낮은 비용으로 저장한다.
- 반드시 그렇지는 않다. 데이터 중복 제거, 압축, 모델 효율화는 저장수요 증가율을 낮출 수 있다.
- 반대로 multimodal, agent memory, physical AI가 확산되면 데이터 누적 속도가 더 빨라질 수 있다.
- 2027년 NAND 공급이 수요보다 빠르게 늘고 enterprise SSD 가격이 급락하는 경우다.
- 또 AI inference가 SSD 대신 HBM과 DRAM 중심으로 계속 최적화되거나 HDD가 예상보다 강하게 유지되면 storage 재평가의 속도는 늦어질 수 있다.
체크 포인트
인사이트 타임스 편집부