WHY
왜 그렇게 됐나. 원인을 파고드는 기사 85편, 최신 기사부터.
젠슨 황이 떠나자, 왜 엔비디아보다 더 불안한 회사들이 생겼을까?
2026년 11월 12일, AI 산업의 상징과도 같았던 젠슨 황이 엔비디아 CEO 자리에서 물러났다는 발표가 나왔다. 1993년 창업 이후 33년 동안 회사를 이끌었던 인물의 퇴장. 충격은 엔비디아 주가에만 머물지 않았다.
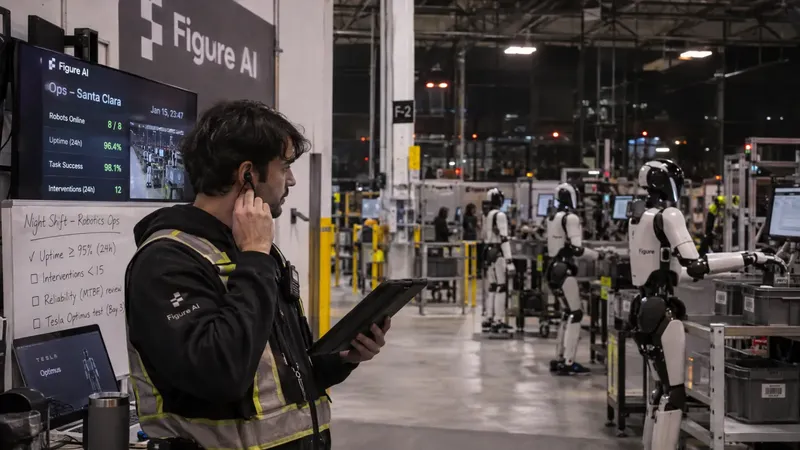
로봇이 사람을 대체한다더니… Figure AI는 왜 시급 45달러 야간 직원을 구할까?
사람 대신 일할 로봇을 밤새 관리할 사람이 필요하다. Figure AI의 채용 공고가 드러낸 것은 휴머노이드의 한계만이 아니라, 테슬라 옵티머스의 경제성을 판단할 새로운 기준이다.
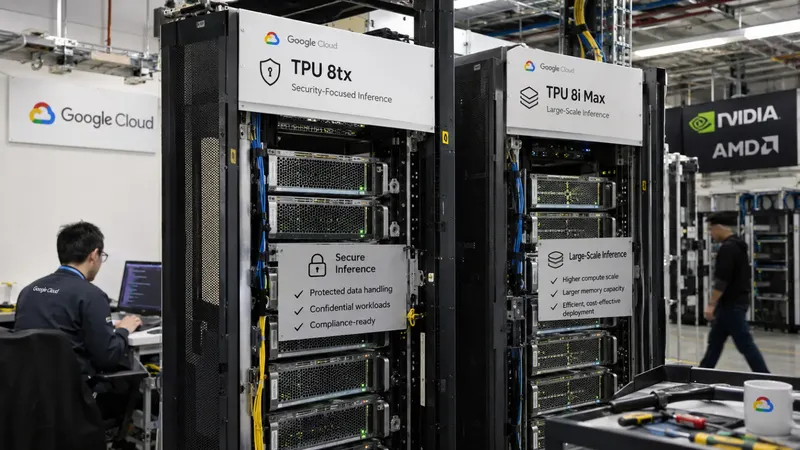
AI 칩도 이제 맞춤형 시대, 구글 TPU 2종이 바꾸는 엔비디아의 경쟁 구도
보안과 대규모 추론으로 갈라지는 AI 반도체 시장. 구글은 왜 엔비디아와 다른 길을 택했을까?
미국 개인투자자 22일 연속 순매수, 월가는 왜 연말 반등을 예상하나
주가가 떨어지는데 개인투자자는 계속 사고 있다. 기업들의 자사주 매입도 다시 시작된다. 여기에 주식을 팔아왔던 기관투자자들까지 매수로 돌아선다면 어떻게 될까?
AI에 646억 달러를 투자한 소프트뱅크, 시장은 왜 파산 위험부터 계산할까?
AI의 미래를 믿는 것과 그 미래가 올 때까지 버틸 기업에 투자하는 것은 다른 문제다. 소프트뱅크의 신용위험 급등이 장기투자자에게 던지는 질문.
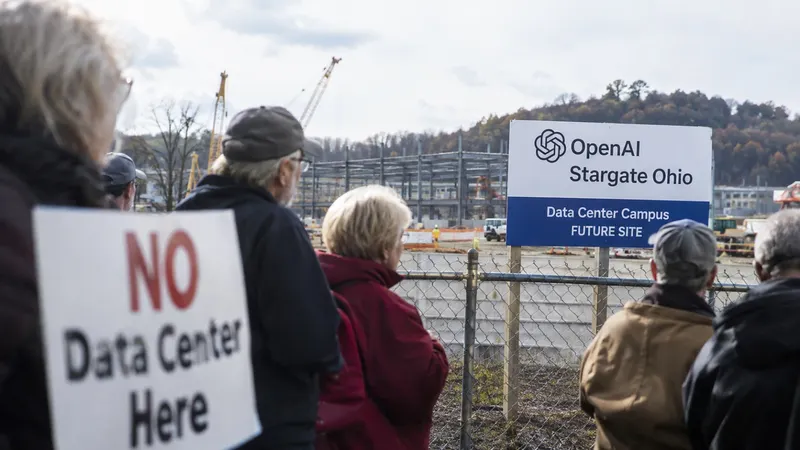
AI 데이터센터가 동네에 들어온다는데 주민들은 왜 반대할까? 오픈AI가 약속을 바꿨다
데이터센터는 넓은 땅만 있으면 되는 창고가 아니다. 막대한 전기를 안정적으로 공급받아야 하고, 고속 통신망과 냉각설비도 필요하다.
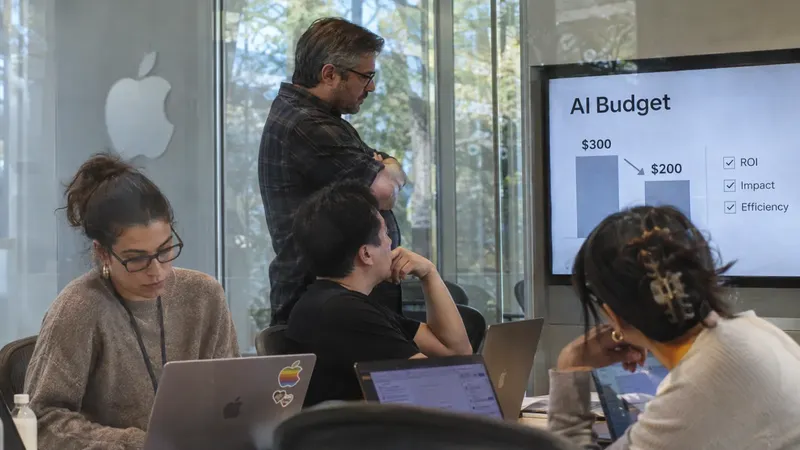
애플은 왜 AI 예산을 300달러에서 200달러로 줄였을까?
AI를 많이 쓰는 직원이 일을 더 잘하는 직원일까. 애플의 사용 한도 축소는 기업들이 이제 AI 사용량보다 ‘성과 한 건의 비용’을 묻기 시작했다는 신호다.
AMD 데이터센터 매출 97% 폭증, 그런데 현금흐름은 왜 64% 줄었을까?
AMD의 3분기 실적에서 가장 인상적인 숫자는 데이터센터 매출 증가율 97%다. 그러나 투자자에게 더 중요한 숫자는 따로 있다. 조정 EPS는 74% 증가했지만, 잉여현금흐름(FCF)은 전년 대비 약 64% 감소했다.
직원 60%를 줄이려던 메타, 왜 대규모 AI 조직개편 계획을 접었을까?
AI의 업무 자동화와 기업의 생산성은 왜 같은 숫자가 아닐까?
AI의 고속도로를 사들인 마벨, 월가는 왜 주식을 팔았나
1,150억 달러의 초대형 인수. 광통신의 미래에는 베팅했지만, 월가는 그 미래를 사들이는 가격부터 따졌다.
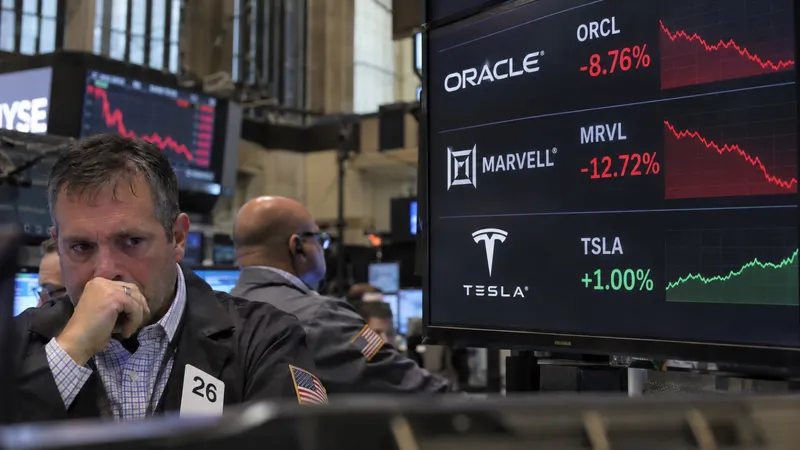
AI에 돈을 더 쓰겠다는 기업들, 월가는 왜 주식을 팔았나
11월 2일(월) 미국 증시 | 마벨 -12.72%, 오라클 급락, 나스닥 -1.07%. 유가가 급락하고 제조업 경기는 개선됐지만, AI 인프라의 자금조달과 투자수익률에 대한 의문이 기술주를 압박했다.
앤트로픽, 2조 달러 IPO 도전…스페이스X 기록 넘어서나? 월가가 술렁이는 이유
사상 최대 IPO 기록을 세운 스페이스X 이후 불과 5개월. 이번에는 AI 기업 앤트로픽이 2조 달러 기업가치와 최대 1,000억 달러 자금 조달에 도전한다. 월가는 성장에 감탄하면서도 가격을 놓고 갈라지고 있다.
앤트로픽의 1,236조 원짜리 약속, 진짜 수혜자는 따로 있다
앤스로픽으로 읽는 AI 투자의 본질. 성능 경쟁을 넘어 가격 결정력, 업무 장악력, 현금흐름을 봐야 한다.
AI 시대, 미국 주식 투자의 새로운 기준4
빅테크가 AI에 돈을 빌리면, 왜 다른 기업들까지 영향을 받을까?
AI 데이터센터 투자로 회사채 발행이 급증하고 있다. 이제 AI 경쟁은 반도체뿐 아니라 금융시장에서 자금을 확보하는 경쟁이기도 하다.
AI 시대, 미국 주식 투자의 새로운 기준3
같은 AI 기업인데, 엔비디아와 코어위브의 위험은 왜 다를까?
GPU를 파는 기업과 GPU를 빌려주는 기업. 같은 AI 호황을 누리지만 돈을 버는 방식도, 감당해야 할 위험도 다르다.
InsightTimes
뉴스 뒤의 질문.
오늘 알아 둘 가치가 있는 것을 골라, 왜 중요한지 쉽게 씁니다.
AI 시대, 미국 주식 투자의 새로운 기준2
AI에 돈을 가장 많이 쓰는 기업들이 왜 주가로는 벌을 받을까?
알파벳, 아마존, 메타, 마이크로소프트의 실적이 드러낸 AI 투자의 역설. 매출은 성장하지만 현금은 줄어드는 이유.
AI 시대, 미국 주식 투자의 새로운 기준1
S&P500은 조금 빠졌는데, 왜 내 주식은 폭락했을까?
지수의 숫자와 투자자의 계좌가 어긋나는 이유. AI 조정장에서 먼저 확인할 것은 시장의 방향보다 시장의 폭이다.
엔비디아는 왜 고객의 데이터센터 대출까지 보증하려 할까?
엔비디아가 GPU를 구매하는 고객의 데이터센터 건설자금에 수십억달러 규모의 신용보증을 제공하는 방안을 협의하고 있습니다. AI 반도체를 잘 만드는 능력만큼이나, 그 반도체를 구매하는 고객이 투자비를 감당하고 지속적으로 돈을 벌 수 있는지가 중요해지는 상황입니다.
기술주가 무너진 날, 테슬라는 왜 버텼을까? - 머스크의 미래 전략을 다시 보는 시장
나스닥100이 3.46% 급락한 날, 테슬라는 0.87% 하락에 그쳤다. 흔들리는 시장에서도 테슬라를 장기적으로 바라볼 이유는 SpaceX 합병 기대만이 아니라 FSD 확산과 자동차 수익성 개선, 에너지와 AI·로보틱스로 이어지는 사업 구상에 있다.
일론 머스크가 미국 어린이 7,200만 명에게 스페이스X 주식 1주씩 주려는 이유
일론 머스크가 미국의 모든 아이에게 자신이 보유한 스페이스X 주식 1주씩을 선물하겠다고 밝혔다. 약 105억 달러 규모의 이 구상에서 더 흥미로운 것은 돈의 크기가 아니다. 수천만 명의 아이들이 어린 시절부터 우주기업의 주주로 성장할 수 있다는 사실이다.
S&P 500은 멀쩡한데 내 주식은 왜 이렇게 아플까?
지수는 최고점 가까이에 있는데, 수많은 종목은 이미 20~30% 하락했다. ‘은밀한 약세장’의 정체와 장기투자자가 흔들리지 않고 봐야 할 숫자들.
아마존은 AI 사업이 잘되는데 왜 주가가 폭락했을까?
아마존의 2026년 3분기 실적은 숫자만 보면 나쁘지 않다. AWS 매출은 39% 증가했고, 회사 전체 영업이익률은 사상 최고인 13.9%를 기록했다. 그런데 주가는 정규장에서 4.25% 하락한 뒤, 실적 발표 이후 시간외에서도 약 6~7% 추가 하락했다.
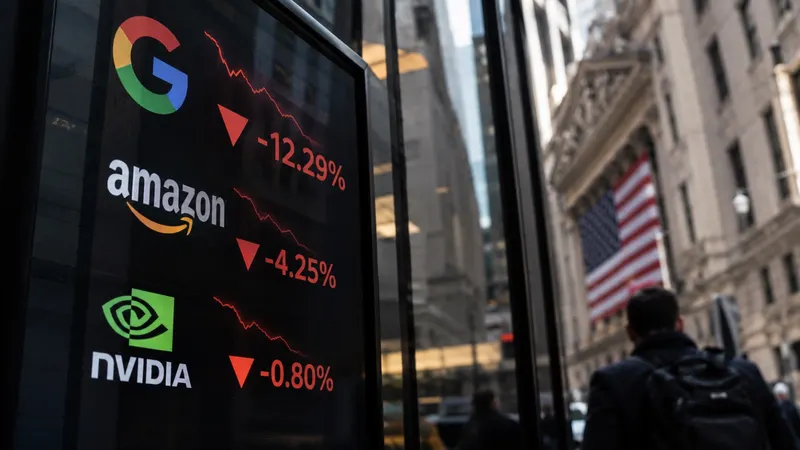
알파벳 -12.29%, 나스닥 -1.38%… 러셀2000은 왜 홀로 상승했나?
AI 투자 회수에 대한 의구심이 기술주를 압박한 하루. 그러나 미국 증시 전체가 무너진 것은 아니었다. 시장은 AI 성장 기대를 버리기보다, 그 성장에 얼마를 지불해야 하는지 다시 계산하기 시작했다.
삼성전자는 반도체로 106조원을 벌고, 스마트폰은 적자였다. 왜?
10월 29일 삼성전자가 발표한 2026년 3분기 확정 실적은 매출 195.3조원, 영업이익 107.4조원이다. 영업이익률은 약 55.0%로, 삼성전자 발표에 따르면 글로벌 기술기업 최초의 분기 영업이익 100조원 돌파다.
미국 연준은 왜 금리를 동결하면서도 추가 인상 가능성을 열어뒀을까?
금리를 멈췄는데 긴축은 끝나지 않았다. 미국 경제의 강한 성장과 높은 물가가 주식 투자자에게 던지는 새로운 질문.
AI는 왜 다시 노트북으로 돌아오는가?
앤듀릴과 퀄컴의 BlueChip이 보여준 온디바이스 AI의 가능성
중국은 수율 20%의 HBM을 왜 생산하려 할까?
정상품이 열 개 중 두세 개뿐인 제품을 굳이 생산해야 할까. 일반적인 반도체 사업이라면 원가 경쟁력부터 의심받을 숫자다.
오라클은 왜 엔비디아 GPU를 더 사면서 구글 TPU도 들일까?
오라클이 엔비디아의 차세대 AI 시스템을 멀티 기가와트 규모로 확대하면서, 동시에 경쟁자인 구글의 TPU를 도입하기로 했다. AI 추론에 특화된 Cerebras와 SambaNova의 칩도 추가한다. 엔비디아를 더 많이 구매하면서 경쟁사 제품까지 확보하는 이 결정은 AI 반도체 시장의 경쟁 방식이 어떻게 달라지고 있는지 보여준다.
AI 투자에 돈줄이 열리자 반도체는 반등했다. 그런데 메타는 왜 하락했을까?
브로드컴 +4.00%, 메타 -1.64%. AI 투자의 돈줄과 비용 부담을 시장은 다르게 평가했다.
엔비디아는 왜 고객인 메타에 30억달러를 투자할까?
엔비디아 메타 30억달러 투자, AI 산업의 순환적 자금조달과 반도체 수요의 경제적 구조
메타는 왜 950억달러의 주식 발행을 추진할까?
AI 데이터센터 투자와 기존 주주 지분 희석 영향
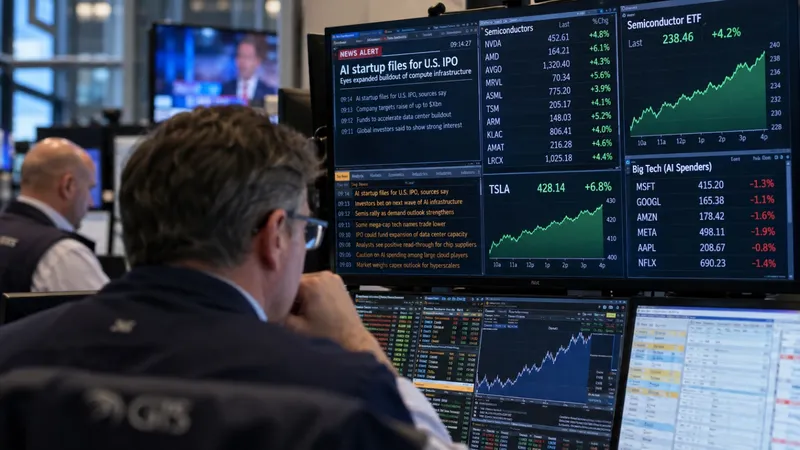
앤트로픽 IPO에 반도체 급등, 테슬라 +5.21% - AI에 돈 쓰는 기업은 왜 엇갈렸나
AI가 다시 주가를 끌어올렸다. 그러나 AI에 돈을 쓰는 기업과 그 돈을 매출로 받는 기업의 성적표는 달랐다. 10월 26일 미국 증시에서 반도체 ETF SOXX는 2.85% 올랐고, 대규모 자금조달 계획을 발표한 메타는 1.88% 하락했다. 테슬라는 바클레이즈의 목표주가 상향에 5.21% 급등했다.
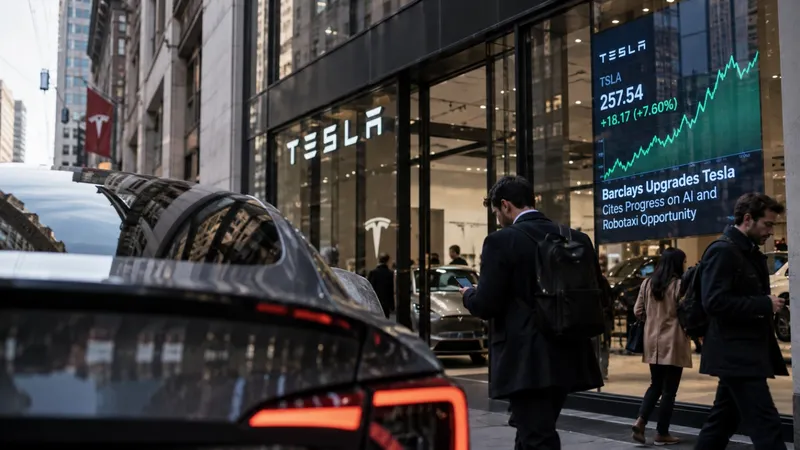
테슬라는 왜 급등했을까? 바클레이스가 450달러를 제시한 이유
SpaceX 합병 기대가 주가를 움직였다. 하지만 상승세가 이어질지는 로보택시의 수익화와 현금흐름이 결정한다.
AI 조정장, 반등은 언제 시작되는가?1
AI 기업은 돈을 잘 버는데, 주가는 왜 떨어질까?
실적은 성장하지만 시장이 지불할 가격은 낮아졌다. AI 산업의 성장과 AI 주주의 수익을 구분해야 하는 이유.
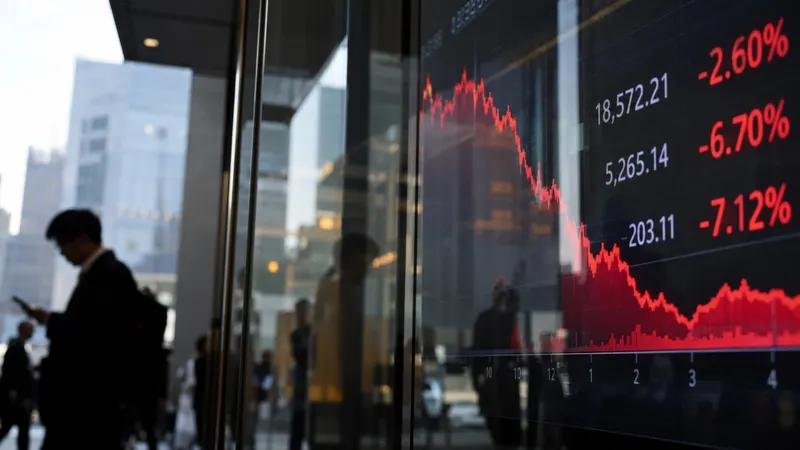
AI는 잘되는데, AI 주식은 왜 떨어질까?
공급 부족의 시대에서 투자 회수의 시대로
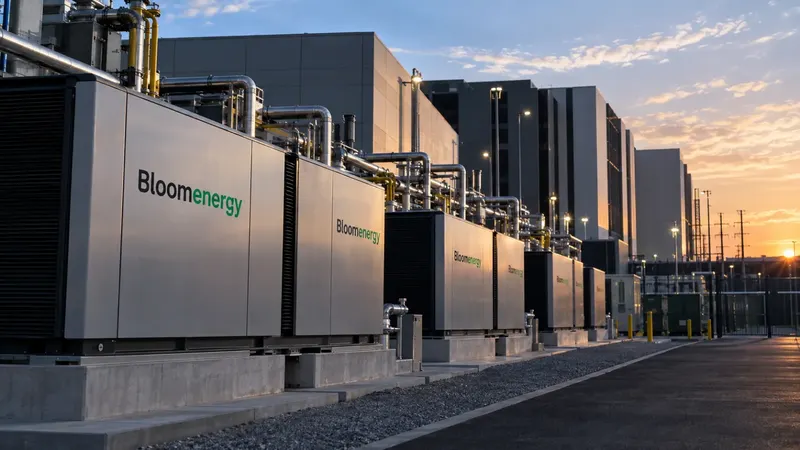
AI 데이터센터는 왜 전기를 직접 생산하기 시작했을까?
GPU는 확보했는데 전기가 없다. AI 데이터센터 경쟁에서 전력을 얼마나 싸게 구매하느냐보다 얼마나 빨리 확보하느냐가 중요한 변수가 되고 있다.
반도체 매출이 54% 늘었는데 주가는 왜 12% 폭락했을까?
램리서치의 기록적인 실적과 주가 급락이 보여준 성장주 투자의 역설. 기업이 얼마나 성장하는가보다 중요한 질문은 그 성장에 얼마를 지불했는가다.
스페이스X는 왜 미국의 이동통신 기지국 8만 곳을 확보하려 할까?
위성인터넷 기업 스페이스X가 미국 이동통신시장의 네 번째 전국 사업자가 되기 위한 움직임을 구체화하고 있다. 위성망에 저주파 주파수와 지상 기지국을 결합하려는 전략이다. 하지만 전국적인 이동통신망을 구축하려면 800억달러 이상이 필요할 수 있다. 기술적 경쟁력이 실제 사업의 수익성으로 연결될 수 있을까?
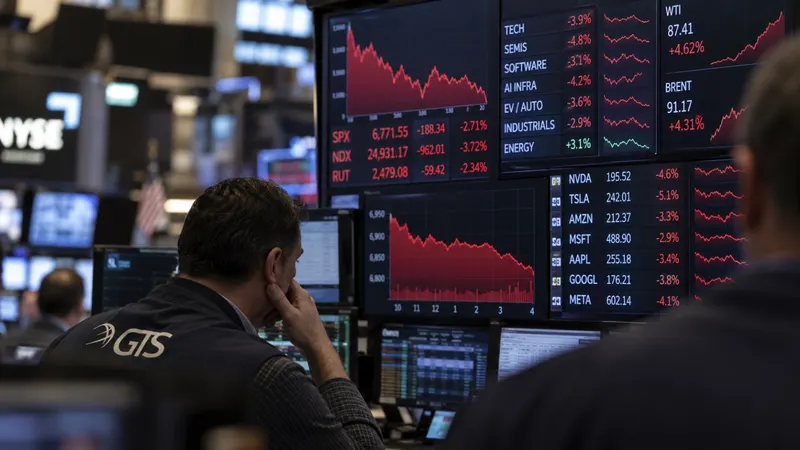
AI에 돈을 더 써도, 덜 써도 주가가 떨어지는 이유
AI 투자 열풍이 끝나는 것일까, 아니면 시장의 평가 기준이 달라진 것일까?
앤트로픽 807억달러 손실의 진실, AI 기업의 적자는 왜 이렇게 커졌을까?
클로드(Claude)를 개발한 앤트로픽이 올해 상반기에 기록한 순손실은 무려 807억달러, 약 113조원 이다. 1달러 1,400원을 가정하면 웬만한 글로벌 대기업의 연간 매출을 뛰어넘는 손실이다.
일론 머스크는 왜 중국 메모리를 꺼내 들었나 - 삼성전자·SK하이닉스 투자자가 놓치지 말아야 할 진실
중국의 생산 확대를 경고하면서 메모리 가격도 문제 삼은 머스크. 기술 추격의 현실과 구매자의 협상 전략을 분리하면 한국 메모리 기업의 경쟁력이 다르게 보인다.
빅테크 잔혹사와 장기 투자의 심리학2
주식시장에서 돈을 버는 사람은 왜 소수일까
좋은 기업을 사는 것만큼 중요한 것은, 좋은 기업이 성장하는 시간을 놓치지 않는 일이다.
빅테크 잔혹사와 장기 투자의 심리학1
위대한 주식은 왜 80%씩 폭락했을까
애플·아마존·엔비디아. 시대를 바꾼 기업들의 주주도 한때는 회사를 의심할 수밖에 없었다.
AI를 잘 쓰는 사람은 왜 직접 고치지 않을까
챗GPT, 클로드 코워크, 바이브 코딩까지 - AI에게 일을 맡기고 사람은 결과를 책임지는 새로운 업무 기술
코어위브 회사채 폭락, AI 버블의 경고음은 주식이 아닌 채권에서 먼저 울렸다
액면가 100달러 채권이 80달러 아래로 추락하고, 요구수익률은 15%까지 치솟았다. AI 수요가 넘쳐나는 기업에 채권시장이 경고를 보낸 이유는 무엇일까.
AI가 세계경제를 지탱한다면서, IMF는 왜 AI발 금융위기를 경고했나
AI의 성공과 투자자의 성공은 다르다. IMF가 경고한 것은 기술의 실패보다 막대한 자본을 회수하지 못할 위험이다.
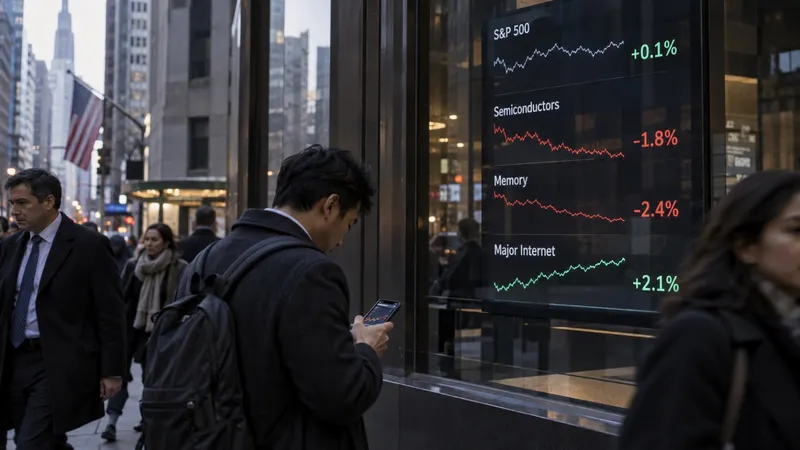
S&P500은 버텼지만 반도체는 무너졌다, 메타만 3.38% 급등한 이유
미국 증시가 보여준 숫자 두 개가 흥미롭다. S&P500은 겨우 0.06% 하락했다. 그런데 반도체 ETF인 SOXX는 2.60% 떨어졌다. 같은 날 메타는 오히려 3.38% 상승했다.
엔비디아와 AMD가 손잡은 이유, AI 데이터센터를 '레고 블록'처럼 만든다
AI 데이터센터를 짓는 일은 일반 건물을 건설하는 것과 다르다.
트럼프가 푸틴에게 손 내민 이유, 러시아산 경유 480만 톤은 미국 물가를 낮출 수 있을까
합의 발표와 실제 공급은 다르다. 러시아산 경유가 미국의 물가와 정유사 수익에 어떤 영향을 줄지, 물량과 전달 경로를 따져봤다.
S&P 500은 고점으로 돌아왔는데, 반도체는 왜 멈췄나
10월 9일 미국 증시는 반등했지만 AI 하드웨어는 소외됐다. 지수의 회복보다 중요한 것은 금리 5%대와 유가 100달러 위에서도 기업 이익이 버틸 수 있는지, 그리고 반도체가 다시 지수 상승에 합류하는지다.
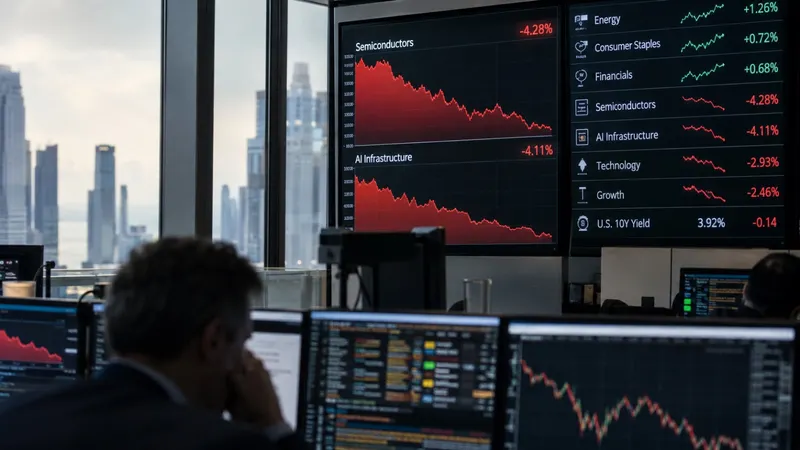
10월 8일 미국 증시, 금리는 내렸는데 반도체는 무너졌다. 문제는 OpenAI의 매출보다 AI 인프라의 투자금 회수였다
S&P500 구성 종목 약 3분의 2가 올랐지만 나스닥은 1.25% 하락. 자금이 시장을 떠났다기보다 AI 투자 수익성을 다시 가격에 반영한 하루.
삼성 107조, TSMC 매출 50% 증가. AI 반도체는 역대급인데 왜 주가는 떨어졌나
AI 반도체 슈퍼사이클은 아직 꺾이지 않았다. 다만 시장의 질문은 달라졌다. 얼마나 성장하느냐보다, 지금의 막대한 이익을 얼마나 오래 지킬 수 있느냐.
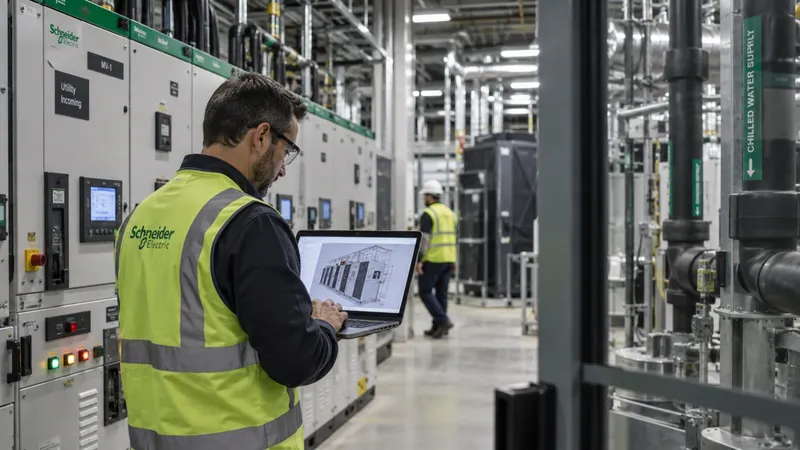
AI 시대의 전력회사가 200억달러를 주고 ‘설계 소프트웨어’를 사려는 이유
Schneider Electric의 PTC 인수 협상에서 더 중요한 것은 거래 자체가 아니다. 전력, 자동화, 산업 데이터, 설계 소프트웨어가 하나의 운영 스택으로 합쳐지는 방향이다.
AI Agent가 없애는 것은 일자리가 아니라 ‘귀찮음의 경제’일 수 있다
우리가 쓰지 않는 구독을 계속 내고, 더 좋은 금리가 있어도 은행을 옮기지 않고, 여행 가격을 일일이 비교하지 않는 이유는 대부분 같다. 귀찮기 때문이다. AI Agent가 처음 공격하는 것은 노동보다 이 ‘마찰비용’일 가능성이 크다.
고용이 식었는데 금리는 올랐다, 반도체 장비주만 웃은 이유
9월 29일 미국 증시는 경기 둔화 신호에도 장기금리가 더 올랐다. S&P 500은 0.17% 내렸지만 반도체 ETF는 1.19% 상승했다. 시장이 AI를 버린 것이 아니라, 고금리를 견딜 수 있는 AI 수혜주를 다시 고르기 시작한 하루에 가까웠다.
금리 5.3%인데도 AI 메모리를 봐야 하는 이유
SK하이닉스·삼성전자 투자자가 읽어야 할 AI 메모리 슈퍼사이클의 지도
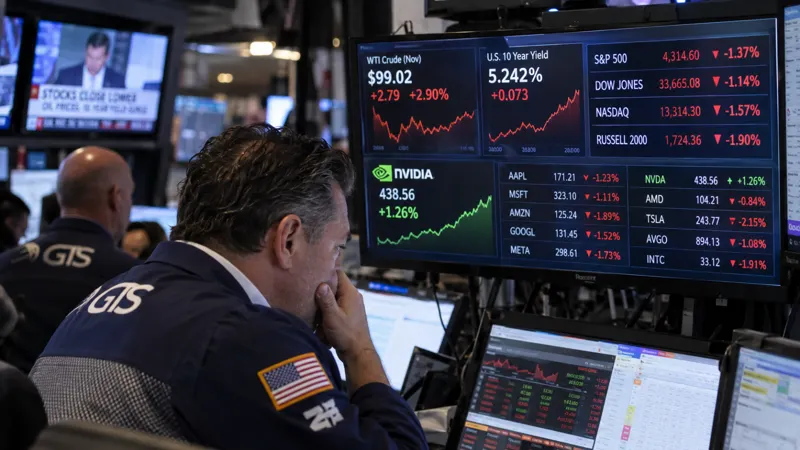
엔비디아만 버틴 날, 시장이 겁낸 것은 AI가 아니라 5.2% 금리였다
9월 28일 미국 증시의 하락은 실적 붕괴가 아니라 할인율 충격에 가까웠다. 유가가 99달러 안팎에서 버티고 10년물이 5.2%대로 올라서자, 시장은 성장률보다 미래 이익을 얼마의 금리로 할인해야 하는지를 다시 계산했다.
Intel이 90억달러에 팔았던 NAND 사업이 왜 1,500억달러짜리 회사가 될 수 있을까
Solidigm이 최대 1,500억달러 기업가치의 미국 IPO를 검토하고 있다. 아직 확정된 가격도, 확정된 상장도 아니다. 그러나 이 숫자가 등장한 배경은 분명하다. AI 인프라의 병목이 GPU와 HBM에서 저장장치까지 넓어지고 있다.
기술적 분석과 시장 타이밍은 정말 돈이 되는가7
당신이 사고팔고 빌릴 때, 누군가는 반드시 돈을 번다
개인투자자가 시장의 ‘호구’가 되기 쉬운 이유는 정보가 부족해서만이 아니다. 금융산업의 많은 수익모델은 투자자의 수익률보다 투자자의 거래, 대출, 현금, 관심에서 발생한다. 장기투자자가 먼저 이해해야 할 것은 종목이 아니라 이 구조다.
기술적 분석과 시장 타이밍은 정말 돈이 되는가1
열심히 매매했는데, 왜 계좌는 뒤처질까
투자 마인드 1편 | 수익률보다 먼저 물어야 할 질문은 “얼마나 남겼는가”다.
엔 캐리 트레이드가 흔들리면 왜 미국 AI 주식이 먼저 맞을까
지금 시장의 핵심은 달러/엔 160이라는 숫자 하나가 아니다. 미일 금리차, 엔화 방향, 변동성, 미국 장기금리가 동시에 어떻게 움직이는지가 중요하다. 특히 AI와 고밸류 성장주는 이 네 변수가 겹칠 때 가장 먼저 압박을 받을 수 있다.
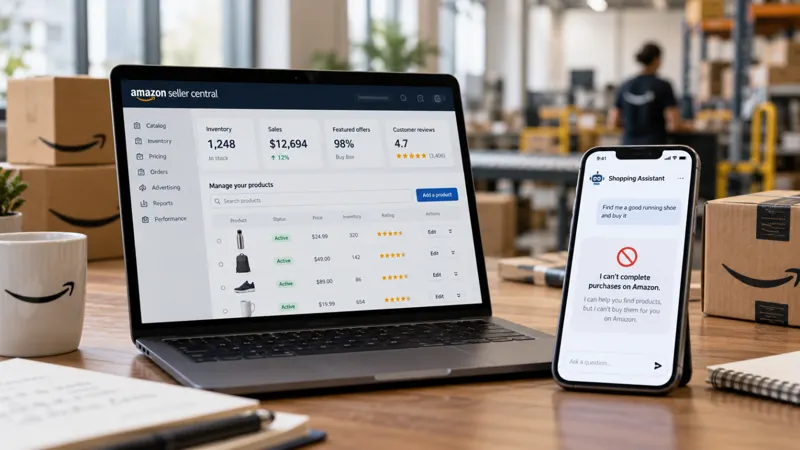
Amazon은 왜 Meta의 AI는 막고 Claude에는 문을 열었을까
Amazon은 Meta의 Muse가 소비자를 대신해 Amazon에서 쇼핑하는 것은 막았다. 이틀 뒤에는 Anthropic Claude가 판매자의 재고와 가격, 상품 페이지를 관리하도록 공식 플러그인을 열었다. 모순처럼 보이지만 기준은 일관돼 있다. Amazon이 지키려는 것은 화면이 아니라 고객관계와 거래의 주도권이다.
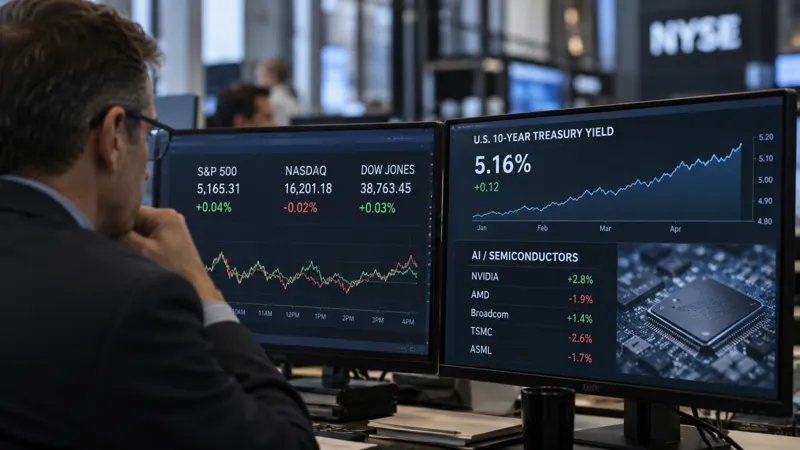
나스닥은 신고가, S&P500은 제자리 - 메모리가 만든 ‘좁은 강세장’
나스닥은 2거래일 연속 사상 최고 종가를 썼지만 S&P500은 사실상 보합이었다. 이날 시장의 핵심은 ‘증시 전체의 위험선호 회복’이 아니라 메모리와 반도체 장비에 자금이 집중된 선택적 AI 하드웨어 랠리였다.
Muse가 깨운 CPU 랠리 - Arm 17% 급등의 진짜 이유
메타의 AI 에이전트가 불을 붙였지만, 더 중요한 변화는 따로 있다. AI가 ‘답변’에서 ‘행동’으로 넘어가면서 GPU 뒤에서 오케스트레이션, 검색, 메모리, 네트워크를 맡는 CPU의 일이 커지고 있다. Arm은 이 흐름에 맞춰 IP 회사에서 직접 데이터센터 CPU를 파는 회사로 한 발 더 나갔다.
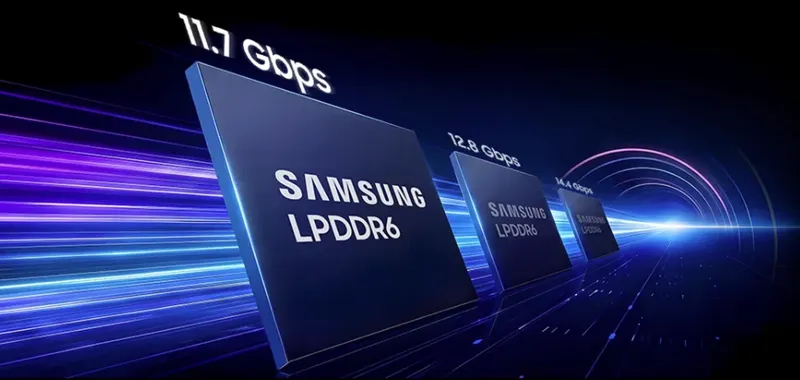
삼성이 DDR5를 밖으로 보내는 이유 - 진짜 부족한 것은 DRAM이 아니라 HBM 후공정이다
삼성전자는 DDR5와 SSD를 포기하는 것이 아니다. 추가 모듈 조립과 테스트를 협력사로 보내고, 천안·온양의 귀한 후공정 공간을 HBM에 더 많이 배정하려는 움직임이다. 이 뉴스의 핵심은 메모리 수요가 많다는 사실보다, AI가 실제 공장의 공간과 장비 우선순위까지 바꾸고 있다는 데 있다.
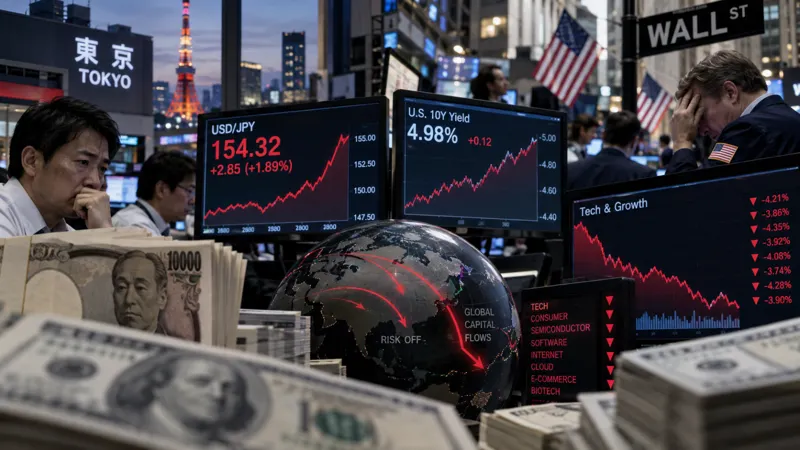
미국 금리 5%인데 왜 엔 캐리가 터질까
금리차보다 무서운 것은 엔화의 ‘속도’다. 2024년 8월의 교훈을 2026년 고금리 환경에 다시 대입해 보면, 성장주 투자자가 봐야 할 것은 미국 금리 하나가 아니라 USD/JPY, 일본 금리, 변동성의 결합이다.
감속론을 말한 Anthropic, 왜 더 크게 투자하고 있을까
차세대 Claude, IPO, 그리고 실제 바이오 실험실. 세 장면을 함께 보면 Anthropic의 메시지는 “AI를 멈추자”가 아니다. 더 강한 모델을 계속 만들되, 검증과 통제도 함께 키우자는 쪽에 가깝다. 동시에 기업 AI 경쟁은 이제 모델 성능만이 아니라 자본, 컴퓨팅, 물리적 연구 인프라까지 삼키고 있다.
10년물 5%인데 반도체는 오른다
금리 상단 압박 속에서도 AI 반도체는 강했다. 그러나 지수 상승보다 중요한 것은 시장의 폭이 좁았다는 사실이다. 지금 월가는 ‘모든 성장주’를 사는 것이 아니라, 높은 할인율을 이길 만큼 실적 가시성이 있는 곳만 골라 사고 있다.
일론 머스크의 4% 성장론을 진지하게 읽어야 하는 이유
“AI가 내년 미국 성장률을 2%에서 4%로 두 배 높일 수 있다.” 중요한 것은 4%라는 숫자 하나가 아니다. 머스크는 지금 지능이 희소한 노동력에서 복제 가능한 자본으로 바뀌는 경제를 상상하고 있다. 그 가정이 맞다면 경제학과 투자시장의 규칙도 달라진다.
HBM이 부족해지자 메모리 공장도 미국으로 움직이기 시작했다
SK하이닉스와 Intel이 미국 내 메모리 생산 협력을 논의하고 있다. 아직 계약도, 생산 제품도 정해지지 않았다. 그런데 이 초기 논의가 중요한 이유는 따로 있다. AI가 반도체 산업의 오래된 공식인 ‘가장 싼 곳에서 만든다’를 ‘가장 안정적으로 받을 수 있는 곳에서도 만든다’로 바꾸기 시작했기 때문이다.
FOMC 전날 시장이 보낸 신호 : 나스닥은 밀렸지만 반도체는 무너지지 않았다
유가 108달러, 미국 10년물 5%, 25bp 인상은 거의 가격에 반영됐다. 이제 시장의 질문은 “금리를 올리느냐”가 아니라 “이번 한 번으로 끝날 수 있느냐”다.
AI 감속론이 반도체를 강타했고, 미국 10년물은 결국 5%를 넘었다
S&P 500은 0.48% 하락했지만 반도체는 5.86% 무너졌다. 중요한 것은 지수의 낙폭이 아니라 시장이 무엇을 먼저 팔았는가다. AI 개발 속도 논쟁은 반도체의 이익 기대를 건드렸고, 10년물 5%는 그 기대에 적용하는 할인율까지 높였다.
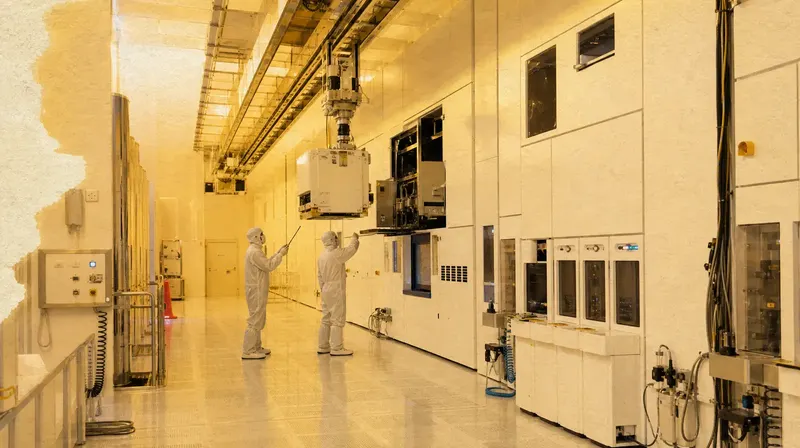
4억달러짜리 기계 한 대가 AI칩의 미래를 결정한다
Nvidia에는 AMD가 있고, TSMC에는 Samsung과 Intel이 있습니다. 그런데 이 경쟁자들이 더 작은 트랜지스터를 만들려면 결국 같은 회사의 장비를 찾습니다. AI 반도체 산업의 가장 아래층에서 ASML의 독점력이 더 강해지는 이유입니다.
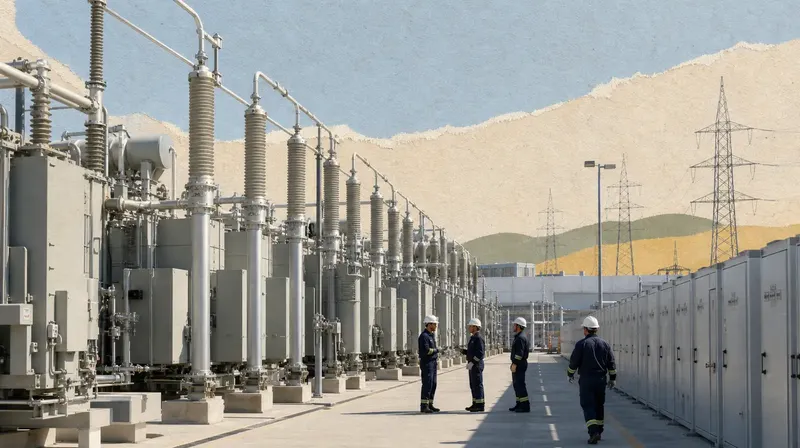
AI가 사람을 대체한다는데, 왜 전기기사가 부족해졌을까
AI 데이터센터 건설 붐이 GPU·전력 다음 병목을 드러내고 있다
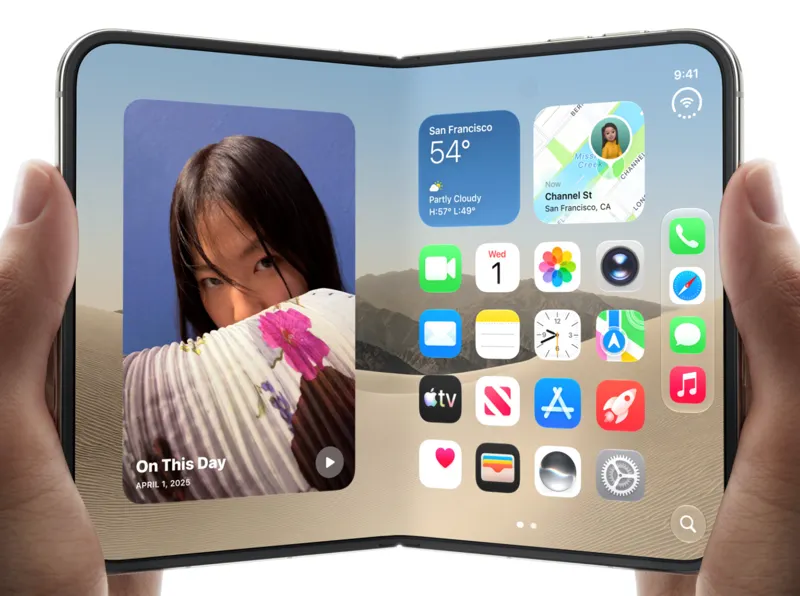
아이폰 듀오는 왜 가운데가 덜 접혀 보일까
책장, 무광 벽지, 모기장만 알면 이해되는 애플의 폴더블 공학. 주름을 없앤 게 아니라, 힘과 빛과 카메라를 영리하게 속였다.
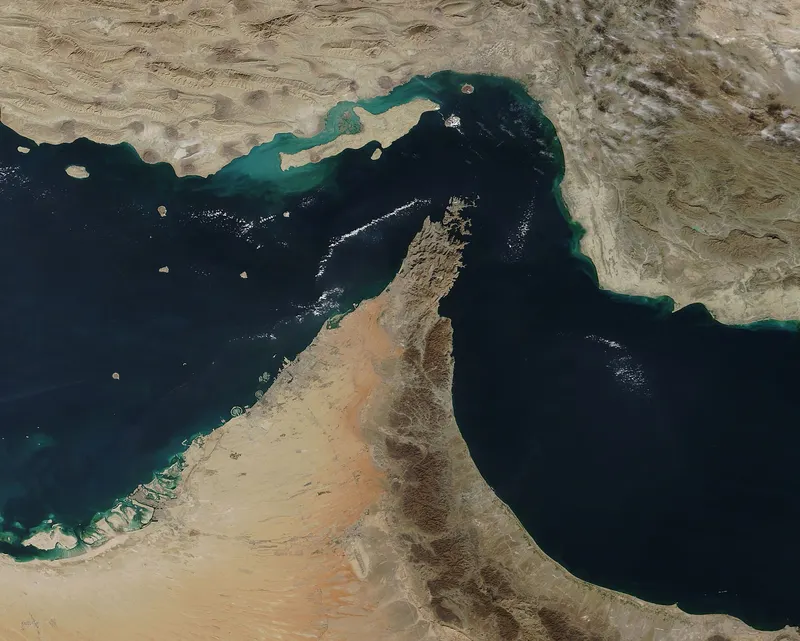
호르무즈만 막힌 게 아니다: 중동 전쟁이 다시 미국 금리 문제로 번지는 이유
미·이란 정전은 이미 무너졌고, 이제 위험은 걸프만 한 곳에 머물지 않는다. 홍해와 사우디의 우회 파이프라인까지 흔들리면서 에너지 충격이 물가와 연준, 성장주 밸류에이션으로 번질 가능성이 커졌다.
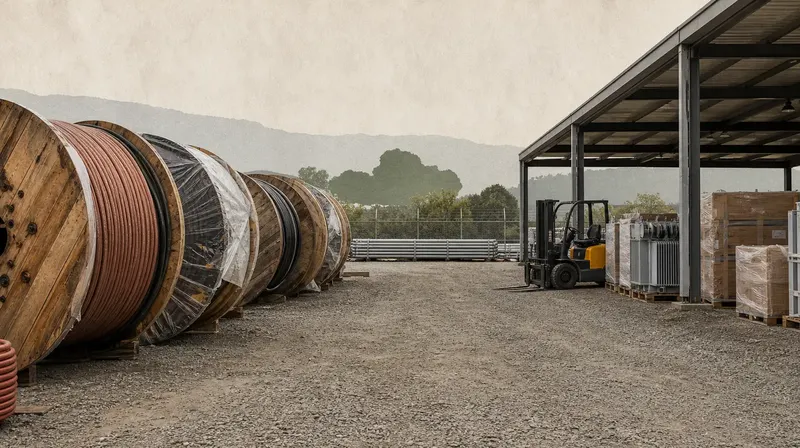
AI는 디플레이션 기술인데 왜 지금 물가를 올리고 있을까
AI는 사람의 일을 싸게 만드는 기술로 알려져 있습니다. 그런데 그 AI를 만들기 위해 전기와 구리와 데이터센터를 먼저 비싸게 사고 있다면 이야기는 달라집니다.
S&P500 +0.86% 반등, 그런데 금리 인상 확률은 90%…시장이 오른 진짜 이유
주식과 금리 기대가 같은 방향으로 움직인 이상한 하루였다. 시장이 인플레이션 우려를 버린 것이 아니라, 유가 급락과 과매도 해소가 하루 동안 금리 부담보다 더 강하게 작용했다.
AI의 병목은 칩 하나가 아니다: 메모리·맞춤형 실리콘·전문직 소프트웨어가 동시에 커진다
Huawei의 AI 가속기 가격은 HBM 때문에 뛰었고, Amazon은 Qualcomm과 최대 600억달러 규모의 장기 협력 구조를 만들었으며, OpenAI는 금융 데이터와 업무 흐름을 ChatGPT 안으로 끌어들였다. 세 뉴스는 서로 달라 보이지만 한 가지를 말한다. AI 투자는 이제 GPU를 더 사는 문제가 아니라, 공급망·컴퓨팅 아키텍처·수익화가 동시에 재편되는 산업 투자로 바뀌고 있다.
애플의 첫 폴더블이 주가를 못 올린 이유: 1,999달러보다 중요한 건 마진이다
iPhone Duo는 애플의 제품 전략에는 큰 변화다. 그러나 투자자에게 더 중요한 질문은 “몇 대 팔릴까”가 아니다. 2,000달러짜리 새 아이폰이 전체 ASP를 얼마나 끌어올리고, 그 상승분이 메모리·폴더블 부품 원가를 이긴 채 EPS로 남느냐가 핵심이다.
유가 100달러가 다시 연준을 깨웠다: 미국 증시, 이익이 아니라 할인율에 눌렸다
브렌트유가 101달러를 넘어섰고 미국 10년물은 4.84%까지 올랐다. 메타가 6.55% 급등했지만 네 지수는 모두 하락했다. 9월 9일 시장의 핵심은 기업 실적 악화가 아니라, 다시 높아진 돈의 가격이었다.
연준이 금리를 못 내리는 이유: 고용·유가·AI의 삼중 잠금
금리 인하를 막는 것은 물가 하나가 아니다. 강한 고용, 다시 오른 에너지 가격, 그리고 거대한 AI 투자 사이클이 서로 다른 경로로 미국 금리의 바닥을 끌어올리고 있다.
AI는 돈이 될 것인가?10
GPU가 근육이면 네트워크는 신경이다
AI 데이터센터는 GPU를 많이 사는 것만으로 빨라지지 않는다. 수천~수십만 개의 가속기가 데이터를 제때 주고받지 못하면 비싼 GPU가 기다리며 놀게 된다. Arista의 투자 논리는 바로 여기에 있다. AI 경쟁이 칩 성능에서 시스템 효율로 이동할수록 네트워크가 전체 컴퓨팅의 가동률과 경제성을 결정한다.
AI는 돈이 될 것인가?3
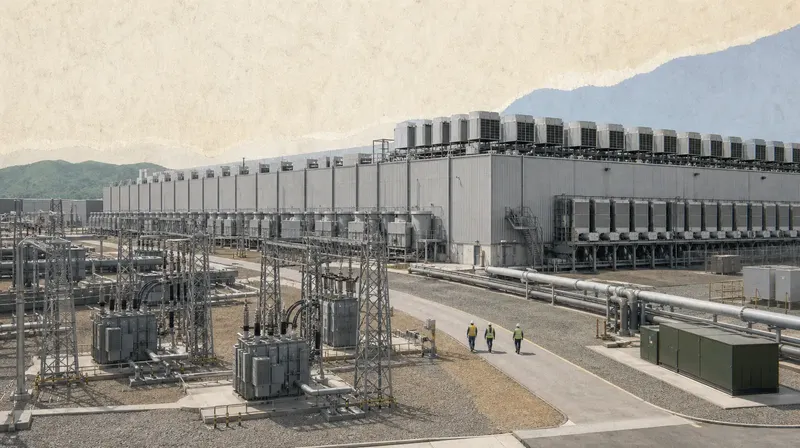
AI의 다음 병목은 반도체가 아니라 전기다
AI 투자 경쟁의 병목이 이동하고 있다. 처음에는 GPU가 부족했고, 그 다음에는 HBM과 첨단 패키징이 문제였다. 이제 더 자주 등장하는 제약은 전력과 냉각이다. 문제는 발전량 자체보다 필요한 장소에 필요한 품질의 전력을 제때 끌어오고, 100~200kW가 넘는 랙의 열을 빼내는 능력이다.
AI가 GPU보다 먼저 메모리를 부족하게 만들었다
HBM 병목이 DRAM 가격, 서버 원가, PC·스마트폰 비용까지 번지는 이유
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.