AI의 다음 병목은 반도체가 아니라 전기다
AI 투자 경쟁의 병목이 이동하고 있다. 처음에는 GPU가 부족했고, 그 다음에는 HBM과 첨단 패키징이 문제였다. 이제 더 자주 등장하는 제약은 전력과 냉각이다. 문제는 발전량 자체보다 필요한 장소에 필요한 품질의 전력을 제때 끌어오고, 100~200kW가 넘는 랙의 열을 빼내는 능력이다.
20초 핵심
AI의 병목은 한곳에 오래 머물지 않는다
AI 산업을 보면 병목이 계속 이동한다.
2023년의 핵심 문제는 GPU였다. NVIDIA H100을 얼마나 확보할 수 있는지가 AI 기업의 성장속도를 결정했다.
그 다음에는 HBM과 첨단 패키징이 따라왔다. GPU가 있어도 메모리와 패키징이 부족하면 완제품을 만들 수 없었다.
이제 2026년에는 전력과 냉각이 훨씬 더 자주 등장한다.
여기서 중요한 것은 ‘미국에 전기가 부족하다’는 식의 단순한 설명이 아니다.
전력은 존재해도 필요한 장소에, 필요한 시점에, 필요한 품질로 공급되지 않을 수 있다.
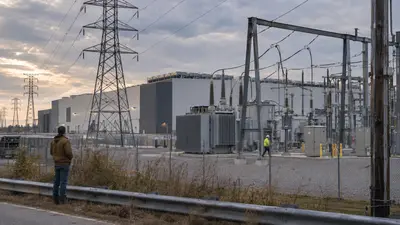
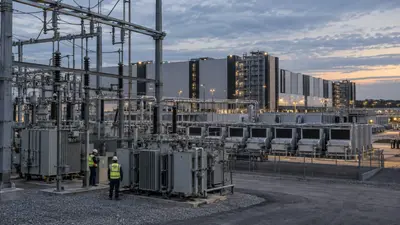
AI 데이터센터는 수십MW, 대형 프로젝트는 수백MW에서 GW 단위 전력을 요구한다. 그러나 송전망 증설, 변전소 건설, 변압기 조달, 계통연계 승인에는 수년이 걸릴 수 있다.
즉 AI 산업의 새로운 병목은 에너지 총량보다 ‘time to power’, 전기를 실제로 언제 받을 수 있느냐에 가깝다.
GPU 성능이 좋아질수록 오히려 전력 문제는 더 커진다
직관적으로는 GPU가 효율적으로 발전하면 전력 문제가 완화될 것처럼 보인다.
하지만 AI 시스템에서는 다른 일이 벌어진다.
GPU 한 개가 더 강력해지고, 한 랙에 더 많은 가속기가 들어가고, 고속 인터커넥트로 묶이면서 랙당 전력밀도가 빠르게 올라간다.
Schneider Electric 자료에 따르면 전통적인 데이터센터 랙은 대략 10~20kW 수준이 일반적이었다. AI 시스템은 이미 100kW를 넘기고 있으며, GB200 기반 설계는 약 132kW, GB300은 약 142kW, 최신 Vera Rubin 계열은 최대 246kW 수준까지 전력 요구량이 올라간다.
이 숫자의 의미는 단순하지 않다.
같은 면적에 과거보다 10배 가까운 전력을 집어넣어야 한다.
그리고 들어간 전력 대부분은 결국 열이 된다.
전기를 넣는 문제와 열을 빼는 문제가 동시에 커진다.
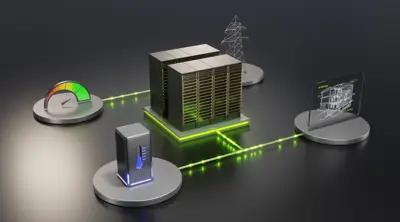
따라서 AI 데이터센터는 더 이상 서버를 많이 넣는 건물이 아니다. 고밀도 전력을 안정적으로 공급하고, 그 열을 즉시 제거하는 전력·열관리 시스템이다.
공랭만으로 버티기 어려워지는 이유
기존 데이터센터는 공랭이 중심이었다.
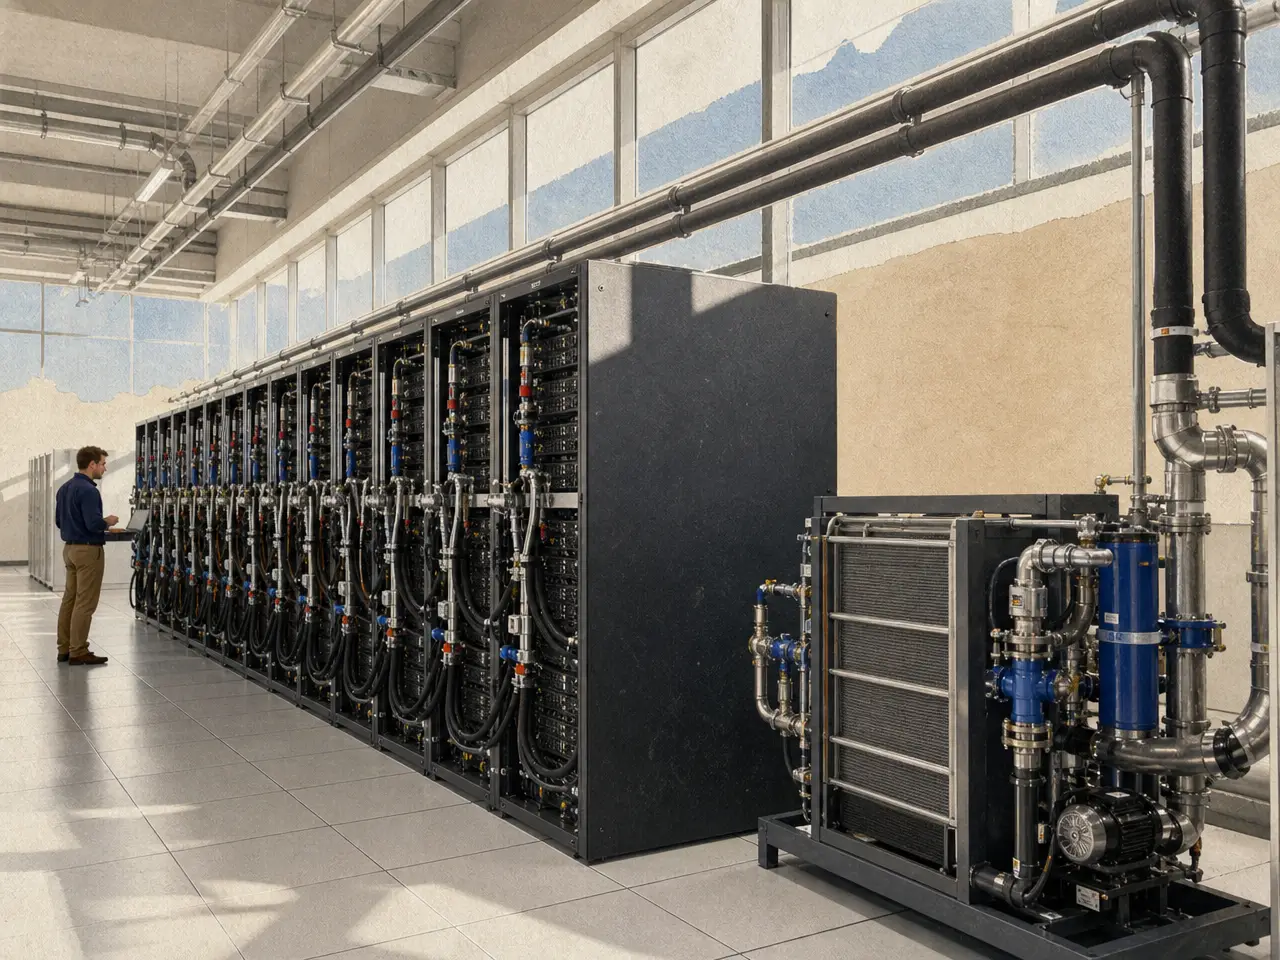
서버실에 차가운 공기를 공급하고 뜨거운 공기를 배출하는 방식이다.
하지만 랙당 100kW 이상이 되면 공기만으로 열을 제거하기가 어려워진다.
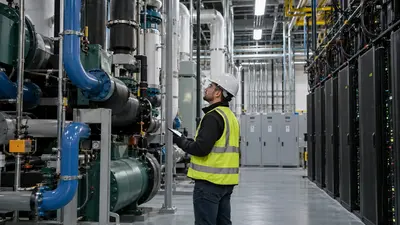
이 때문에 direct-to-chip liquid cooling, 즉 냉각수를 칩 가까이 보내 열을 직접 빼내는 방식이 빠르게 확산되고 있다.
액체는 공기보다 열을 훨씬 효과적으로 운반할 수 있다.
문제는 액체냉각이 단순한 냉각장치 하나를 추가하는 일이 아니라는 점이다.
배관. CDU. 펌프. 열교환기. 수질관리. 누수감지. 시설 제어. 전력과 냉각의 통합운영.
전체 데이터센터 설계가 바뀐다.
AI 인프라에서 냉각은 더 이상 서버 뒤에 붙는 부품이 아니다. 랙당 얼마의 컴퓨팅을 실제로 배치할 수 있는지를 결정하는 생산설비가 된다.
전력은 비용이 아니라 생산능력이다
전통적인 데이터센터에서 전력은 주로 비용 항목이었다.
AI 데이터센터에서는 전력의 의미가 달라진다.
GPU가 아무리 많아도 전기를 확보하지 못하면 토큰을 생산할 수 없다.
그래서 데이터센터 운영자가 확보한 MW와 GW는 단순한 전력계약 규모가 아니다.
미래에 가동할 수 있는 AI 컴퓨팅의 생산능력이다.
반도체 산업의 웨이퍼 캐파와 비슷하다.
100MW를 안정적으로 사용할 수 있는 회사와 1GW를 사용할 수 있는 회사는 장기적으로 생산 가능한 AI 토큰의 양 자체가 다르다.
이 관점에서 AI 산업의 핵심 자산도 바뀐다.
GPU. HBM. 네트워크. 데이터센터 부지. 변전소. 송전망 연결. 발전원. 냉각 인프라.
이들이 하나의 통합된 생산체계가 된다.
AI 경쟁에서 승리하기 위해 ‘좋은 모델’만 있으면 된다는 생각이 점점 비현실적으로 되는 이유다.
IEA 숫자가 보여주는 것은 ‘전 세계 전력난’보다 지역 병목이다
IEA는 글로벌 데이터센터 전력소비가 2030년 약 945TWh에 이를 것으로 전망한다. 2024년 대비 대략 두 배 수준이다.
연평균 증가율은 약 15%다.
그중 AI 가속 서버 전력소비는 연평균 약 30% 증가할 것으로 본다.
숫자만 보면 데이터센터가 세계 전력을 모두 집어삼킬 것처럼 보일 수 있다.
하지만 IEA의 기본 시나리오에서 2030년 데이터센터가 차지하는 비중은 전 세계 전력소비의 3%에 조금 못 미친다.
따라서 문제를 ‘전 세계 전기가 부족해진다’로 단순화하면 틀린다.
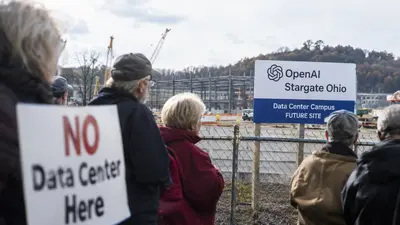
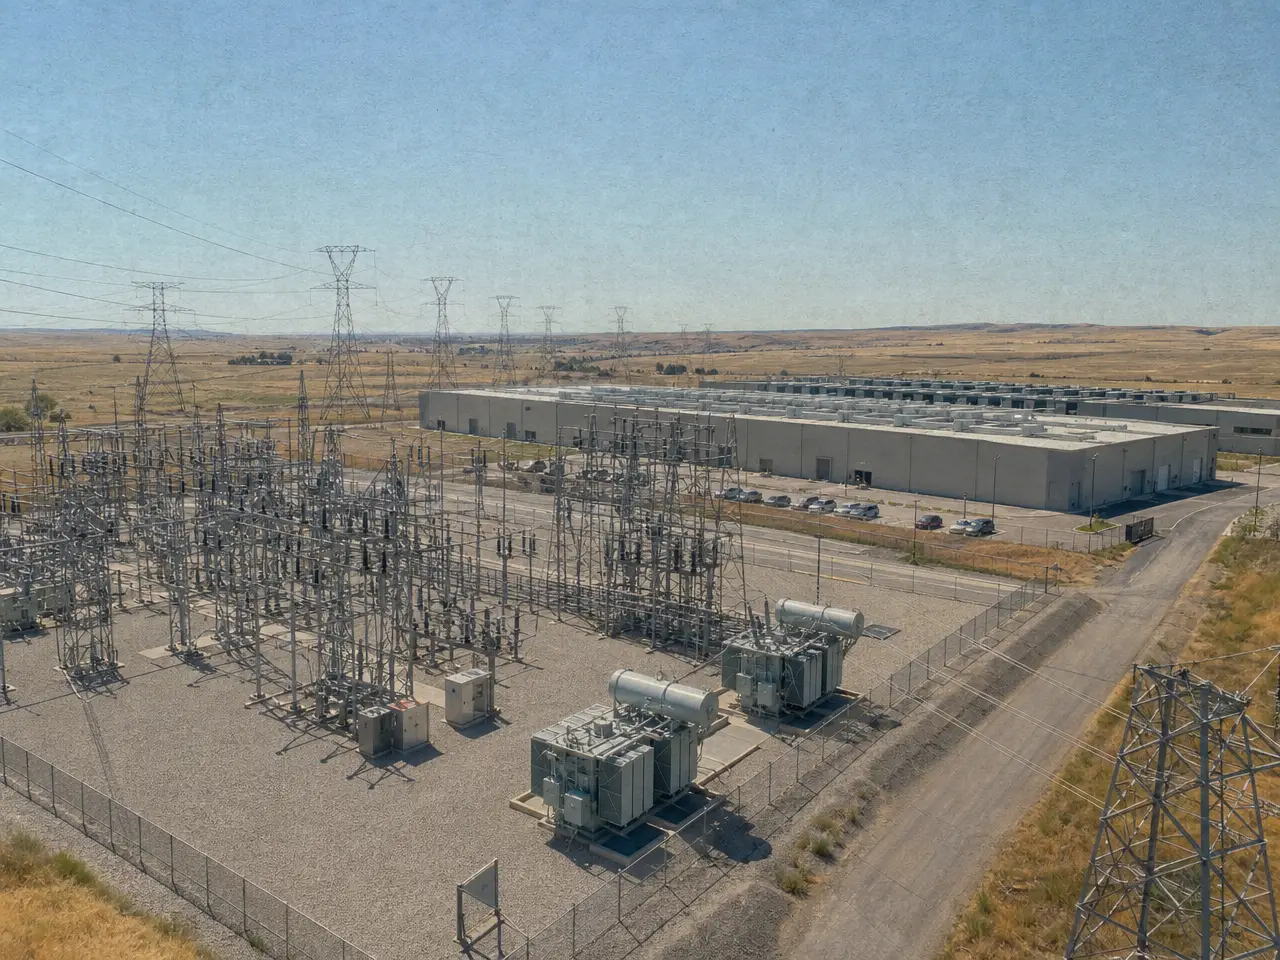
진짜 문제는 특정 지역에 수요가 몰린다는 점이다.
Virginia. Texas. Ohio. Arizona. Northern Virginia 같은 기존 데이터센터 허브.
전력망은 전국 평균으로 움직이지 않는다.
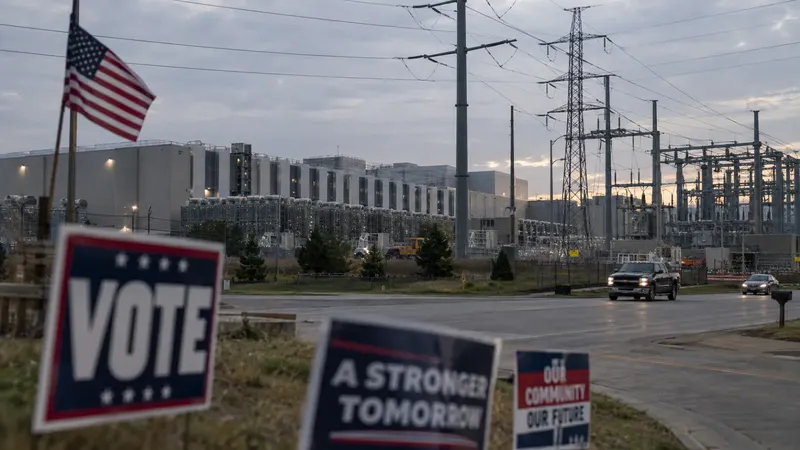
한 지역에 대규모 AI 캠퍼스가 몰리면 그 지역의 변전소와 송전선, 발전계획은 단기간에 압박받는다.
즉 AI 전력 문제의 본질은 글로벌 에너지 총량보다 지역별 grid availability다.
그리고 2026년에는 ‘진짜 수요인가’까지 검증해야 한다
전력 병목이 심해지면서 새로운 문제가 등장했다.
‘ghost demand’다.
AI 데이터센터 개발사가 여러 지역 전력망에 동시에 대규모 연결 요청을 넣고, 실제로는 그중 일부만 건설하는 경우가 있다.
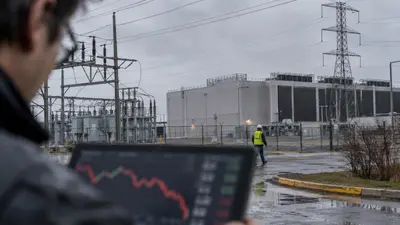
Reuters는 2026년 9월 미국 전역의 데이터센터 계통연계 요청 규모가 700GW를 넘어, 현재 미국 데이터센터 전체 전력사용량 추정치의 10배가 넘는 수준으로 불어났다고 보도했다.
Texas는 결국 신규 데이터센터 연결을 일시 중단하고 프로젝트의 실제 자본조달과 소유구조를 검증하는 절차를 강화했다.
이 변화는 중요하다.
전력회사가 가짜 또는 중복 수요를 진짜 수요로 믿고 발전·송전 투자에 들어가면 비용이 소비자에게 전가될 수 있다.
따라서 앞으로 AI 전력 수요를 볼 때는 발표된 GW 숫자보다 실제 계약금, 계통연계 확정, 부지확보, 장비 발주, 건설진척을 같이 봐야 한다.
AI 인프라에서도 ‘발표된 수요’와 ‘실제 가동 수요’를 구분해야 한다.
Vertiv 실적은 냉각과 전력이 어디까지 올라왔는지 보여준다
Vertiv는 AI 데이터센터의 전력과 냉각 인프라를 공급하는 대표 기업이다.
2026년 2분기 매출은 32억7,400만달러로 전년 대비 24% 증가했다.
조정 영업이익은 51% 증가했고, 조정 영업마진은 22.6%였다.
회사는 2026년 연간 organic sales growth 가이던스를 약 31% 수준까지 높였다.
이 성장률은 전통적인 산업장비 기업의 숫자처럼 보이지 않는다.
AI 서버 투자가 전력·열관리 장비 주문으로 그대로 번지고 있다는 뜻이다.
더 중요한 신호는 최근의 M&A다.
Vertiv는 2026년 9월 Utility Innovation Group을 최대 26억달러에 인수하기로 했다.
이 회사는 마이크로그리드, 전력제어, 특수 스위치기어를 다룬다.
왜 냉각 회사가 마이크로그리드 회사를 사는가.
고객이 더 이상 ‘냉각장치 하나’를 요구하지 않기 때문이다.
그들은 전력을 확보하고, 자체발전과 배터리를 연결하고, 데이터센터 내부 배전과 냉각까지 통합해 더 빨리 가동하고 싶어 한다.
AI 병목이 냉각에서 전력망, 다시 자체전원으로 이동하고 있다는 매우 직접적인 증거다.
Eaton이 AI 수혜주가 되는 이유
Eaton은 더 전통적인 산업기업에 가깝다.
스위치기어. 배전장치. 전력관리. 전기 안전. UPS와 연결되는 다양한 전력 인프라.
AI 투자 기사에서 화려하게 등장하는 회사는 아니다.
하지만 데이터센터가 늘어나면 이런 장비는 반드시 필요하다.
Eaton의 2026년 2분기 매출은 85억달러로 전년 대비 21% 증가했다.
organic growth는 14%였다.
Electrical 부문의 backlog는 전년 대비 43% 늘었다.
회사는 데이터센터를 핵심 성장동력 중 하나로 명시했다.
AI 산업의 흥미로운 점이 여기 있다.
AI가 소프트웨어 혁명으로 시작했는데, 실제 돈은 변압기와 배전장비, 냉각시스템으로 흘러간다.
산업혁명이 본격화되면 가장 큰 수혜가 항상 가장 눈에 띄는 기술기업에만 가지 않는다는 전형적인 패턴이다.
AI 데이터센터는 점점 ‘전력회사와 공장의 중간 형태’가 된다
고밀도 AI 데이터센터가 커질수록 운영방식도 바뀐다.
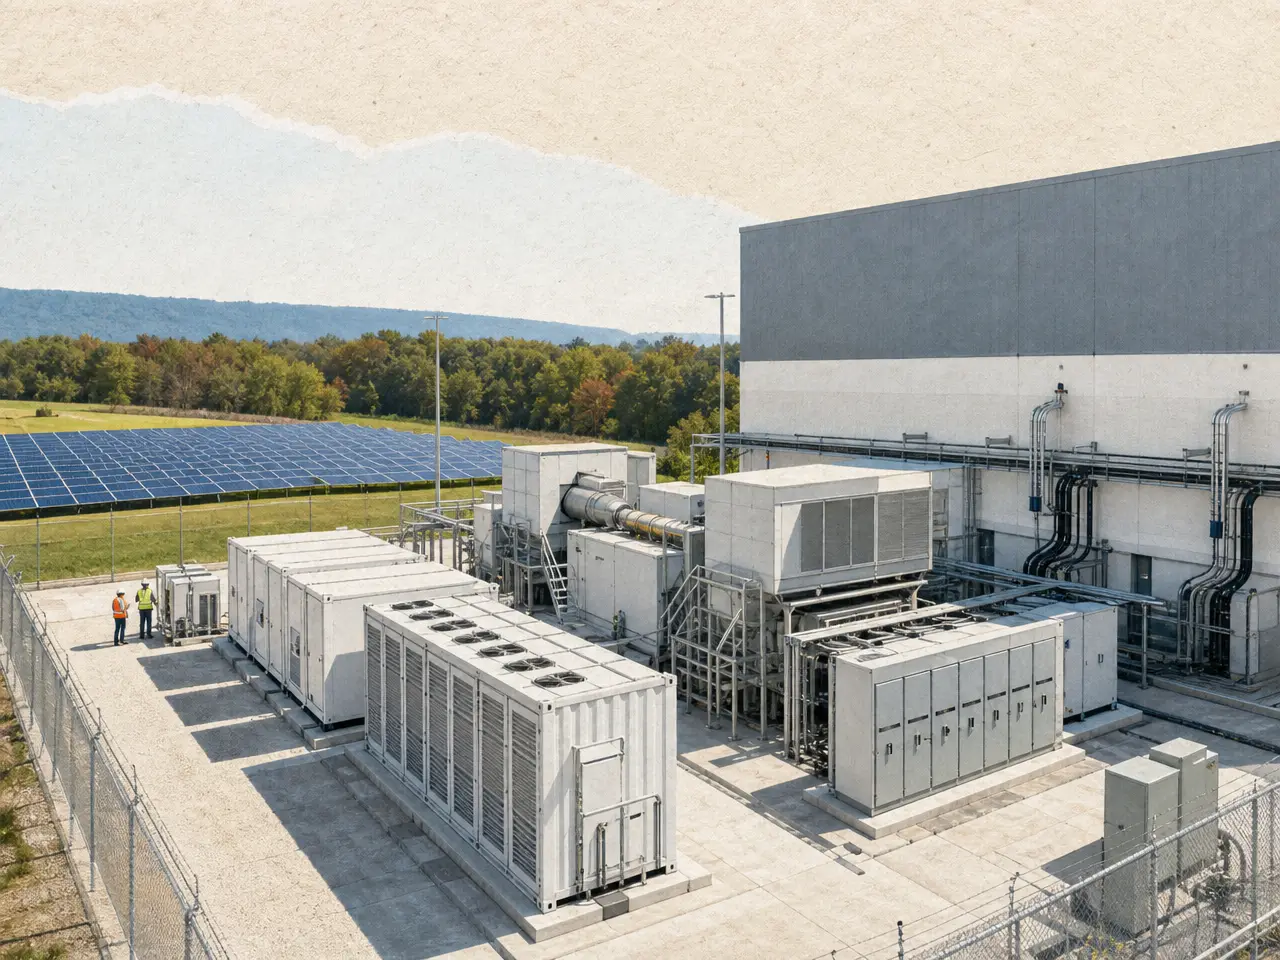
전력망에서만 전기를 받는 구조가 점점 불안정해진다.
계통연계에 3~4년이 걸릴 수 있는데 데이터센터 건설은 그보다 빨리 끝날 수 있기 때문이다.
그래서 자체 가스터빈. 연료전지. ESS. 태양광과 저장장치. 마이크로그리드. 장기 전력구매계약. 원자력과 SMR 논의.
이런 선택지가 동시에 등장한다.
데이터센터가 단순한 전력 소비자가 아니라 에너지 시스템을 직접 설계하는 주체가 되는 것이다.
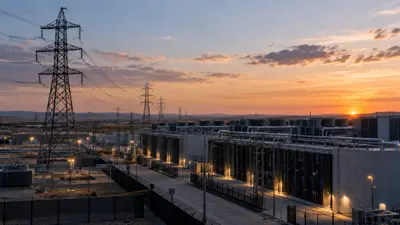
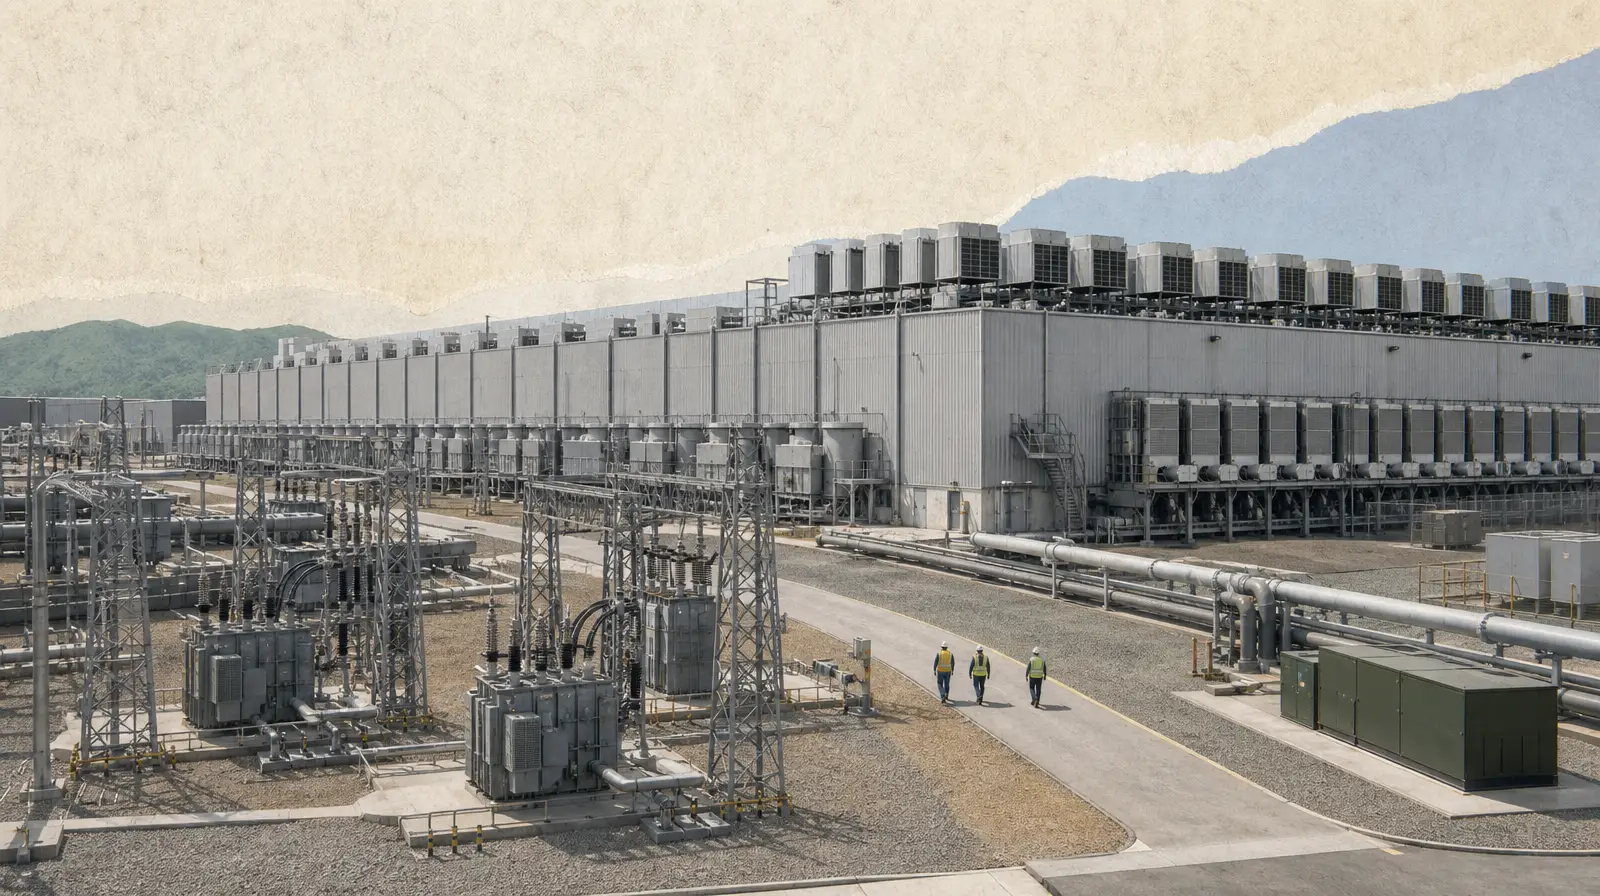
이 변화가 더 진행되면 대형 AI 캠퍼스는 서버가 들어 있는 건물이 아니라 작은 산업단지에 가까워진다.
발전. 변전. 배전. 냉각. 컴퓨팅.
모두 한 부지에서 통합된다.
그래서 앞으로 하이퍼스케일러의 경쟁력 중 하나는 소프트웨어 엔지니어 숫자만이 아니라 에너지 조달과 인프라 프로젝트 수행능력이 될 수 있다.
반도체보다 전력 인프라가 더 오래 부족할 가능성
GPU 공급은 결국 공장을 늘리면 증가할 수 있다.
HBM도 시간이 지나면 신규 캐파가 들어온다.
하지만 전력망은 속도가 다르다.
대형 변압기. 고압 송전선. 변전소. 발전소. 규제 승인. 지역주민 동의. 환경평가.
이런 프로젝트는 수년에서 10년 이상 걸릴 수 있다.
AI 칩의 제품주기는 1~2년인데 전력 인프라의 투자주기는 훨씬 길다.
이 시간축의 불일치가 핵심이다.
AI 기업은 매년 더 강력한 GPU를 배치하고 싶어 한다.
하지만 전력망은 그렇게 빨리 바뀌지 않는다.
따라서 중기적으로는 ‘GPU를 구할 수 있느냐’보다 ‘GPU를 꽂고 실제로 켤 수 있느냐’가 더 중요한 문제가 될 수 있다.
AI 공급망의 병목이 반도체에서 전력 인프라로 이동한다는 말은 바로 이 시간축의 차이를 의미한다.
결국 AI의 생산함수는 전력까지 포함해야 한다
AI 기업을 분석할 때 지금까지는 주로 모델 성능, GPU 수, 사용자 수를 봤다.
앞으로는 이 변수만으로 부족하다.
컴퓨팅을 실제로 가동할 수 있는 MW. 그 MW를 공급받을 수 있는 시점. 랙당 전력밀도. PUE. 냉각방식. 전력비. 가동률. 자체발전 비중.
이런 숫자가 AI 생산능력을 결정한다.
AI의 생산함수는 더 이상 ‘GPU × 모델’이 아니다.
전력 × 전력망 × 냉각 × 컴퓨팅 × 모델 × 수요.
여기서 하나라도 빠지면 전체 시스템이 멈춘다.
그래서 AI 산업이 커질수록 소프트웨어보다 물리적 인프라의 중요성이 커진다.
AI가 클라우드에 존재하는 것처럼 보여도, 그 지능의 밑바닥에는 변압기와 구리선과 냉각수와 발전기가 있다.
AI의 다음 병목을 이해하려면 화면이 아니라 데이터센터 바깥을 봐야 한다.
AI 전력 문제를 ‘AI가 전기를 너무 많이 먹는다’는 한 문장으로 끝내면 투자 포인트를 놓친다.
진짜 Signal은 전력 부족보다 병목의 구조다. GPU와 HBM은 제품주기가 짧고 공급확장이 비교적 빠르지만, 변전소·송전망·발전원은 수년 단위다. AI 칩의 개선속도와 전력 인프라 건설속도 사이의 시간차가 커질수록 전력·냉각·배전 업체의 협상력이 높아질 수 있다.
다만 모든 발표된 데이터센터 전력 수요를 실제 수요로 봐서는 안 된다. 2026년 미국에서 ‘ghost demand’ 문제가 커진 것처럼 중복 계통연계 신청과 투기적 프로젝트가 상당 부분 섞여 있다. 앞으로는 발표된 GW가 아니라 실제 연결계약, 선급금, 장비발주, 건설진척과 함께 봐야 한다.
- 그렇게 단순화하기 어렵다. IEA 기본 시나리오에서 2030년 데이터센터는 세계 전력소비의 3% 미만이다. 핵심은 특정 지역에 수요가 집중돼 송전망과 변전설비가 부족해지는 지역 병목이다.
- GPU 한 개당 효율이 좋아져도 한 랙에 더 많은 GPU를 집어넣고 전체 클러스터 규모를 키우기 때문이다. 결과적으로 랙 전력밀도와 총 컴퓨팅 수요가 함께 증가할 수 있다.
- 모든 랙에 당장 필요한 것은 아니지만 100kW 이상 고밀도 AI 랙에서는 공랭만으로 열을 처리하기 어려워 direct-to-chip liquid cooling이 사실상 핵심 설계로 이동하고 있다.
- GPU를 실제로 가동하려면 UPS, 스위치기어, 배전, 열관리, 냉각, 마이크로그리드가 필요하다. AI 데이터센터 투자가 늘면 이 물리적 인프라 지출도 함께 증가한다.
- 있다. 2026년 미국에서 중복 계통연계 신청과 투기적 프로젝트를 의미하는 ghost demand가 문제로 부상했다. 발표된 전력 수요보다 실제 투자 확정 여부를 확인해야 한다.
체크 포인트
출처
- IEA, Energy demand from AI
- Vertiv Q2 2026 Results, SEC
- Eaton Q2 2026 Results, SEC
- Schneider Electric, Data center power density and liquid cooling
- Reuters, Power and cooling firms riding the data center boom
- Reuters, Texas and ghost data center demand
- Reuters, Vertiv to acquire Utility Innovation Group
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.