에너지(Energy)
전기를 만들고 나르고 파는 일 전체다. AI 이전에는 경기 민감 산업으로 분류됐지만, 지금은 데이터센터 수요 때문에 성장 이야기가 붙었다.
AI는 이제 답하지 않는다, 일한다 - ‘디지털 노동력’이 여는 두 번째 인프라 사이클
AI 경쟁의 중심이 챗봇 성능에서 실제 업무를 끝내는 에이전트로 이동하고 있다. 투자자에게 중요한 변화는 모델 순위가 아니라, 한 번의 질문이 수십 번의 추론과 데이터 이동으로 바뀌면서 GPU 밖의 CPU, HBM, 네트워크, 전력까지 수요가 확장된다는 점이다.
AI 버블의 질문이 바뀌었다 2026년 하반기, 이제는 GPU보다 ROIC를 본다
AI 투자가 꺾였다는 증거는 아직 없다. 오히려 하이퍼스케일러의 지출 전망은 다시 올라가고 있다. 다만 투자 규모가 너무 커지면서 시장이 묻는 질문은 달라졌다. “AI가 성장하는가”가 아니라 “이 자본이 언제, 얼마나 많은 현금으로 돌아오는가”다.
텍사스가 데이터센터를 멈춰 세웠다
AI 경쟁에서 GPU보다 구하기 어려운 것이 생기고 있다. 실제로 전기를 쓸 수 있는 장소다. 텍사스의 474GW 접속 요청은 앞으로 AI 인프라를 평가하는 단위가 GPU 숫자에서 ‘전기가 들어온 GW’로 이동할 수 있음을 보여준다.
이번 주 시장이 바꾼 질문 - HBM4, 독점보다 중요한 것은 누가 먼저 많이 만들 수 있는가
연준은 다시 금리를 올렸고 미국 10년물은 5%를 넘었다. 그런데 AI 투자 사이클의 중심부는 무너지지 않았다. 이번 주 시장이 보여준 핵심은 AI 강세장의 종료가 아니라 평가 기준의 변화 다. 이제 시장은 “AI가 커지는가”보다 “누가 메모리, 전력, 자본이라는 병목을 통제하고 현금을 남기는가”를 묻기 시작했다.
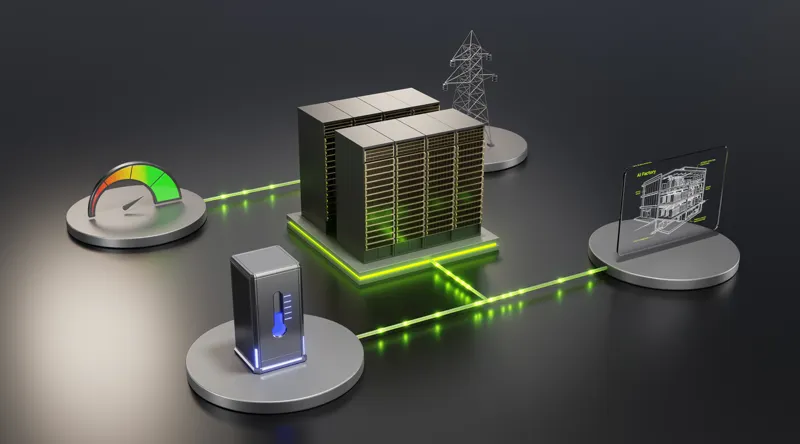
전기가 부족하면 AI 계산을 잠깐 멈추면 안 될까
AI 데이터센터의 전력 문제는 지금까지 “발전소를 얼마나 더 지을 것인가”의 문제처럼 보였다. Nvidia와 Google은 여기에 두 번째 답을 꺼냈다. 전기가 가장 부족한 몇 시간 동안, 미뤄도 되는 AI 계산을 미루자는 것이다.
젠슨 황의 반격 - AI 논쟁의 다음 승부처는 칩이 아니라 전력까지 이어진다
AI를 늦춰야 한다는 목소리에 젠슨 황은 “가능한 한 빨리 가야 한다”고 맞섰다. 그러나 투자자에게 더 중요한 것은 철학 논쟁의 승자가 아니다. AI가 계속 빨라질수록 GPU, 메모리, 네트워크, 그리고 전력이 실제로 그 속도를 감당할 수 있느냐가 다음 병목이 된다.
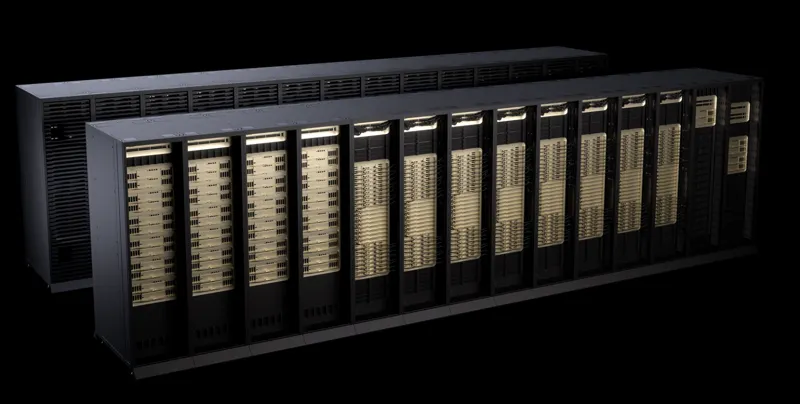
Nvidia의 새 GPU가 3.7배 빨라졌다는 것보다 중요한 숫자는 99%다
GPU 72개를 288개로 늘렸는데 처리량도 거의 4배가 됐다. 이 숫자는 AI 데이터센터의 경쟁이 더 이상 “누가 가장 빠른 칩을 만드느냐”만의 싸움이 아니라는 사실을 보여준다.
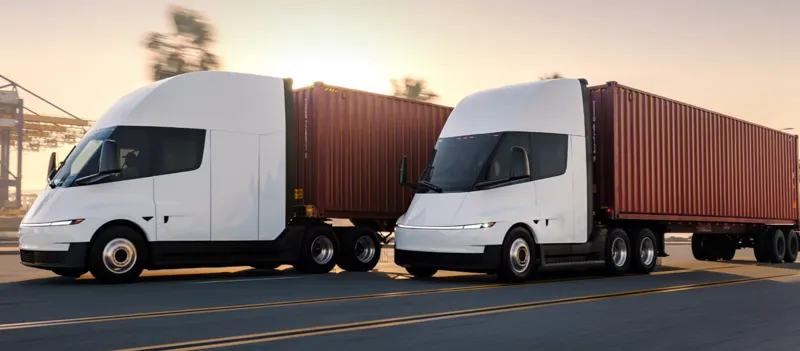
Tesla Semi의 진짜 병목이 풀리기 시작했다
캘리포니아에 추가되는 30MW의 대형트럭 충전망은 Tesla 실적을 당장 바꿀 정도로 크지 않다. 그러나 Semi 사업에서 가장 어려운 문제 중 하나였던 ‘차량보다 먼저 깔려 있어야 하는 충전 인프라’가 실제 상용 물류망 안으로 들어가기 시작했다는 점은 작지 않다.
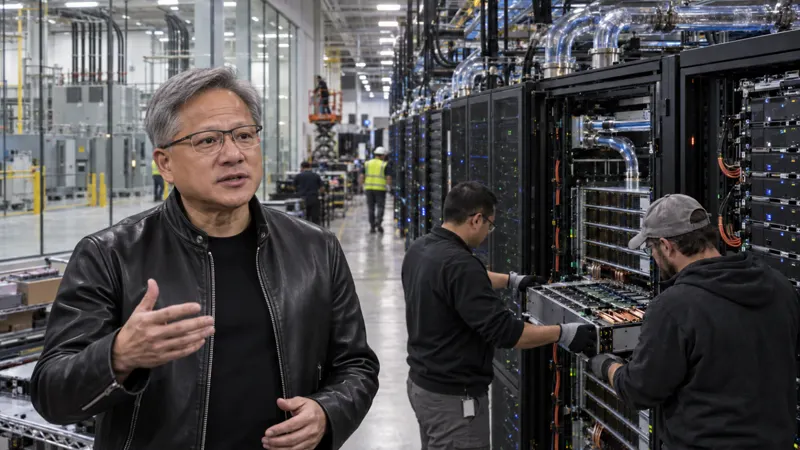
엔비디아가 본 1조달러, AI 인프라 슈퍼사이클은 어디까지 왔나
Blackwell·Rubin의 2027년까지 매출 기회가 1조달러를 넘어설 수 있다는 엔비디아의 전망. 중요한 것은 GPU 몇 개가 더 팔리느냐가 아니다. AI가 칩·메모리·네트워크·냉각·전력망을 함께 증설해야 하는 거대한 물리적 인프라 산업으로 바뀌고 있다는 점이다.
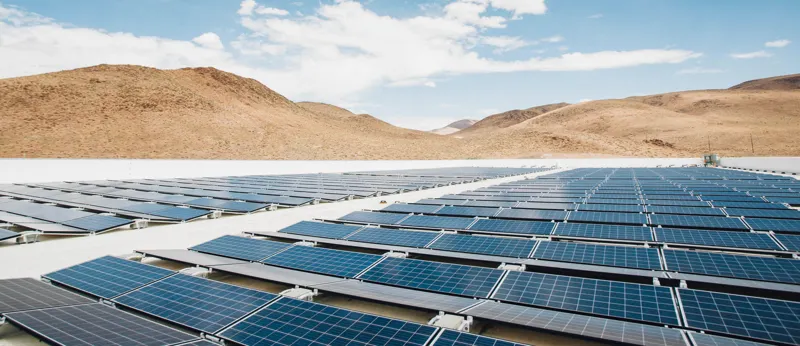
태양광이 원전을 넘은 텍사스, AI 시대의 진짜 투자처는 패널이 아니다
일론 머스크는 태양광의 기하급수적 성장이 다른 발전원을 거의 사라지게 할 때까지 이어질 것이라고 말했다. 방향은 이해할 만하지만 결론은 훨씬 더 복잡하다. AI가 전력 수요를 끌어올리는 지금, 투자자가 봐야 할 곳은 태양광 모듈 하나가 아니라 태양광을 24시간 쓸 수 있는 전력으로 바꾸는 저장장치, 전력망, 변압기와 계통연계다.
AI 데이터센터의 가장 부족한 자원은 ‘허가’가 될 수도 있다
텍사스 전력망에 몰린 474GW 연결 요청은 AI 인프라의 다음 병목이 전기 생산량만의 문제가 아닐 수 있음을 보여준다. 전력망 연결, 물, 주민 수용성, 비용 부담까지 통과해야 비로소 GW가 실제 컴퓨팅 용량이 된다.
AI 투자 규모를 이제 달러가 아니라 GW로 봐야 한다
Microsoft의 데이터센터 용량이 현재 약 12GW에서 2032년 38GW 이상으로 커질 수 있다는 보도가 나왔다. 숫자의 진짜 의미는 CAPEX가 얼마냐가 아니다. AI가 이제 서버 구매가 아니라 전력·반도체·네트워크·냉각을 함께 묶는 산업 인프라 경쟁이 됐다는 데 있다.
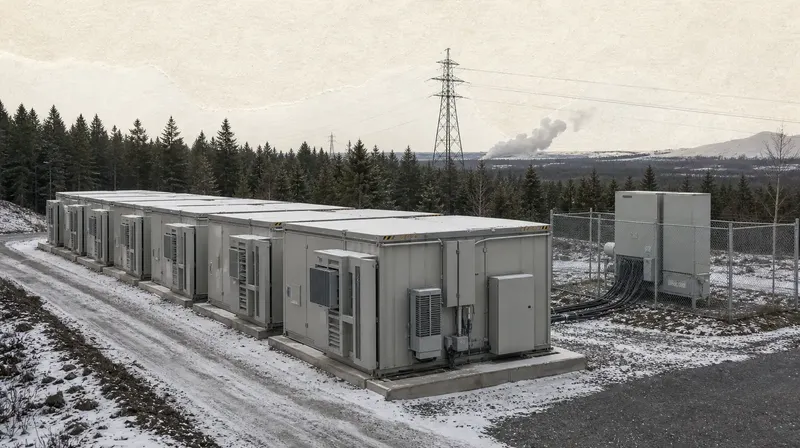
Google은 왜 AI칩보다 22년치 전기를 먼저 샀을까
GPU를 살 돈이 있어도 전기가 없으면 AI는 돌아가지 않는다. Google의 핀란드 130억유로 투자가 보여주는 것은 데이터센터 증설보다 더 큰 변화다. AI 경쟁의 병목이 이제 ‘컴퓨트 확보’에서 ‘전력 확보’로 이동하고 있다.
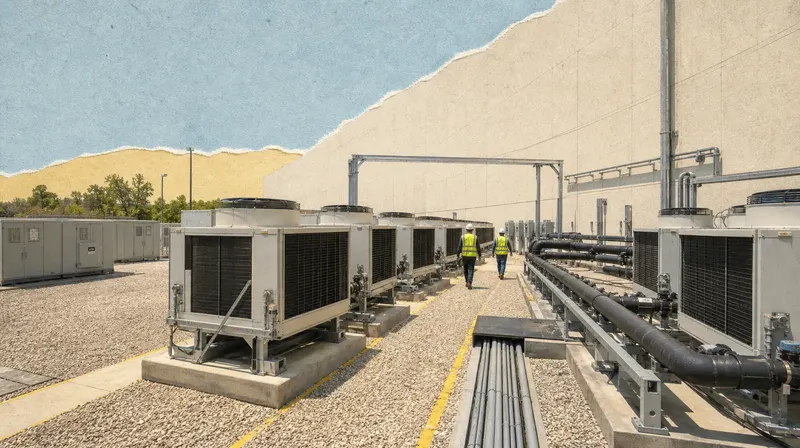
AI의 돈은 광고와 전기, 정반대로 흐른다
Meta는 AI를 별도 상품으로 많이 팔지 않는다. 추천과 광고 효율을 높여 기존 사업의 가격과 사용시간 속에서 AI의 가치를 회수한다. Vertiv는 정반대다. AI 모델은 만들지 않지만 GPU를 실제로 켜고 식히기 위해 필요한 전력·냉각 장비를 판다. 한쪽은 AI CAPEX를 지출하고, 다른 한쪽은 그 CAPEX를 매출로 받는다.
머스크의 G20 메시지: AI 시대의 진짜 병목은 GPU가 아니라 전기다
10억 대 휴머노이드와 세계 경제 20~30% 확대라는 숫자는 눈길을 끌지만, 투자자가 먼저 볼 것은 더 현실적인 한 문장이다. AI 칩은 빠르게 늘어나는데 그것을 켤 전력과 물리적 인프라는 같은 속도로 늘지 못하고 있다.
InsightTimes
뉴스 뒤의 질문.
오늘 알아 둘 가치가 있는 것을 골라, 왜 중요한지 쉽게 씁니다.
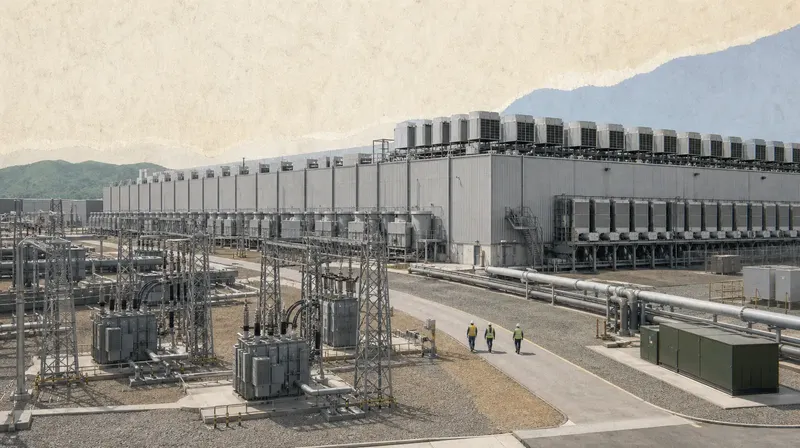
AI의 다음 병목은 반도체가 아니라 전기다
AI 투자 경쟁의 병목이 이동하고 있다. 처음에는 GPU가 부족했고, 그 다음에는 HBM과 첨단 패키징이 문제였다. 이제 더 자주 등장하는 제약은 전력과 냉각이다. 문제는 발전량 자체보다 필요한 장소에 필요한 품질의 전력을 제때 끌어오고, 100~200kW가 넘는 랙의 열을 빼내는 능력이다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.