Google은 왜 AI칩보다 22년치 전기를 먼저 샀을까

GPU를 살 돈이 있어도 전기가 없으면 AI는 돌아가지 않는다. Google의 핀란드 130억유로 투자가 보여주는 것은 데이터센터 증설보다 더 큰 변화다. AI 경쟁의 병목이 이제 ‘컴퓨트 확보’에서 ‘전력 확보’로 이동하고 있다.
20초 핵심

1
Google은 향후 2년간 핀란드 디지털·AI 인프라에 최소 130억유로를 투자한다. Google의 유럽 단일 투자로는 최대 규모다.
2
더 중요한 계약은 Fortum과 맺은 22년짜리 원전 전력구매계약(PPA)이다. Loviisa 원전 발전용량의 최대 50%를 장기간 확보하며, Google의 미국 밖 첫 원자력 장기계약이 됐다.
3
AI 시대의 경쟁우위는 모델과 GPU만으로 결정되지 않는다. 전력을 싸고 안정적으로, 그리고 수십 년 단위로 확보하는 능력이 데이터센터 가동률과 연산원가를 좌우하기 시작했다.

데이터센터보다 먼저 봐야 할 숫자, 22년

Google은 9월 9일 핀란드에 2027~2028년 최소 130억유로, 약 151억달러를 투자한다고 발표했다. Hamina의 기존 거점을 포함해 Kajaani, Muhos, Vaala 등으로 인프라를 확대하고, 데이터센터뿐 아니라 전력망·청정에너지·배터리 저장장치까지 함께 투자한다.

하지만 이 발표에서 가장 중요한 숫자는 130억유로보다 22년이다. Google은 핀란드 전력회사 Fortum과 Loviisa 원전의 수명 연장과 출력 증강을 뒷받침하는 장기 전력구매계약을 체결했다. 계약 대상은 원전 발전용량의 최대 50%다. 단순히 전기를 사는 계약이 아니라, 발전소가 2050년까지 운영될 수 있도록 수요를 장기간 보장하는 구조다.

€13B+2027~2028년 핀란드 인프라 투자
22년
Fortum 원전 PPA 계약기간
최대 50%Loviisa 원전 발전용량 계약 비중
“BYOP, Bring Your Own Power.” 이제 데이터센터 사업자는 서버만 가져오는 것이 아니라 전력까지 직접 준비해야 한다.

Ruth Porat Alphabet 사장이 이 전략을 BYOP라고 부른 이유가 여기에 있다. 데이터센터 부지를 확보한 뒤 전기를 연결해 달라고 기다리는 방식으로는 AI 수요의 속도를 따라갈 수 없다는 뜻이다.
AI의 병목은 가장 느리게 늘릴 수 있는 자원으로 이동한다

지난 몇 년간 AI 인프라의 희소자원은 계속 바뀌었다. 처음에는 GPU가 부족했다. 이후 HBM, 첨단 패키징, 고속 네트워킹 장비가 병목으로 올라왔다. 이제 전력이 그 뒤를 잇고 있다.
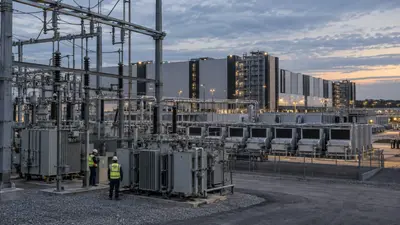
차이는 증설 속도다. 반도체 생산능력도 늘리는 데 시간이 걸리지만 발전소와 송전망은 더 느리다. 신규 발전소는 인허가와 건설에 수년이 걸리고, 대규모 데이터센터가 계통에 연결되려면 변전소와 송전설비까지 필요하다. 실제로 AI 데이터센터 프로젝트의 지연 요인에서 전력 접근성과 계통연계 대기 문제가 점점 더 크게 등장하고 있다.

그래서 AI 데이터센터의 생산함수도 달라지고 있다. 가속기, HBM, 네트워크, 냉각설비, 토지, 송전망, 발전원이 따로 움직이는 것이 아니라 하나의 시스템으로 묶인다. 이 가운데 하나라도 없으면 나머지 자산의 경제성이 떨어진다.
Google이 핀란드를 고른 이유도 ‘전력 시스템’에 있다

북유럽의 낮은 기온은 냉각 부담을 줄인다. 그러나 더 중요한 것은 전력이다. 핀란드는 원자력과 재생에너지를 함께 보유하고 있고, Google은 기존 풍력 PPA에 더해 원전 장기계약과 94MW 배터리 시스템까지 묶었다.
이 조합은 AI 데이터센터가 원하는 세 가지를 동시에 겨냥한다. 대규모 전력, 낮은 탄소배출, 그리고 24시간 안정성이다. 태양광과 풍력만으로는 출력 변동성이 남는다. 원전은 기저전원을 제공하고, 배터리는 짧은 시간대의 변동을 흡수한다.

여기에 경제성이 붙는다. 20년이 넘는 PPA는 발전사업자에게는 투자 회수의 가시성을, Google에는 장기 전력비의 예측 가능성을 준다. AI 연산비용에서 전력이 차지하는 비중이 커질수록 이 차이는 클라우드 원가와 마진으로 연결될 수 있다.
왜 지금 이 변화가 더 중요해졌나

Alphabet은 이미 2026년 자본지출 가이던스를 1,950억~2,050억달러로 높였다. 2분기 Google Cloud 매출은 전년 대비 82% 증가한 248억달러였고, 회사는 AI 인프라 수요가 보유 공급능력을 웃도는 상황을 반복해서 설명해왔다.

즉 전력 확보는 먼 미래의 ESG 프로젝트가 아니다. 이미 팔 수 있는 AI 컴퓨트가 부족하기 때문에 필요한 생산능력 증설이다. GPU를 더 설치하려면 랙이 필요하고, 랙을 늘리려면 냉각과 변전설비가 필요하며, 마지막에는 발전량과 송전용량이 따라와야 한다.

이 관점에서 보면 Hyperscaler의 해자는 모델 성능이나 자체 칩만이 아니다. 장기간 전력을 선점하고, 발전사와 직접 계약하고, 전력망 증설까지 함께 설계할 수 있는 자본력과 실행력이 새로운 진입장벽이 된다.

INSIGHT TIMES VIEW

AI 인프라 경쟁의 핵심은 ‘누가 GPU를 더 많이 사느냐’에서 ‘누가 완성된 컴퓨팅 시스템을 더 빨리 가동하느냐’로 이동하고 있다. 앞으로는 전력을 확보하지 못한 데이터센터 계획은 발표된 CAPEX일 뿐 실제 컴퓨트 공급이 아니다.

다만 “전력이 곧 독점적 해자”라고 단정할 단계는 아니다. 장기 PPA 가격이 과도하게 높으면 오히려 원가 부담이 될 수 있고, AI 효율 개선으로 단위 연산당 전력소비가 빠르게 낮아질 가능성도 있다.

또 지역사회가 전기요금 상승과 계통 부담에 반발하면 인허가가 새로운 병목이 될 수 있다. 실제 핀란드에서도 이번 계약 직후 전력 공급과 가격에 대한 정치적 논쟁이 시작됐다.

그래서 투자자가 봐야 할 질문은 “AI 때문에 전력수요가 늘어나는가”가 아니다. 누가 실제 장기계약을 체결했고, 그 계약이 실제 데이터센터 가동과 현금흐름으로 이어지는가 다.

Google이 Loviisa 원전 전기를 22년 동안 전부 사는 것인가?
  • 아니다. 계약 대상은 Loviisa 원전 발전용량의 최대 50%다.
  • 핵심은 발전소 전체를 독점하는 것이 아니라, 장기간 대규모 전력을 확보해 원전의 수명 연장과 출력 증강에 경제적 확실성을 제공한다는 데 있다.
그렇다면 원전 관련 주식은 모두 AI 수혜주인가?
  • 아니다. 전력수요 증가와 기업 실적은 별개다.
  • 실제 장기 PPA, 발전량, 계약가격, 증설 CAPEX, 규제비용, 자본수익률까지 확인해야 한다.
전력이 부족하면 GPU 수요도 꺾일 수 있나?
  • 단기적으로는 가능하다. 전력 인입이 늦어지면 GPU 설치와 데이터센터 매출 인식도 뒤로 밀린다.
  • 다만 이는 AI 수요 소멸이라기보다 인프라 공급 제약에 가까울 수 있다.
Google이 자체 TPU를 보유한 것과 전력 전략은 어떻게 연결되나?
  • 자체 칩은 연산효율과 공급망 통제력을 높인다.
  • 하지만 칩을 아무리 효율적으로 설계해도 대규모 배치에는 전력이 필요하다. 자체 실리콘과 장기 전력조달을 함께 가져가는 것이 ‘풀스택 인프라’의 완성에 가깝다.

체크 포인트

장기 PPA의 전력량과 가격계약기간만 길고 가격이 높다면 경쟁력이 아니다. 실제 MWh당 조달비용이 핵심이다.
신규 데이터센터의 계통연계 시점착공 발표보다 언제 전력을 공급받아 서버를 가동하는지가 중요하다.
Hyperscaler CAPEX 대비 Cloud 성장률투자 증가 속도보다 클라우드 매출과 영업이익이 더 빨리 늘면 현재 증설 논리가 강화된다.
발전사 수익성AI 데이터센터와 장기계약을 맺은 전력회사의 RONA·현금흐름·신규 발전투자가 실제 개선되는지 확인해야 한다.
지역 전기요금과 규제데이터센터가 소비자 전기요금이나 계통 안정성에 부담을 준다는 여론이 커지면 인허가 속도가 느려질 수 있다.
AI 경쟁의 다음 해자는 더 좋은 칩이 아니라 더 먼저 잡아둔 전기일 가능성이 크다.

인사이트 타임스 편집부
주제로 더 읽기

이 기사의 주제부터, 요즘 많이 읽히는 주제까지

투자 심리와 의사결정, 그리고 투자 책 이야기

데이터센터

이 기사의 주제기사 169편모두 보기 →

서버와 네트워크 장비를 모아 두고 전력과 냉각을 공급하는 건물.

Election yard signs reading VOTE and A Stronger Tomorrow in the foreground, with a large data center and power transmission towers at dusk behind them

미국 중간선거, 민주당이 이기면 AI 주식은 어떻게 될까?

선거의 승패보다 중요한 것은 AI 성장의 비용을 누가 부담하고, 어느 기업이 현금을 남길 수 있느냐다.

세상이야기SO WHAT

머스크가 내다본 AI 인프라의 다음 단계

네오클라우드의 위기는 왜 스페이스X와 테슬라의 기회가 될 수 있을까

테크WHAT NEXT

테슬라와 스페이스X가 하나가 된다면, 머스크의 거대한 구상은 누구에게 이익일까?

두 회사가 합병 가능성을 공식 검토하기 시작했다. 자동차와 로봇, 우주, AI, 에너지 산업을 연결하는 머스크의 구상은 한 걸음 더 구체화됐다. 그러나 테슬라 장기투자자에게는 기술적 시너지보다 더 중요한 질문이 있다. 두 기업이 합쳐서 창출할 이익 중 기존 TSLA 주주에게 돌아갈 몫은 얼마나 될까?

투자SO WHAT

AMD 데이터센터 매출 97% 폭증, 그런데 현금흐름은 왜 64% 줄었을까?

AMD의 3분기 실적에서 가장 인상적인 숫자는 데이터센터 매출 증가율 97%다. 그러나 투자자에게 더 중요한 숫자는 따로 있다. 조정 EPS는 74% 증가했지만, 잉여현금흐름(FCF)은 전년 대비 약 64% 감소했다.

투자WHY

AI가 아니라 ‘기다림’이 무너졌다…기술주 투매를 부른 회수 시간의 공포

선거 충격은 방아쇠였다. 레버리지 청산과 위험관리 매도는 낙폭을 키웠다. AI 산업의 회수 시간이 길어지는 순간, 시장은 기업마다 다른 값을 매기기 시작했다.

투자EXPLAIN

테슬라만 보고 있다면, AI 시대의 절반을 놓치고 있을지 모른다

엔비디아가 AI의 두뇌를 만든다면, 누가 그 두뇌를 움직일 전기를 공급할까? 테슬라 투자자가 함께 알아야 할 AI 전력 기업 6곳

투자EXPLAIN

AI 데이터센터가 동네에 들어온다는데 주민들은 왜 반대할까? 오픈AI가 약속을 바꿨다

데이터센터는 넓은 땅만 있으면 되는 창고가 아니다. 막대한 전기를 안정적으로 공급받아야 하고, 고속 통신망과 냉각설비도 필요하다.

투자WHY

CapEx

이 기사의 주제기사 113편모두 보기 →

회사가 공장, 장비, 건물처럼 여러 해 쓸 물건에 쓴 돈.

기술주 급락, 강세장은 끝났을까? 월가의 4년 차트가 말하는 진실

4년간 다섯 번의 두 자릿수 조정에도 살아남은 상승 추세. 그러나 이번에는 AI 기업의 부채와 현금흐름이 새로운 변수로 떠올랐다.

투자WHAT NEXT

AI 조정장, 반등은 언제 시작되는가?4

AI 주식은 언제 다시 오를까? 반등을 결정할 다섯 가지 조건

FOMC와 빅테크 실적이 한 주에 몰린다. 날짜를 예언하는 대신 반등의 지속성을 검증할 기준을 세워야 한다.

투자WHAT NEXT

AI 조정장, 반등은 언제 시작되는가?1

AI 기업은 돈을 잘 버는데, 주가는 왜 떨어질까?

실적은 성장하지만 시장이 지불할 가격은 낮아졌다. AI 산업의 성장과 AI 주주의 수익을 구분해야 하는 이유.

투자WHY

빅테크의 현금이 마르고 있다. 그런데 AI 사업은 더 많은 돈을 벌고 있다

노무라가 제시한 J-커브의 역설. AI 투자자가 구분해야 할 것은 수익성 악화와 투자 회수의 시간차다.

테크EXPLAIN

AI 반도체는 호황인데, 왜 월가는 불안해할까?

반도체 실적은 사상 최고, AI 투자자의 현금흐름은 악화. 2027~2029년 반도체 투자 사이클을 결정할 새로운 변수

투자WHAT NEXT

백악관이 AI를 SI로 바꾼 진짜 이유

‘초지능’은 아직 기술적 사실이 아니다. 그러나 미국 정부가 그 이름을 공식 정책 언어로 채택한 순간, 규제와 국가안보, 그리고 수천억달러의 AI 설비투자를 설명하는 자본시장의 문법은 이미 달라지기 시작했다.

테크REALLY?

삼성증권이 계산한 테슬라의 미래는 놀랍다. 여기에 스페이스X까지 합쳐진다면?

자동차 사업의 수익성이 약해져도 테슬라의 미래 기업가치는 더 커질 수 있다. 삼성증권이 제시한 FSD의 연간 영업이익 잠재력은 99억 달러, 로보택시 50만 대가 만들어낼 사업 가치는 테슬라 전체 시가총액에 맞먹는다는 시나리오다. 그리고 이 계산에는 머스크가 구축하는 우주 AI 인프라의 시너지까지 본격적으로 반영된 것이 아니다.

투자SO WHAT

구글

이 기사의 주제기사 42편모두 보기 →

앤스로픽 IPO가 드러낸 AI 투자의 다음 질문 : 매출은 폭발한다. 이익은 누가 가져가는가

매출이 기하급수적으로 커지는 사이, 회계상 적자와 실제 현금흐름은 전혀 다른 모습을 보였다. AI 산업의 승자를 가릴 기준은 성장률만이 아니다.

투자WHAT NEXT

Satellite orbiting above Earth with sunlight on its solar panels

구글이 AI를 우주로 보냈다. 데이터센터의 다음 주소는 지구 밖인가

AI 데이터센터를 굳이 지구에 지어야 할까? 구글이 이 엉뚱해 보이는 질문에 실제 위성으로 답하기 시작했다. 우주로 보낸 AI 반도체가 지상의 질문을 받아 시를 쓰고, 그 답을 지구로 돌려보냈다. 작은 실험이지만 그 뒤에는 훨씬 큰 구상이 있다. AI의 미래를 결정할 경쟁이 반도체 성능에서 전력과 데이터센터의 위치로 확대되고 있다.

테크EXPLAIN

구글 클라우드 103% 성장에도 주가 10% 급락, 월가는 무엇을 걱정하나?

AI 사업은 예상보다 빠르게 성장했다. 그런데 검색 광고는 기대에 못 미쳤고, AI에 투자한 돈은 아직 현금으로 충분히 돌아오지 않고 있다. 알파벳의 실적이 던진 질문은 성장의 속도가 아니라 성장의 수익성이다.

투자SO WHAT

AI 클라우드는 82% 성장했다. 그런데 구글의 현금흐름은 마이너스였다

AI 수요는 매출에서 확인됐다. 이제 시장이 묻는 질문은 성장률이 아니라 자본효율이다. 데이터센터에 먼저 들어간 수천억달러가 앞으로 얼마나 많은 현금을 만들어낼지가 이번 빅테크 실적의 핵심이다.

테크WHAT NEXT

지능은 2달러로 내려가는데, 메모리는 87% 마진을 찍었다

AI의 경제학이 뒤집히고 있다. 프런티어급 모델의 API 가격은 100만 입력 토큰당 2달러로 수렴하는데, 이를 돌리는 메모리와 컨텍스트 저장장치는 오히려 병목이 되고 있다. 투자자가 봐야 할 것은 ‘AI가 얼마나 똑똑해졌나’보다 ‘AI 사용량이 늘수록 무엇이 더 희소해지는가’다.

테크SO WHAT

Reddit logo on a phone screen in front of a Google sign on a glass building

구글 AI가 레딧의 방문자를 빼앗고 있다. 인터넷 경제의 규칙이 바뀌는가?

매출은 빠르게 늘었지만 검색 방문자는 줄었다. 레딧의 충격은 콘텐츠를 생산하는 기업과 AI로 답변을 제공하는 플랫폼 사이의 관계가 달라지고 있음을 보여준다.

테크EXPLAIN

오라클은 왜 엔비디아 GPU를 더 사면서 구글 TPU도 들일까?

오라클이 엔비디아의 차세대 AI 시스템을 멀티 기가와트 규모로 확대하면서, 동시에 경쟁자인 구글의 TPU를 도입하기로 했다. AI 추론에 특화된 Cerebras와 SambaNova의 칩도 추가한다. 엔비디아를 더 많이 구매하면서 경쟁사 제품까지 확보하는 이 결정은 AI 반도체 시장의 경쟁 방식이 어떻게 달라지고 있는지 보여준다.

테크WHY

에너지

이 기사의 주제기사 22편모두 보기 →

전기를 만들고 나르고 파는 일 전체.

머스크의 G20 메시지: AI 시대의 진짜 병목은 GPU가 아니라 전기다

10억 대 휴머노이드와 세계 경제 20~30% 확대라는 숫자는 눈길을 끌지만, 투자자가 먼저 볼 것은 더 현실적인 한 문장이다. AI 칩은 빠르게 늘어나는데 그것을 켤 전력과 물리적 인프라는 같은 속도로 늘지 못하고 있다.

테크REALLY?

전기가 부족하면 AI 계산을 잠깐 멈추면 안 될까

AI 데이터센터의 전력 문제는 지금까지 “발전소를 얼마나 더 지을 것인가”의 문제처럼 보였다. Nvidia와 Google은 여기에 두 번째 답을 꺼냈다. 전기가 가장 부족한 몇 시간 동안, 미뤄도 되는 AI 계산을 미루자는 것이다.

테크SO WHAT

Tesla Semi의 진짜 병목이 풀리기 시작했다

캘리포니아에 추가되는 30MW의 대형트럭 충전망은 Tesla 실적을 당장 바꿀 정도로 크지 않다. 그러나 Semi 사업에서 가장 어려운 문제 중 하나였던 ‘차량보다 먼저 깔려 있어야 하는 충전 인프라’가 실제 상용 물류망 안으로 들어가기 시작했다는 점은 작지 않다.

투자SO WHAT

GPU보다 오래 남는 AI 자산은 전기일 수 있다

AI 인프라에는 GPU와 전기가 모두 필요하다. 하지만 둘의 경제적 시계는 다르다. GPU는 몇 년이면 세대가 바뀌지만, 이미 전력망에 연결된 대규모 데이터센터 부지는 다음 세대 GPU도 다시 받을 수 있다. 자본시장은 이제 AI 인프라를 ‘얼마나 많은 칩을 샀는가’가 아니라 ‘얼마나 오래 가치가 남는 자산을 확보했는가’로 다시 보기 시작했다.

테크WHAT NEXT

AI 버블의 질문이 바뀌었다 2026년 하반기, 이제는 GPU보다 ROIC를 본다

AI 투자가 꺾였다는 증거는 아직 없다. 오히려 하이퍼스케일러의 지출 전망은 다시 올라가고 있다. 다만 투자 규모가 너무 커지면서 시장이 묻는 질문은 달라졌다. “AI가 성장하는가”가 아니라 “이 자본이 언제, 얼마나 많은 현금으로 돌아오는가”다.

테크WHAT NEXT

AI 데이터센터의 다음 병목은 ‘전기를 GPU까지 옮기는 과정’이다

1GW의 전력을 확보했다고 1GW가 그대로 GPU 연산으로 바뀌는 것은 아니다. AI 인프라의 다음 경쟁은 발전소 밖이 아니라 데이터센터 안, 전기를 얼마나 적게 버리고 칩까지 전달하느냐에서 시작되고 있다.

테크WHAT NEXT

AI 데이터센터가 전기를 기다리다 계약서를 다시 쓰기 시작했다

Oracle의 Project Jupiter는 AI 전력 부족이 더 이상 ‘2030년 전망’만의 문제가 아니라는 것을 보여준다. 전력 인입이 늦어질 수 있다는 가능성만으로 계약의 force majeure 조항이 작동했고, 수십억달러의 대출과 임대수익의 시간표까지 흔들리기 시작했다. AI 인프라 투자에서 이제 봐야 할 지표는 GPU 수보다 Time to Power 다.

테크WHAT NEXT