산업은 성공하는데 투자자는 잃는 순간이 있다
AI의 가장 큰 위험은 기술이 실패하는 것만이 아니다. 오히려 AI가 실제로 널리 쓰이고 경제를 바꾸는데도, 기업들이 공급능력을 너무 많이 지어 자본수익률이 무너질 수 있다. 인터넷은 성공했지만 닷컴 투자자 상당수는 손실을 봤던 것처럼, 산업의 성공과 주식의 성공은 다른 문제다.
20초 핵심
가장 위험한 시나리오는 ‘AI가 아무 쓸모가 없는 것’이 아니다
AI 투자에 대한 논쟁은 자주 극단으로 간다.
한쪽은 AI가 모든 것을 바꿀 것이라고 말한다.
다른 쪽은 데이터센터 투자 전체가 거품이라고 말한다.
하지만 투자자에게 더 중요한 시나리오는 그 중간에 있다.
AI는 실제로 성공한다.
기업들은 AI를 사용한다.
검색과 코딩, 광고, 고객센터, 업무자동화, 로봇에 AI가 들어간다.
생산성도 올라간다.
그런데 AI를 공급하기 위해 지어진 컴퓨팅과 데이터센터가 너무 많다.
공급이 수요보다 빨리 늘어난다.
토큰 가격이 내려간다.
GPU와 메모리, 네트워크, 전력·냉각 업체의 가격결정력이 약해진다.
하이퍼스케일러의 감가상각비는 계속 늘어난다.
결국 산업은 성장하는데 투자수익률은 떨어진다.
이것이 AI 투자에서 가장 까다로운 시나리오다.
지금은 아직 ‘아무도 쓰지 않는 데이터센터’를 짓는 단계로 보기는 어렵다
현재 공개된 데이터는 적어도 AI 수요가 실제 사용과 매출로 연결되고 있음을 보여준다.
Microsoft의 FY2026 4분기 Azure 및 기타 Cloud 성장률은 43%였다.
Microsoft Cloud 매출은 593억달러였고, 회사는 고객 수요가 여전히 공급 가능한 컴퓨팅 용량을 웃돈다고 밝혔다.
Alphabet의 Q2 2026 Google Cloud 매출은 248억달러로 전년 대비 82% 증가했다.
Amazon의 같은 분기 AWS 매출은 422억달러로 37% 성장했다.
NVIDIA FY2027 2분기 데이터센터 매출은 890억달러로 117% 늘었다.
이 숫자만 보면 적어도 현재는 ‘아무도 쓰지 않는 AI 인프라를 무작정 짓고 있다’고 단정하기 어렵다.
문제는 다음 단계다.
이 성장률이 앞으로도 투자 증가율을 따라갈 수 있는가.
CAPEX 숫자는 이미 산업 전체의 규모를 바꿔놓았다
2026년 AI CAPEX는 더 이상 연구개발 예산이라고 부르기 어려운 규모다.
Microsoft의 FY2026 4분기 CAPEX는 410억달러였다.
약 3분의 2가 CPU와 GPU 같은 상대적으로 짧은 수명의 자산에 들어갔다.
회사는 calendar 2026 CAPEX 기대치를 약 1,750억달러로 설명했다.
Alphabet의 Q2 2026 CAPEX는 449억달러였다.
Amazon의 같은 분기 cash CAPEX는 531억달러였다. Amazon은 대부분이 기술 인프라 투자이며 그중 다수가 AWS 성장을 지원한다고 밝혔다.
Meta는 2026년 CAPEX를 1,300억~1,450억달러로 전망한다.
이 정도면 AI는 기술기업 몇 곳의 프로젝트가 아니다.
데이터센터, 반도체, 전력, 부동산, 냉각, 네트워크, 발전설비까지 움직이는 거대한 산업자본의 재배치다.
그렇다면 ‘이 정도면 버블 아닌가?’
가능성은 있다.
하지만 CAPEX가 크다는 이유만으로 버블이라고 결론 내리면 분석이 너무 단순하다.
대규모 인프라 혁명은 대부분 초기부터 과잉투자를 동반했다.
철도.
전력망.
통신망.
인터넷.
새로운 산업이 생기면 시장 참여자는 미래 수요를 먼저 보고 공급능력을 만든다.
문제는 미래 수요를 정확히 맞힐 수 없다는 것이다.
낙관론이 강할수록 여러 회사가 동시에 증설한다.
그 결과 경제 전체에는 유용한 인프라가 남아도 그 인프라를 만든 기업과 투자자가 높은 수익을 얻는다는 보장은 없다.
AI에서도 같은 일이 일어날 수 있다.
산업의 성공과 주식의 성공은 분리해야 한다
인터넷은 성공했다.
전자상거래도 성공했다.
검색도 성공했다.
광통신망도 결국 엄청난 데이터를 운반하게 됐다.
그렇다고 인터넷 시대 초기에 등장한 모든 기업이 좋은 투자였던 것은 아니다.
기술의 장기 방향을 정확히 맞혀도 주식투자에서는 실패할 수 있다.
가격을 너무 비싸게 샀을 수 있다.
공급이 너무 많이 늘었을 수 있다.
경쟁으로 마진이 사라졌을 수 있다.
승자가 다른 회사였을 수도 있다.
시간이 너무 오래 걸렸을 수도 있다.
AI 역시 마찬가지다.
“AI가 세상을 바꿀 것인가?”
와
“현재 가격의 이 AI 주식이 좋은 투자일 것인가?”
는 전혀 다른 질문이다.
AI CAPEX의 진짜 위험 신호는 ‘투자액’이 아니라 ‘회수율’이다
CAPEX 1,000억달러가 무조건 큰 것은 아니다.
그 투자로 2,000억달러의 추가 현금흐름을 지속적으로 만들 수 있다면 좋은 투자일 수 있다.
반대로 100억달러만 투자해도 추가 경제적 가치가 20억달러밖에 나오지 않는다면 나쁜 투자일 수 있다.
그래서 AI CAPEX를 볼 때 절대금액보다 비율을 봐야 한다.
아주 단순한 예를 들어보자.
첫해 100을 투자해 40의 새로운 AI 매출을 만든다.
다음해 150을 투자해 70을 만든다.
그 다음해 200을 투자해 120을 만든다.
아직 투자 증가보다 경제적 가치가 빠르게 커지고 있다.
그런데 그 다음해 300을 투자했는데 추가 AI 매출은 80밖에 늘지 않았다.
그 순간부터 구조가 달라진다.
AI 기술이 실패한 것이 아니다.
자본효율이 나빠진 것이다.
감가상각은 몇 년 늦게 찾아오는 청구서다
AI CAPEX에는 한 가지 시간차가 있다.
현금을 먼저 쓴다.
데이터센터를 짓는다.
GPU를 설치한다.
자산이 가동된다.
그리고 감가상각비가 여러 해에 걸쳐 손익계산서에 들어온다.
그래서 투자 초기에 Cloud 매출이 빠르게 증가하면 경제성이 매우 좋아 보일 수 있다.
하지만 몇 년 뒤 과거에 지은 데이터센터의 감가상각과 새로 짓는 데이터센터의 CAPEX가 동시에 겹치기 시작한다.
Microsoft Cloud gross margin이 FY2026 4분기 65%까지 내려온 것도 AI 인프라 투자와 사용량 증가가 비용구조에 영향을 주고 있음을 보여준다.
이것이 반드시 나쁜 신호라는 뜻은 아니다.
회사는 동시에 Azure 43% 성장을 기록했다.
중요한 것은 향후 매출 증가가 감가상각과 운영비 증가를 얼마나 빠르게 넘어서는가다.
AI 효율이 좋아져도 CAPEX 문제가 사라지지 않을 수 있다
반론이 있다.
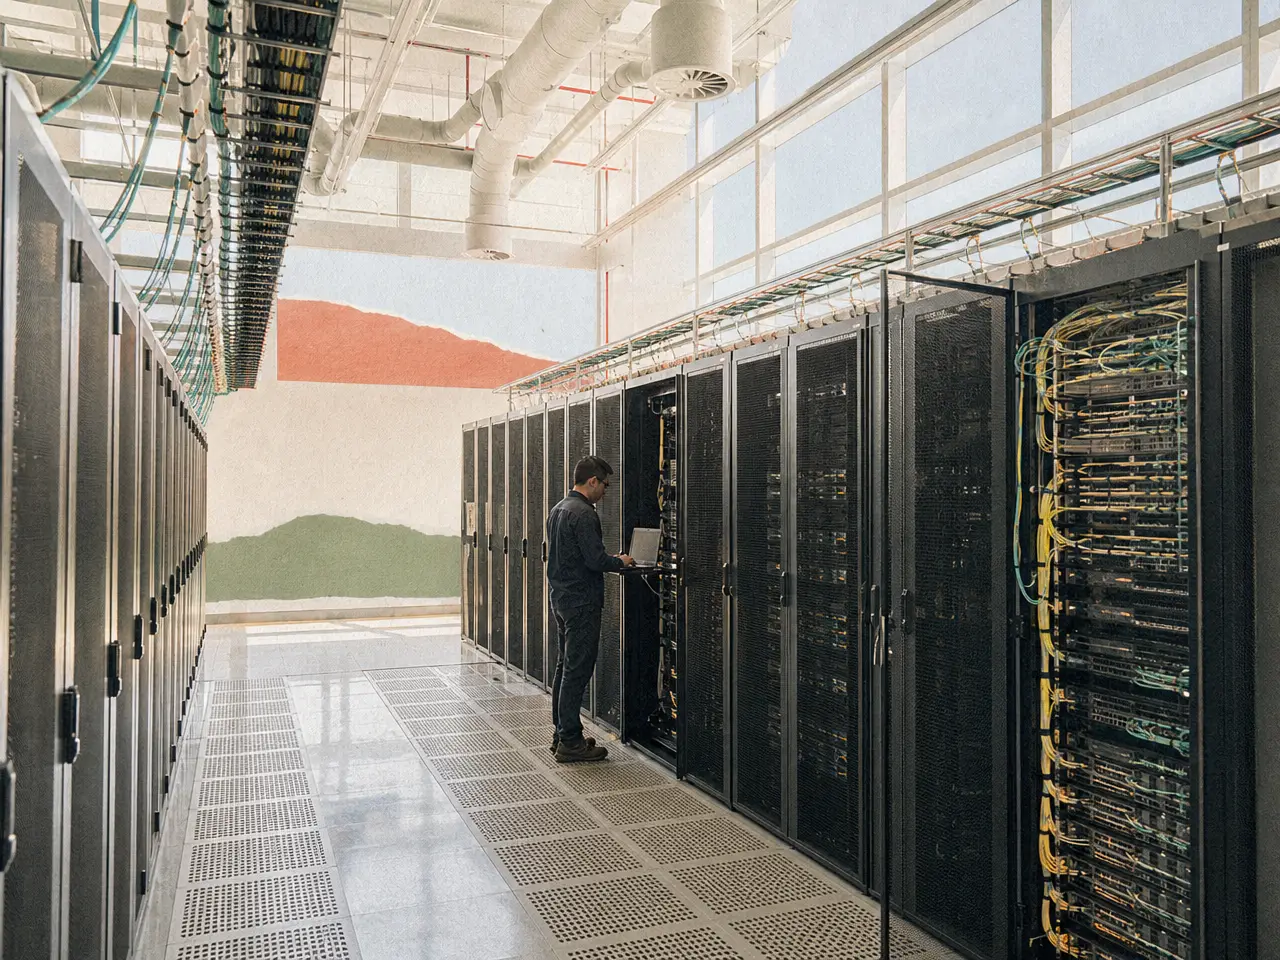
AI 칩은 빠르게 효율적으로 바뀐다.
모델도 작아진다.
추론비용도 떨어진다.
그러면 데이터센터 과잉투자 위험도 줄어드는 것 아닌가.
반드시 그렇지는 않다.
비용이 낮아지면 사용량이 폭증할 수 있기 때문이다.
Agent 하나가 사람 한 명보다 훨씬 많은 추론을 만들 수 있다.
Physical AI가 보급되면 자동차와 로봇이 끊임없이 추론한다.
효율 개선이 총수요 감소가 아니라 총사용량 증가로 이어질 수 있다.
AI판 제번스 역설이다.
따라서 효율이 좋아진다는 사실만으로 공급과잉이나 수요폭증 가운데 어느 쪽이 우세할지는 알 수 없다.
결국 실제 사용량과 경제적 가치의 증가율을 측정해야 한다.
가장 먼저 꺾이는 것은 매출이 아니라 가격결정력일 수 있다
AI 공급능력이 수요를 따라잡기 시작하면 산업 전체 매출이 바로 감소하지 않을 수도 있다.
수요는 계속 늘 수 있다.
대신 가격이 먼저 변한다.
GPU 프리미엄이 낮아진다.
HBM ASP가 안정되거나 떨어진다.
Cloud AI token 가격이 빠르게 내려간다.
네트워크 장비 경쟁이 심해진다.
전력·냉각 backlog의 마진이 정상화된다.
즉 산업은 계속 성장하지만 수익성은 먼저 정점을 만들 수 있다.
그래서 AI 슈퍼사이클의 고점을 매출 성장률만으로 찾기 어렵다.
Gross margin.
ASP.
Cloud gross margin.
Backlog margin.
FCF conversion.
이 숫자들이 먼저 신호를 줄 수 있다.
NVIDIA가 30% 성장해도 AI 투자자는 불안할 수 있다
예를 들어 미래 어느 해 NVIDIA 매출이 30% 성장한다고 해보자.
전통적 반도체 기업이라면 매우 높은 성장률이다.
그런데 동시에 gross margin이 75%에서 60%로 빠르게 내려간다.
하이퍼스케일러가 자체 ASIC을 늘린다.
고객이 가격협상을 강하게 한다.
그렇다면 AI 산업은 성장하지만 NVIDIA가 가져가는 경제적 몫은 줄어들 수 있다.
반대로 NVIDIA 성장률이 20%로 낮아져도 70%대 gross margin을 유지하고 Cloud 고객의 AI ROI가 계속 좋아진다면 훨씬 건강한 정상화일 수 있다.
이것이 산업 성장률과 기업 economics를 분리해서 봐야 하는 이유다.
빅테크에서는 Cloud 성장보다 FCF가 더 중요한 순간이 온다
Microsoft, Alphabet, Amazon, Meta는 AI 인프라의 가장 큰 구매자다.
초기에는 Cloud 성장률과 AI 사용자 수가 중요했다.
앞으로는 한 단계 뒤의 숫자가 중요해진다.
영업현금흐름.
FCF.
감가상각.
Cloud gross margin.
CAPEX 대비 증분 매출.
AI 서비스 ARPU.
계약 backlog의 실제 매출전환.
데이터센터 utilization.
AI 고객 유지율.
이 숫자가 같이 좋아져야 한다.
Alphabet은 Q2 2026에 449억달러의 CAPEX를 집행하면서 Google Cloud를 82% 성장시켰다.
Amazon도 531억달러의 분기 cash CAPEX와 AWS 37% 성장을 동시에 기록했다.
현재는 투자와 수요가 같이 올라간다.
진짜 시험은 둘의 방향이 갈라질 때 시작된다.
AI 공급망 기업도 같은 시험을 피할 수 없다
NVIDIA만의 문제가 아니다.
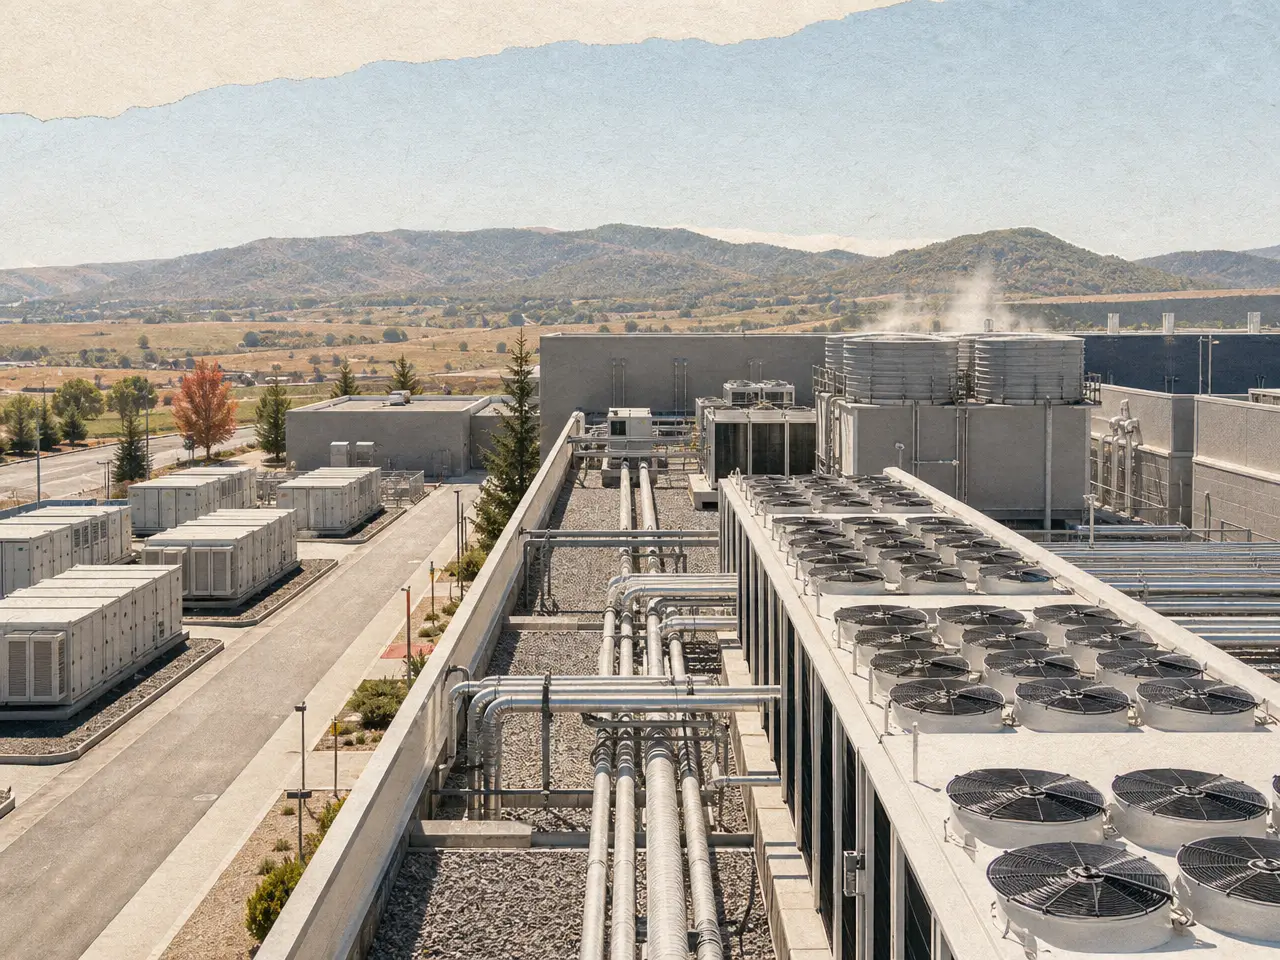
Micron은 지금 HBM의 희소성으로 높은 마진을 누린다.
그러나 경쟁사 증설이 빨라지면 가격이 내려갈 수 있다.
Arista는 AI 네트워크의 중요성이 커지며 성장한다.
하지만 hyperscaler의 자체 설계와 경쟁 심화로 pricing power가 약해질 수 있다.
Vertiv는 전력·냉각 병목의 수혜를 받는다.
그러나 생산능력 확대와 프로젝트 지연이 마진을 낮출 수 있다.
즉 AI 가치사슬 어디에서든 같은 법칙이 적용된다.
병목은 높은 수익을 만든다.
높은 수익은 공급을 부른다.
공급은 병목을 해소한다.
병목이 풀리면 마진은 정상화된다.
산업혁명이 사이클을 없애는 것이 아니다.
오히려 더 큰 사이클을 만들 수도 있다.
투자자가 마지막까지 추적해야 할 것은 ‘AI의 가치/AI의 비용’이다
결국 AI 산업 전체를 하나의 식으로 압축할 수 있다.
AI가 만들어낸 경제적 가치 ÷ AI를 만들고 운영하기 위해 투입한 자본.
이 비율이 올라가면 좋다.
더 적은 자본으로 더 많은 업무를 자동화한다.
광고효율이 올라간다.
Cloud 매출이 증가한다.
Robotaxi가 더 많은 유료 거리를 달린다.
로봇이 사람보다 싸게 일한다.
반대로 이 비율이 내려가기 시작하면 위험하다.
더 많은 GPU를 산다.
더 큰 데이터센터를 짓는다.
전력과 냉각비도 늘어난다.
그런데 고객이 지불하는 돈과 실제 생산성 가치는 그만큼 늘지 않는다.
그 순간 AI 투자 사이클의 질문은 기술에서 금융으로 바뀐다.
‘얼마나 똑똑한가’가 아니라 ‘얼마나 남는가’가 된다.
13장의 결론은 결국 세 문장이다
AI 이야기는 갈수록 거대해진다.
AGI.
Robotaxi.
휴머노이드.
원자력.
초거대 데이터센터.
그러나 투자자의 질문은 더 단순해져야 한다.
누가 돈을 내는가.
왜 계속 돈을 내는가.
그 돈이 투자비보다 충분히 큰가.
이 세 질문에 답할 수 있다면 AI 산업의 장기 성장에는 경제적 근거가 생긴다.
반대로 답할 수 없다면 기술이 아무리 놀라워도 주주수익률은 약할 수 있다.
AI의 다음 10년은 더 큰 모델을 만드는 경쟁만이 아니다.
전력을 확보하고.
지능을 싸게 생산하고.
기업 업무에 집어넣고.
현실세계에 배치하고.
사고 없이 반복적으로 작동시키고.
마지막에 현금을 남기는 경쟁이다.
AI의 진짜 산업화는 바로 그 마지막 단계에서 완성된다.
AI 투자에서 가장 위험한 순간은 반드시 AI가 실패할 때가 아니다.
AI는 성공할 수 있다. 사용량도 폭증할 수 있다. 경제 전체의 생산성도 올라갈 수 있다. 그런데 공급능력이 더 빠르게 증가하고 기업들의 자본회수율이 떨어지면 주식투자자는 손실을 볼 수 있다.
2026년 현재는 아직 AI 매출과 Cloud 사용량이 CAPEX 확대와 함께 빠르게 증가하고 있다. 따라서 단순히 투자금액이 크다는 이유만으로 ‘AI 버블이 이미 붕괴 단계’라고 단정할 근거는 부족하다.
하지만 앞으로 확인해야 할 것은 명확하다.
CAPEX 증가율보다 AI가 만드는 매출·FCF·고객 ROI가 더 빠르게 증가하는가.
이 관계가 뒤집히는 순간부터 AI 사이클은 기술 경쟁이 아니라 자본수익률 경쟁이 된다.
- 가능하다. 산업이 성장해도 공급과잉, 가격하락, 마진압박, 과도한 밸류에이션 때문에 개별 주식 수익률은 나쁠 수 있다.
- 아니다. 투자액 자체보다 그 투자로 만들어지는 추가 매출·현금흐름·생산성 가치와 비교해야 한다.
- 현재 공개된 데이터만으로 단정하기 어렵다. Azure·Google Cloud·AWS·NVIDIA 데이터센터 매출이 여전히 빠르게 성장하고 있어 수요도 실제로 강하다.
- 효율 개선이 비용을 낮추지만 동시에 사용량을 폭증시킬 수 있다. 총수요가 줄지 늘지는 실제 업무 사용량과 고객 ROI를 봐야 한다.
- 매출 감소보다 gross margin·ASP·Cloud margin·FCF conversion 같은 가격결정력과 자본회수 지표가 먼저 약해질 가능성이 있다.
- AI의 승자는 가장 똑똑한 모델을 만든 회사가 아니라, 지능을 대규모로 배치하고 그 과정에서 지속적으로 현금을 남기는 회사일 가능성이 크다.
체크 포인트
출처
- Microsoft FY2026 Q4 Earnings Call
- Alphabet Q2 2026 Form 10-Q
- Amazon Q2 2026 Form 10-Q
- Meta Q2 2026 Results
- NVIDIA FY2027 Q2 Results
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.