AI 주식은 세 종류로 나눠 봐야 한다
AI 투자에서 가장 큰 실수 중 하나는 NVIDIA, Microsoft, Meta, Vertiv, Tesla를 모두 같은 ‘AI 성장주’로 보는 것이다. 이미 AI로 돈을 버는 기업, 기존 본업을 AI로 강화하는 기업, 아직 미래 옵션가치가 큰 기업은 기대수익률도 위험도도 다르다. 뒤로 갈수록 TAM은 커질 수 있지만 증명해야 할 가정도 많아진다.
20초 핵심
세 그룹을 나누는 기준은 ‘AI를 하느냐’가 아니다
AI 주식을 세 종류로 나누는 가장 좋은 기준은 회사가 AI를 얼마나 많이 이야기하느냐가 아니다.
더 단순하다.
AI가 지금 어디에서 돈으로 바뀌고 있는가.
이미 매출과 이익에 찍히는가.
기존 사업의 효율을 높이는가.
아니면 미래에 거대한 시장을 만들 가능성으로 평가받는가.
이 질문으로 보면 같은 AI라는 이름 아래 전혀 다른 자산이 섞여 있다는 사실이 보인다.
첫 번째는 이미 AI로 돈을 버는 기업이다.
두 번째는 AI가 기존 본업을 강화하는 기업이다.
세 번째는 아직 미래 옵션가치의 비중이 큰 기업이다.
이 셋을 같은 PER이나 같은 기대수익률로 보면 안 된다.
왜냐하면 시장이 평가해야 하는 ‘불확실성의 종류’가 다르기 때문이다.
1그룹: 이미 AI 수요가 손익계산서에 찍히는 기업
가장 이해하기 쉬운 그룹이다.
NVIDIA.
Broadcom.
Arista.
Vertiv.
Microsoft.
Amazon.
Alphabet.
이 회사들은 AI가 현재 실적에 직접적인 영향을 주고 있다.
NVIDIA FY2027 2분기 매출은 962억달러, 데이터센터 매출은 890억달러였고 전년 대비 각각 106%, 117% 증가했다. GAAP 총마진은 75%였다.
Microsoft는 FY2026 4분기 Microsoft Cloud 매출이 593억달러로 27% 증가했고, Microsoft 365 Copilot 유료 좌석은 3,000만 개를 넘어섰다.
Amazon은 Q2 2026 AWS 매출이 422억달러로 37% 증가했고 AWS 영업이익은 166억달러였다.
Alphabet은 Q2 2026 Google Cloud 매출이 248억달러로 82% 늘었고, Cloud 관련 backlog는 5,139억달러였다.
Vertiv 역시 Q2 2026 매출 32억7,400만달러, 조정 영업이익 51% 증가라는 결과를 냈다.
이 그룹의 공통점은 ‘AI가 언젠가 돈을 벌 것’이라는 이야기가 아니다.
이미 돈을 벌고 있다.
그렇다고 1그룹이 가장 안전하다는 뜻은 아니다
현재 실적이 검증됐다는 것은 불확실성이 낮다는 뜻이지 가격위험까지 낮다는 뜻은 아니다.
NVIDIA는 지금 강한 수요와 높은 총마진을 보여준다.
하지만 그 기대가 이미 주가에 많이 반영됐다면 향후 수익률은 낮을 수 있다.
Broadcom은 AI 반도체 매출이 빠르게 늘지만 고객집중도가 높다.
Arista와 Vertiv는 AI 인프라 병목의 수혜를 받지만 고객 CAPEX와 공급증설에 민감하다.
Microsoft, Amazon, Alphabet은 이미 AI 매출을 만들지만 동시에 수천억달러 규모의 CAPEX와 감가상각 부담을 떠안고 있다.
즉 1그룹의 질문은 ‘AI가 상업화되는가’가 아니다.
그 단계는 상당 부분 통과했다.
더 중요한 질문은 이것이다.
**현재의 높은 성장과 마진이 얼마나 오래 지속되는가.**
1그룹에서 PER보다 먼저 봐야 할 것은 ‘마진의 지속성’이다
이미 돈을 버는 AI 기업에서는 단순 매출 성장률보다 마진이 더 중요해질 수 있다.
NVIDIA는 75% 총마진을 유지하는가.
Microsoft Cloud gross margin은 AI 인프라 비용 증가 이후 다시 안정되는가.
AWS는 AI CAPEX 확대 속에서도 높은 영업마진을 유지하는가.
Vertiv의 조정 영업마진은 공급확대 이후에도 유지되는가.
이 숫자들은 AI 수요가 크다는 사실을 넘어 기업이 그 수요에서 얼마나 많은 경제적 가치를 가져가는지를 보여준다.
산업이 커져도 경쟁과 고객 협상력이 강해지면 기업의 몫은 줄 수 있다.
따라서 1그룹의 핵심은 TAM보다 pricing power다.
2그룹: AI가 기존 본업을 더 강하게 만드는 기업
두 번째 그룹은 조금 더 흥미롭다.
AI 매출을 따로 떼어내기 어렵기 때문이다.
대표적인 사례가 Meta다.
Meta는 AI API를 주력으로 파는 회사가 아니다.
AI는 Instagram 추천에 들어간다.
광고 타기팅에 들어간다.
콘텐츠 추천에 들어간다.
광고 제작도구에 들어간다.
Q2 2026 Meta의 매출은 608억달러로 28% 증가했다.
광고 노출은 14%.
광고 평균 가격은 12% 증가했다.
이 증가분 전부를 AI 덕분이라고 단정할 수는 없다.
하지만 Meta 경영진은 AI가 핵심 사업을 가속하고 있다고 설명하고 있고, 실제 광고 지표도 강하게 움직이고 있다.
AI의 효과가 ‘새 AI 매출’이 아니라 기존 광고사업의 생산성 향상 속에 숨어 있는 구조다.
Alphabet과 Microsoft도 1그룹과 2그룹에 동시에 걸쳐 있다
그룹은 완전히 배타적이지 않다.
Alphabet과 Microsoft가 좋은 예다.
Alphabet은 Google Cloud에서 AI 매출을 직접 만든다.
동시에 AI로 Search와 YouTube의 추천, 광고, 사용자 경험을 강화한다.
Q2 2026 Google Search & other 매출은 전년 대비 17% 증가했다.
따라서 Alphabet은 AI를 새 Cloud 매출로 수익화하면서 기존 Search 경제도 방어하는 회사다.
Microsoft도 비슷하다.
Azure AI와 Copilot은 직접 매출을 만든다.
동시에 Microsoft 365의 ARPU를 높이고 기업의 기존 업무흐름 안에 더 깊이 들어간다.
즉 어떤 회사는 ‘AI를 파는 회사’이면서 ‘AI로 본업을 강화하는 회사’일 수 있다.
이 경우 투자자는 순수 AI 매출과 기존 사업의 AI uplift를 분리해서 봐야 한다.
2그룹의 진짜 해자는 ‘배포비용이 거의 0에 가깝다’는 데 있다
Meta, Alphabet, Microsoft 같은 플랫폼 기업은 AI를 새로 배포할 때 큰 장점을 가진다.
이미 사용자가 있다.
이미 광고주가 있다.
이미 기업 고객이 있다.
이미 결제관계가 있다.
이미 데이터와 업무흐름이 있다.
따라서 새로운 AI 기능을 배포할 때 고객획득비용이 상대적으로 낮다.
Meta가 추천모델을 개선하면 수십억 명의 사용자에게 동시에 적용할 수 있다.
Google이 Search 인터페이스를 바꾸면 바로 거대한 트래픽에 배포할 수 있다.
Microsoft가 Copilot을 개선하면 이미 Microsoft 365를 사용하는 기업에게 확장할 수 있다.
AI 시대에 ‘좋은 모델’보다 ‘기존 배포망’이 더 큰 해자가 될 수 있는 이유다.
하지만 2그룹은 AI의 기여도를 측정하기가 더 어렵다
2그룹의 약점은 AI 효과를 숫자로 분리하기 어렵다는 것이다.
Meta 광고 가격이 12% 올랐다.
그중 AI 기여는 몇 퍼센트인가.
Google Search 매출이 17% 늘었다.
AI Overviews와 Gemini가 얼마나 기여했는가.
Microsoft 365 ARPU가 올랐다.
Copilot의 순수 추가효과는 얼마인가.
공시만으로 정확히 분리하기 어렵다.
그래서 이 그룹에서는 경영진의 AI 설명을 그대로 믿기보다 여러 간접지표를 함께 봐야 한다.
사용시간.
광고 ROI.
ARPU.
유료전환.
고객유지율.
Cloud 사용량.
FCF.
AI를 넣은 뒤 기존 사업의 경제성이 구조적으로 좋아지는지가 핵심이다.
3그룹: 미래 옵션가치가 큰 기업
세 번째 그룹은 가장 흥미롭고 가장 위험하다.
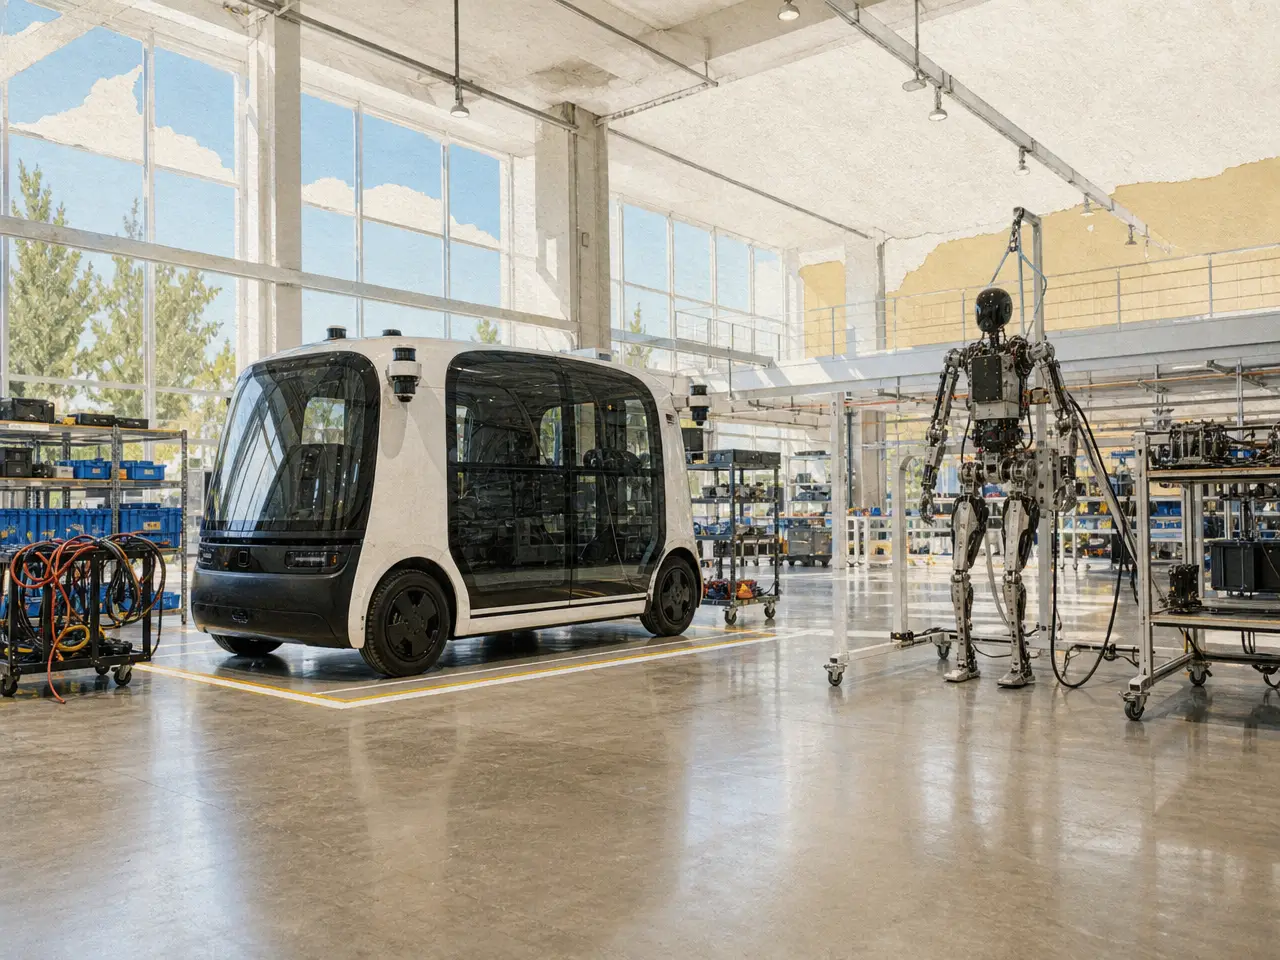
Tesla.
Physical AI 기업.
로봇 플랫폼.
일부 Edge AI 기업.
이 회사들은 현재 실적보다 미래의 새로운 시장이 가치평가에서 큰 비중을 차지한다.
Tesla를 예로 들면 자동차와 에너지 매출은 이미 존재한다.
FSD 구독도 148만 건까지 늘었다.
하지만 Robotaxi와 Optimus의 잠재적 가치는 훨씬 크다.
문제는 그 가치가 아직 대량배치와 unit economics로 충분히 검증되지 않았다는 점이다.
Tesla는 Cybercab 생산을 시작했고 무감독 운행을 확대하고 있지만, 2026년 9월 초 Texas 등록 Cybercab은 수십 대 수준이었다.
Optimus 역시 1세대 생산라인을 설치 중이지만 초기 생산분은 데이터 수집과 기능개발에 사용할 계획이다.
즉 기술이 움직이기 시작했다.
그러나 거대한 현금흐름은 아직 미래형이다.
3그룹을 PER로 평가하면 왜 위험한가
미래 옵션가치가 큰 기업은 현재 이익만 보면 지나치게 비싸 보일 수 있다.
반대로 미래 TAM을 확정적으로 넣으면 지나치게 싸 보일 수도 있다.
그래서 전통적인 PER 하나만으로 평가하기 어렵다.
더 중요한 변수는 성공확률과 시간이다.
Robotaxi가 성공할 확률.
Optimus가 대규모 상업화될 확률.
그 성공이 3년 뒤인지 10년 뒤인지.
그동안 추가로 들어갈 CAPEX는 얼마인지.
최종 unit economics는 어떤지.
이 변수를 확률가중해야 한다.
미래 옵션을 100% 성공 시나리오로 계산하면 투자분석이 아니라 낙관론이 된다.
뒤로 갈수록 TAM은 커질 수 있지만 증명해야 할 가정도 늘어난다
AI 가치사슬을 확률 관점으로 배열하면 대략 이런 순서가 나온다.
AI 연산.
네트워크·메모리.
전력·냉각.
AI Cloud와 Agent 수익화.
Edge AI.
Physical AI.
앞쪽은 현재 수요와 실적이 더 잘 보인다.
뒤로 갈수록 잠재 TAM은 커질 수 있다.
하지만 불확실성도 증가한다.
NVIDIA GPU가 올해 얼마나 팔릴지는 비교적 추정하기 쉽다.
2030년에 휴머노이드가 몇 대 팔릴지는 훨씬 어렵다.
이 차이는 포트폴리오 비중에 직접 연결돼야 한다.
업사이드가 가장 커 보인다고 가장 큰 비중을 주는 것이 반드시 합리적인 것은 아니다.
오히려 불확실성이 큰 자산일수록 작은 비중으로도 포트폴리오 전체의 upside에 충분히 기여할 수 있다.
포트폴리오에서 ‘확률이 높은 자산’과 ‘옵션 자산’을 섞는 방법
AI 포트폴리오를 하나의 종목선정 문제가 아니라 역할 배분 문제로 보면 더 명확해진다.
첫 번째 층은 현재 현금흐름이 검증된 자산이다.
컴퓨팅.
Cloud.
네트워크.
전력·냉각.
이 그룹은 포트폴리오의 core 역할을 할 수 있다.
두 번째 층은 AI가 본업을 강화하는 플랫폼이다.
광고.
검색.
업무 소프트웨어.
이 그룹은 기존 현금창출력과 AI upside를 동시에 가진다.
세 번째 층은 옵션 자산이다.
Robotaxi.
휴머노이드.
Edge AI의 새로운 시장.
이 그룹은 성공 시 높은 upside가 있지만 실패하거나 지연될 가능성도 높다.
따라서 동일 비중이 아니라 다른 역할과 위험예산을 부여하는 편이 논리적이다.
‘확률이 높은 순서’와 ‘주가가 오를 순서’는 다르다
여기서 가장 중요한 주의점이 하나 있다.
산업 확률이 높은 분야가 반드시 가장 좋은 주식은 아니다.
예를 들어 NVIDIA의 AI 수요 확률이 매우 높아도 주가가 그 기대를 과도하게 반영했다면 기대수익률은 낮을 수 있다.
반대로 Physical AI의 성공확률이 낮더라도 시장이 지나치게 낮은 확률만 반영하고 있다면 주식의 기대수익은 높을 수 있다.
즉 두 가지를 분리해야 한다.
산업 성공확률.
현재 가격이 반영한 성공확률.
투자는 이 둘의 차이를 사는 것이다.
좋은 산업을 찾는 것과 좋은 가격을 찾는 것은 다른 문제다.
그래서 마지막 질문은 ‘이 회사가 AI 회사인가’가 아니다
AI 포트폴리오를 만들 때 최종적으로 남는 질문은 회사의 정체성이 아니다.
누가 돈을 내는가.
왜 계속 돈을 내는가.
그 돈이 투자비보다 충분히 큰가.
이 세 질문이다.
1그룹은 이미 고객의 지불이 확인됐다.
이제 마진 지속성을 봐야 한다.
2그룹은 AI가 기존 사업의 생산성을 얼마나 높이는지 확인해야 한다.
3그룹은 기술을 실제 배치와 현금흐름으로 바꿀 확률과 시간을 봐야 한다.
세 그룹의 평가법은 다르다.
하지만 마지막에는 모두 같은 곳으로 돌아온다.
AI가 만들어낸 경제적 가치가 그 AI를 만들고 배치하는 비용보다 충분히 큰가.
그것이 모든 AI 주식의 공통된 최종 시험이다.
AI 포트폴리오에서 가장 중요한 것은 종목 수가 아니라 ‘불확실성의 종류’를 섞는 것이다.
이미 AI로 돈을 버는 기업은 성장률보다 마진의 지속성을 봐야 한다. AI가 본업을 강화하는 기업은 AI 도입 이후 ARPU, 광고효율, 사용자 참여, FCF가 좋아지는지를 봐야 한다. 미래 옵션가치가 큰 기업은 TAM보다 성공확률·상업화 시점·unit economics를 먼저 봐야 한다.
그리고 한 가지 역설이 있다. 뒤로 갈수록 시장이 더 커 보일 수 있지만, 포트폴리오 비중은 반드시 더 커질 필요가 없다. 불확실성이 큰 자산은 작은 비중으로도 충분한 upside를 제공할 수 있다.
결국 가장 좋은 AI 포트폴리오는 ‘가장 흥미로운 기업’을 많이 담은 포트폴리오가 아니라, 현재 현금흐름과 미래 옵션을 서로 다른 가격표로 평가한 포트폴리오다.
- 현재 AI 매출이 가장 명확한 기업 중 하나지만 높은 기대가 주가에 선반영될 수 있고 총마진과 플랫폼 프리미엄이 낮아질 수 있다. 검증 수준과 밸류에이션 위험은 별개다.
- 둘 다 겹친다. AI가 현재 광고 매출과 비용구조에 영향을 주는 동시에 기존 추천·광고 사업을 강화한다. 분류는 배타적이라기보다 주된 경제적 역할을 보기 위한 프레임이다.
- 자동차 사업은 현재 실적이 있지만 Tesla의 AI 프리미엄 상당 부분은 Robotaxi와 Optimus 같은 미래 사업 기대에 연결돼 있기 때문이다.
- 정답은 없지만 불확실성이 큰 자산은 작은 비중으로도 높은 upside를 제공할 수 있다. 성공확률, 손실허용도, 밸류에이션을 함께 봐야 한다.
- CAPEX 대비 실제 경제적 가치다. AI에 투입하는 자본보다 증분 매출·현금흐름·생산성 가치가 더 빠르게 증가하는지를 봐야 한다.
체크 포인트
출처
- NVIDIA FY2027 Q2 Results
- Microsoft FY2026 Q4 Earnings
- Microsoft FY2026 Q4 Metrics
- Meta Q2 2026 Results
- Alphabet Q2 2026 Form 10-Q
- Amazon Q2 2026 Results
- Vertiv Q2 2026 Results
- Tesla Q2 2026 Update
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.