'AI 주식'이라는 말이 가장 위험한 단어다
NVIDIA, Microsoft, Meta, Vertiv, Tesla를 모두 ‘AI 관련주’라고 부르면 투자 판단이 흐려진다. 이들은 같은 산업에 있지 않다. GPU를 파는 기업, 추론용 ASIC을 설계하는 기업, 네트워크를 연결하는 기업, 클라우드에서 AI를 배포하는 기업, 광고 효율을 높이는 기업, 전력과 냉각을 공급하는 기업은 서로 다른 경제적 해자와 리스크를 가진다.
20초 핵심
‘AI 관련주’라는 말이 위험한 이유
AI 투자에서 가장 편리하면서도 가장 위험한 표현이 있다.
‘AI 관련주’다.
NVIDIA도 AI 관련주다.
Microsoft도 그렇다.
Meta도 그렇다.
Vertiv도 그렇다.
Eaton도 AI 수혜주로 분류된다.
Tesla는 스스로 AI와 로보틱스 기업을 지향한다.
그런데 이 기업들이 돈을 버는 방식은 거의 겹치지 않는다.
NVIDIA는 AI 컴퓨팅 플랫폼을 판다.
Broadcom은 hyperscaler와 맞춤형 ASIC을 공동설계하고 네트워크 실리콘을 공급한다.
Micron은 HBM과 DRAM을 판다.
Arista는 GPU 클러스터를 연결한다.
Microsoft는 AI를 Azure와 Office 안에 넣어 구독과 클라우드 사용량으로 돈을 번다.
Meta는 AI 자체를 직접 파는 대신 추천과 광고 효율을 높여 기존 사업의 수익성을 강화한다.
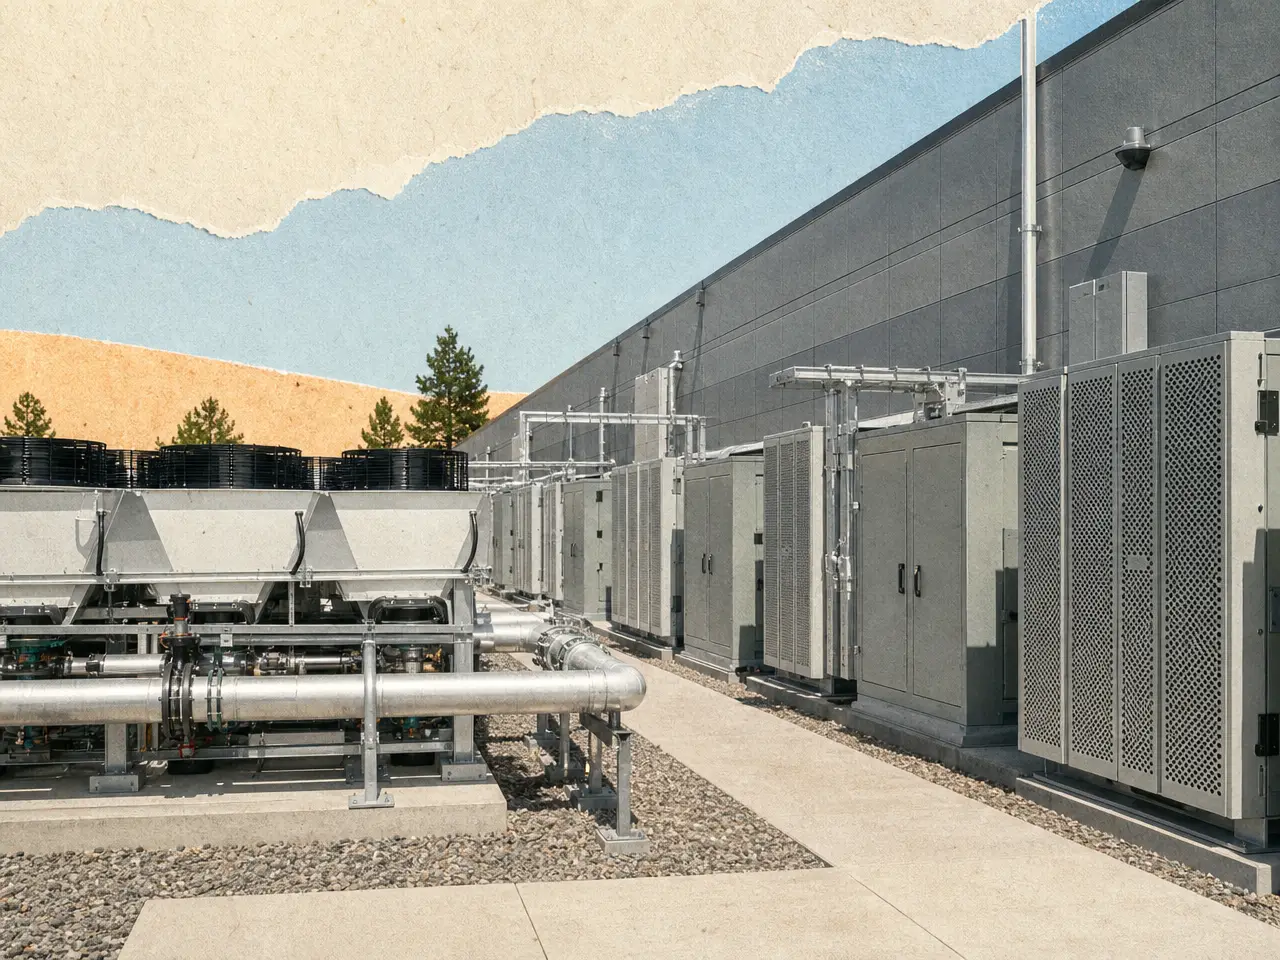
Vertiv와 Eaton은 AI 데이터센터를 실제로 켜기 위해 필요한 전력·냉각·배전 장비를 공급한다.
이들을 모두 ‘AI 관련주’로 묶는 순간 가장 중요한 정보가 사라진다.
어디에서 돈을 버는가.
누가 돈을 지불하는가.
무엇이 병목인가.
가격결정력은 어디에서 생기는가.
이 질문부터 다시 시작해야 한다.
1. 컴퓨팅 플랫폼: NVIDIA는 칩보다 ‘표준’을 판다
NVIDIA를 단순 GPU 회사로 보면 해자의 절반만 보게 된다.
FY2027 2분기 NVIDIA 매출은 962억달러였다.
데이터센터 매출은 890억달러.
전년 대비 각각 106%, 117% 증가했다.
GAAP 총마진은 75%였다.
이 숫자는 단순히 GPU가 많이 팔린다는 뜻을 넘어선다.
NVIDIA가 현재 지키고 있는 것은 GPU 점유율만이 아니다.
CUDA.
NVLink.
Networking.
Rack-scale systems.
Software libraries.
Inference stack.
Simulation.
Robotics.
이 모든 것을 묶은 AI 컴퓨팅 플랫폼의 표준 지위다.
이 구조가 강한 이유는 고객의 전환비용이 칩 가격만으로 결정되지 않기 때문이다.
개발환경.
코드.
네트워크 설계.
운영툴.
데이터센터 구조까지 NVIDIA 생태계에 맞춰지면 다른 칩으로 이동하는 비용이 커진다.
따라서 NVIDIA를 볼 때 중요한 숫자는 단순 출하량이 아니다.
데이터센터 성장률.
총마진.
시스템 매출 비중.
네트워크 성장.
고객의 AI 투자수익률.
이 숫자를 함께 봐야 한다.
가장 중요한 리스크는 ‘AI가 사라지는 것’보다 고객이 NVIDIA 플랫폼에 지불하는 프리미엄이 낮아지는 것이다.
2. 커스텀 ASIC: Broadcom은 ‘NVIDIA 아닌 AI 컴퓨팅’의 핵심 축이다
AI 컴퓨팅 시장은 GPU 하나로 끝나지 않는다.
반복량이 크고 workload가 안정적일수록 특정 작업에 맞춘 custom ASIC의 경제성이 커진다.
Google TPU가 대표적이다.
Broadcom은 이 시장의 핵심 공급자다.
FY2026 3분기 Broadcom의 AI 반도체 매출은 167억달러였다.
전년 대비 221% 증가했다.
회사는 4분기 AI 반도체 매출을 217억달러로 전망했다.
여기에는 custom AI accelerator와 AI networking이 포함된다.
이 숫자는 중요한 변화를 보여준다.
AI 컴퓨팅의 장기 구조가 ‘GPU 대 ASIC’의 승자독식이 아니라 ‘GPU + ASIC’ 혼합형으로 갈 가능성이 높다는 것이다.
Training과 범용 workload에서는 GPU가 강하다.
반면 막대한 추론량이 반복되는 서비스에서는 자체 ASIC이 TCO 측면에서 유리할 수 있다.
Broadcom의 해자는 고객과의 공동설계 능력, 네트워크 실리콘, 대규모 칩 설계 역량이다.
하지만 리스크도 명확하다.
고객집중도가 높다.
특정 hyperscaler의 프로젝트 일정이 바뀌면 실적 변동성이 커질 수 있다.
따라서 Broadcom의 AI 성장률을 NVIDIA와 같은 방식으로 보면 안 된다.
3. 메모리: AI는 Micron을 성장주처럼 보이게 하지만, 메모리는 여전히 사이클 산업이다
HBM은 AI 서버에서 가장 중요한 병목 중 하나다.
고성능 GPU가 아무리 좋아도 메모리 대역폭이 부족하면 전체 시스템 성능이 떨어진다.
이 때문에 HBM은 기존 DRAM보다 훨씬 높은 가격과 마진을 받을 수 있다.
Micron은 HBM4를 고용량 출하하고 있고, HBM4E는 2027년 양산을 준비하고 있다.
회사가 제시한 FY2026 4분기 가이던스는 매출 약 500억달러, 총마진 약 86%다.
과거 메모리 업종을 아는 투자자라면 거의 다른 산업처럼 느껴지는 숫자다.
하지만 여기서 가장 위험한 착각이 생긴다.
AI 때문에 메모리 사이클이 사라졌다고 보는 것이다.
높은 가격은 공급을 부른다.
Micron.
SK hynix.
Samsung.
모두 HBM과 고사양 DRAM 생산능력을 늘릴 유인이 있다.
그래서 메모리의 핵심 질문은 장기 수요가 있느냐가 아니다.
공급증가 속도가 수요 증가 속도보다 빨라지는 순간이 언제인가다.
Micron에서 봐야 할 것은 매출 성장률 하나보다 HBM 비중, ASP, bit shipment, capex, 공급계약, 총마진의 방향이다.
4. 네트워크: GPU가 많아질수록 Arista의 존재 이유가 커진다
GPU 한 개의 성능이 아무리 좋아도 수천, 수만 개 GPU가 데이터를 빠르게 주고받지 못하면 클러스터 전체가 느려진다.
AI 클러스터가 커질수록 네트워크는 주변부 부품이 아니라 시스템 성능의 핵심이 된다.
Arista Networks의 2026년 2분기 매출은 30억3,600만달러였다.
전년 대비 37.7% 증가했다.
분기 매출이 처음으로 30억달러를 넘었다.
회사는 1.6Tbps AI fabric 플랫폼도 공개했다.
이 회사의 투자 포인트는 Ethernet이 AI scale-out 네트워크의 표준 중 하나로 얼마나 강하게 자리잡는가다.
NVIDIA NVLink가 scale-up에 강하다면 Arista가 강점을 가진 Ethernet은 더 넓은 클러스터를 연결하는 scale-out 영역에서 중요하다.
AI 데이터센터가 개별 칩보다 시스템 최적화로 이동할수록 네트워크가 전체 TCO와 성능에 미치는 영향은 커진다.
그래서 Arista의 핵심 KPI는 GPU 출하량이 아니다.
Cloud titan 매출.
AI networking 비중.
port speed migration.
고객집중도.
운영마진이다.
5. Cloud/AI 플랫폼: Microsoft는 ‘AI를 파는 회사’가 아니라 업무흐름에 AI를 끼워 넣는 회사다
Microsoft의 해자는 모델 자체만으로 설명하기 어렵다.
Windows.
Microsoft 365.
Azure.
GitHub.
Dynamics.
Security.
기업의 기존 IT 흐름을 이미 장악하고 있다.
그래서 AI를 별도 제품으로 처음부터 팔지 않아도 된다.
기존 업무에 넣으면 된다.
Microsoft 365 Copilot.
GitHub Copilot.
Azure AI.
Security Copilot.
Dynamics.
FY2026 4분기 Microsoft Cloud 매출은 593억달러로 27% 증가했다.
Azure 및 기타 Cloud 성장률은 43%였다.
Microsoft 365 Copilot 유료 좌석은 3,000만 개를 넘었다.
반면 Microsoft Cloud gross margin은 65%로 낮아졌다.
이 조합이 핵심이다.
강한 수요.
높은 CAPEX.
AI 사용량 증가.
마진 압박.
Microsoft 투자자는 AI가 잘 팔리는지만 보면 안 된다.
AI가 기존 기업 고객의 ARPU를 높이고 Azure 사용량을 늘리면서도, 감가상각과 추론 원가를 넘어 높은 수익률을 남기는지를 봐야 한다.
이 회사는 AI 자본회수 경제학을 가장 먼저 증명할 가능성이 높은 기업 중 하나다.
6. 소비 플랫폼: Meta는 AI 매출이 손익계산서에 따로 보이지 않는다
Meta를 Microsoft와 같은 방식으로 보면 이해하기 어렵다.
Meta는 Copilot 좌석을 주력으로 팔지 않는다.
AI API 매출을 사업의 중심으로 공개하는 것도 아니다.
AI는 광고와 추천 안에 녹아 있다.
2026년 2분기 Meta 매출은 608억달러로 전년 대비 28% 증가했다.
광고 노출은 14% 늘었다.
광고 평균 가격은 12% 올랐다.
AI가 추천 정확도와 광고 타기팅, 창작도구, 사용자 체류시간을 개선하면 그 효과는 ‘AI 매출’이 아니라 광고 단가와 전환율, 사용시간 안에 숨어 나온다.
이것은 매우 강력한 모델이다.
새로운 AI 상품을 판매하지 않아도 기존 수십억 명의 사용자와 광고주에게 AI를 즉시 배포할 수 있기 때문이다.
반대로 투자비도 크다.
Meta의 2026년 CAPEX 가이던스는 1,300억~1,450억달러다.
2분기 FCF는 7억8,400만달러에 그쳤다.
따라서 Meta의 AI 투자에서 핵심은 광고 성장률만이 아니다.
AI CAPEX 이후 정상화된 FCF와 operating margin이 어디까지 회복되는가다.
7. 전력·냉각: Vertiv는 ‘GPU를 실제로 켜는 회사’에 가깝다
AI 데이터센터는 칩만 사면 끝나는 사업이 아니다.
전력.
UPS.
냉각.
CDU.
열교환.
전력분배.
이 장비가 없으면 GPU를 실제로 가동할 수 없다.
Vertiv의 2026년 2분기 매출은 32억7,400만달러로 전년 대비 24% 증가했다.
조정 영업이익은 51% 늘었다.
조정 영업마진은 22.6%였다.
회사는 연간 organic sales growth 전망을 약 31%로 높였다.
Vertiv의 해자는 GPU보다 오래 지속될 수 있는 물리적 병목에서 나온다.
칩 성능이 좋아지면 서버 수가 줄어들 것 같지만 실제로는 랙당 전력밀도가 올라가 냉각과 배전의 난도가 더 높아질 수 있다.
즉 반도체 효율 개선이 Vertiv의 시장을 줄이는 것이 아니라 오히려 고사양 인프라 수요를 늘릴 수 있다.
하지만 이 회사 역시 AI pure play처럼 보면 안 된다.
프로젝트 지연.
고객 CAPEX.
공급망.
데이터센터 과잉건설.
backlog 전환 속도가 중요하다.
8. 전력관리: Eaton은 AI가 끝나도 남을 수 있는 수요가 있다
Eaton은 Vertiv보다 더 넓은 산업 노출을 가진다.
스위치기어.
전력분배.
전기안전.
산업전력.
항공.
데이터센터.
2026년 2분기 Eaton 매출은 85억달러로 전년 대비 21% 증가했다.
organic sales growth는 14%였다.
회사는 데이터센터를 핵심 성장동력으로 꼽고 있다.
Eaton의 장점은 AI 외에도 전력망 투자, 산업 전기화, 리쇼어링 같은 구조적 수요를 동시에 갖는다는 점이다.
따라서 AI 수요가 둔화하더라도 모든 성장동력이 동시에 사라지는 구조는 아니다.
반대로 AI pure play보다 AI 붐의 직접적인 레버리지는 낮을 수 있다.
이 차이가 포트폴리오에서 중요하다.
성장률이 낮더라도 다운사이드가 분산된 회사와, AI CAPEX에 직접 노출돼 업사이드와 다운사이드가 큰 회사를 같은 방식으로 평가하면 안 된다.
9. Edge와 Physical AI: 가장 큰 TAM과 가장 큰 검증 리스크가 함께 있다
AI 가치사슬의 뒤로 갈수록 TAM은 커질 수 있다.
자동차.
로봇.
산업장비.
의료기기.
스마트 디바이스.
AI가 현실 세계에 배치되면 컴퓨팅의 시장은 데이터센터 밖으로 확장된다.
하지만 동시에 불확실성도 커진다.
데이터센터 GPU는 이미 돈을 내는 고객이 있다.
HBM은 계약가격이 있다.
Cloud는 매출이 잡힌다.
Physical AI는 다르다.
데모는 많지만 대량배치와 unit economics는 아직 검증되지 않은 경우가 많다.
Tesla 같은 기업의 AI 가치를 볼 때 가장 중요한 점이 여기 있다.
자율주행과 로봇이 성공하면 TAM은 매우 크다.
하지만 현재 가치 가운데 상당 부분이 미래 기대에 의존한다면 실행 실패의 충격도 크다.
따라서 Physical AI 기업은 현재 실적이 강한 인프라 기업과 같은 할인율이나 같은 멀티플로 평가해서는 안 된다.
AI 가치사슬은 ‘확실성’과 ‘업사이드’가 반대로 움직인다
AI 투자지도를 간단히 보면 이런 구조가 나타난다.
컴퓨팅과 HBM은 현재 매출이 가장 명확하다.
네트워크와 전력·냉각도 실제 backlog와 매출이 확인된다.
Cloud와 Agent는 사용량과 monetization이 빠르게 늘고 있지만 인프라 비용과 마진 검증이 진행 중이다.
Physical AI는 가장 큰 잠재시장 중 하나지만 미래 기대의 비중이 크다.
앞으로 갈수록 TAM은 커질 수 있다.
하지만 불확실성도 커진다.
따라서 포트폴리오에서 모든 AI 종목에 같은 비중을 주는 것은 합리적이지 않을 수 있다.
현재 현금흐름이 검증된 구간.
현재 성장하지만 사이클성이 강한 구간.
미래 옵션가치가 큰 구간.
이 세 층을 구분해야 한다.
좋은 AI 기업과 좋은 AI 주식은 다르다
마지막으로 가장 중요한 구분이 남는다.
좋은 기업과 좋은 주식은 같은 말이 아니다.
NVIDIA가 AI 컴퓨팅의 표준일 수 있다.
Microsoft가 가장 강한 기업 배포망을 가질 수 있다.
Meta가 AI를 광고수익으로 가장 빨리 전환할 수 있다.
Tesla가 Physical AI에서 큰 잠재력을 가질 수도 있다.
하지만 투자수익률은 여기에 하나의 변수가 더 들어간다.
가격이다.
얼마나 좋은 기업인가.
얼마나 오래 성장하는가.
얼마나 높은 현금흐름을 만드는가.
그리고 그 기대가 현재 주가에 얼마나 반영됐는가.
AI가 위대한 산업이라는 사실은 어떤 가격에서도 AI 주식을 사도 된다는 뜻이 아니다.
따라서 ‘AI 주식’을 찾는 질문보다 더 나은 질문은 이것이다.
AI 가치사슬의 어느 구간에서 병목이 생기고 있는가.
누가 그 병목에 가격결정력을 갖고 있는가.
그 이익이 얼마나 오래 지속될 수 있는가.
그리고 현재 주가는 이미 얼마만큼을 선반영했는가.
이 네 질문이 종목 이름보다 먼저 와야 한다.
‘AI 관련주’라는 분류는 산업 초기에 편리했지만, 2026년 이후에는 투자 판단을 방해할 가능성이 크다.
현재 AI 가치사슬에는 최소한 컴퓨팅, ASIC, 메모리, 네트워크, Cloud, 소비 플랫폼, 전력·냉각, Edge, Physical AI라는 서로 다른 경제 모델이 존재한다. 같은 성장률이라도 질이 다르고, 같은 CAPEX 증가라도 수혜의 크기와 지속기간이 다르다.
투자자가 가장 먼저 해야 할 일은 ‘어떤 AI 종목을 살까’가 아니라 ‘현재 어느 가치사슬에서 희소성과 가격결정력이 가장 강한가’를 찾는 것이다. 그 다음에야 기업과 밸류에이션을 봐야 한다.
- NVIDIA는 컴퓨팅 플랫폼을 판매해 AI CAPEX에서 직접 매출을 얻고, Microsoft는 Cloud와 소프트웨어 구독을 통해 AI 사용량을 반복 매출로 바꾼다. 핵심 KPI와 리스크가 완전히 다르다.
- 일부 영역에서는 경쟁하지만 단순 경쟁자라고 보기 어렵다. Broadcom은 hyperscaler custom ASIC과 AI networking에 강하며, 장기적으로 GPU와 ASIC이 공존하는 구조에 더 가깝다.
- AI와 HBM이 장기 수요의 중심을 높이고 있지만 메모리는 여전히 공급증설에 민감한 사이클 산업이다. 장기 성장과 단기 공급 사이클을 동시에 봐야 한다.
- 광고 노출, 광고 가격, 전환율, 사용자 참여, operating margin, CAPEX 이후 FCF를 함께 봐야 한다. AI 효과가 기존 광고 사업 안에 녹아 있기 때문이다.
- 현재 현금흐름이 검증된 인프라·플랫폼, 사이클성이 강한 메모리·하드웨어, 미래 옵션가치가 큰 Physical AI를 다른 위험등급과 기대수익률로 봐야 한다.
체크 포인트
출처
- NVIDIA FY2027 Q2 Results
- Broadcom FY2026 Q3 Results
- Micron FY2026 Q3 Results and Q4 Outlook
- Arista Q2 2026 Results
- Microsoft FY2026 Q4 Earnings
- Meta Q2 2026 Results
- Vertiv Q2 2026 Results
- Eaton Q2 2026 Results
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.