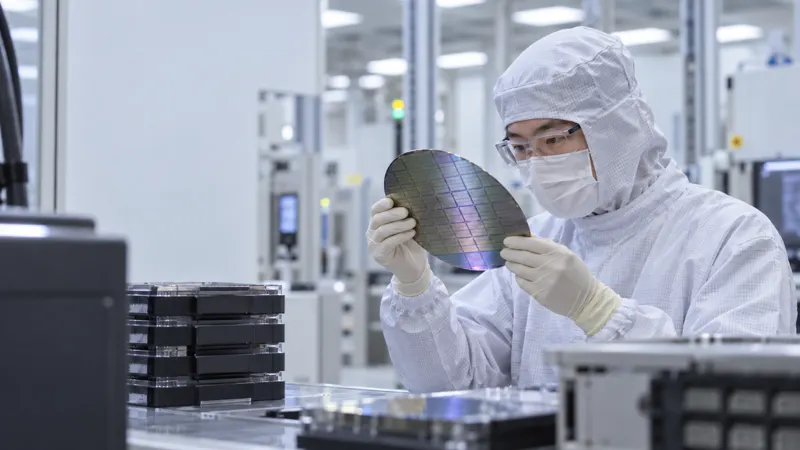
삼성 HBM4가 ‘만드는 단계’를 넘어섰다 - 이제 승부는 수율 80%가 아니라 물량이다
삼성 HBM4의 수율이 약 80%까지 올라왔다는 보도가 다시 확인됐다. 더 중요한 숫자는 따로 있다. 내년 HBM 웨이퍼 투입량이 약 18만 장에서 25만 장으로 40% 가까이 늘어날 것이란 전망이다. 기술 추격이 실제 매출과 이익으로 바뀌는 구간에 들어섰다는 뜻이다.
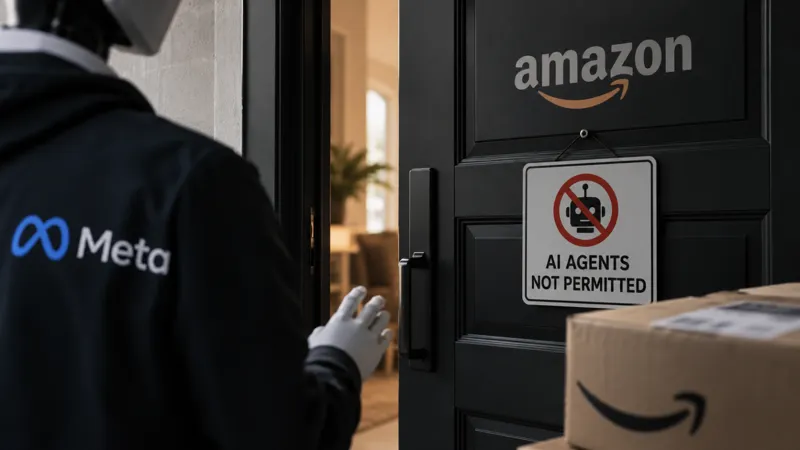
AI가 쇼핑하기 시작하자 Amazon이 문을 잠갔다
Meta의 AI Agent Muse가 사용자를 대신해 Amazon에서 쇼핑하려 하자 Amazon이 접속을 차단했다. 표면에는 이용약관과 보안 문제가 있다. 하지만 더 큰 질문은 따로 있다. 사람이 아니라 AI가 상품을 찾고 비교하고 구매하기 시작하면, Amazon의 광고는 누가 보고 Google 검색은 누가 하며 소비자의 첫 화면은 누가 차지할까.
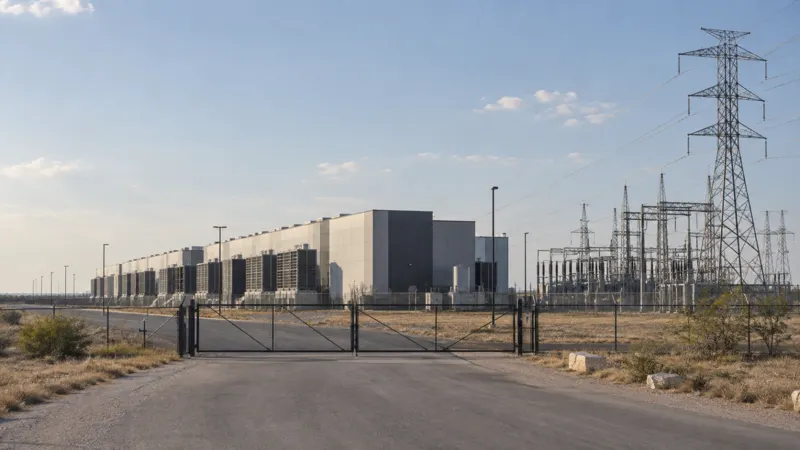
텍사스가 데이터센터를 멈춰 세웠다
AI 경쟁에서 GPU보다 구하기 어려운 것이 생기고 있다. 실제로 전기를 쓸 수 있는 장소다. 텍사스의 474GW 접속 요청은 앞으로 AI 인프라를 평가하는 단위가 GPU 숫자에서 ‘전기가 들어온 GW’로 이동할 수 있음을 보여준다.
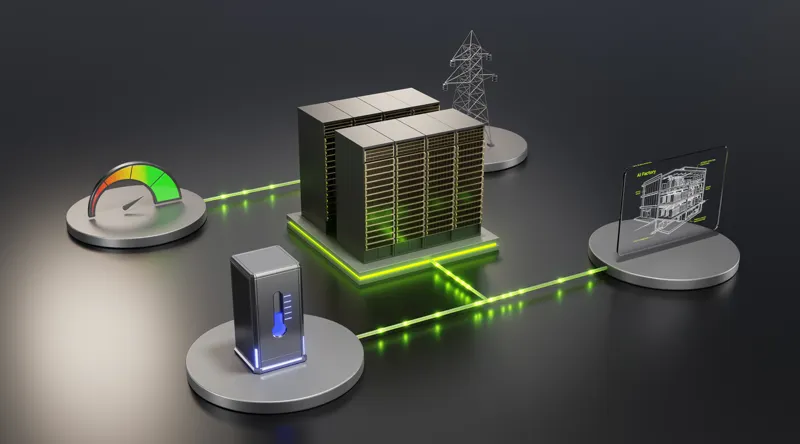
전기가 부족하면 AI 계산을 잠깐 멈추면 안 될까
AI 데이터센터의 전력 문제는 지금까지 “발전소를 얼마나 더 지을 것인가”의 문제처럼 보였다. Nvidia와 Google은 여기에 두 번째 답을 꺼냈다. 전기가 가장 부족한 몇 시간 동안, 미뤄도 되는 AI 계산을 미루자는 것이다.
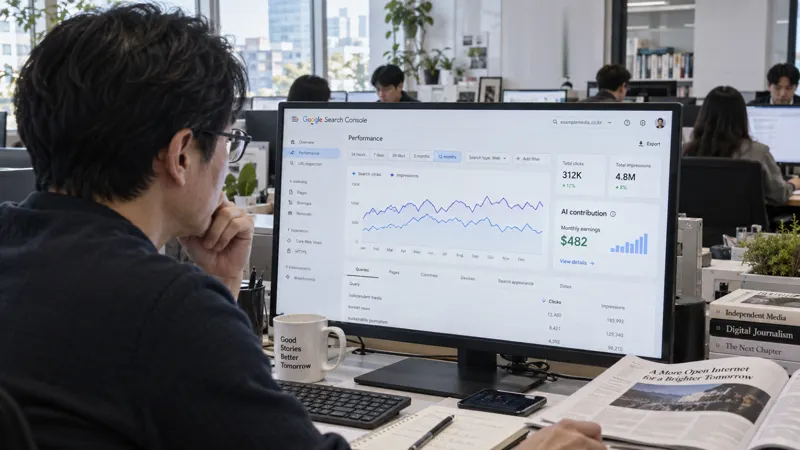
AI가 내 기사를 읽고 답했다면, 누가 돈을 받아야 할까
좋은 기사를 써서 Google 검색 1위를 해도 독자가 사이트에 들어오지 않는 시대가 오고 있습니다. Google AI가 기사를 읽고 대신 답하기 때문입니다. 그런데 Google이 이제 AI 답변을 만드는 데 기여한 콘텐츠에 직접 돈을 지급하는 실험을 시작했습니다.
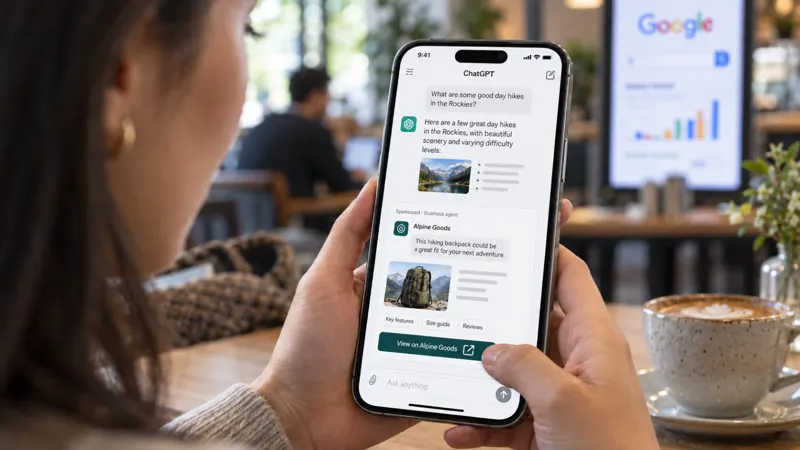
AI 시대에는 광고를 클릭하지 않고 광고와 대화한다
OpenAI의 Sponsored Agents는 광고의 단위를 ‘노출과 클릭’에서 ‘대화와 거래 가능성’으로 넓히려는 시도다. Google 검색광고를 당장 무너뜨리는 제품은 아니다. 그러나 소비자의 구매 의도를 포착하는 방식 자체를 바꿀 수 있다는 점이 중요하다.
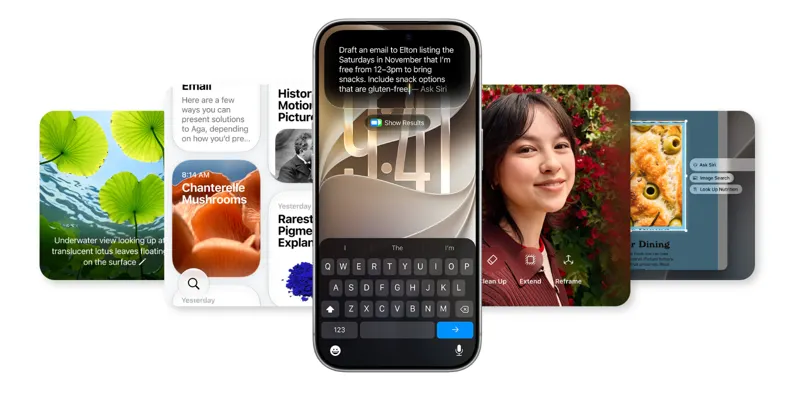
애플 AI의 진짜 승부는 챗봇이 아니다. Siri가 앱을 움직이기 시작했다
애플은 ChatGPT보다 똑똑한 챗봇을 만들겠다는 경쟁에서 한발 비켜섰다. 대신 아이폰 속 메일, 사진, 캘린더와 수십만 개 앱을 연결해 실제 일을 끝내는 ‘OS 에이전트’를 만들고 있다. 2026년은 그 전략이 발표가 아니라 제품으로 검증되기 시작한 첫해다.
AGI는 매번 온다 - 진짜 봐야 할 것은 모델 이름이 아니라 자율성의 속도다
2025년 말에는 Gemini가 세상을 바꿀 것 같았고, 2026년 초에는 Claude Code가 개발자를 대체할 것 같았다. 여름에는 Grok의 장기 실행 에이전트가 등장했고, 지금은 GPT-6 Astra가 AGI라는 말을 다시 꺼냈다. 중요한 것은 누가 이번 달 1등인가가 아니다. 모델이 스스로 처리할 수 있는 일의 길이와 권한이 빠르게 늘고 있다는 사실이다.
Google은 왜 AI칩보다 22년치 전기를 먼저 샀을까
GPU를 살 돈이 있어도 전기가 없으면 AI는 돌아가지 않는다. Google의 핀란드 130억유로 투자가 보여주는 것은 데이터센터 증설보다 더 큰 변화다. AI 경쟁의 병목이 이제 ‘컴퓨트 확보’에서 ‘전력 확보’로 이동하고 있다.
금리가 오르면 빅테크가 망한다? 주가는 이자비용보다 ‘할인율’에 먼저 반응한다
장기투자자가 봐야 할 것은 기준금리의 방향 하나가 아니다. 금리가 기업의 이익을 깎는지, 미래 현금흐름의 현재가치를 낮추는지, 그리고 인하가 연착륙의 결과인지 침체의 결과인지를 구분해야 한다.
메타가 6.5% 뛴 진짜 이유: Muse는 AI 비용에 처음 가격표를 붙였다
Meta의 Muse는 아직 큰 매출원이 아니다. 하지만 2,000조원에 가까운 연간 AI 투자 경쟁에서 중요한 질문인 “이 돈을 어떻게 회수할 것인가”에 제품 형태의 답을 처음 내놓았다.
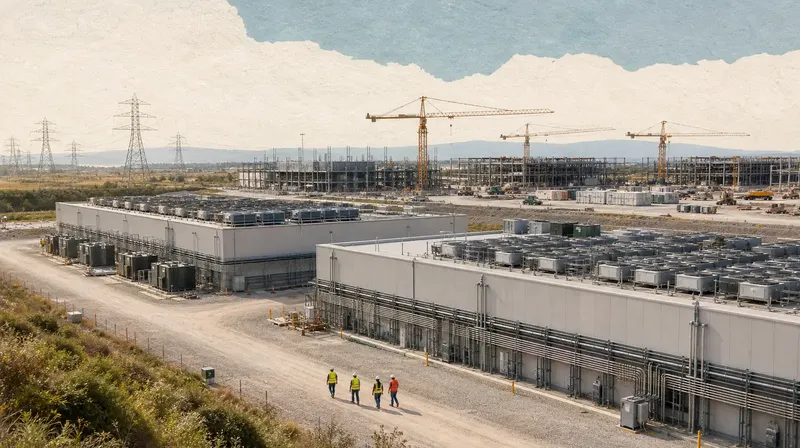
산업은 성공하는데 투자자는 잃는 순간이 있다
AI의 가장 큰 위험은 기술이 실패하는 것만이 아니다. 오히려 AI가 실제로 널리 쓰이고 경제를 바꾸는데도, 기업들이 공급능력을 너무 많이 지어 자본수익률이 무너질 수 있다. 인터넷은 성공했지만 닷컴 투자자 상당수는 손실을 봤던 것처럼, 산업의 성공과 주식의 성공은 다른 문제다.
AI 주식은 세 종류로 나눠 봐야 한다
AI 투자에서 가장 큰 실수 중 하나는 NVIDIA, Microsoft, Meta, Vertiv, Tesla를 모두 같은 ‘AI 성장주’로 보는 것이다. 이미 AI로 돈을 버는 기업, 기존 본업을 AI로 강화하는 기업, 아직 미래 옵션가치가 큰 기업은 기대수익률도 위험도도 다르다. 뒤로 갈수록 TAM은 커질 수 있지만 증명해야 할 가정도 많아진다.
Gemini가 밀린 두 달, 구글은 더 큰 전쟁으로 간다
챗봇 점유율에서는 ChatGPT가 다시 앞섰다. 그러나 구글이 노리는 다음 승부는 더 좋은 답변이 아니다. Search·Android·Workspace·Photos·Cloud를 묶어 사용자의 일을 실제로 끝내는 AI 에이전트 플랫폼이다.
InsightTimes
뉴스 뒤의 질문.
오늘 알아 둘 가치가 있는 것을 골라, 왜 중요한지 쉽게 씁니다.
같은 클라우드라도 투자금을 거두는 길은 다르다
Microsoft는 기업의 업무흐름에 AI를 삽입하고, Alphabet은 Search·Gemini·TPU·Cloud를 수직통합하며, Amazon은 AWS를 기업 AI 인프라의 기본층으로 만든다. 세 회사 모두 막대한 AI CAPEX를 집행하지만 돈을 회수하는 경로는 다르다. 앞으로 중요한 것은 누가 더 많이 투자하느냐가 아니라, 누가 더 높은 자본효율로 AI 사용량을 반복 현금흐름으로 바꾸느냐다.
파란색 링크가 사라진 검색창: AI가 답을 끝내는 시대, 웹사이트는 무엇으로 살아남나
검색의 역할이 ‘좋은 페이지를 찾아주는 것’에서 ‘여러 페이지를 읽고 답을 대신 만들어주는 것’으로 바뀌고 있다. 문제는 편리함의 반대편이다. 독자가 원문에 오지 않으면, 원문을 만드는 경제도 약해진다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.