같은 클라우드라도 투자금을 거두는 길은 다르다
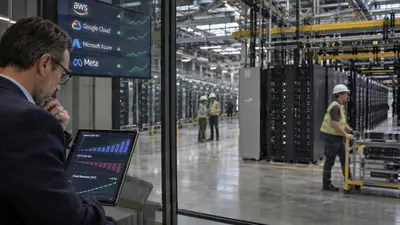
Microsoft는 기업의 업무흐름에 AI를 삽입하고, Alphabet은 Search·Gemini·TPU·Cloud를 수직통합하며, Amazon은 AWS를 기업 AI 인프라의 기본층으로 만든다. 세 회사 모두 막대한 AI CAPEX를 집행하지만 돈을 회수하는 경로는 다르다. 앞으로 중요한 것은 누가 더 많이 투자하느냐가 아니라, 누가 더 높은 자본효율로 AI 사용량을 반복 현금흐름으로 바꾸느냐다.
20초 핵심
같은 클라우드처럼 보여도 ‘AI를 돈으로 바꾸는 경로’가 다르다
Microsoft, Alphabet, Amazon은 모두 초대형 Cloud 사업자다. 모두 데이터센터를 짓고, GPU를 사고, 자체 AI 칩을 설계하며, 기업 고객에게 모델과 Agent 플랫폼을 제공한다.
겉으로 보면 거의 같은 사업처럼 보인다.
하지만 실제 자본회수 경로는 다르다.
Microsoft는 이미 기업 안에 깔려 있는 Microsoft 365, GitHub, Azure, Security, Dynamics라는 업무흐름에 AI를 집어넣는다. Alphabet은 Search와 YouTube라는 거대한 소비자 접점을 지키면서 Gemini, TPU, Google Cloud를 하나의 수직통합 구조로 묶는다. Amazon은 AWS라는 기업 IT의 기본층 위에서 컴퓨팅, 스토리지, 데이터베이스, 보안, 모델, 자체 칩을 통합한다.
그래서 세 회사의 AI 성과를 같은 숫자로 비교하면 안 된다.
Microsoft는 유료 좌석과 Azure 사용량, Cloud gross margin이 중요하다. Alphabet은 Search 방어와 Cloud 성장, TPU의 경제성이 중요하다. Amazon은 AWS 성장률과 영업이익, 인프라 회수기간이 중요하다.
같은 AI CAPEX라도 회수되는 통로가 다르다.
Microsoft: 가장 강한 무기는 모델이 아니라 ‘이미 존재하는 업무흐름’이다
Microsoft의 AI 전략을 모델 경쟁으로만 보면 핵심을 놓친다.
Microsoft의 가장 강한 자산은 이미 기업 안에 들어가 있다는 사실이다.
Windows, Microsoft 365, Teams, GitHub, Azure, Dynamics, Security.
기업은 이 제품을 이미 사용한다. 따라서 Microsoft는 새로운 AI 제품을 처음부터 독립적으로 판매할 필요가 없다. 기존 문서, 이메일, 코드, 회의, CRM, 보안 운영 안에 AI를 넣으면 된다.
FY2026 4분기 Azure 및 기타 Cloud 매출 성장률은 43%였다. Microsoft 365 Copilot 유료 좌석은 3,000만 개를 넘어섰다. Foundry 고객은 10만 곳에 이르렀고, 연환산 1조 토큰 이상을 사용하는 Foundry 고객 수는 전년 대비 4배 증가했다. Agent 365에는 출시 두 달 만에 약 4,000만 개의 Agent가 등록됐다.
이 숫자의 의미는 ‘AI 사용자가 많다’는 수준을 넘는다.
Microsoft가 사람의 좌석 단위 매출에서 Agent의 사용량 단위 매출로 수익화 영역을 확장하고 있다는 뜻이다.
Microsoft의 진짜 시험대는 Copilot 좌석보다 Cloud gross margin이다
3,000만 개의 Copilot 유료 좌석은 강한 Signal이다. 그러나 투자자에게 더 중요한 숫자는 그 다음에 있다.
Microsoft Cloud gross margin은 FY2026 4분기 65%였다. 1년 전 같은 분기의 68%, FY2025 연간 69%보다 낮아졌다.
AI 사용량이 늘면 매출이 올라간다. 동시에 GPU, 네트워크, 전력, 데이터센터 감가상각 비용도 올라간다.
따라서 Microsoft의 AI 성공은 Copilot 좌석이 얼마나 빨리 늘어나는지만으로 판단할 수 없다.
Copilot과 Agent가 ARPU와 Azure 소비를 높인 뒤에도 Cloud gross margin이 안정되는가.
이 질문이 훨씬 중요하다.
Microsoft는 AI 수익화를 가장 빨리 보여줄 수 있는 회사인 동시에, AI의 자본비용이 손익계산서에 얼마나 무거운지도 가장 빨리 보여주는 회사다.
Microsoft가 노리는 최종 위치는 ‘기업 AI의 운영체제’다
Agent가 기업 안에서 수십 개, 수백 개, 수천 개로 늘어나면 새로운 관리문제가 생긴다.
누가 Agent를 만들었는가. 어떤 데이터에 접근하는가. 어떤 모델을 쓰는가. 얼마를 쓰는가. 누가 책임지는가.
Microsoft는 이 관리계층까지 가져가려 한다.
Agent 365가 중요한 이유가 여기에 있다.
기업의 기존 identity, security, compliance, governance 체계를 Agent까지 확장할 수 있다면 Microsoft는 단순 AI 앱 공급자가 아니라 기업 AI 운영체제에 가까워진다.
이 경우 Microsoft의 해자는 모델 성능보다 훨씬 깊어진다.
모델은 바꿀 수 있다. 하지만 기업의 ID, 보안정책, 데이터권한, 업무흐름을 모두 바꾸는 일은 훨씬 어렵다.
Alphabet: AI가 가장 위험한 회사이면서 동시에 가장 많은 무기를 가진 회사
Alphabet은 Microsoft와 상황이 다르다.
AI는 Google에게 기회인 동시에 기존 Search 경제를 흔들 수 있는 위협이다.
생성형 AI가 검색 인터페이스를 바꾸면 전통적인 검색광고의 클릭 구조도 달라질 수 있다. 그래서 Alphabet의 AI 투자는 공격이면서 방어다.
그런데 Q2 2026 데이터는 현재까지 방어가 상당히 잘되고 있음을 보여준다.
Google Search & other 매출은 632억7천만달러로 전년 대비 17% 증가했다. YouTube ads는 111억달러로 13% 증가했다. 동시에 Google Cloud는 247억7천만달러로 82% 성장했다.
즉 AI가 Search를 즉시 잠식하기보다는 현재까지 Search 성장과 Cloud 확장을 동시에 만들고 있다.
Alphabet의 가장 큰 투자 질문은 Gemini가 좋은 모델인지가 아니다.
AI 인터페이스로 검색이 바뀌어도 Google이 사용자의 의도와 광고주의 예산을 계속 연결할 수 있는가.
그것이 훨씬 중요하다.
Google Cloud 82% 성장보다 더 무거운 숫자: 5,139억달러 backlog
Alphabet Q2 2026에서 가장 눈에 띄는 숫자는 Google Cloud 매출 82% 성장이다.
하지만 장기 투자자에게 더 중요한 숫자는 backlog일 수 있다.
2026년 6월 말 Alphabet의 remaining performance obligations는 5,195억달러였다. 이 가운데 5,139억달러가 Google Cloud와 관련돼 있다.
회사는 이 backlog의 50%를 조금 넘는 금액을 향후 24개월 안에 매출로 인식할 것으로 예상하고 있다.
이 숫자는 Alphabet의 막대한 AI CAPEX가 단순한 ‘미래 기대’만을 전제로 하지 않는다는 것을 보여준다.
이미 계약된 기업 수요가 존재한다.
물론 주의할 점도 있다. Alphabet은 2026년 1분기부터 원래 계약기간이 1년 이하인 계약도 backlog에 포함하도록 기준을 바꿨다. 따라서 과거와의 단순 비교에는 주의가 필요하다.
그래도 5,139억달러라는 Cloud backlog 자체는 Google Cloud가 더 이상 AWS와 Azure의 먼 추격자 정도가 아니라, AI 시대에 대규모 기업 수요를 흡수하는 핵심 플랫폼으로 올라왔다는 강한 신호다.
TPU는 Alphabet의 가장 중요한 경제적 무기 중 하나다
Alphabet의 AI 구조가 특별한 이유는 자체 실리콘을 갖고 있기 때문이다.
TPU는 단순한 NVIDIA 대체칩이 아니다.
Google은 Search, Gemini, YouTube, Cloud라는 대규모 내부 workload를 가지고 있다. 따라서 자체 칩을 설계한 뒤 내부에서 먼저 대규모로 검증하고, 이후 Cloud 고객에게 제공할 수 있다.
이 구조는 매우 강하다.
칩 설계에서 모델, 데이터센터, Cloud 서비스, 최종 사용자까지 한 회사 안에서 최적화할 수 있기 때문이다.
Q2 2026에는 Alphabet이 고객 데이터센터에 제공한 TPU 시스템 판매 매출까지 처음으로 인식하기 시작했다.
이것은 Google이 자체 TPU를 내부 비용절감 도구에서 외부 매출원으로 확장하고 있다는 의미다.
장기적으로 Alphabet의 AI 경제성을 결정하는 중요한 변수는 Gemini의 성능뿐 아니라 TPU가 NVIDIA 대비 얼마나 낮은 cost-to-outcome을 만들 수 있는가다.
Alphabet의 리스크: Cloud는 잘되는데 현금흐름이 먼저 압박받을 수 있다
Alphabet은 Q2 2026 이후 2026년 CAPEX 전망을 1,950억~2,050억달러로 높였다.
Cloud 수요가 매우 강하다는 이유다.
하지만 대규모 인프라 투자는 손익계산서와 현금흐름에 시차를 두고 부담으로 돌아온다.
2026년 상반기 Alphabet의 CAPEX는 806억달러였다. 전년 동기 396억달러의 두 배가 넘는다.
데이터센터는 완공되는 순간부터 감가상각이 시작된다.
따라서 Alphabet의 가장 중요한 AI 시험대는 Cloud 성장률이 아니다.
Cloud operating margin이 높은 수준을 유지하면서, Search 사업의 현금창출력이 AI 인프라 투자를 계속 감당할 수 있는지다.
AI가 Google을 파괴하는 시나리오보다 더 현실적인 위험은 AI가 Google을 성장시키지만, 그 성장에 필요한 자본비용이 예상보다 훨씬 커지는 경우다.
Amazon: AI를 가장 ‘기업 인프라답게’ 파는 회사
Amazon은 세 회사 가운데 소비자 AI 제품의 화려함이 가장 덜해 보일 수 있다.
하지만 기업 AI 관점에서는 오히려 이것이 강점일 수 있다.
기업 AI는 모델 하나만 있으면 되는 것이 아니다.
데이터가 필요하다.
스토리지가 필요하다.
데이터베이스가 필요하다.
보안이 필요하다.
네트워크가 필요하다.
컴퓨팅이 필요하다.
AWS는 이 모든 계층을 이미 가지고 있다.
그래서 Amazon의 AI 전략은 ‘최고의 챗봇을 만들겠다’보다 ‘기업이 AI workload를 운영하는 기본 인프라가 되겠다’에 가깝다.
Bedrock, AgentCore, Trainium, Graviton, S3, Redshift, Aurora, security stack이 같은 구조 안에 들어간다.
AI가 기업 IT의 새로운 workload가 될수록 AWS는 기존 고객당 지출을 늘릴 수 있다.
AWS 37% 성장의 진짜 의미
Amazon Q2 2026 AWS 매출은 약 422억달러였다.
전년 대비 약 37% 증가했다.
AWS 영업이익은 166억달러였다.
단순 계산으로 영업마진은 약 39%다.
흥미로운 점은 AI 인프라 투자가 급증하는 와중에도 AWS의 영업이익이 강하게 유지되고 있다는 것이다.
Amazon의 AI 자본회수 논리는 매우 현실적이다.
데이터센터를 짓는다.
Trainium과 Graviton을 포함한 서버를 넣는다.
기업 고객이 컴퓨팅을 사용한다.
사용량이 반복된다.
그 사용량이 AWS 매출과 영업이익이 된다.
Microsoft가 AI를 ‘업무 좌석 + 사용량’으로 수익화하고, Alphabet이 ‘검색 방어 + Cloud’로 수익화한다면 Amazon은 가장 순수하게 ‘인프라 사용량’으로 돈을 회수하는 회사에 가깝다.
Amazon의 531억달러 CAPEX는 무엇을 의미하나
Amazon의 Q2 2026 현금 CAPEX는 531억달러였다.
전년 동기 314억달러보다 69% 증가했다.
회사 공시에 따르면 대부분 기술 인프라 투자이며, 그중 상당 부분이 AWS 성장을 지원하기 위한 것이다.
분기 531억달러는 매우 큰 숫자다.
하지만 CAPEX 절대금액만 보고 과잉투자라고 판단하면 안 된다.
같은 분기 AWS 영업이익은 166억달러였다.
Amazon 전체 영업이익은 275억달러였다.
즉 Amazon의 AI 투자는 아직 막대한 현금을 태우는 단계인 동시에, 이미 대규모 영업이익을 만드는 사업 위에서 진행되고 있다.
진짜 위험은 CAPEX가 크다는 것이 아니다.
AWS 성장률과 영업이익 증가가 둔화하는데 CAPEX만 계속 높은 수준을 유지하는 경우다.
Amazon 자체 칩의 역할: 마진이 아니라 ‘공급 통제력’까지 본다
Amazon의 Trainium과 Graviton은 단순히 NVIDIA 구매비를 줄이는 도구가 아니다.
자체 칩은 세 가지 역할을 한다.
첫째, 특정 workload에서 cost-to-performance를 낮춘다.
둘째, 외부 GPU 공급부족에 대한 의존도를 줄인다.
셋째, AWS 안에서만 사용할 수 있는 차별화된 가격과 성능 조합을 만든다.
2026년 들어 Amazon은 Trainium과 Graviton 사업이 각각 대규모 run rate에 도달했다고 강조하고 있다.
이것이 중요한 이유는 Cloud 사업의 장기 경쟁이 ‘누가 GPU를 더 많이 보유하느냐’에서 ‘누가 실리콘부터 서비스까지 TCO를 더 낮출 수 있느냐’로 이동하고 있기 때문이다.
Microsoft의 Maia, Alphabet의 TPU, Amazon의 Trainium은 모두 같은 방향을 가리킨다.
하이퍼스케일러는 NVIDIA의 고객인 동시에 스스로 컴퓨팅 공급자가 되고 있다.
세 회사의 AI 해자는 서로 다른 곳에 있다
Microsoft의 해자는 기업 업무흐름과 ID, 보안, 소프트웨어 배포망이다.
Alphabet의 해자는 Search와 YouTube의 사용자 접점, Gemini, TPU, Cloud를 연결하는 수직통합이다.
Amazon의 해자는 AWS의 기업 인프라 규모와 서비스 폭, 그리고 자체 칩을 포함한 운영 효율이다.
그래서 AI 모델의 벤치마크 순위 하나로 세 회사를 비교하는 것은 의미가 없다.
Microsoft가 최고의 모델을 직접 만들지 않아도 기업 AI 시장에서 이길 수 있다.
Alphabet이 검색광고의 상당 부분을 지키면서 Cloud와 TPU를 키우면 AI 시대에 오히려 더 강해질 수 있다.
Amazon은 소비자 AI에서 가장 화려하지 않아도 기업 workload의 기본 인프라를 장악하면 가장 꾸준한 수익화를 만들 수 있다.
이것이 세 회사의 차이다.
누가 가장 먼저 AI 자본회수를 증명할까
세 회사 가운데 하나를 단순히 ‘AI 승자’로 고르기는 어렵다.
Microsoft는 가장 빠른 monetization을 보여준다. 이미 Copilot 좌석, Agent, Azure 사용량으로 AI를 직접 가격표에 올려놓고 있다.
Alphabet은 가장 넓은 수직통합을 갖고 있다. 자체 칩, 모델, Search, YouTube, Cloud, Android까지 연결된다. 성공하면 cost structure와 배포력 양쪽에서 강하다.
Amazon은 가장 인프라 중심적이다. 기업 AI가 커질수록 데이터와 workload가 AWS로 이동하고, 그 위에서 사용량 기반 매출을 쌓는다.
결국 투자자의 질문은 ‘누가 AI를 가장 잘하나’가 아니다.
누가 1달러의 AI CAPEX를 가장 높은 장기 현금흐름으로 바꾸는가.
그것이 진짜 경쟁이다.
Microsoft·Alphabet·Amazon의 AI 경쟁을 모델 순위로 보면 핵심을 놓친다.
Microsoft는 기업의 업무 자체를 장악하려 한다. Alphabet은 검색경제를 방어하면서 자체 TPU와 Cloud를 확장한다. Amazon은 기업 AI workload의 기본 인프라가 되려 한다.
세 회사 모두 현재까지 AI 수요가 실제 매출로 이어지고 있다. 하지만 앞으로의 승부는 CAPEX 증가율이 아니라 자본회수 효율에서 갈릴 가능성이 높다.
Azure·Google Cloud·AWS 성장률이 높은 수준을 유지하면서 gross margin, operating margin, FCF가 안정되는 회사가 가장 강한 AI 경제성을 증명하게 된다.
- 현재는 Microsoft가 가장 명확하다. Copilot 유료 좌석, Azure 사용량, Agent 등록, Foundry 토큰 사용량이 직접 숫자로 잡힌다. 다만 Cloud gross margin 하락을 함께 봐야 한다.
- 현재 데이터로는 그렇지 않다. Q2 2026 Google Search & other 매출은 전년 대비 17% 증가했다. 다만 장기적으로 AI 인터페이스가 광고 클릭과 사용자 행동을 어떻게 바꿀지는 계속 검증해야 한다.
- 계약상 remaining performance obligations이지만 실제 인식시점은 계약기간, 서비스 제공, 고객 사용에 따라 달라진다. 회사는 절반 조금 넘는 금액을 향후 24개월 내 인식할 것으로 예상한다.
- 기업 AI 투자 논리에서는 반드시 약점은 아니다. AWS는 AI workload에 필요한 컴퓨팅·데이터·보안·스토리지·모델 플랫폼을 함께 제공해 사용량 기반으로 수익화한다.
- AI 사용량은 늘지만 인프라 비용과 감가상각이 더 빨리 늘어 자본수익률이 떨어지는 경우다. 결국 AI 성장보다 AI CAPEX의 회수속도가 중요하다.
체크 포인트
출처
- Microsoft FY2026 Q4 Earnings
- Microsoft FY2026 Q4 Earnings Call
- Alphabet Q2 2026 SEC Earnings Release
- Alphabet Q2 2026 Form 10-Q
- Amazon Q2 2026 Form 10-Q
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.