AI의 돈은 광고와 전기, 정반대로 흐른다
Meta는 AI를 별도 상품으로 많이 팔지 않는다. 추천과 광고 효율을 높여 기존 사업의 가격과 사용시간 속에서 AI의 가치를 회수한다. Vertiv는 정반대다. AI 모델은 만들지 않지만 GPU를 실제로 켜고 식히기 위해 필요한 전력·냉각 장비를 판다. 한쪽은 AI CAPEX를 지출하고, 다른 한쪽은 그 CAPEX를 매출로 받는다.
20초 핵심
같은 AI 수혜주인데 현금의 방향은 반대다
Meta와 Vertiv를 한 기사에서 비교하는 것은 어색해 보인다.
한 회사는 Facebook, Instagram, WhatsApp을 운영한다.
다른 회사는 UPS, 전력분배, 액체냉각, 열관리 시스템을 판다.
제품도 고객도 완전히 다르다.
그런데 AI 투자지도를 이해하려면 오히려 이 두 회사를 함께 보는 것이 유용하다.
Meta는 AI 인프라를 사는 쪽이다.
대규모 데이터센터와 서버에 자본을 투입한다. 외부 Cloud와 AI token에도 비용을 지불한다. 그 AI를 추천, 광고, 창작도구, 새로운 제품에 넣어 더 높은 광고효율과 사용자 참여로 회수하려 한다.
Vertiv는 그 인프라를 구축하는 쪽이다.
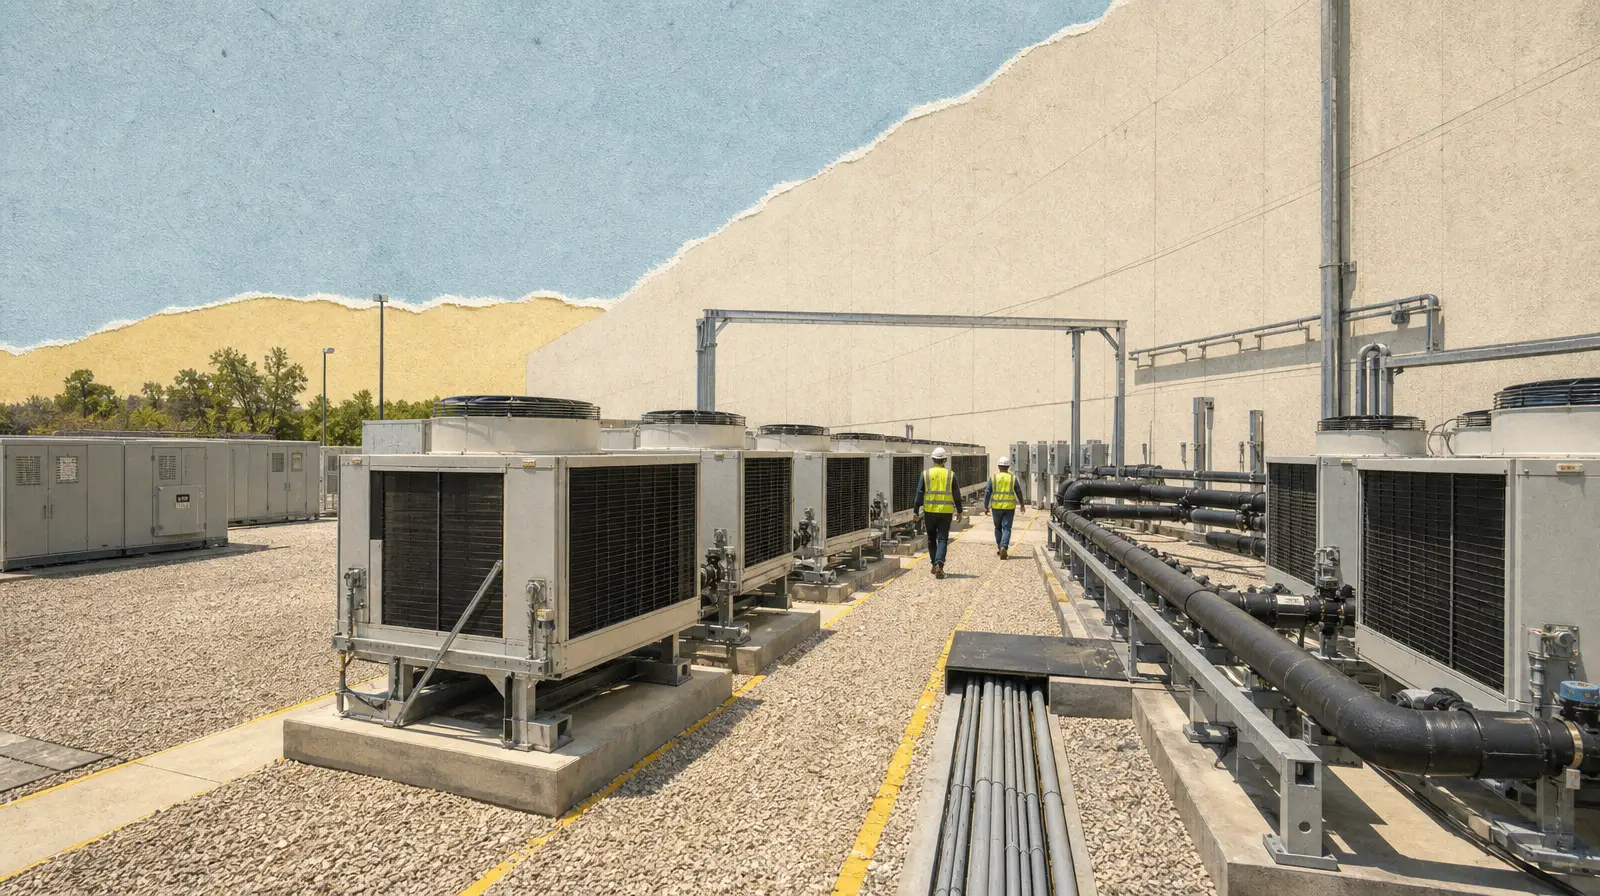
GPU가 실제로 돌아가려면 필요한 전력공급, 열관리, 냉각, 배전 장비를 판매한다.
즉 한쪽의 CAPEX가 다른 쪽의 매출이 된다.
AI 산업에서 돈이 어디서 빠져나와 어디로 들어가는지를 가장 선명하게 보여주는 조합이다.
Meta의 AI 매출은 손익계산서에서 ‘AI’라는 이름으로 보이지 않는다
Microsoft는 Copilot 좌석 수를 공개한다.
Cloud 기업은 AI 사용량이 매출로 잡힌다.
NVIDIA는 GPU 매출이 바로 보인다.
Meta는 다르다.
AI가 광고와 추천 시스템 안에 녹아 있기 때문이다.
Q2 2026 Meta 매출은 608억달러로 전년 대비 28% 증가했다.
Family of Apps의 광고 노출은 14% 증가했다.
광고 평균 가격은 12% 올랐다.
일일 활성 이용자는 36억명으로 3% 증가했다.
이 숫자만 보면 Meta의 AI 전략이 매우 잘 작동하는 것처럼 보일 수 있다.
하지만 Fact와 Interpretation을 구분해야 한다.
광고 노출 14% 증가와 광고 가격 12% 상승은 확인된 사실이다.
그 증가분 전체가 AI 때문이라는 것은 확인된 사실이 아니다.
Meta 경영진은 AI가 추천, 광고 효율, 제품 경험을 개선하며 핵심 사업을 가속하고 있다고 설명한다.
투자자는 경영진의 설명과 실제 광고 지표의 개선이 장기간 함께 움직이는지를 확인해야 한다.
Meta는 AI를 ‘새 상품’이 아니라 ‘기존 광고의 생산성’으로 판다
Meta의 사업모델에서 AI의 가장 강력한 점은 별도의 요금표가 필요 없다는 것이다.
Instagram 추천이 좋아진다.
사용자가 더 오래 본다.
더 많은 콘텐츠를 소비한다.
광고를 보여줄 기회가 늘어난다.
광고 타기팅이 좋아진다.
같은 광고 노출이 더 높은 전환을 만든다.
광고주가 더 높은 가격을 지불할 수 있다.
AI가 광고 소재 제작까지 자동화하면 소규모 광고주도 더 쉽게 캠페인을 만들 수 있다.
이 모든 효과는 ‘AI revenue’라는 별도 항목이 아니라 기존 광고 매출 안으로 들어간다.
이것을 AI의 내재화된 수익화라고 볼 수 있다.
새로운 AI 서비스를 판매하지 않아도 수십억 명이 이미 사용하는 플랫폼 전체에 AI를 배포할 수 있다는 뜻이다.
광고 가격 12% 상승이 중요한 이유
광고 사업에서 가격은 매우 중요한 숫자다.
광고 노출이 늘어나는 것은 inventory가 늘어난다는 뜻이다.
하지만 inventory만 늘어나면 공급증가로 광고 단가가 낮아질 수도 있다.
Meta의 Q2 2026에는 광고 노출이 14% 증가했는데 평균 광고 가격도 12% 상승했다.
수량과 가격이 동시에 올라간 것이다.
이 조합은 광고 수요와 플랫폼의 monetization이 강하다는 뜻이다.
AI 추천이 더 많은 engagement를 만들고, AI 광고도구가 광고주의 ROI를 높인다면 이러한 구조가 지속될 수 있다.
다만 12% 광고 가격 상승을 AI 효과로 직접 환산할 수는 없다.
광고 수요, 거시경제, 산업별 광고예산, 환율, 제품 믹스 등 여러 요인이 함께 작동한다.
따라서 AI의 진짜 기여를 판단하려면 광고 가격 하나보다 conversion improvement, advertiser ROI, user engagement, 광고주 수의 방향을 함께 봐야 한다.
Meta에서 가장 무서운 숫자는 608억달러 매출이 아니라 1,300억~1,450억달러 CAPEX다
Meta의 AI 전략을 낙관적으로만 볼 수 없는 이유가 있다.
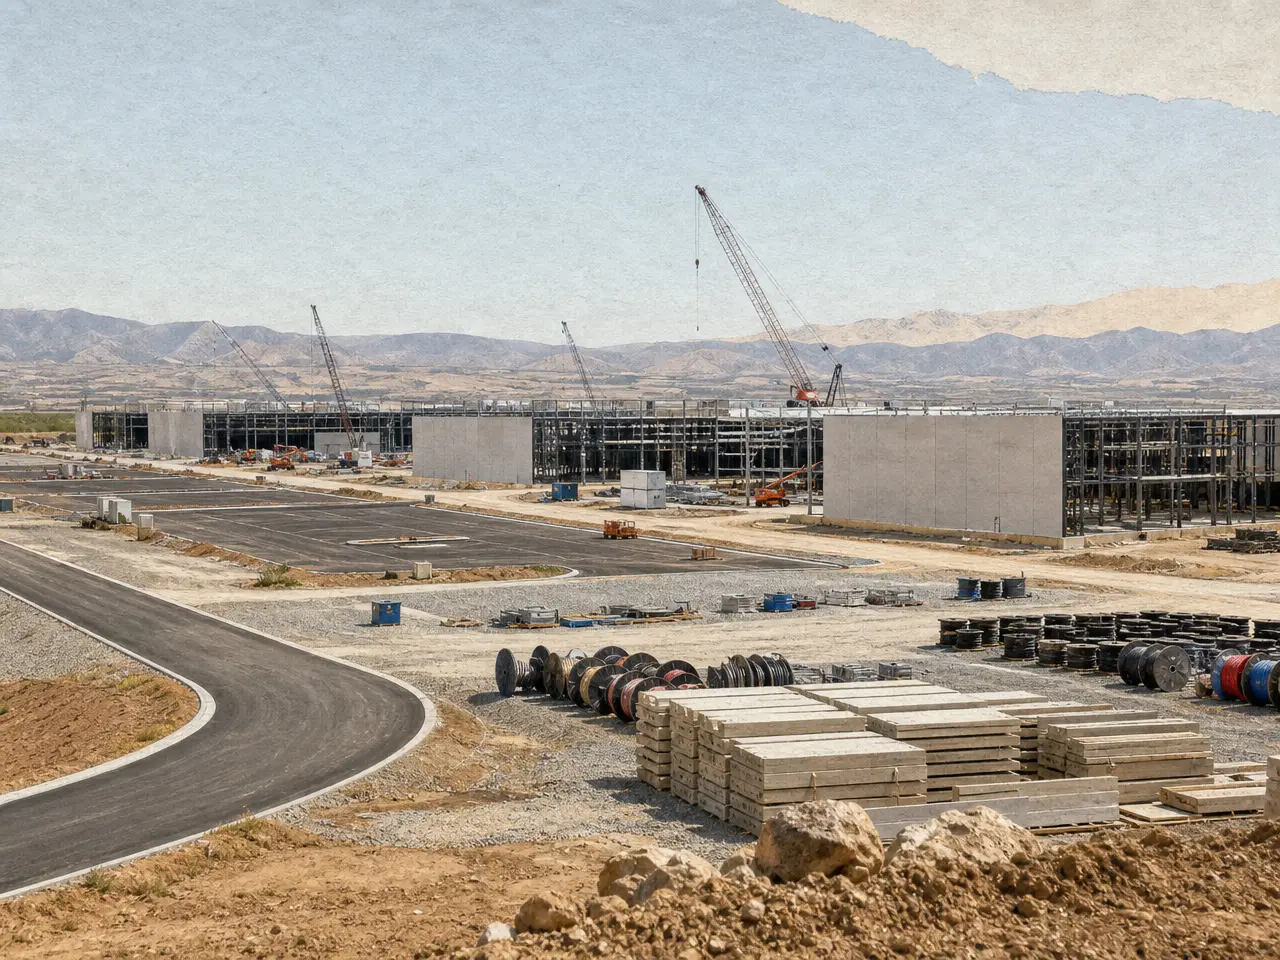
돈이 엄청나게 들어간다.
Q2 2026 Meta의 CAPEX는 finance lease 원금 상환을 포함해 310억8천만달러였다.
회사는 2026년 연간 CAPEX를 1,300억~1,450억달러로 예상한다.
1달러를 1,380원으로 단순 환산하면 약 179조~200조원이다.
한 회사가 1년에 투입하는 설비투자 규모다.
Meta는 이 자본으로 데이터센터, 서버, 네트워크, AI 인프라를 확보한다.
문제는 투자의 시점과 수익의 시점이 다르다는 것이다.
GPU는 먼저 산다.
데이터센터도 먼저 짓는다.
전력계약을 먼저 맺는다.
감가상각비는 자산이 가동되면 시작된다.
하지만 그 투자로 만들어진 새로운 광고효율과 AI 제품의 매출은 시간이 지나면서 나타난다.
이 시차가 AI 투자 사이클의 핵심 리스크다.
분기 FCF 7억8,400만달러: 숫자를 그대로 읽으면 안 되는 이유
Q2 2026 Meta의 영업현금흐름은 318억6천만달러였다.
그런데 FCF는 7억8,400만달러였다.
매출 608억달러 회사의 분기 FCF가 10억달러에도 못 미친 셈이다.
이 숫자는 충격적이지만 해석에는 주의가 필요하다.
같은 분기 CAPEX가 310억8천만달러에 달했다.
또 비용에는 24억달러의 법적 절차 관련 비용과 11억8천만달러의 구조조정 관련 비용이 포함돼 있다.
따라서 이 한 분기의 낮은 FCF를 Meta의 정상적인 장기 현금창출력으로 볼 수는 없다.
하지만 그냥 무시해서도 안 된다.
AI 투자 때문에 막대한 영업현금이 데이터센터와 인프라로 다시 들어가고 있다는 사실 자체는 분명하기 때문이다.
Meta의 투자논리는 이제 광고 성장만으로 완성되지 않는다.
AI 투자 이후 ‘정상화된 FCF’가 어디까지 돌아오는지가 핵심이다.
그리고 그 Meta의 CAPEX를 매출로 받는 회사가 있다
Vertiv다.
AI 모델을 만들지 않는다.
사용자도 없다.
광고 플랫폼도 없다.
그런데 AI 데이터센터를 실제로 가동하려면 Vertiv 같은 회사가 필요하다.
서버에는 전력이 들어가야 한다.
전력은 안정적으로 분배돼야 한다.
정전이나 순간적인 전압 문제에도 시스템이 버텨야 한다.
GPU에서 발생한 열은 즉시 제거해야 한다.
고밀도 랙에서는 공랭만으로 해결하기 어려워 액체냉각이 필요하다.
즉 Meta, Microsoft, Amazon, Alphabet이 AI CAPEX를 늘릴수록 Vertiv의 잠재 시장이 커진다.
AI의 지능을 팔지 않지만 AI의 물리적 한계를 해결해 돈을 버는 회사다.
Vertiv Q2: AI CAPEX가 실제 산업장비 실적으로 바뀌는 과정
Vertiv의 Q2 2026 매출은 32억7,400만달러였다.
전년 대비 24% 증가했다.
조정 영업이익은 7억3,800만달러로 51% 증가했다.
조정 영업마진은 22.6%로 1년 전보다 4.1%포인트 높아졌다.
영업현금흐름은 11억달러.
조정 FCF는 9억2,500만달러였다.
회사는 2026년 연간 매출 가이던스 중간값을 140억달러, organic sales growth를 31%로 높였다.
이것은 AI 데이터센터 투자 붐이 반도체 기업 실적에만 머물지 않고 전력과 열관리 회사의 주문·마진·현금흐름으로 전달되고 있다는 구체적인 증거다.
특히 매출 증가보다 조정 영업이익 증가가 훨씬 빠르다는 점이 중요하다.
수요 증가와 함께 운영 레버리지까지 나타나고 있다는 뜻이다.
GPU가 좋아지는데 왜 냉각회사가 더 좋아질까
직관적으로는 GPU가 효율적으로 변하면 전력과 냉각 시장이 줄어들 것처럼 보인다.
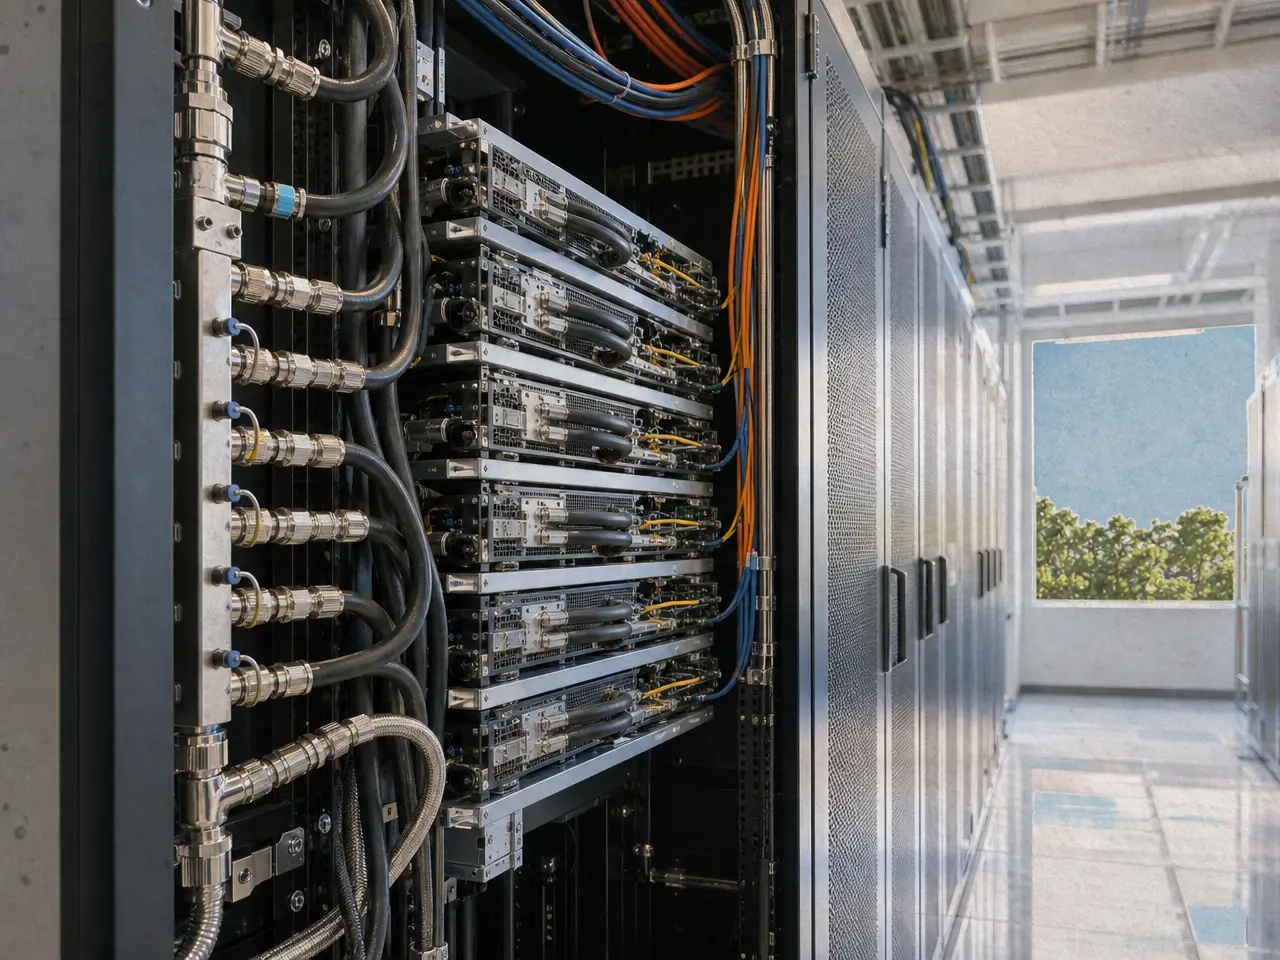
하지만 AI 데이터센터에서는 반대가 일어날 수 있다.
칩 한 개의 성능/W가 좋아진다.
그러면 데이터센터 사업자는 같은 랙에 더 많은 가속기를 넣는다.
랙당 컴퓨팅 능력이 올라간다.
동시에 랙당 전력밀도가 올라간다.
발열도 집중된다.
결국 더 고사양의 배전과 액체냉각이 필요해진다.
즉 AI 칩의 효율 개선이 물리 인프라 수요를 반드시 줄이는 것은 아니다.
오히려 가능한 컴퓨팅 밀도를 높여 더 높은 등급의 전력·열관리 솔루션을 요구할 수 있다.
이것이 Vertiv가 단순한 데이터센터 건설량뿐 아니라 AI 랙의 전력밀도 상승에도 노출돼 있는 이유다.
Vertiv가 마이크로그리드 회사를 사는 이유
Vertiv는 2026년 9월 Utility Innovation Group 인수를 발표했다.
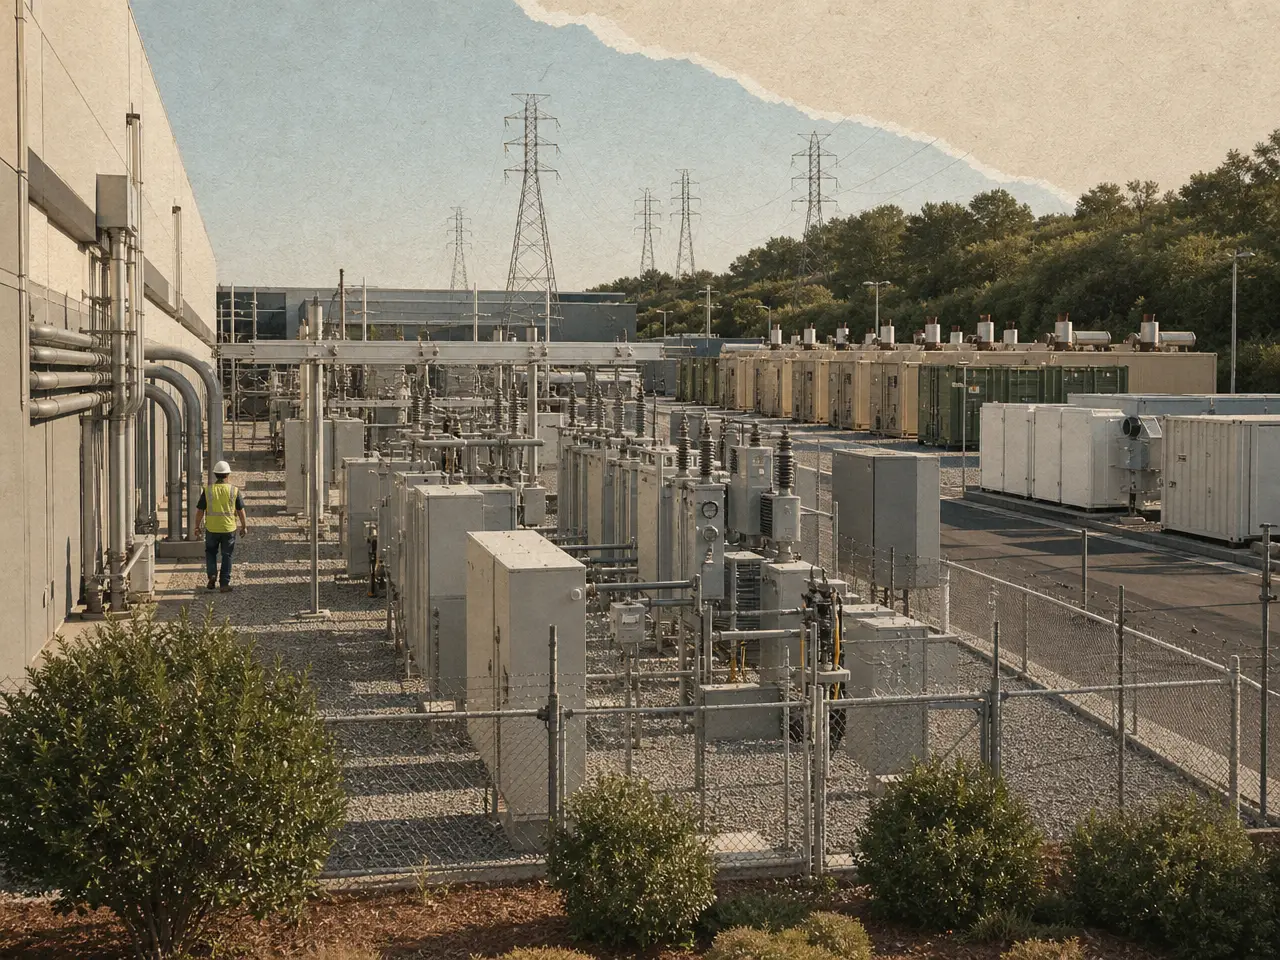
기본 현금 대가는 약 14억5천만달러이고 향후 실적 조건에 따라 최대 11억5천만달러가 추가될 수 있다.
최대 거래가치는 약 26억달러다.
UIG는 마이크로그리드 제어, 특수 스위치기어, 전력 아키텍처를 다룬다.
이 거래의 의미는 단순한 M&A가 아니다.
AI 데이터센터 고객의 문제가 냉각만으로 끝나지 않는다는 뜻이다.
전력망 연결이 늦다.
필요한 MW를 제때 받기 어렵다.
그러면 데이터센터 사업자는 utility power와 onsite generation, storage를 함께 묶는 마이크로그리드를 고민한다.
Vertiv가 냉각과 내부 전력관리에서 데이터센터 자체 전원 설계 쪽으로 확장하는 이유다.
AI 병목이 GPU에서 냉각, 다시 전력망과 자체 발전으로 이동하고 있다는 신호다.
Meta는 AI 수요의 ‘원인’, Vertiv는 그 수요의 ‘물리적 결과’다
두 회사의 관계를 이렇게 볼 수 있다.
Meta가 더 좋은 추천모델을 만든다.
더 많은 AI 컴퓨팅이 필요하다.
더 많은 GPU를 배치한다.
전력밀도가 올라간다.
냉각부하가 커진다.
데이터센터를 더 짓는다.
Vertiv 장비 수요가 늘어난다.
즉 Meta의 AI 야심이 Vertiv의 주문을 만든다.
이 구조는 투자자에게 매우 유용한 관점을 준다.
AI 산업에서 가장 높은 성장률이 항상 AI 소프트웨어 회사에만 나타나는 것은 아니다.
소프트웨어 기업이 막대한 CAPEX를 집행할수록 그 투자를 공급하는 ‘두 번째 층’의 기업이 더 안정적인 현금흐름을 가져갈 수도 있다.
Vertiv의 위험: 병목은 영원하지 않다
현재 전력과 냉각은 분명한 병목이다.
하지만 모든 병목은 높은 가격과 투자를 부른다.
Vertiv가 생산능력을 늘린다.
Schneider Electric도 투자한다.
Eaton도 확장한다.
Delta Electronics와 다른 경쟁사도 시장을 노린다.
AI 데이터센터 건설사 역시 설계 표준화와 공급자 다변화를 추진한다.
결국 공급이 따라온다.
그래서 Vertiv의 가장 큰 위험은 AI 수요가 사라지는 것만이 아니다.
전력·냉각 공급능력이 수요보다 빨리 증가해 현재의 가격결정력과 마진확장이 정상화되는 것도 위험이다.
또 데이터센터 프로젝트가 발표만 되고 실제 건설되지 않는 ghost demand가 커질 경우 backlog의 질도 중요해진다.
따라서 Vertiv를 볼 때 단순 backlog 규모보다 실제 매출 전환, 취소율, margin, cash conversion을 함께 봐야 한다.
Meta와 Vertiv 중 누가 더 좋은 AI 투자일까
이 질문에는 하나의 답이 없다.
두 회사가 완전히 다른 위험을 제공하기 때문이다.
Meta는 AI가 기존 광고경제를 얼마나 더 강하게 만들 수 있는지에 대한 베팅이다.
장점은 이미 36억명의 일일 사용자와 거대한 광고수요가 있다는 점이다.
AI가 조금만 효율을 높여도 효과를 즉시 전체 플랫폼에 확산할 수 있다.
단점은 막대한 CAPEX와 모델 경쟁, 규제, 새로운 AI 제품의 불확실성이다.
Vertiv는 AI 데이터센터 건설량과 전력밀도가 계속 상승한다는 베팅이다.
장점은 어떤 AI 모델이 이겨도 데이터센터에는 전력과 냉각이 필요하다는 점이다.
단점은 산업장비 사이클, 경쟁사의 증설, 고객 프로젝트 지연이다.
한쪽은 AI의 응용층에 투자한다.
다른 쪽은 AI의 물리층에 투자한다.
그래서 두 기업은 경쟁자가 아니라 AI 가치사슬의 서로 다른 층을 보여주는 사례다.
Meta와 Vertiv는 AI 투자 사이클의 앞면과 뒷면이다.
Meta는 막대한 현금을 AI 인프라에 투입하고 그 결과를 광고의 가격, 사용자 참여, 새로운 제품으로 회수해야 한다. Vertiv는 바로 그 인프라 투자를 전력·냉각 장비 매출로 받아들인다.
현재까지 Meta의 본업은 강하다. 광고 노출과 평균 가격이 동시에 증가했고 매출도 28% 성장했다. 그러나 1,300억~1,450억달러의 연간 CAPEX가 장기 FCF를 얼마나 끌어올릴지는 아직 검증 중이다.
Vertiv의 현재 실적도 강하다. 하지만 전력·냉각 병목이 영원할 것이라고 가정해서는 안 된다. 생산능력 확대와 경쟁, 프로젝트 지연이 마진을 정상화할 수 있다.
따라서 두 회사의 공통 투자 질문은 같다. 현재의 AI 지출 붐이 몇 년 뒤에도 높은 자본수익률로 남는가.
- 아니다. Meta 전체 매출은 28% 성장했고 광고 노출은 14%, 광고 평균 가격은 12% 증가했다. 하지만 이 증가분 전체를 AI에 귀속할 수는 없다. 경영진은 AI가 본업을 가속하고 있다고 설명한다.
- 그렇게 단정하면 안 된다. 같은 분기 영업현금흐름은 318억6천만달러였고 CAPEX가 310억8천만달러에 달했다. 일회성 법률·구조조정 비용도 있었다.
- AI 모델을 만들지는 않지만 AI 서버를 실제로 가동하는 데 필요한 전력·냉각·열관리 장비를 공급한다. AI 데이터센터 CAPEX의 직접적인 수혜를 받는다.
- 반드시 그렇지는 않다. GPU의 성능/W가 좋아져도 더 많은 가속기를 한 랙에 넣으면 랙당 전력밀도와 열부하는 오히려 올라갈 수 있다.
- 단순 비교하기 어렵다. Meta는 광고 플랫폼의 현금창출력과 AI monetization에, Vertiv는 데이터센터 건설과 물리적 병목의 지속성에 노출된다. 위험의 종류가 다르다.
체크 포인트
출처
- Meta Q2 2026 Results
- Vertiv Q2 2026 Results, SEC
- Reuters, Vertiv to acquire Utility Innovation Group
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.