AI 수요는 증명됐다, 이제 700억달러의 청구서가 온다
Oracle은 한 분기에 매출 193억달러를 올리고 285억달러를 CAPEX로 썼다. 이제 AI 투자 사이클의 핵심 질문은 “수요가 있는가”가 아니라 “이 거대한 선투자가 얼마나 빨리 현금으로 돌아오는가”다.
20초 핵심
매출보다 CAPEX가 더 컸다
Oracle이 9월 10일 발표한 FY2027 1분기 매출은 전년 대비 30% 증가한 193억달러였다. 클라우드 매출은 116억달러로 62% 늘었고, 그중 Oracle Cloud Infrastructure, OCI 매출은 74억달러로 121% 증가했다. 회사는 한 분기에 데이터센터 용량 850MW를 새로 인도했고, AI 클라우드 계약을 300억달러 이상 추가로 확보했다.
그런데 이번 실적에서 더 강한 숫자는 손익계산서가 아니라 현금흐름표에 있다. 같은 분기 CAPEX는 284억9,900만달러였다. 분기 매출의 약 147%다. 전년 동기 85억달러와 비교하면 약 3.4배다.
이 조합은 지금 AI 인프라 산업을 압축해 보여준다. 앞에서는 GPU, 네트워킹, 전력, 냉각, 토지, 변전설비와 건물에 현금이 먼저 나간다. 뒤에서는 수년에 걸쳐 고객 사용량이 매출과 현금흐름으로 들어온다. AI 데이터센터 사업은 본질적으로 시간차가 큰 자본집약 사업이다.
6,640억달러의 계약은 현금 6,640억달러가 아니다
Oracle의 RPO는 6,640억달러로 늘었다. RPO는 이미 계약했지만 아직 매출로 인식되지 않은 금액이다. 수요 가시성을 보여주는 강한 지표지만, 현재의 현금이나 이익과 같은 숫자는 아니다.
그래서 장기투자자는 두 숫자를 동시에 봐야 한다. RPO는 미래 매출의 가시성을 보여주고, FCF는 그 미래를 만들기 위해 오늘 얼마의 현금을 쓰는지를 보여준다. Oracle의 FY2026 자유현금흐름은 -237억달러였고, FY2027 1분기도 -54억달러였다.
AI 수요가 있다는 것과 AI 인프라 투자가 높은 수익률을 낸다는 것은 서로 다른 명제다.
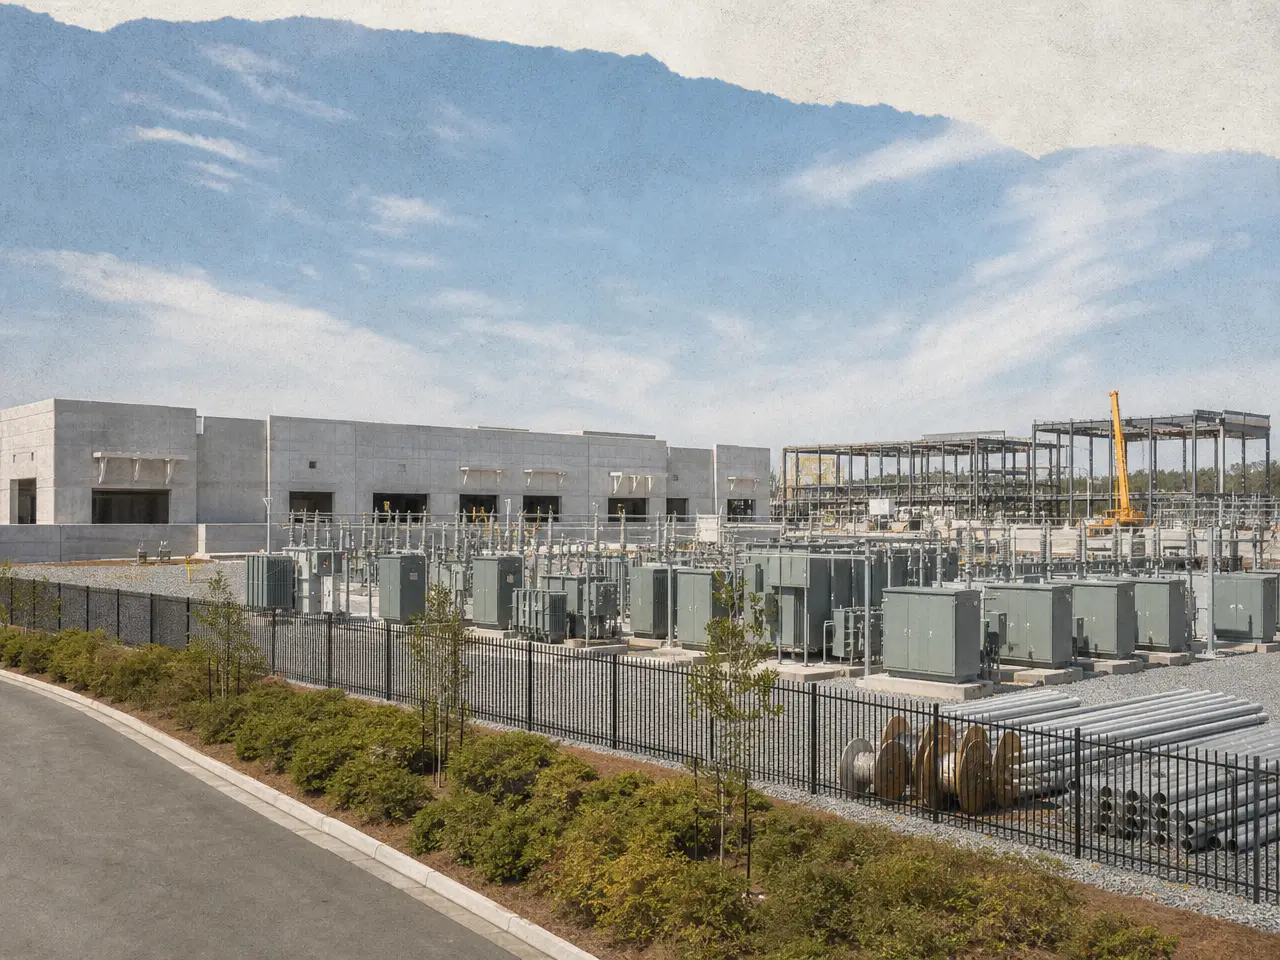
여기서부터 AI 투자 사이클의 질문이 바뀐다. 2024~2025년 시장은 “GPU를 정말 이렇게 많이 쓸 고객이 있는가”를 물었다. 지금 Oracle의 수치는 적어도 초대형 고객의 계약 수요가 존재한다는 점을 강하게 확인한다. 이제 남은 질문은 그 계약이 얼마의 자본을 요구하고, 얼마나 빠르게 가동되며, 어느 마진으로 회수되는가다.
Oracle이 보여주는 AI 투자 사이클 2막
“컴퓨팅이 부족한가?”
“얼마나 빨리 용량을 깔 수 있는가?”
“투자금이 얼마나 빨리 현금이 되는가?”
Oracle은 이 세 번째 단계의 스트레스 테스트를 가장 먼저 보여줄 가능성이 높다. Microsoft, Alphabet, Amazon은 기존 사업에서 막대한 현금을 창출하는 초대형 플랫폼이다. 반면 Oracle은 그보다 작은 현금창출 기반에서 하이퍼스케일러급 AI 인프라 확장을 시도하고 있다.
다만 “Oracle이 950억달러를 전부 자기 돈으로 쓴다”라고 해석하면 과장이다. 회사가 제시한 FY2027 보고 CAPEX 계획은 약 900억~950억달러 규모지만, 이 가운데 Oracle의 순현금 CAPEX 부담은 약 700억달러로 설명됐다. 나머지 200억~250억달러는 고객 선급금 등으로 상쇄하는 구조다. 실제 이번 분기에도 고객 선급금 113억6,000만달러가 CAPEX 부담을 줄였다.
또 FY2026 말 대형 AI 계약 가운데 고객이 GPU를 선결제하거나 직접 공급한 부분은 750억달러였다. Oracle이 단순히 자기 대차대조표만으로 데이터센터를 짓는 것이 아니라, 대형 고객과 자본 부담을 나누는 계약 구조를 적극적으로 사용하고 있다는 뜻이다.
그래도 위험은 사라지지 않는다
고객 선급금은 자금조달 위험을 줄여주지만 투자수익률 문제를 없애지는 않는다. 데이터센터가 계획대로 가동되지 않거나, 고객의 AI 수요 성장률이 낮아지거나, GPU 세대교체가 빨라 자산의 경제적 수명이 짧아지면 예상보다 낮은 수익률이 나올 수 있다.
반대로 지금 투자가 합리적이었다는 것을 증명하는 방법도 명확하다. OCI 매출이 현재의 세 자릿수 성장에서 높은 성장률을 오래 유지하고, 새로 깐 전력·GPU 용량의 가동률이 빠르게 올라가며, 영업현금흐름이 CAPEX 증가를 따라잡아 FCF가 플러스로 돌아서야 한다.
이번 분기에는 긍정적인 신호도 있었다. 영업현금흐름은 231억달러로 급증했고, 그 결과 285억달러의 CAPEX에도 FCF 적자는 54억달러에 그쳤다. 시장이 시간외에서 Oracle 주가를 끌어올린 이유는 단순히 RPO가 컸기 때문만이 아니라, 성장과 현금소모 사이의 격차가 예상보다 덜 나빴기 때문이다.
지금부터 AI 인프라 기업을 볼 때 “CAPEX가 너무 크다”만으로는 부족하다. 더 중요한 것은 한 달러의 추가 투자로 몇 달러의 추가 매출과 현금흐름을 만들 수 있는가 다.
Oracle의 6,640억달러 RPO는 수요 부족 위험을 상당 부분 낮췄다. 그러나 고객 집중도, 대규모 선투자, 감가상각 증가, 전력·건설 지연은 자본수익률을 낮출 수 있다. 현재 단계에서는 AI 수요의 존재보다 RPO의 매출 전환 속도와 FCF 정상화 시점 이 더 중요한 투자 변수다.
앞으로 4~8개 분기 동안 Oracle이 높은 OCI 성장률을 유지하면서 FCF 적자를 빠르게 줄인다면, 이번 CAPEX는 과잉투자가 아니라 선점 비용으로 재평가될 수 있다. 반대로 매출 성장률이 먼저 꺾이고 CAPEX와 감가상각만 남는다면, AI 인프라 붐의 가장 취약한 고리가 Oracle에서 먼저 드러날 수 있다.
- 그 자체로는 위험 신호가 아니다. 대형 인프라 사업은 건설기에 매출보다 CAPEX가 클 수 있다. 문제는 투자 이후 가동률, 마진, 현금흐름이 충분히 올라오는가다. Oracle은 지금 그 회수 능력을 검증받는 단계다.
- 가시성은 높지만 현금과 동일하지 않다. 계약은 수년에 걸쳐 인식될 수 있고, 실제 수익성은 데이터센터 건설비, 전력비, GPU 비용, 감가상각, 고객별 계약조건에 따라 달라진다.
- Oracle은 상대적으로 작은 기존 현금창출 기반에서 매우 큰 AI 인프라 투자를 진행하고 있다. 그래서 동일한 CAPEX 증가가 대차대조표와 FCF에 주는 압력이 더 빨리 드러날 수 있다.
- RPO뿐 아니라 231억달러의 영업현금흐름이다. 막대한 CAPEX에도 분기 FCF 적자가 54억달러로 제한됐다는 점은 자본회수 가능성에 대한 단기 우려를 낮췄다.
- AI 수요가 예상보다 더 빠르게 커지고, 고객 선급금·직접 GPU 공급 비중이 높아지며, 새 데이터센터가 높은 가동률과 마진을 빠르게 확보한다면 시장이 우려하는 자본집약도는 크게 낮아질 수 있다.
체크 포인트
인사이트 타임스 편집부