일론 머스크의 4% 성장론을 진지하게 읽어야 하는 이유
“AI가 내년 미국 성장률을 2%에서 4%로 두 배 높일 수 있다.” 중요한 것은 4%라는 숫자 하나가 아니다. 머스크는 지금 지능이 희소한 노동력에서 복제 가능한 자본으로 바뀌는 경제를 상상하고 있다. 그 가정이 맞다면 경제학과 투자시장의 규칙도 달라진다.
20초 핵심
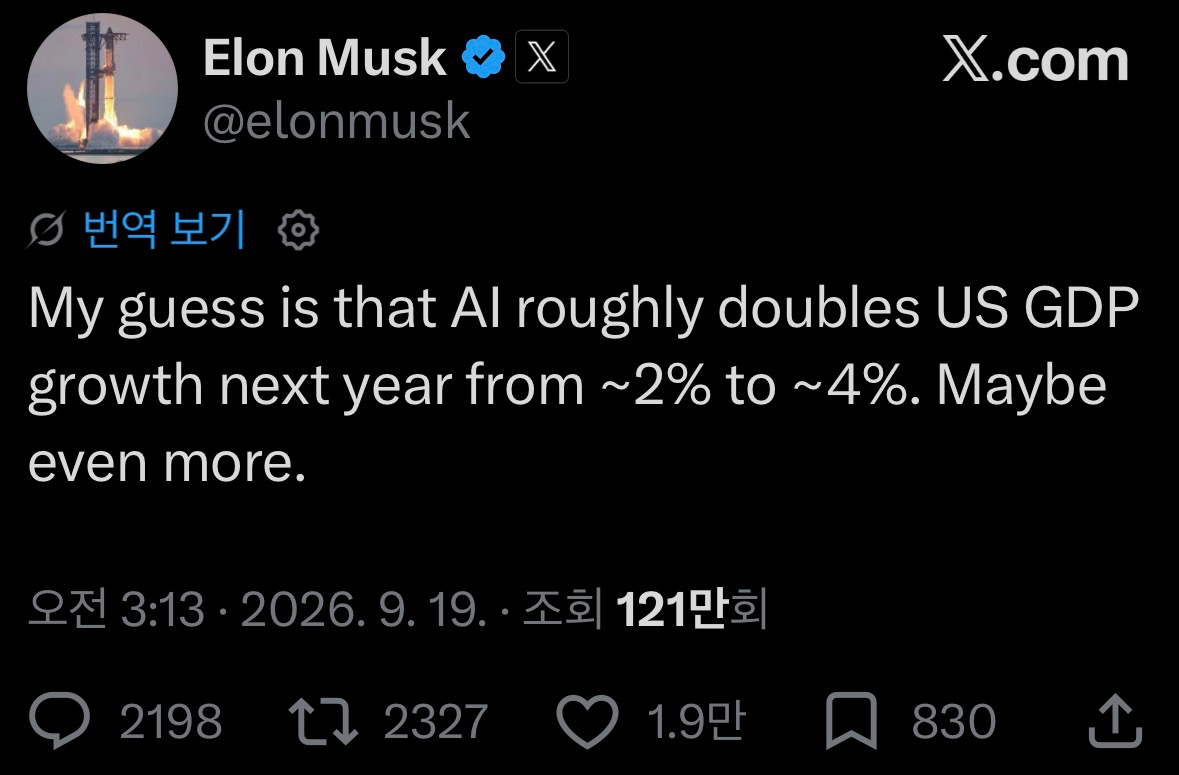
일론 머스크가 이번에 한 말은 짧았다. “내 추측으로는 AI가 내년 미국 GDP 성장률을 약 2%에서 4%로 두 배 높일 것 같다. 어쩌면 그 이상일 수도 있다.”
보통이라면 여기서 이야기는 끝난다. “또 머스크가 너무 멀리 갔다.” 그런데 이번에는 그렇게 넘기기 어렵다. 4%라는 숫자가 생각보다 현실과 가까운 곳까지 내려왔기 때문이다.
2026년 9월 연준이 내놓은 2027년 미국 실질 GDP 성장률 전망 중앙값은 2.4%다. FOMC 참가자 중 가장 높은 전망도 2.9%다. 이 숫자만 놓고 보면 머스크는 분명 월가와 연준보다 훨씬 낙관적이다.
하지만 연준은 자기 전망이 얼마나 틀릴 수 있는지도 공개한다. 과거 예측오차를 반영한 2027년 성장률의 70% 불확실성 구간 상단은 4%를 조금 넘는다. 다시 말해 4%는 중앙 전망과는 멀지만, 미국 경제가 큰 공급 충격을 받을 경우 닿을 수 있는 오른쪽 꼬리 안에는 들어온다.
그런데 왜 4%는 말이 되고, 10%와 100%는 전혀 다른 문제일까
머스크의 과거 발언을 한 줄로 묶으면 오히려 혼란스러워진다. 그는 AI가 12~18개월 안에 두 자릿수 경제성장을 만들 수 있다는 취지의 전망을 했고, 더 먼 미래에는 세 자릿수 성장까지 언급했다. 또 AI와 로봇이 10년 안에 세계경제 규모를 두 배 이상 키울 수 있다고 말했다.
이 숫자들은 같은 이야기가 아니다.
경제 규모가 10년 동안 두 배가 되는 것은 연평균 약 7.18% 성장이다. 엄청난 숫자지만, 매년 100% 성장하는 것과는 차원이 다르다. 5년 동안 GDP 수준이 두 배가 되는 것도 연평균 약 14.9%다.
반대로 ‘연 성장률 100%’는 1년 만에 경제 전체가 두 배가 되는 뜻이다. 지금의 경제를 조금 더 효율적으로 만드는 정도로는 설명할 수 없다.
그래서 머스크의 숫자는 세 단계로 읽는 편이 낫다.
4%와 100%를 모두 “머스크의 과장”이라고 묶으면 오히려 중요한 차이를 놓친다. 앞의 숫자는 현재 경제의 상단을 묻는 질문이고, 뒤의 숫자는 경제의 생산함수 자체가 바뀌는지를 묻는 질문이다.
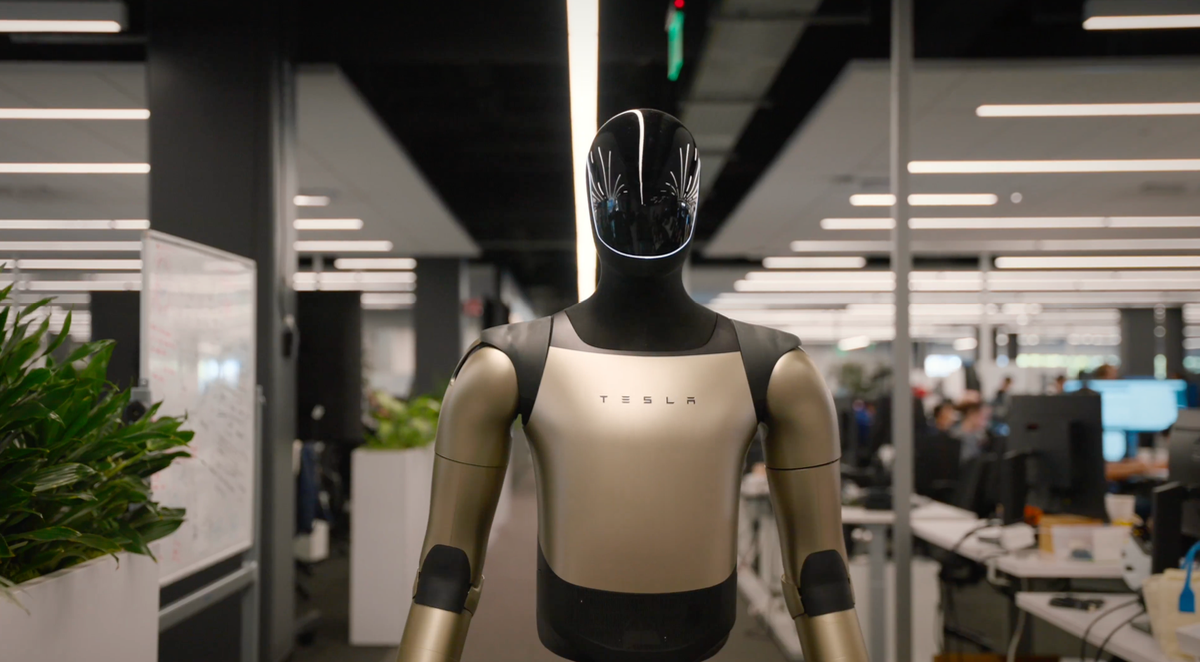
AI는 이미 사람을 더 생산적으로 만든다. 문제는 ‘경제 전체’다
머스크의 주장은 결국 하나의 질문으로 줄일 수 있다.
미시적인 증거는 이미 존재한다. 5,172명의 고객지원 직원을 분석한 연구에서는 생성형 AI 도구를 쓴 직원들의 시간당 업무 처리량이 평균 약 15% 개선됐다. 특히 경험이 적고 숙련도가 낮은 직원일수록 효과가 컸다.
그렇다면 AI가 경제 전체를 15% 성장시키면 되는 것 아니냐고 생각하기 쉽다. 하지만 여기서 ‘미시에서 거시로’ 넘어가는 거대한 간극이 생긴다.
미국 Census Bureau의 2026년 조사에서 AI를 하나 이상의 업무 기능에 사용한 기업은 18%였다. 고용 규모를 반영하면 32%로 올라가지만, AI를 쓰는 기업들조차 대부분 몇 개 기능과 몇 개 작업에만 제한적으로 사용한다.
즉 AI의 capability는 이미 매우 빠르게 올라갔지만, 경제의 absorption은 아직 훨씬 느리다.
| 연구 · 기관 | AI 생산성 효과 | 무엇을 뜻하나 |
|---|---|---|
| QJE 현장 연구 | 고객지원 생산성 평균 약 +15% | 작업 수준 효과는 이미 실증됐다 |
| CBO | 2026~2036 TFP 성장 연 +0.1%p | 기업 프로세스 통합에는 시간이 걸린다는 보수적 관점 |
| OECD | 미국 등 고노출국 연 +0.4~1.3%p | 채택 속도가 빠르면 거시효과도 커질 수 있다 |
| Anthropic 극단 시나리오 | 연간 GDP 성장률 약 15%까지 | 재귀적 자기개선과 빠른 채택을 전제로 한 사고실험 |
CBO와 OECD의 차이가 바로 핵심이다. 둘 다 AI가 생산성을 높인다는 데는 동의한다. 다른 것은 ‘얼마나 빨리 퍼지는가’다.
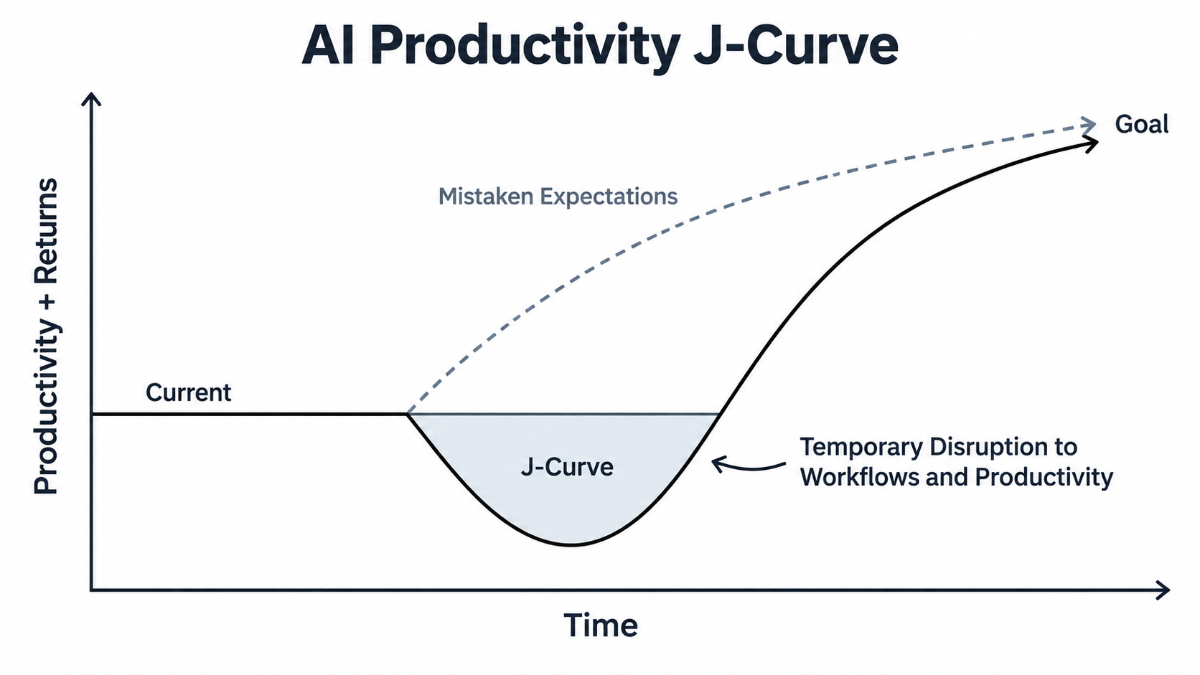
지금 우리는 Productivity J-Curve의 앞부분에 있을 수 있다
새로운 범용기술은 등장하자마자 GDP 통계를 폭발시키지 않는다. 전기가 공장에 들어왔다고 다음 날 생산성이 급등하지 않았던 것과 같다.
기업은 먼저 업무방식을 바꿔야 한다. 데이터를 정리하고, 소프트웨어를 다시 만들고, 직원의 역할을 바꾸고, 관리체계를 고친다. 이런 투자는 비용으로 먼저 보이지만 생산성은 나중에 나타난다.
경제학에서는 이를 Productivity J-Curve로 설명한다. 처음에는 투자와 전환비용이 커져 생산성이 부진해 보이고, 조직이 기술에 맞게 재설계된 뒤에야 효과가 통계에 잡힌다.
현재 Census 데이터가 보여주는 모습도 이와 닮았다. 많은 기업이 AI를 쓰기 시작했지만 핵심 workflow 전체를 AI에 넘긴 단계는 아니다. Copilot을 한두 명이 쓰는 회사와 AI Agent가 회계, 고객지원, 소프트웨어 개발, 구매, 물류를 연결해서 실제로 운영하는 회사는 경제적으로 전혀 다르다.
그래서 2027년이 중요해진다. AI 모델의 성능 자체보다 Agent가 기업의 ‘일하는 방식’을 바꾸기 시작하는지가 관건이다.
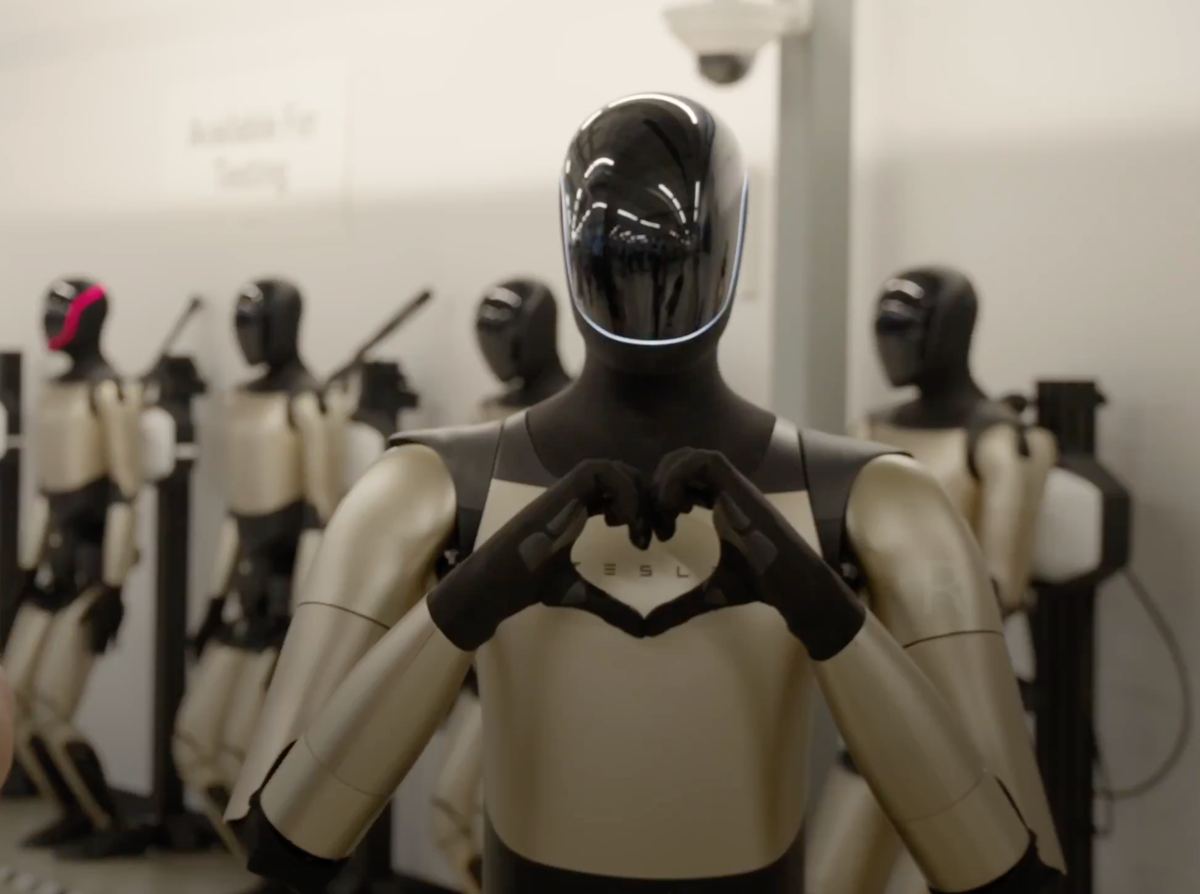
머스크의 진짜 베팅은 LLM이 아니다. ‘Physical AI’다
여기서부터 머스크의 세계관은 일반적인 AI 낙관론보다 훨씬 급진적으로 변한다.
소프트웨어 AI는 주로 지식노동을 건드린다. 보고서를 쓰고, 코드를 만들고, 고객에게 답하고, 계약서를 검토한다.
하지만 경제에는 화면 밖의 일이 훨씬 많다. 트럭을 운전하고, 창고에서 상자를 옮기고, 공장에서 부품을 조립하고, 건물을 짓고, 배터리를 만들고, 발전소를 유지한다.
이 영역까지 AI가 들어가려면 지능만 있어서는 안 된다. 눈과 손과 다리, 즉 물리적 몸이 필요하다.
그래서 Robotaxi와 Optimus는 Tesla의 ‘신사업 두 개’가 아니라 머스크의 거시경제 가설에서 가장 중요한 실험에 가깝다.
이 변화가 중요한 이유는 단순하다. 사람은 태어나서 노동시장에 들어오기까지 수십 년이 걸린다. 반면 로봇은 공장이 허용하는 속도로 생산할 수 있다.
그리고 로봇이 다시 로봇 공장, 데이터센터, 발전소 건설에 투입되면 더 흥미로운 단계가 열린다. 자본이 노동을 대체하는 것을 넘어, 지능형 자본이 또 다른 지능형 자본을 만드는 구조다.
머스크가 10%, 15%, 더 극단적으로는 100% 같은 성장률을 언급할 때 경제학적으로 진지하게 검토할 수 있는 유일한 경로가 바로 여기에 있다.
ChatGPT가 사무직의 생산성을 30% 높이는 정도로는 연 100% 성장경제가 나오지 않는다. AI가 R&D를 자동화하고, 로봇이 물리적 자본을 복제하며, 그 결과 생산능력 자체가 빠르게 자기증폭하는 단계가 필요하다.
Anthropic의 15% 성장 시나리오가 오히려 머스크를 이해하는 데 도움을 준다
흥미롭게도 이런 이야기를 하는 곳은 머스크만이 아니다.
Anthropic은 2030년 미국 경제를 여러 단계로 모델링한 시나리오를 공개했다. 가장 극단적인 경우 AI가 대부분의 지식노동에서 인간보다 생산적이고, 거의 모든 업무를 자율적으로 수행하며, 재귀적 자기개선까지 일어난다고 가정한다.
이 경우 연간 GDP 성장률이 약 15%까지 올라가고 경제 규모가 약 4.5년마다 두 배가 되는 경로가 나온다. 2030년 GDP 수준은 AI가 없었을 경우보다 32.4% 높다.
중요한 것은 Anthropic 스스로 이 극단 시나리오에 ‘hyper-capable robots’를 포함하지 않았다고 밝힌다는 점이다.
즉 지식노동 자동화만으로도 15%라는 사고실험이 나온다. 머스크는 여기에 Robotaxi와 휴머노이드를 더한다.
그가 Anthropic의 15% 시나리오를 보고 휴머노이드가 대량생산되면 가능한 숫자라는 취지로 반응한 것은 그의 기존 논리와 정확히 이어진다.
물론 Anthropic도 이것을 예측이라고 부르지 않는다. 강한 가정을 넣었을 때 어떤 경제가 나오는지를 보는 시나리오다. 머스크의 장기 전망도 같은 방식으로 읽는 것이 적절하다.
그런데 AI의 속도보다 느린 것이 있다. 전력망과 공장이다
머스크의 장기론이 기술적으로 흥미로운 것과 2027년 4%가 당장 실현되는 것은 별개의 문제다.
AI 모델은 소프트웨어다. 소프트웨어는 복제 속도가 빠르다.
그러나 데이터센터는 콘크리트와 전선으로 지어야 한다. GPU에는 반도체 팹이 필요하고, 서버에는 냉각이 필요하다. 전력망에는 변압기와 송전선이 필요하다. 휴머노이드에는 모터, 액추에이터, 감속기, 배터리, 센서와 공장이 필요하다.
IEA는 글로벌 데이터센터 전력 소비가 2030년 약 945TWh로 두 배 이상 늘어날 것으로 본다. 미국에서는 데이터센터가 2030년까지 전력수요 증가분의 거의 절반을 차지할 전망이다.
AI의 성능곡선이 지수함수에 가까워질 수 있어도 전력망과 발전소, 공장의 증설곡선은 그렇게 움직이지 않는다.
이 물리적 병목이 머스크가 말하는 미래를 ‘불가능’하게 만드는 것은 아니다. 대신 시간을 늘린다.
그래서 머스크의 방향을 믿는 사람일수록 calendar risk를 진지하게 봐야 한다.
경제학 교과서를 버리는 것이 아니라, ‘노동’과 ‘자본’의 정의를 다시 써야 할 수 있다
전통적인 경제성장 모델은 대체로 노동, 자본, 생산성으로 경제를 설명한다. 사람은 노동을 공급하고, 기계와 공장은 자본으로서 사람의 생산성을 높인다.
하지만 휴머노이드가 사람과 같은 작업을 하면 구분이 이상해진다.
회계상 로봇은 자본이다. 그러나 경제적 기능은 노동이다.
AI Agent도 마찬가지다. 서버 안의 소프트웨어는 자본이지만 실제로는 밤낮없이 지적 노동을 수행한다.
더 나아가 AI가 다음 세대 AI를 연구하고, 로봇이 로봇 공장을 운영하며, 그 로봇이 다시 데이터센터와 발전소를 짓는다면 노동과 자본을 나누는 기존 경계는 훨씬 흐려진다.
이때 정말 중요한 변화는 ‘자본의 수익은 시간이 갈수록 줄어든다’는 오래된 전제가 약해질 가능성이다.
지능형 자본이 자기 자신의 생산을 돕기 시작하면 자본축적의 diminishing returns가 훨씬 약해질 수 있다. 이것이 머스크의 극단적인 성장론을 경제학적으로 진지하게 만드는 핵심 경로다.
경제학이 틀리는 것이 아니라, Solow식 모델에서 task-based growth model, automation model, endogenous growth model 쪽으로 무게중심이 이동하는 것이다.
AI가 성공하면 인플레이션은 내려갈까? 오히려 처음에는 올라갈 수도 있다
AI 낙관론에는 흔히 이런 직선이 따라붙는다.
AI → 생산성 상승 → 공급 증가 → 가격 하락 → 금리 하락.
장기에는 충분히 가능한 경로다. 하지만 전환기에는 반대 방향의 힘도 강하다.
AI 투자 폭증 → 데이터센터 · 전력 · 칩 · 건설 수요 증가 → 자본비용과 전력비 상승.
즉 AI는 단기적으로 투자 붐을 만들고, 중기에는 생산성을 높이며, 장기에는 공급능력을 크게 늘릴 수 있다.
이 세 단계가 동시에 섞이면 GDP가 빨라진다고 곧바로 금리가 떨어지는 것이 아니다.
예를 들어 경제가 4% 성장해도 생산성이 4~5%씩 상승한다면 임금이 빠르게 올라가도 단위노동비용은 안정될 수 있다. 반대로 4% 성장의 대부분이 데이터센터와 발전소를 짓는 투자 붐인데 생산성 효과가 늦게 나타나면 인플레이션 압력은 커질 수 있다.
따라서 AI 시대의 연준이 봐야 할 것은 단순 GDP 성장률보다 임금 상승률과 생산성의 차이, 단위노동비용, 투자수요, 기대인플레이션이다.
더 큰 문제는 성장률이 아니라 ‘누가 그 성장을 소유하는가’다
AI와 로봇이 정말 노동을 대체한다면 경제는 더 부유해질 수 있다. 그러나 모든 사람이 자동으로 더 부유해지는 것은 아니다.
Anthropic의 극단 시나리오에서는 2030년 노동이 가져가는 몫이 약 45.2%, 자본 몫이 54.8%로 이동한다. 경제 전체는 훨씬 커지지만 성장의 더 많은 부분이 자본 소유자에게 간다.
여기서 중요한 것은 ‘노동소득분배율이 떨어진다 = 대중이 반드시 가난해진다’는 등식도 성립하지 않는다는 점이다.
가계가 연금, 인덱스펀드, 퇴직계좌, 국부펀드 등을 통해 AI와 로봇 자본의 소유권을 광범위하게 가진다면 노동소득 감소 일부를 자본소득이 보완할 수 있다.
결국 AI 시대의 분배문제는 “로봇에게 세금을 매길 것인가”보다 “로봇을 누가 소유하는가”에 더 가까울 수 있다.
이 질문은 Tesla 투자와도 묘하게 연결된다. AI가 노동을 자본으로 바꾸는 세상이 온다면, 그 자본을 만드는 기업과 그 기업의 지분을 누가 소유하는지가 경제적 분배의 핵심이 되기 때문이다.
Tesla는 이미 이 가설에 250억달러 이상을 걸고 있다
Tesla는 아직 Optimus가 성공했다고 증명하지 않았다. 그러나 최소한 “말만 하는 회사” 단계는 지나갔다.
Tesla는 2026년 2분기 10-Q에서 FSD, Robotaxi, Optimus를 포함한 autonomy, robotics, AI-enabled products와 그 인프라에 투자하고 있다고 밝혔다.
2026년 전체 CAPEX는 250억달러를 넘을 것으로 예상한다. 회사는 이유로 AI compute infrastructure와 data center, 제조 및 R&D 생산라인 확대, 회사가 직접 운영하는 AI-enabled assets의 증가를 명시했다.
이 정도면 머스크의 AI와 로봇 논리는 더 이상 프레젠테이션 슬라이드만의 이야기가 아니다. 실제 재무제표에 들어온 전략이다.
하지만 바로 그래서 투자자는 더 냉정해야 한다.
| Tesla thesis | 진짜 봐야 할 숫자 | 논리가 강해지는 신호 | 경고 신호 |
|---|---|---|---|
| Robotaxi | 무인 유료운행 거리, intervention, 사고율, $/mile | 안전요원 없이 mileage가 빠르게 증가 | 도시 확대 정체, 규제 문제 |
| Cybercab | 생산량, 가동률, 차량당 원가 | 전용 차량 unit economics 개선 | 제조 ramp 지연 |
| Optimus | 자율 작업시간, intervention/hour, cycle time, BOM, yield | 인간 개입 없이 반복작업 + 외부 매출 | teleoperation 의존 지속 |
| AI compute | CAPEX 대비 실제 수익화 | compute당 가치창출 상승 | CAPEX 증가가 monetization을 계속 앞섬 |
| 자동차 · Energy | FCF, 제조효율, storage margin | 기존 사업이 AI 옵션을 자체 자금조달 | AI 투자로 core cash flow 악화 |
특히 Optimus는 데모 영상보다 단위경제성을 봐야 한다.
로봇 한 대의 연간 경제적 산출가치가 구매가격, 전력, 유지보수, 원격개입 비용을 합친 총소유비용을 넘어서는 순간이 중요하다.
그때부터 Optimus는 제품이 아니라 새로운 노동 공급이 된다.
머스크가 맞아도 AI 주식이 모두 오르는 것은 아니다
여기서 투자자에게 가장 중요한 반전이 나온다.
AI가 미국 성장률을 4%, 6%, 10%로 끌어올린다고 해서 AI 관련 주식이 같은 비율로 더 비싸져야 하는 것은 아니다.
경제 성장과 주식 수익률은 다른 문제다.
AI 생산성이 올라가면 기업이익이 커질 수 있다. 그러나 동시에 데이터센터와 발전소, 반도체 공장에 대한 투자수요가 커지면 실질금리도 올라갈 수 있다. 높은 금리는 먼 미래 이익을 현재가치로 계산할 때 할인율을 높여 높은 PER을 압박한다.
또 AI 모델이 빠르게 commoditize되면 기술의 혜택을 모델 공급자가 아니라 AI를 싸게 사용하는 기업과 소비자가 가져갈 수도 있다.
그래서 앞으로 AI 투자에서 가장 중요한 질문은 “누가 가장 똑똑한 모델을 갖고 있는가”보다 점점 아래 질문에 가까워질 가능성이 있다.
결국 AI ROIC다.
이 관점에서 Tesla도 동일하다. Optimus의 미래가 아무리 크더라도 현재 주가가 그 미래를 지나치게 비싸게 선반영했다면 좋은 기술이 좋은 투자가 되지 않을 수 있다.
반대로 Optimus의 성공 가능성을 0으로 놓고 자동차 DCF만으로 Tesla를 설명하는 것도 회사가 실제로 투자하고 있는 방향을 놓칠 수 있다.
머스크의 2027년 4% 전망을 ‘헛소리’라고 치부하기에는 현실의 데이터가 생각보다 그쪽으로 움직이고 있다. AI는 실제 특정 업무의 생산성을 높이고 있고, 미국 기업의 채택은 빠르게 확산 중이며, 데이터센터와 전력 인프라에 역사적인 자본이 투입되고 있다.
그렇다고 4%가 현재의 기본 시나리오라는 뜻은 아니다. 기업은 아직 AI를 핵심 workflow 전체에 깊게 넣지 못했고, 전력망과 공장, 규제와 조직개편은 AI 모델보다 느리다.
그러나 머스크의 장기 가설은 단순한 “챗봇 낙관론”보다 훨씬 크다.
AI capability → cognitive automation → autonomy → physical AI → labor becomes reproducible capital → AI automates R&D and physical production.
첫 번째와 두 번째 화살표는 이미 시작됐다. 세 번째는 Robotaxi에서 시험 중이다. 네 번째는 Optimus가 증명해야 한다. 마지막 두 단계는 아직 미검증이다.
그 마지막 구간까지 연결된다면 10%와 15% 같은 성장률을 기존 경제의 외삽만으로 비웃기 어려워진다. 100% 성장률은 여전히 훨씬 더 강한 가정을 요구하지만, 적어도 그것이 성립하려면 무엇이 현실이 되어야 하는지는 분명해진다.
그래서 머스크를 신뢰하는 가장 합리적인 태도는 그가 제시한 날짜와 숫자를 문자 그대로 받아 적는 것이 아니다.
방향은 진지하게 믿되, 날짜에는 할인율을 붙인다.
머스크가 2027년을 틀려도 AI와 로봇이라는 장기 thesis가 틀린 것은 아닐 수 있다. 반대로 2035년에 그가 맞더라도 너무 비싼 가격을 지불한 투자자는 형편없는 수익률을 얻을 수 있다.
기술 방향, 시간표, 주식 가격. 이 세 가지를 분리해서 보는 것이 중요하다.
- 연준의 기본 전망과는 거리가 있다. 2027년 실질 GDP 성장률 중앙값은 2.4%, 참가자 최고치는 2.9%다. 다만 과거 예측오차까지 감안하면 4%대는 완전히 배제되는 숫자가 아니다. AI 채택과 생산성, AI 관련 투자가 동시에 예상보다 빠르게 움직여야 한다.
- 같은 종류의 숫자가 아니다. 4%는 기존 경제의 강한 상방 시나리오로 볼 수 있지만, 10%는 AI Agent와 자율주행, 로봇이 경제 전반에 훨씬 깊게 들어가는 regime break가 필요하다.
- 실질 GDP가 10년에 두 배가 되려면 연평균 약 7.18% 성장이 필요하다. 역사적으로 매우 높은 숫자지만 연간 100% 성장과는 전혀 다르다. physical AI가 대량확산될 경우 진지한 stress scenario로 모델링할 가치는 있다.
- 범용 휴머노이드가 경제성 있는 가격으로 사람의 물리 업무를 수행하면 노동공급이 인구에만 묶이지 않는다. 공장에서 노동력을 ‘생산’할 수 있게 된다. 이것이 머스크의 장기 성장론에서 가장 중요한 구조 변화다.
- 그 결론은 자동으로 나오지 않는다. 기술 성공, 기업의 경제적 이익 포착, 밸류에이션은 서로 다른 문제다. Optimus와 autonomy가 성공해도 이미 가격에 지나치게 반영되어 있다면 투자수익률은 낮을 수 있다. 반대로 현재 시장이 옵션가치를 과소평가한다면 큰 비대칭성이 생길 수 있다.
체크 포인트
인사이트 타임스 편집부