테슬라가 파는 것은 자동차가 아니다 ‘풍요의 운영체제’가 성립하려면 필요한 세 가지 증명
Master Plan Part IV의 핵심은 자동차, 배터리, 로봇을 각각 크게 키우겠다는 이야기가 아니다. 전기, 이동, 노동이라는 세 가지 원가를 하나의 수직통합 시스템 안에서 동시에 낮추겠다는 구상이다. 다만 투자자가 봐야 할 것은 서사의 크기가 아니라, 이 세 원가가 실제로 얼마나 내려가고 있는지다.
20초 핵심
Master Plan 4가 바꾼 질문 : “몇 대 파나”에서 “원가를 얼마나 없애나”로
테슬라는 2023년 Master Plan Part 3에서 세계 에너지 시스템을 완전 전기화하는 경로를 공학적으로 계산했다. 모델이 요구한 규모는 약 240TWh의 배터리 저장과 약 10조달러의 제조 투자였다. 2025년 Master Plan Part IV에서는 이 논리를 한 단계 확장했다. 회사가 공식적으로 내건 표현은 “Sustainable Abundance”, 지속 가능한 풍요다.
여기서 중요한 변화는 사업 정의다. Part 3가 에너지 전환의 물리량을 계산했다면, Part 4는 자동차, 에너지 저장, 자율주행, 휴머노이드 로봇을 하나의 시스템으로 묶었다. 테슬라가 낮추려는 것은 제품 가격 하나가 아니라 에너지 단가, 이동 단가, 물리 노동 단가다.
이 프레임으로 보면 테슬라의 수직통합은 단순한 부품 내재화가 아니다. 배터리와 전력저장, 차량 제조, AI 학습, 추론 하드웨어, 자율주행 서비스, 로봇 생산을 한 회사 안에서 연결해 각 단계의 비용 하락을 다음 단계의 투입비 하락으로 전달하려는 구조다. 이 구조가 계획대로 연결될 경우, 한 사업의 원가 절감이 다른 사업의 경쟁력을 다시 높이는 강력한 산업 플라이휠이 형성될 수 있다.
첫 번째 증명 : 전기를 싸게 만드는 회사가 아니라 ‘전기의 시간’을 거래하는 회사
태양광과 배터리를 단순히 발전 설비와 저장 장치로 보면 테슬라 에너지의 의미를 절반만 보게 된다. 배터리의 경제적 가치는 전기를 저장하는 데서 끝나지 않는다. 전기가 싼 시간의 전력을 비싼 시간으로 이동시키고, 전력망의 급격한 수급 변동을 흡수하는 데 있다.
테슬라 공식 연간 명목 생산능력. 1만 개 Megapack 기준.
2026년 2분기 회사 공시 기준 설치 생산능력. 테슬라 공식 공시 기준으로 확인되는 현재 설치 생산능력.
한 분기 실제 배치량. 명목 생산능력과 실제 출하를 구분해서 볼 필요.
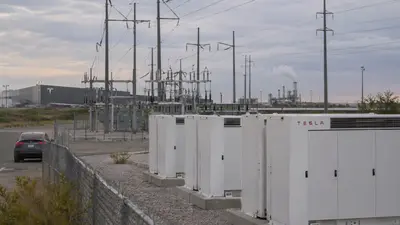
텍사스 Brookshire의 신형 Megafactory도 2026년 하반기 Megapack 3 생산을 시작했다. 설계 생산능력은 연 50GWh로 알려졌다. 단순 합산하면 캘리포니아 40GWh, 상하이 20GWh, 텍사스 50GWh로 110GWh의 명목 축이 형성된다. 다만 신규 공장의 설계 생산능력과 실제 연환산 생산량은 같은 숫자가 아니다.
수익성 역시 직선적으로 보면 안 된다. 테슬라의 에너지 저장 부문 매출총이익률은 2026년 1분기 39.5%였지만 2분기에는 20.4%로 낮아졌다. 제품 믹스, 평균판매가격, 보증비용에 따라 크게 움직일 수 있다는 의미다. 따라서 “에너지가 자동차보다 항상 더 높은 마진을 낸다”는 문장은 아직 과도하다.
대신 구조적 강점은 더 분명하다. Powerwall을 수십만, 수백만 개의 독립 배터리로 두지 않고 소프트웨어로 묶으면 하나의 가상발전소가 된다. 테슬라는 2025년 7월 캘리포니아 VPP가 535MW 이상을 공급했고 이 가운데 Powerwall 가정이 약 500MW를 담당했다고 설명했다. 하드웨어 판매가 끝난 뒤에도 전력시장 참여와 소프트웨어 제어가 추가 수익층을 만들 수 있다는 점이 중요하다.
두 번째 증명 : FSD의 승부는 ‘잘 운전하나’가 아니라 ‘한 마일에 얼마 드나’
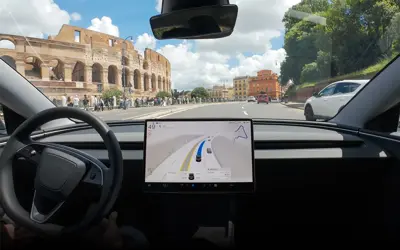
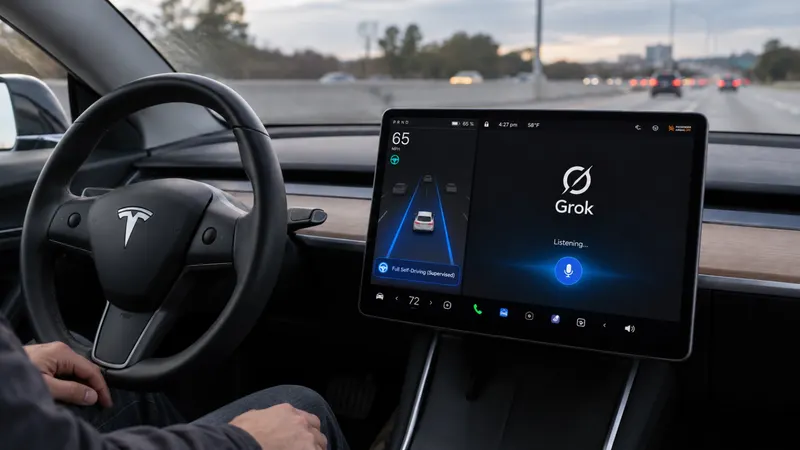
테슬라 자율주행의 가장 큰 자산은 플릿 규모다. 하지만 테슬라의 FSD Evidence Dashboard는 FSD Supervised 활성 상태의 누적 주행을 65억 마일 이상으로 제시한다. 이는 대규모 실도로 데이터를 빠르게 축적할 수 있는 테슬라의 구조적 강점을 보여준다. 현재 FSD Supervised는 운전자의 지속적인 감독이 필요한 SAE Level 2 시스템이다.
그럼에도 산업적으로 중요한 이유는 데이터 자체보다 데이터가 원가 구조와 연결되기 때문이다. 테슬라의 목표는 고가의 센서 패키지와 정밀지도, 운전자 인건비를 최소화한 차량을 대량생산하고 동일한 소프트웨어 스택을 수백만 대에 복제하는 것이다.
| 구분 | 현재 확인된 사실 | 테슬라가 노리는 경제성 | 향후 확인 포인트 |
|---|---|---|---|
| FSD Supervised | 65억 마일+ 누적, 운전자 감독 필요 | 대규모 플릿 데이터를 통한 소프트웨어 개선 | 감독 없는 주행에서도 동일한 안전성 유지 |
| Robotaxi | 미국 여러 도시에서 서비스 운영 | 운전자 비용 제거, 높은 차량 가동률 | 도시별 규제, 보험, 원격지원 비용 |
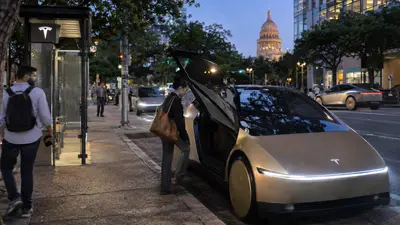
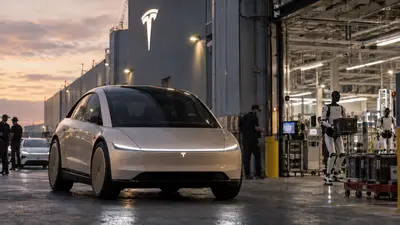
| Cybercab | 2026년 생산 시작, 오스틴 제한 운행 | 전용 2인승 구조와 무인 운영으로 원가 절감 | 대량생산 수율과 실제 마일당 총비용 |
마일당 약 0.20달러라는 목표는 Cybercab 경제성을 이해하는 핵심 숫자다. 이는 아직 대규모 상용 네트워크에서 확인된 실제 평균 운영비가 아니라 장기 목표에 가깝다. 앞으로 보험, 청소, 타이어, 충전, 사고 처리, 원격지원, 차량 유휴시간까지 포함한 실제 네트워크 비용이 공개될수록 테슬라가 설계한 원가 구조의 경쟁력이 더 구체적으로 평가될 수 있다.
Cybercab의 가치도 같은 방식으로 봐야 한다. 차량이 스스로 운전한다는 사실보다 사람이 운전하는 승차공유보다 현저히 낮은 총비용으로 더 많은 시간 운행할 수 있는가가 핵심이다. 자율주행 시장의 승자는 데모 영상이 가장 좋은 회사가 아니라, 안전성과 가동률을 유지하면서 마일당 원가를 가장 낮춘 회사가 될 가능성이 높다.
세 번째 증명 : Optimus는 ‘로봇 한 대’가 아니라 노동비용 곡선을 겨냥한다
Optimus가 테슬라 가치평가에서 가장 큰 옵션으로 거론되는 이유는 시장 크기 때문이다. 자동차는 이동 시간을 줄이지만, 휴머노이드는 제조, 물류, 서비스, 돌봄 등 인간이 시간을 투입하는 거의 모든 물리적 작업을 목표로 할 수 있다.
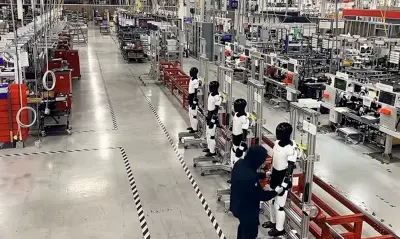
다만 현재 단계는 비전과 상업화 사이의 간극이 크다. 테슬라는 2026년 2분기 자료에서 Fremont와 Texas에 Optimus 생산시설을 구축 중이라고 밝혔다. 이후 생산이 시작됐지만, 최근 보도 기준으로 아직 외부 고객 매출을 만든 단계는 아니다.
머스크가 언급해온 대당 2만~3만달러 수준은 장기적인 대량생산을 전제로 한 목표 가격대다. 이 목표가 현실화되면 휴머노이드의 경제성은 기존 산업용 자동화와는 다른 차원으로 이동할 수 있다. 실제 원가는 생산량, 액추에이터 수율, 손의 내구성, AI 칩 비용, 배터리 수명, 유지보수 체계가 함께 결정하게 된다.
따라서 투자자가 봐야 할 계산은 단순하다. 로봇 가격 ÷ 연간 유효 작업시간이 아니라, 감가상각, 유지보수, 고장률, 충전시간, 원격감독, 작업 성공률까지 포함한 유효 작업 1시간당 비용이다. 이 숫자가 인간 노동비용보다 의미 있게 낮아지는 순간 Optimus의 경제적 가치는 급격히 커질 수 있다.
수직통합의 진짜 해자 : 한 사업의 비용 하락이 다른 사업의 원가를 낮추는가
테슬라의 장기 논리는 다음과 같이 연결된다. 대규모 저장장치는 전력의 가격 변동성을 낮춘다. 더 싼 전력은 AI 학습과 차량 충전의 비용을 낮춘다. 더 싼 AI와 충전은 자율주행 네트워크의 마일당 비용을 낮춘다. 로봇은 다시 공장과 물류의 인건비를 낮춰 차량과 배터리, 로봇 자신의 제조비용을 떨어뜨린다.
이것이 테슬라가 말하는 풍요의 가장 강한 버전이다. 중요한 것은 “각 사업이 존재한다”가 아니다. 각 사업에서 발생한 원가 절감이 실제로 다음 사업의 경제성으로 전이되는지다.
최근 테슬라가 300억달러 규모의 신규 신용한도를 확보하고, 2026년 200억달러가 넘는 자본지출을 예고한 것도 이 관점에서 볼 필요가 있다. 회사는 Cybercab, Optimus, Semi, AI 컴퓨팅, 태양광, 반도체 제조까지 동시에 자본을 투입하고 있다. 이는 각 사업을 독립적으로 키우기보다 하나의 통합 생산 시스템으로 묶으려는 자본배분 전략에 가깝다. 앞으로의 핵심은 이러한 투자가 얼마나 빠르게 생산성 향상과 단위경제 개선으로 전환되는가다.
‘Universal High Income’은 아직 경제정책이 아니라 생산성 가설이다
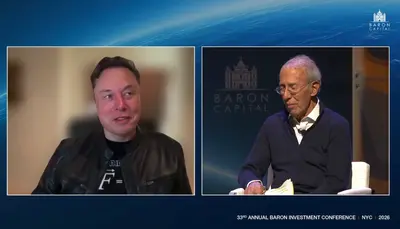
머스크는 최근 AI와 로봇이 충분히 발전하면 보편적 기본소득을 넘어 Universal High Income이 가능할 것이라고 반복해서 말하고 있다. 그러나 이것을 테슬라의 공식 사업계획이나 이미 설계된 정부정책으로 해석하면 안 된다. 현재로서는 기술 발전이 재화와 서비스의 비용을 크게 낮출 것이라는 미래 가설에 가깝다.
경제적으로 더 정확한 설명은 ‘모두에게 큰돈을 지급한다’가 아니다. 같은 소득으로 살 수 있는 재화와 서비스가 크게 늘어나는 실질 구매력 상승이다. 에너지, 이동, 제조, 일부 서비스의 비용이 동시에 하락하면 명목소득이 크게 늘지 않아도 생활수준은 높아질 수 있다.
다만 UHI가 폭넓은 실질 구매력 향상으로 이어지기 위해서는 몇 가지 조건이 필요하다. 생산비 하락이 소비자가격 하락으로 이어져야 하고, 자동화 생산성의 과실이 다양한 형태로 사회에 확산돼야 하며, 주거, 토지, 의료 규제처럼 기술만으로 공급을 빠르게 늘리기 어려운 영역의 병목도 함께 완화될 필요가 있다.
따라서 UHI의 핵심은 화폐가 사라진다는 이야기가 아니라, AI와 로봇의 생산성 증가분이 사회 전체의 실질 소비 가능량으로 얼마나 전환되는가다. 기술은 필요한 조건일 수 있지만 충분조건은 아니다.
기술 성숙도를 한 장으로 보면
| 축 | 현재 단계 | 강한 증거 | 핵심 확인 과제 |
|---|---|---|---|
| Energy | 상업화와 글로벌 증설 | Q3 13.7GWh 배치, 복수 Megafactory | 마진 변동, 계통연계, 배터리 공급망 |
| FSD / Robotaxi | 감독형 대규모 운행 + 제한적 무인 서비스 | 65억 마일+ FSD Supervised, 미국 여러 도시 Robotaxi | 무감독 안전성, 규제, 보험, 단위경제 |
| Cybercab | 초기 생산과 제한 배치 | 생산 개시, 오스틴 실제 운행 | 대량생산, FMVSS, 네트워크 비용 |
| Optimus | 생산시설 구축 및 초기 생산 | 공장 건설과 생산 시작 | 손과 액추에이터 내구성, 작업 일반화, 원가 |
테슬라를 자동차 회사 하나로만 평가하면 에너지, 자율주행, 로보틱스가 만들어내는 장기적인 결합가치를 충분히 포착하기 어렵다. 더 유용한 접근은 각 사업을 따로 합산하기보다, 세 개의 원가곡선이 실제로 함께 내려가고 있는지를 확인하는 것이다.
더 유용한 방법은 테슬라를 세 개의 원가 곡선을 동시에 낮추려는 산업 플랫폼 으로 보는 것이다. 에너지는 이미 매출과 이익을 만드는 단계다. 자율주행은 실제 서비스가 시작됐지만 단위경제와 규제 확장이 아직 검증 중이다. Optimus는 생산 단계로 이동했지만 경제적 성과는 가장 멀리 있다.
결국 테슬라의 수직통합 가치가 커지는 조건은 간단하다. 에너지 저장의 $/kWh가 내려가고, Robotaxi의 $/mile이 내려가고, Optimus의 $/productive-hour가 내려가야 한다.
세 숫자가 동시에 내려갈수록 ‘Sustainable Abundance’는 철학에서 산업모델로 바뀐다. 세 축의 개선 속도가 서로 맞물릴수록 플라이휠의 효과는 더욱 커질 수 있다.
현재 테슬라의 높은 기업가치는 이러한 미래 가능성을 상당 부분 선반영하고 있다. 따라서 투자자에게 중요한 질문은 “가능한가”에서 한 단계 더 나아간다. 얼마나 빠르게, 어떤 자본효율로, 어느 정도 규모까지 현실화되는가 를 함께 봐야 한다.
- 아직은 아니다. 자동차가 여전히 현금흐름과 생산규모의 핵심이다. 다만 자본배분의 방향과 기업가치의 기대는 에너지, AI, Robotaxi, Optimus 쪽으로 빠르게 이동하고 있다.
- 가능성은 있지만 분기별 마진 변동이 크다. 2026년 1분기 39.5%에서 2분기 20.4%로 하락했다. 장기적인 고마진 사업인지 확인하려면 여러 분기의 가격, 배치량, 보증비용을 함께 봐야 한다.
- 충분조건은 아니다. 데이터는 강점이지만 규제 승인, 희귀 상황 안전성, 차량당 컴퓨팅 비용, 보험비용, 서비스 운영비가 동시에 해결돼야 한다.
- 가격만으로는 판단할 수 없다. 하루 몇 시간 실제 작업에 성공하는지, 고장과 유지보수에 얼마나 시간이 드는지, 원격감독이 필요한지가 시간당 경제성을 결정한다.
- 현재로서는 그렇게 단정할 근거가 없다. UHI는 머스크가 제시한 장기적 비전이다. 생산비 하락이 생활비 하락과 소득 분배로 실제 전달되는 제도적 과정이 별도로 필요하다.
체크 포인트
인사이트 타임스 편집부