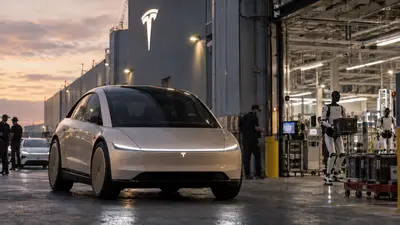
546대 로보택시와 주당 수백 대 Optimus가 보여주는 것

테슬라는 지금 두 개의 AI 제품을 동시에 실험하고 있다. 하나는 도로에서 사람을 옮기는 Robotaxi, 다른 하나는 공장에서 일을 배우는 Optimus다. 두 사업 모두 숫자는 빠르게 늘고 있다. 하지만 투자자가 봐야 할 것은 등록대수와 생산대수가 아니라, 그 숫자가 실제 가동과 경제성으로 연결되는 속도다.
20초 핵심

1
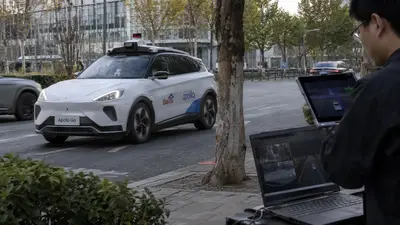
9월 26일 TxDMV 기반 추적 데이터에는 테슬라 로보택시 546대가 등록돼 있다. Model Y 420대와 Cybercab 126대다. 최근 30일 증가 폭은 수백 대 단위다.
2
동시에 The Information은 Optimus 생산이 2분기 주당 수십 대에서 8월 주당 수백 대로 약 10배 늘었다고 보도했다. 그러나 손 조립, 자동화 정밀도, 공급망 품질과 AI 일반화가 병목으로 남아 있다.
3
두 뉴스가 말하는 것은 같다. 테슬라는 “만드는 단계”와 “등록하는 단계”를 빠르게 통과하고 있지만, 투자 테제를 결정할 숫자는 실제 이용률, 작업 성공률, 가동시간, 수율, 마일당 또는 작업시간당 경제성이다.

테슬라가 동시에 두 개의 ‘현실 세계 AI’를 양산하기 시작했다

Robotaxi와 Optimus는 겉으로는 전혀 다른 사업처럼 보인다. 하나는 자동차이고 다른 하나는 인간형 로봇이다. 하지만 투자 관점에서 둘은 같은 문제를 푼다.

AI가 현실 세계에서 스스로 판단하고 움직이며, 인간 노동을 얼마나 낮은 비용으로 대체할 수 있는가.

Robotaxi는 운전 노동을 대체한다. Optimus는 공장과 창고, 장기적으로는 더 넓은 물리적 노동을 겨냥한다. 그래서 테슬라가 자동차 회사에서 AI와 로봇 기업으로 이동한다는 주장은 결국 이 두 사업에서 동시에 검증될 가능성이 높다.

546대
9월 26일 기준 TxDMV에 등록된 Tesla Robotaxi 차량
126대
등록된 Cybercab. 나머지 420대는 Model Y
약 10배Q2 대비 8월 Optimus 주간 생산 증가 폭

Robotaxi는 이미 “등록 규모”에서 눈에 띄게 커지고 있다

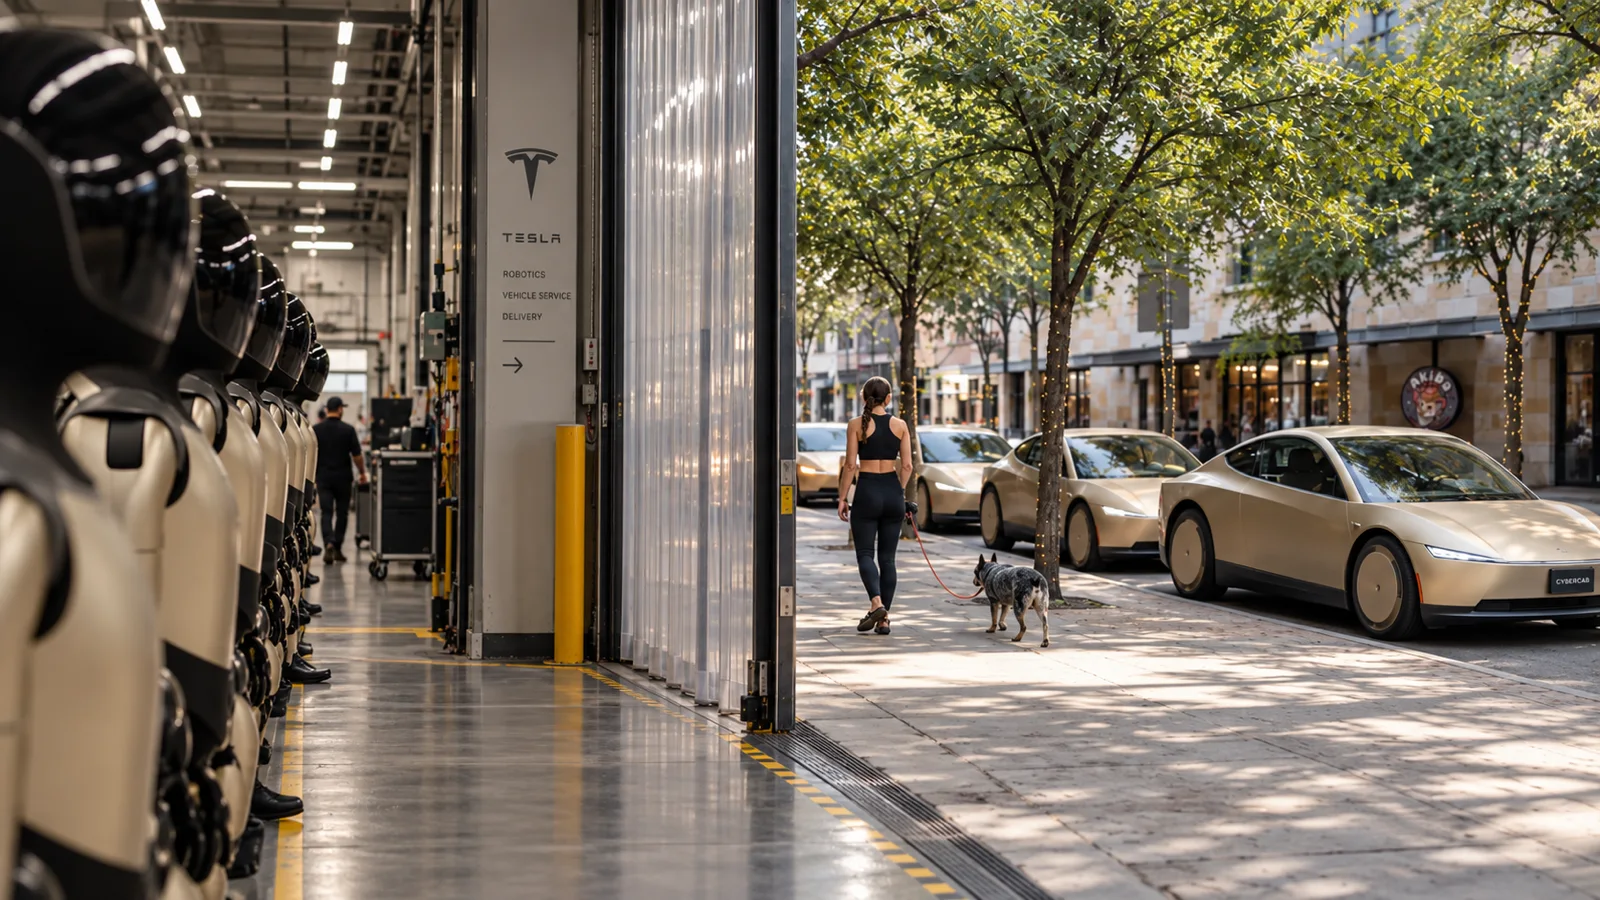
TxDMV 등록 데이터를 추적하는 FSD Database에 따르면 9월 26일 테슬라 Robotaxi 명의로 등록된 차량은 546대다. Model Y 420대와 Cybercab 126대로 구성된다. 같은 데이터에는 최근 7일 동안 98대가 늘었고, 최근 30일 증가 폭도 수백 대에 달한 것으로 나타난다.

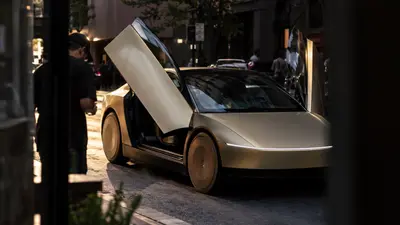
Cybercab 증가 속도는 특히 중요하다. 이는 테슬라가 기존 Model Y 기반의 초기 로보택시 플릿에서, 운전대와 페달이 없는 전용 차량으로 넘어가는 과정이 실제 등록 데이터에 나타나기 시작했다는 뜻이다.

규제 인프라도 만들어졌다. 텍사스의 SB 2807은 무인 상태로 승객이나 화물을 상업적으로 운송하는 자동주행차에 TxDMV의 별도 운영 승인을 요구한다. 따라서 차량 등록 확대는 단순한 테스트카 증가와는 성격이 다르다.

하지만 등록 = 운행은 아니다. TxDMV 등록표는 차량이 해당 운영자 아래 등록돼 있다는 사실을 보여줄 뿐, 그 차량이 현재 Austin이나 Dallas에서 승객을 태우고 있는지, 하루 몇 시간 운행하는지, 유료 호출에 얼마나 투입되는지는 보여주지 않는다.

이 차이가 매우 중요하다. 546대라는 숫자를 그대로 “546대가 돈을 벌고 있다”로 해석하면 투자 판단이 왜곡된다.

Optimus도 똑같다. 생산량은 늘었지만 아직 ‘유용성’이 병목이다

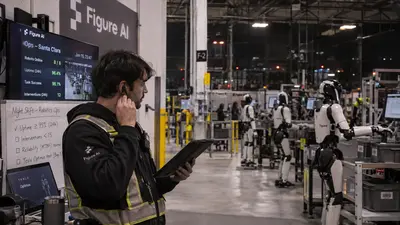
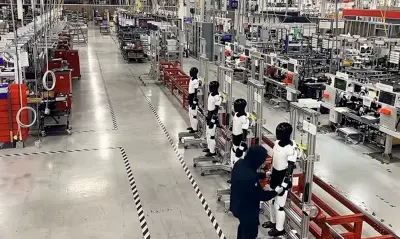
The Information은 테슬라가 2분기 주당 수십 대였던 Optimus 생산을 8월 주당 수백 대로 끌어올렸다고 보도했다. 경영진은 연말까지 주당 1,000대 이상을 연속 생산할 수 있는 자동화 라인을 목표로 하는 것으로 전해졌다.

그러나 생산 속도를 높이자 새로운 문제가 드러났다. 손과 전완부에는 100개가 넘는 작은 나사와 부품이 들어가며 상당 부분이 아직 수작업 조립에 의존한다. 자동화 장비가 손, 관절, 전자부품을 매번 정확하게 정렬하지 못하면서 재작업이 발생하고, 일부 터치 센서의 내구성도 충분하지 않은 것으로 보도됐다.

AI 측면에서도 Optimus는 아직 새로운 환경을 폭넓게 일반화하기보다 특정 작업을 별도로 학습해야 하는 단계로 전해진다. 즉 생산되는 로봇 수가 늘어도, 사람이 계속 개입하거나 새로운 작업을 배우는 데 며칠씩 걸린다면 경제적 가치는 제한된다.

두 사업의 공통점은 “재고가 아니라 이용률”이다

구분겉으로 보이는 숫자투자자가 봐야 할 숫자
Robotaxi등록 차량 수, 도시 수실제 가동 차량 수, 차량당 운행시간, 유료 승차율, 마일당 매출
Cybercab생산 및 등록 대수무인 운행 비율, 사고율, 유지보수비, 차량당 수익성
Optimus주간 생산량수율, 재작업률, 사람 개입률, 작업 성공률, 가동시간
Physical AI 전체플릿, 로봇 규모유용한 작업 1시간 또는 이동 1마일의 경제성

이 프레임으로 보면 Robotaxi와 Optimus의 현재 위치가 정확히 보인다.

테슬라는 두 사업에서 모두 Capacity를 빠르게 쌓고 있다. 그러나 아직 Utilization과 Unit Economics를 완전히 증명한 단계는 아니다.

Cybercab 126대가 중요한 이유도 여기 있다

Cybercab은 Model Y 개조 차량보다 로보택시 사업의 경제성을 직접적으로 겨냥한 제품이다. 운전석과 페달이 필요 없고, 승객 운송에 맞게 설계된 전용 플랫폼이기 때문에 장기적으로 차량 제조원가, 공간 효율, 유지보수 측면에서 유리할 가능성이 있다.

그러나 미국 연방 안전 규제라는 별도의 관문도 남아 있다. NHTSA는 9월 4일 Austin 배치 이후 Tesla의 Cybercab 자체 안전기준 인증이 연방 자동차안전기준을 충족하는지 확인하기 위한 Audit Query를 열었다. 따라서 등록 증가가 곧 규제 리스크 해소를 뜻하지는 않는다.

경쟁도 만만치 않다. 같은 TxDMV 기반 데이터에서는 Waymo의 등록 차량이 테슬라보다 많다. 테슬라가 빠르게 따라가고 있다는 사실과, 아직 경쟁사가 더 큰 등록 기반을 보유하고 있다는 사실은 동시에 성립한다.

INSIGHT TIMES VIEW

Optimus와 Robotaxi를 같이 보면 테슬라의 투자 테제가 훨씬 명확해진다.

지난 10년 동안 테슬라의 핵심 질문은 “전기차를 얼마나 많이 만들 수 있는가”였다. 앞으로는 질문이 달라질 가능성이 높다.

로봇과 자동차 한 대가 인간의 노동을 얼마나 많은 시간 동안, 얼마나 낮은 비용으로 대신할 수 있는가.

Robotaxi 546대와 Optimus 주당 수백 대는 이 질문에 대한 답이 아니다. 오히려 답을 측정할 수 있는 표본이 빠르게 커지고 있다는 신호에 가깝다.

여기서 선순환이 만들어질 수 있다. 더 많은 차량과 로봇이 배치되면 더 많은 실제 데이터를 얻는다. 데이터가 쌓이면 자율주행과 로봇 AI가 개선된다. 성능이 좋아지면 가동시간이 늘고 사람 개입은 줄어든다. 그 결과 한 대당 경제성이 좋아지면 다시 더 많은 하드웨어를 배치할 수 있다.

반대 방향도 가능하다. 차량 등록은 빠르게 늘지만 실제 가동률이 낮고, Optimus 생산은 늘지만 손 고장과 재작업, 학습시간이 줄지 않는다면 자본이 재고와 테스트 자산에 묶일 수 있다.

그래서 지금 단계에서 가장 위험한 해석은 “등록대수 증가 = 수익 증가”, “생산량 증가 = 상업화 성공”이라고 바로 연결하는 것이다.

현재 확인되는 것은 더 제한적이다. 테슬라가 Physical AI를 이야기하던 단계에서 실제 배치와 실제 양산을 시험하는 단계로 넘어가고 있다.

이 변화는 분명 중요하다. 그러나 투자 테제가 완성되는 순간은 생산과 등록이 아니라, 가동률과 경제성이 숫자로 확인되는 순간이다.

546대가 모두 실제 영업 중인 로보택시인가?
  • 아니다. 이 숫자는 TxDMV 등록 차량 수다. 특정 시점에 실제 승객 운송에 투입되는 차량 수와는 다르다.
Cybercab 등록 증가가 상업화 성공을 의미하나?
  • 배치 준비가 진행되고 있다는 의미는 있지만, 수익성은 이용률, 마일당 매출, 유지보수 비용, 안전성과 규제 확장 여부까지 확인해야 판단할 수 있다.
Optimus와 Robotaxi를 같은 투자 테제로 볼 수 있는 이유는?
  • 둘 다 테슬라의 비전 AI와 추론 시스템을 현실 세계에서 작동시키고, 인간 노동시간을 소프트웨어와 하드웨어로 대체하려는 Physical AI 사업이기 때문이다.
지금 가장 중요한 숫자 하나를 고르면?
  • 사업별로 표현은 다르지만 공통적으로는 ‘유용한 가동시간’이다. Robotaxi는 유료 운행시간, Optimus는 사람 개입 없이 성공적으로 작업하는 시간이다.

체크 포인트

Robotaxi 실제 가동 차량 수등록 차량 중 실제 유료 운송에 투입되는 비율이 높아지는지 확인해야 한다.
차량당 유료 운행시간플릿 규모보다 차량 한 대가 하루 몇 시간 수익을 창출하는지가 경제성을 좌우한다.
Cybercab 무인 운행과 안전 데이터사고율, 원격 개입 빈도, NHTSA 인증 이슈가 확장 속도를 결정한다.
Optimus 수율과 사람 개입률생산량 확대와 동시에 재작업률과 감독 필요성이 내려가야 한다.
작업 1시간당 비용로봇 가격보다 실제 현장에서 인간 노동 대비 비용 우위가 생기는지가 상업화의 핵심이다.
테슬라는 대수를 쌓는 단계까지 왔고, 한 대가 얼마나 일하는지는 아직 숫자로 나오지 않았다.

인사이트 타임스 편집부
주제로 더 읽기

이 기사의 주제부터, 요즘 많이 읽히는 주제까지

투자 심리와 의사결정, 그리고 투자 책 이야기

테슬라

이 기사의 주제기사 73편모두 보기 →

0.81초보다 중요한 숫자는 2028 테슬라 로드스터가 다시 보여준 것

스페이스X 추력기로 실제 공중 기동에 성공한 2세대 로드스터. 그러나 투자자에게 더 중요한 질문은 “정말 날 수 있나”가 아니라 “이 차가 테슬라 기업가치의 무엇을 바꿀 수 있나”다.

테크REALLY?

테슬라와 스페이스X가 하나가 된다면, 머스크의 거대한 구상은 누구에게 이익일까?

두 회사가 합병 가능성을 공식 검토하기 시작했다. 자동차와 로봇, 우주, AI, 에너지 산업을 연결하는 머스크의 구상은 한 걸음 더 구체화됐다. 그러나 테슬라 장기투자자에게는 기술적 시너지보다 더 중요한 질문이 있다. 두 기업이 합쳐서 창출할 이익 중 기존 TSLA 주주에게 돌아갈 몫은 얼마나 될까?

투자SO WHAT

테슬라는 왜 급등했을까? 바클레이스가 450달러를 제시한 이유

SpaceX 합병 기대가 주가를 움직였다. 하지만 상승세가 이어질지는 로보택시의 수익화와 현금흐름이 결정한다.

투자WHY

테슬라만 보고 있다면, AI 시대의 절반을 놓치고 있을지 모른다

엔비디아가 AI의 두뇌를 만든다면, 누가 그 두뇌를 움직일 전기를 공급할까? 테슬라 투자자가 함께 알아야 할 AI 전력 기업 6곳

투자EXPLAIN

머스크가 내다본 AI 인프라의 다음 단계

네오클라우드의 위기는 왜 스페이스X와 테슬라의 기회가 될 수 있을까

테크WHAT NEXT

머스크의 G20 메시지: AI 시대의 진짜 병목은 GPU가 아니라 전기다

10억 대 휴머노이드와 세계 경제 20~30% 확대라는 숫자는 눈길을 끌지만, 투자자가 먼저 볼 것은 더 현실적인 한 문장이다. AI 칩은 빠르게 늘어나는데 그것을 켤 전력과 물리적 인프라는 같은 속도로 늘지 못하고 있다.

테크REALLY?

머스크의 테라팹, 1,190억 달러짜리 반도체 공장이 바꿀 미래

테슬라의 로봇에서 스페이스X의 우주 데이터센터까지, 머스크는 왜 반도체 생산마저 직접 통제하려 할까

테크EXPLAIN

로보택시

이 기사의 주제기사 27편모두 보기 →

AI에 돈을 더 써도, 덜 써도 주가가 떨어지는 이유

AI 투자 열풍이 끝나는 것일까, 아니면 시장의 평가 기준이 달라진 것일까?

투자WHY

테슬라 자동차, 2년의 역성장 끝이 보인다

3분기 인도량은 시장 예상보다 약 3만 대 많았다. 하지만 더 중요한 숫자는 311,449대 다. 테슬라가 4분기에 이만큼 인도하면 2024년과 2025년의 2년 연속 연간 판매 감소를 끝낸다. 이제 투자자가 확인할 것은 판매량이 아니라 그 판매가 마진과 현금으로 연결되는가 다.

테크WHAT NEXT

ARK, 테슬라 2031년 목표주가 4,400달러 - 로보택시 810만 대와 옵티머스가 만드는 17.5조 달러의 미래

ARK Invest가 10월 19일 공개한 테슬라의 새로운 가치평가 모델은 2031년 예상 주가를 4,400달러로 제시했다. 10월 19일 종가 368.06달러의 약 12배다. 예상 시가총액은 17.5조 달러, 연간 매출은 1.449조 달러다.

투자WHAT NEXT

테슬라와 스페이스X가 합병하면, 누가 더 이익을 볼까?

ARK가 제시한 24% 프리미엄과 2031년 2조 7,000억달러 이익 전망. 숫자보다 중요한 것은 로보택시의 현금이 어디로 흘러가고, 합병 후 주주의 몫이 어떻게 달라지는가다.

투자EXPLAIN

테슬라 Cybercab, 연말 일반판매 추진… 10월 30일이 첫 번째 규제 관문

테슬라가 운전대도 페달도 없는 Cybercab을 2026년 말부터 외부 고객에게 인도하겠다는 목표를 제시했다. 그러나 생산 확대보다 앞서 해결해야 할 문제가 있다. 미국 연방 자동차 안전기준이다. 10월 30일은 규제 승인일이 아니라 테슬라가 안전기준 충족 근거를 제출해야 하는 답변 기한이다.

테크WHAT NEXT

테슬라 FSD 유럽 승인, 7번째 체코보다 중요한 것은 ‘승인의 복제 가능성’이다

체코가 네덜란드 RDW의 FSD Supervised 잠정 승인을 인정하면서 사용 가능 국가는 7개로 늘었다. 매출 효과는 작다. 그러나 더 중요한 변화는 유럽에서 Tesla가 ‘EU 전체의 한 번짜리 허가’만 기다리지 않고, 국가별 인정과 실제 운행 데이터를 병렬로 쌓는 규제 전략이 작동하기 시작했다는 점이다.

테크SO WHAT

운전대 없는 자동차를 위해 미국의 안전규정이 바뀌기 시작했다

미국 정부가 사람이 운전하지 않는 자동차에 맞춰 안전규정을 다시 설계하고 있다. 테슬라 사이버캡을 비롯한 로보택시 산업에는 의미 있는 변화다. 그러나 규정 개정과 자율주행 안전성 승인은 별개의 문제다.

테크EXPLAIN

FSD

이 기사의 주제기사 22편모두 보기 →

테슬라에서 만난 AI의 미래, 이제 자동차가 사람의 말을 알아듣기 시작했다

“Hey Grok” 한마디에 달라지는 운전 경험. 놀라운 것은 자동차의 기능보다 AI가 일상으로 들어오는 속도다.

세상이야기EXPLAIN

Illuminated Tesla logo on a glass facade above a busy Manhattan street with American flags and skyscrapers at dusk

기술주가 무너진 날, 테슬라는 왜 버텼을까? - 머스크의 미래 전략을 다시 보는 시장

나스닥100이 3.46% 급락한 날, 테슬라는 0.87% 하락에 그쳤다. 흔들리는 시장에서도 테슬라를 장기적으로 바라볼 이유는 SpaceX 합병 기대만이 아니라 FSD 확산과 자동차 수익성 개선, 에너지와 AI·로보틱스로 이어지는 사업 구상에 있다.

투자WHY

테슬라가 유럽에서 FSD라는 이름을 버린 이유, 진짜 승부는 규제 승인 이후에 있다

독일의 지지로 유럽 시장 확대에 속도가 붙었다. 그러나 현재 허용된 8개국은 EU 인구의 약 12.6%에 불과하다. 한국에서는 23만 대 중 4만5천 대만 FSD 이용이 가능하다. 테슬라의 자율주행 소프트웨어 사업은 이제 기술 성능뿐 아니라 규제 승인, 차량 보급, 유료 전환율이라는 세 가지 관문을 통과해야 한다.

테크REALLY?

옵티머스 Gen 3의 진짜 신호는 5,000대가 아니다

테슬라는 로봇을 팔기 전에 ‘데이터 함대’를 만들고 있다. Gen 3 생산 확대의 핵심은 당장 매출이 아니라, 수천 대의 실제 로봇이 일하면서 만들어낼 행동 데이터와 강화학습 루프다.

테크REALLY?

'도대체' 테슬라의 탄탄한 상승은 언제 시작될까?

다음 상승의 핵심은 또 하나의 발표가 아니다. 자율주행, AI 투자, Optimus가 ‘미래 이야기’에서 실제 이익과 현금흐름으로 넘어가는 순간이다. 가장 유력한 첫 검증 구간은 2027년이다.

투자WHAT NEXT

테슬라 실적의 역설, 이익은 반토막인데 현금은 남았다

예상했던 49억 달러 현금유출 대신 15억 달러 흑자. 중요한 것은 현금이 남았다는 사실보다, AI에 투자하는 속도와 그 자본이 앞으로 만들어낼 수익이다.

투자WHAT NEXT

테슬라 FSD, 중국산 18만 대는 언제 풀릴까? 국감에서 드러난 진짜 걸림돌

테슬라코리아 제출 2026년 9월 말 등록자료 기준. 사용 가능 차량과 실제 사용 차량은 다른 개념.

테크REALLY?

휴머노이드

이 기사의 주제기사 16편모두 보기 →

사람 모양을 한 로봇.

머스크의 다음 승부는 AI 모델이 아니다. AI를 생산하는 산업 시스템이다

바론 콘퍼런스에서 드러난 머스크의 산업 전략과 투자자가 확인해야 할 경제적 증거

투자WHAT NEXT

Humanoid robot standing in front of a Meta logo

메타까지 인간형 로봇을 만든다. 저커버그는 왜 테슬라의 영역에 들어올까?

페이스북과 인스타그램을 운영하는 메타가 인간형 로봇까지 만들기 시작했다. 테슬라가 옵티머스를 개발하는 것은 자연스럽다. 자동차와 배터리, 제조공장을 가진 회사이기 때문이다. 그런데 소셜미디어 기업인 메타는 왜 로봇의 몸체까지 연구할까? 이 질문을 따라가면 휴머노이드 산업의 더 큰 경쟁이 보인다. 미래에 돈을 버는 기업은 로봇을 잘 만드는 회사일까, 아니면 수많은 로봇에 두뇌를 공급하는 회사일까?

테크SO WHAT

AI의 끝은 내년이 아니다, 2029년을 먼저 사는 투자법

2027년이 AI 투자의 정점이라는 말은 절반만 맞을 수 있다. 인프라 투자 증가율은 둔화할 수 있지만, 돈은 사라지기보다 메모리와 전력에서 기업 AI, 데이터, 보안, 로봇으로 이동할 가능성이 크다. 투자자가 봐야 할 것은 AI의 끝이 아니라 이익이 옮겨가는 순서다.

투자REALLY?

로봇이 팔리기 전, 반도체가 먼저 팔린다

테슬라와 AI 투자자가 휴머노이드 경쟁에서 읽어야 할 돈의 흐름

테크EXPLAIN

물류 현장에서 휴머노이드 로봇과 작업자가 함께 상자를 옮기는 장면을 표현한 AI 생성 이미지

AI 반도체가 흔들린다. 다음 돈은 어디로 흘러갈까?

HBM 이후의 AI 투자 지도 : 로봇의 여섯 가지 병목, 테슬라의 역할, 미국·한국 상장 ETF까지

투자WHAT NEXT

AI가 손과 발을 얻은 뒤 - 공장보다 더 크게 바뀌는 것은 아이들의 공부와 인간의 일이다

피지컬 AI는 로봇 산업의 유행어가 아니다. AI가 화면 밖으로 나와 현실의 물체를 움직이기 시작하면서, 제조업의 경쟁 방식과 인간이 맡는 일의 경계, 그리고 ‘무엇을 배워야 하는가’라는 교육의 오래된 질문까지 동시에 흔들고 있다.

세상이야기SO WHAT

휴머노이드 로봇은 지난해 전 세계에서 겨우 7,000대 팔렸다

Tesla Optimus, Unitree, Figure의 영상을 보다 보면 휴머노이드 시대가 이미 시작된 것처럼 느껴진다. 그런데 2025년 실제 세계 판매량은 약 7,000대였다. 더 중요한 것은 그중 상당수가 사람 대신 일하는 로봇이 아니라, 로봇을 더 잘 일하게 만들기 위한 연구와 AI 행동 데이터 수집에 쓰였다는 점이다.

테크REALLY?