20초 핵심
휴머노이드 로봇이 대량 판매되기 전부터 수십억 달러의 돈이 움직이고 있다. 로봇을 만드는 기업은 인공지능을 학습시키느라 먼저 비용을 지출한다. 반면 반도체와 AI 인프라 공급사는 그 개발 경쟁에서 매출을 올릴 기회를 얻는다. 그러나 매출이 먼저 생긴다는 사실이 주식 수익률까지 보장하지는 않는다.
35억 달러가 보여준 돈의 순서
휴머노이드 개발사 피규어(Figure)는 2026년 9월 AI 클라우드 기업 Nscale과 초기 35억 달러(약 4조8,300억원, 1달러 1,380원 가정)의 컴퓨팅 약정을 발표했다. 규모를 60억 달러 이상으로 확대하려는 의향도 밝혔다. 최대 10만 개의 엔비디아 GPU를 활용할 잠재적 계획이며, 초기 도입 목표 시점은 2027년 하반기다. Nscale 발표
이 숫자를 엔비디아가 이미 확보한 35억 달러 매출로 해석해서는 안 된다. Figure가 구매하려는 것은 Nscale의 컴퓨팅 서비스다. 실제 GPU 주문, 장비 공급, 데이터센터 가동, 서비스 매출 인식은 서로 다른 단계다. 더구나 60억 달러 이상은 확정 약정이 아니라 확대 의향이다.
테슬라에는 선행 비용, 반도체에는 선행 기회
로봇 기업은 데이터를 수집하고 AI 모델을 학습시키며, 반복적인 시험과 제품 제작을 거쳐 실제 고객의 비용을 줄여야 한다. 돈을 벌기 전에 돈을 써야 하는 구조다.
반도체 공급사는 로봇이 아직 대중화되지 않았더라도 개발용 컴퓨팅 수요에서 사업 기회를 찾을 수 있다. 다만 클라우드 기업이 구매한 반도체가 곧 로봇 회사의 영구적인 수요로 이어지는 것은 아니다. 개발 자금 부족, 데이터센터 전력 확보 지연, 자체 칩 전환, 학습 효율 개선은 모두 수요를 바꿀 수 있다.
옵티머스, 몇 대 만들었느냐보다 몇 시간 일했느냐
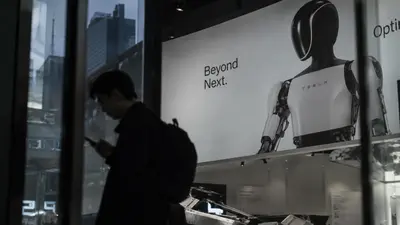
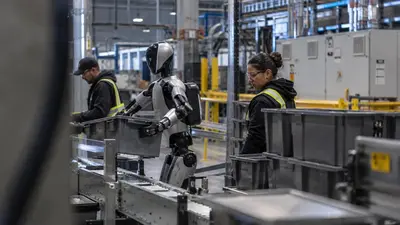
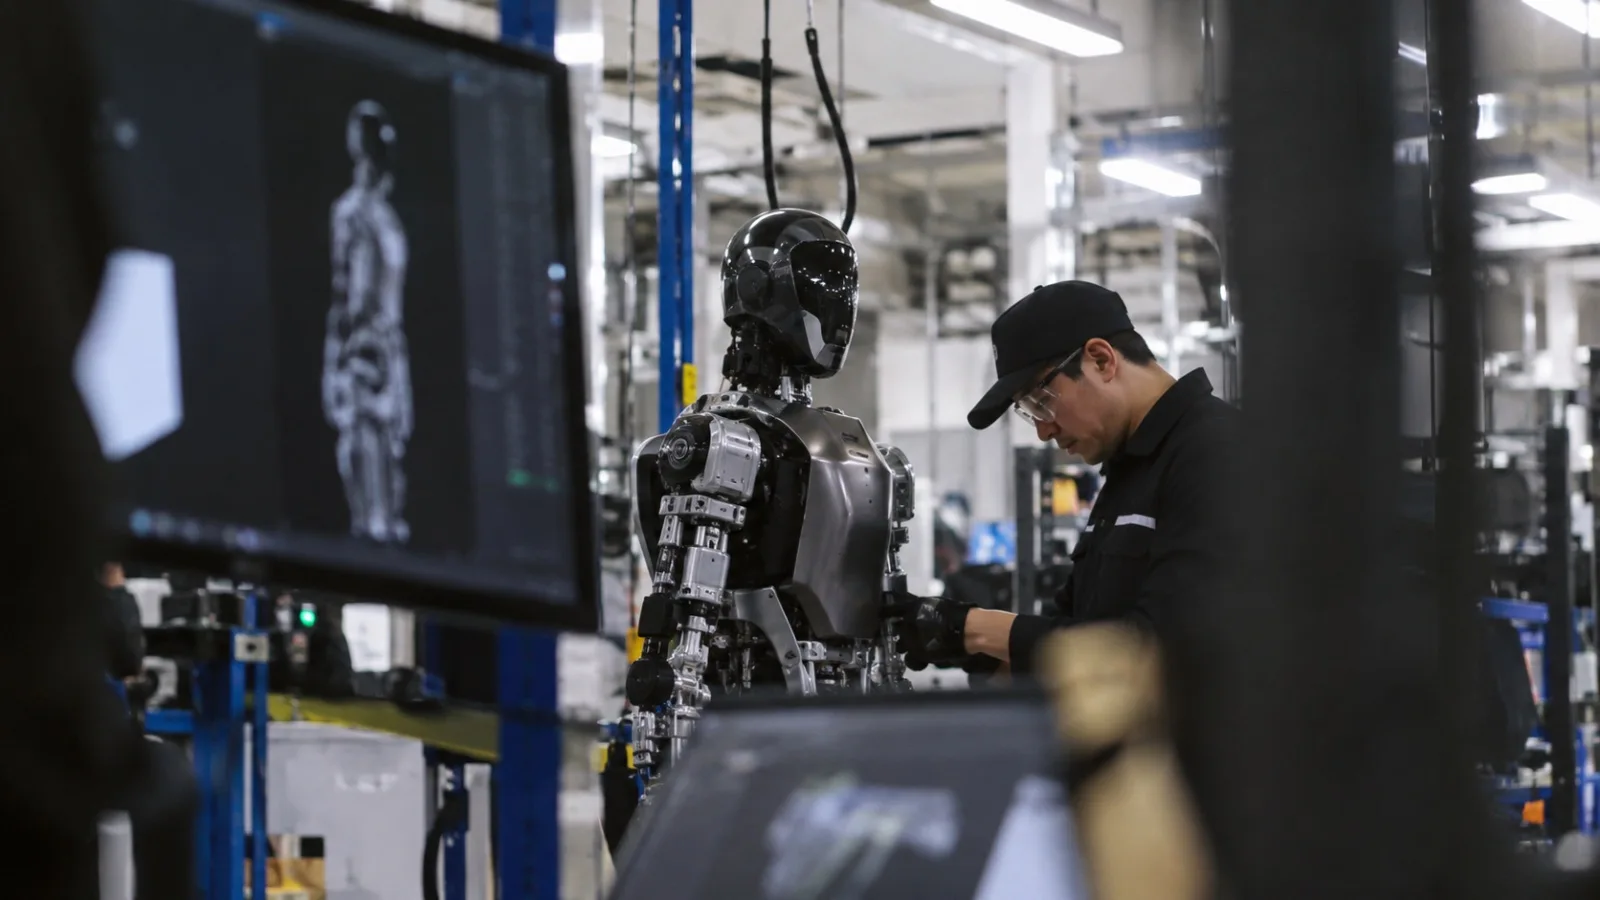
테슬라는 2026년 3분기 자료에서 프리몬트의 고생산량 라인에서 옵티머스 생산을 시작했다고 밝혔다. 회사가 밝힌 단계는 생산 초기 확대(Early Ramp)다. 외부 고객에게 대량 판매해 이익을 내고 있다는 뜻은 아니다. 테슬라 3분기 자료
테슬라에는 자동차 공장이라는 시험 환경이 있다. 우선 내부에서 유용한 작업을 수행해 인건비, 불량, 작업 시간을 낮출 수 있는지가 관건이다. 그다음 단계가 외부 기업의 구매와 재주문이다. 생산 대수만 보고 이 두 단계를 한꺼번에 성공으로 계산해서는 안 된다.
투자자는 무인 연속작업 시간, 성공률, 인간 감독 시간, 고장·수리 비용, 로봇 한 대당 총소유비용(TCO)을 함께 확인해야 한다.
엔비디아가 바라보는 시장은 로봇 몸속만이 아니다
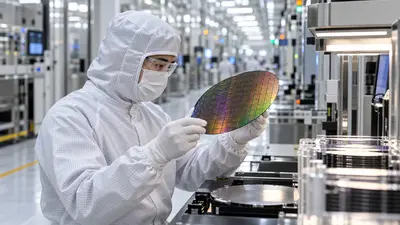
엔비디아는 로봇용 컴퓨팅을 학습, 시뮬레이션, 현장 추론으로 구분한다. 데이터센터는 행동을 학습시키고, 가상 환경은 위험한 시도를 반복 연습시키며, 로봇 내부 칩은 현실에서 감지하고 판단한다. 엔비디아 로보틱스
로봇 판매가 적은 시기에는 학습 인프라가 먼저 성장할 수 있다. 이후 실제 배치가 늘어나면 현장 추론 칩과 센서, 전력관리 부품의 중요성이 커질 수 있다. 하지만 세 시장의 성장률과 이익률이 같다고 가정하면 안 된다.
피규어가 보여준 생산과 판매의 차이
Figure는 2026년 4월 Figure 03을 350대 이상 생산했고 생산 속도를 시간당 1대 수준으로 끌어올렸다고 발표했다. 회사는 로봇 군집을 늘려 학습 데이터와 운영 경험을 축적한다는 목적도 설명했다. 즉 생산 수치가 곧 외부 유료 판매 수치는 아니다. Figure 발표
휴머노이드의 가치는 세 번 검증받는다. 만들 수 있는가, 안정적으로 일할 수 있는가, 고객이 반복해서 돈을 낼 것인가. 투자자는 이 세 질문을 분리해야 한다.
로봇 AI의 세 가지 컴퓨팅 시장
| 시장 | 돈이 쓰이는 곳 | 투자자가 확인할 것 |
|---|---|---|
| 학습 | 데이터센터 GPU | 실제 구매, 가동 |
| 시뮬레이션 | 가상 테스트 인프라 | 소프트웨어 이용, 매출 |
| 현장 추론 | 로봇 내부 칩 | 배치 대수, 칩당 매출 |
로봇 산업의 투자 시간표는 최소한 둘이다. 첫째는 로봇을 훈련시키는 인프라의 매출 발생 시점, 둘째는 완성 로봇이 고객에게 경제성을 증명하는 시점이다. 먼저 매출을 올릴 가능성이 있는 공급 기업에도 고객 집중도와 높은 설비투자, 주가에 반영된 성장 기대라는 위험이 남는다.
테슬라 역시 옵티머스 생산 개시만으로 미래 이익을 확정할 수 없다. 지금은 로봇 산업 전체의 잠재 시장 규모보다 실제 작업당 비용과 현금흐름을 확인하며 사업가치의 실현 가능성을 단계별로 높여가는 접근이 합리적이다.
- 아닙니다. Figure와 Nscale 간 컴퓨팅 서비스 약정입니다. 엔비디아의 실제 매출은 Nscale 등의 구매와 공급·인식 시점에 따라 달라집니다.
- 아닙니다. 생산 개시는 제조 가능성을 보여주는 진전이지만 장시간 자율작업, 외부 고객 수요, 수익성은 별도 검증 대상입니다.
- 반드시 그렇지는 않습니다. 선두 업체가 학습 투자를 유지한다면 가능하지만 자금 조달, 전력 확보, 알고리즘 효율 개선에 따라 지출이 달라질 수 있습니다.
체크 포인트
인사이트 타임스 편집부