AI 주식의 바닥은 가까워졌을까? 시장 내부에서 나타난 신호들
개인 투자심리는 비관적이지만 기관 포지션은 여전히 무겁다. 반도체, 시장 폭, 옵션 가격을 함께 읽어야 하는 이유.
20초 핵심
지수는 떨어졌지만 모든 종목이 떨어진 것은 아니다
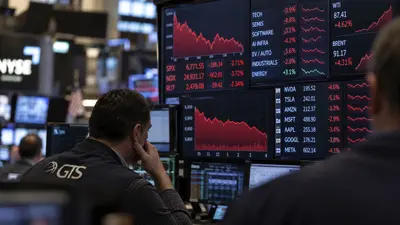
Saxo Bank가 집계한 10월 22일 S&P 500은 1.21% 하락했지만 구성종목을 동일한 비중으로 담은 지수는 0.77% 올랐다. 양 지수의 하루 수익률 차이는 1.98%포인트다.
거대 AI 종목의 약세가 시가총액 가중지수를 끌어내린 반면 다른 업종에는 매수 수요가 남아 있었다는 뜻이다. 이는 위험자산 전체를 처분하는 패닉보다 주도주에서 다른 업종으로 자금이 이동하는 순환매에 가까운 모습이다.
그러나 10월 23일에는 다우지수가 1.23% 하락하고 S&P 500도 0.52% 떨어졌다. 반도체가 일부 안정된 날 비기술주가 더 약했다. 하루의 동일가중지수 상승만으로 시장 폭의 개선이 지속된다고 말할 수 없는 이유다.
공포는 커졌지만 모든 투자자가 항복하지 않았다
제공된 AAII 조사에서 개인투자자의 강세 응답은 36.9%, 약세 응답은 45.8%, 중립은 17.3%로 제시됐다. 약세 심리가 우세하지만 역사적으로 가장 극단적인 공포라고 단정할 수준은 아니다.
기관의 자금 흐름과 포지션을 종합한 BofA Bull & Bear 지표는 7.4로 제시됐다. 과열에 대한 매도 경고가 완화됐다는 것과 적극적인 매수 신호가 나왔다는 것은 다르다. 설문 심리와 실제 보유 비중 역시 같은 숫자가 아니다.
급락기에 레버리지 반도체 ETF로 돈이 유입되는 현상은 반등 기대를 보여주지만, 동시에 반등 시 매도 압력을 만들 수 있다. 수급은 유입 규모보다 주가가 매물을 소화하며 더 높은 저점을 만드는지가 중요하다.
옵션시장은 기술주의 불안을 더 비싸게 평가한다
10월 22일 기준 Saxo Bank의 옵션 보고서는 VIX 19.03, Cboe SKEW 152.39, 변동성 기간구조 콘탱고를 제시했다. VIX가 20 아래라는 사실만으로 헤지 수요가 낮다고 판단할 수 없다.
SKEW 상승은 극단적인 하락 위험에 대한 옵션 보험료가 높다는 신호로 해석할 수 있다. 그러나 어떤 투자자가 어느 방향의 옵션을 얼마나 보유했는지, 딜러의 감마 노출이 어떤지는 이 지표만으로 알 수 없다.
VXN은 나스닥100 옵션의 예상 변동성이다. 기술주 특성상 평소에도 VIX보다 높게 형성되므로 절대 수준뿐 아니라 과거 격차와 변화 방향까지 비교해야 한다. 옵션시장은 반등 날짜가 아니라 가격에 반영된 위험 선호를 보여준다.
반도체 200일선, 한 번 회복했다고 바닥은 아니다
원고가 제시한 10월 23일 SOX의 200일선 재돌파는 매도 압력이 약해질 수 있다는 초기 신호다. 하지만 하루의 기술적 복귀는 추세 반전의 충분조건이 아니다.
SOXX의 RSI가 약 32로 과매도 구간에 가까웠다는 점도 같은 맥락이다. 과매도는 싸다는 뜻이 아니라 단기간 하락의 강도가 높았다는 뜻이다. 추세 전환을 판단하려면 MACD 개선, 거래량 동반 돌파, 첫 되돌림에서 이전 저점 방어가 필요하다.
나스닥 종합지수와 나스닥100은 다른 지수다. 나스닥100 현물의 기술적 관찰 구간을 QQQ 달러 가격이나 선물 가격과 혼용해서는 안 된다.
본 콘텐츠는 투자 판단을 위한 정보이며 특정 금융상품의 매매를 권유하지 않습니다.
바닥은 가장 낮은 가격이 찍힌 하루가 아니라 매도 압력이 약해지는 과정을 통해 확인된다. 특히 시장 전체 종목의 상승 참여, 반도체의 상대강도, 신용 스프레드 안정이 같은 방향을 보일 때 반등의 신뢰도가 높아진다.
- 아니다. 기술주에 집중된 조정은 VIX가 크게 폭등하지 않아도 끝날 수 있다.
- 과매도는 반등 가능성을 높이는 참고 신호일 뿐이다. 강한 하락추세에서는 오래 머물 수 있다.
- 이미 매도한 투자자가 많으면 작은 호재에도 매수 복귀가 나타날 수 있다. 그러나 기관 위험노출이 여전히 높다면 추가 매도도 가능하다.
체크 포인트
인사이트 타임스 편집부