미국 증시 강세장은 2027년에도 계속될까? 이제 AI보다 중요한 것은 실적이다
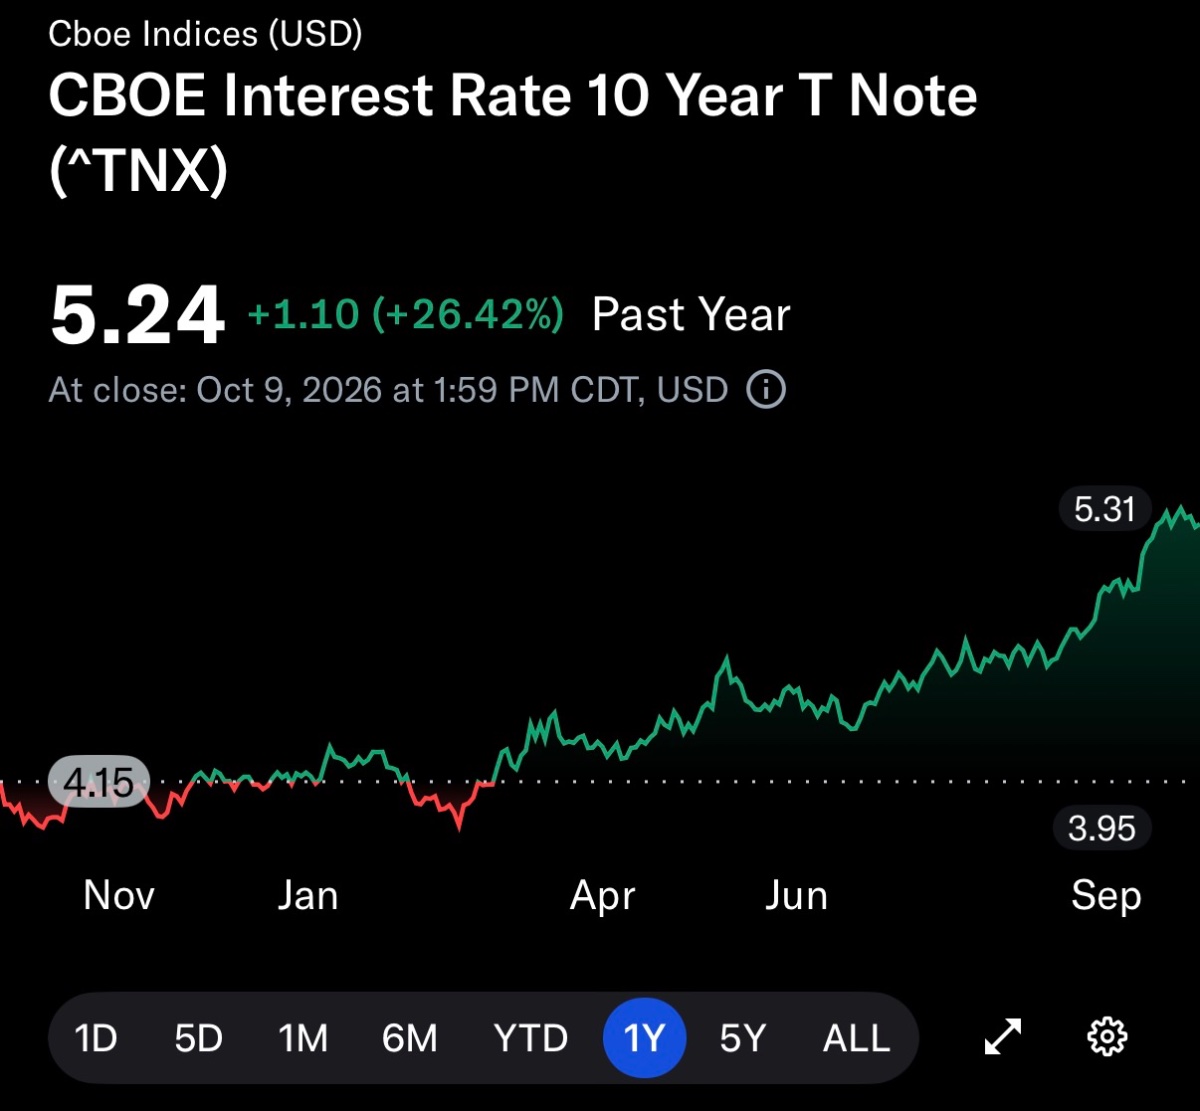
S&P 500은 7,800선을 넘어섰고, 미국 국채 10년물 금리는 5.24%까지 올라왔다. 주식에 불리한 금리 환경인데도 강세장은 이어지고 있다.
20초 핵심
그 이유는 기업 이익이다. AI 투자 확대가 미국 기업들의 실적을 끌어올리면서 금리 부담을 견디고 있기 때문이다.
그러나 2027년에는 시장의 평가 기준이 달라질 가능성이 있다. 지금까지는 AI에 얼마나 투자하는지가 중요했다면, 앞으로는 그 투자가 얼마나 많은 이익과 현금을 만들어내는지가 중요해진다.
1. 올해 남은 상승 여력은 얼마나 될까?
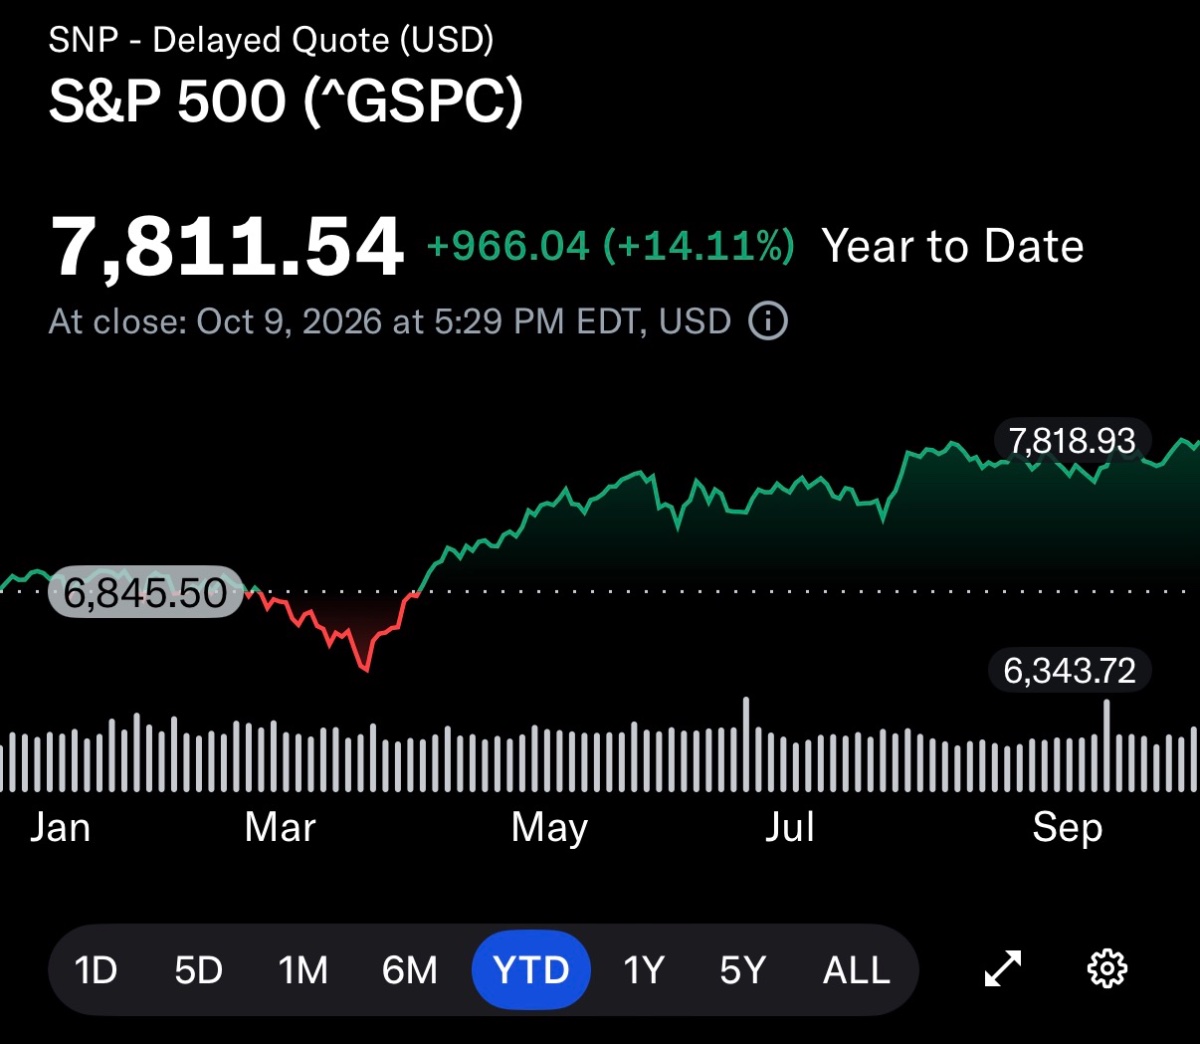
10월 9일 S&P 500은 7,811.54로 마감했다. 골드만삭스와 씨티그룹 등 주요 증권사는 연말 8,000 이상을 전망하고 있다. 다만 모든 기관이 같은 수준을 예상하는 것은 아니다.
연말까지 상승할 가능성은 남아 있지만, 이미 높은 주가에서 추가 수익을 얻으려면 실적이 기대를 넘어야 한다.
실제로 FactSet의 3분기 예상 이익 증가율은 29.6%다. 하지만 기업들의 실적 발표가 예상치를 웃도는 과거 패턴을 적용하면 최종 증가율은 35% 이상으로 높아질 수 있다는 분석도 나왔다.
여기서 중요한 것은 높은 이익 증가율 자체가 아니다. 이미 주가에 반영된 기대보다 얼마나 더 좋은 실적을 발표하느냐다.
2. 2027년에는 AI의 돈 버는 능력을 검증한다
UBS는 글로벌 AI 관련 자본지출이 2026년 약 9,000억달러에서 2027년 1조2,000억달러로 증가할 것으로 전망한다. 약 33%의 추가 확대다.
AI 산업의 성장 잠재력은 여전히 크다. 다만 투자액이 커질수록 그만큼 수익성에 대한 요구도 커진다.
| 산업 | 지금까지의 핵심 | 앞으로의 핵심 |
|---|---|---|
| 엔비디아 등 반도체 | GPU 주문, 공급량 | 매출 지속성, 마진 |
| MS, 구글, 아마존 | 데이터센터 투자 확대 | AI 매출, 투자 회수 |
| AI 소프트웨어 | 사용자 및 사용량 증가 | 유료 전환, 영업이익 |
| 전력 및 인프라 | 수주, 설비 증설 | 가동률, 현금흐름 |
AI 기술이 더 널리 사용되더라도 관련 기업의 주가가 모두 상승하는 것은 아니다. 기술의 성공과 주식 투자의 성공은 구분해야 한다.
3. 5.24% 금리가 주는 경고
10월 9일 미국 10년물 국채 수익률은 약 5.24%였다. 장기금리는 24년 만의 최고 수준 부근에 머물고 있다.
금리가 상승하면 주식의 미래 이익에 적용하는 할인율이 높아진다. 기업 실적이 증가해도 주가수익비율(PER)이 낮아지면서 주가 상승을 제한할 수 있다.
이를 간단한 사례로 살펴보자.
강세장의 가장 위험한 조합은 금리 상승과 이익 전망 하향이 동시에 발생하는 것이다. 반대로 금리가 안정되고 이익 전망이 계속 높아지면 상승의 근거는 유지될 수 있다.
4. 강세장이 더 오래가려면 주도주가 넓어져야 한다
현재 S&P 500 상위 10개 기업의 시가총액 비중은 약 40%다. 2022년 10월의 약 28%에서 크게 높아졌다.
소수 기업이 높은 이익 성장을 만들어내는 것은 강점이지만, 동시에 시장 전체가 동일한 AI 투자 사이클에 집중되는 위험도 있다.
2027년에는 AI 반도체와 빅테크 외에 산업재, 금융, 경기소비재 등으로 이익 성장이 확산되는지가 중요하다.
AI에 투자하는 기업뿐 아니라 AI를 도입해 비용을 줄이고 생산성을 높이는 기업에서도 실적 개선이 나타난다면 강세장의 기반은 더욱 넓어질 수 있다.
결론은 실적이다. 2027년에도 AI 투자는 성장할 수 있다. 그러나 앞으로 시장이 보상할 가능성이 높은 기업은 가장 많은 돈을 쓰는 기업이 아니라, 그 돈을 가장 효율적으로 이익과 현금으로 바꾸는 기업이다.
현시점에서는 강세장 지속을 기본 시나리오로 판단한다. 그러나 높은 금리와 주도주 집중을 고려하면 과거와 같은 상승 속도를 기대하기는 어렵다.
투자자는 강세장 종료를 성급하게 예측할 필요도, 상승 기대만으로 위험을 확대할 필요도 없다.
현재 보유한 기업의 이익 전망이 개선되는지, 투자 규모보다 현금창출 능력이 더 빠르게 증가하는지를 확인하는 편이 합리적이다.
- 주요 기관의 중기 전망은 상승 쪽에 무게. 다만 2027년 연말의 확정적인 컨센서스 목표는 별도 확인 필요.
- 금리 수준 하나만으로 판단하기는 어려움. 기업 이익 증가 속도와 금리 상승 속도를 함께 평가할 필요.
- 현재 데이터는 그런 결론을 뒷받침하지 않음. 다만 강한 산업 성장률과 해당 주식의 기대수익률은 별개.
- 금리의 재급등과 기업 이익 추정치의 동반 하향. 강세장 전망을 재검토해야 할 중요한 조합.
체크 포인트
인사이트 타임스 편집부