나스닥 신고가의 역설: 5.31% 금리를 이긴 건 AI 전체가 아니라 ‘이익이 보이는 AI’였다
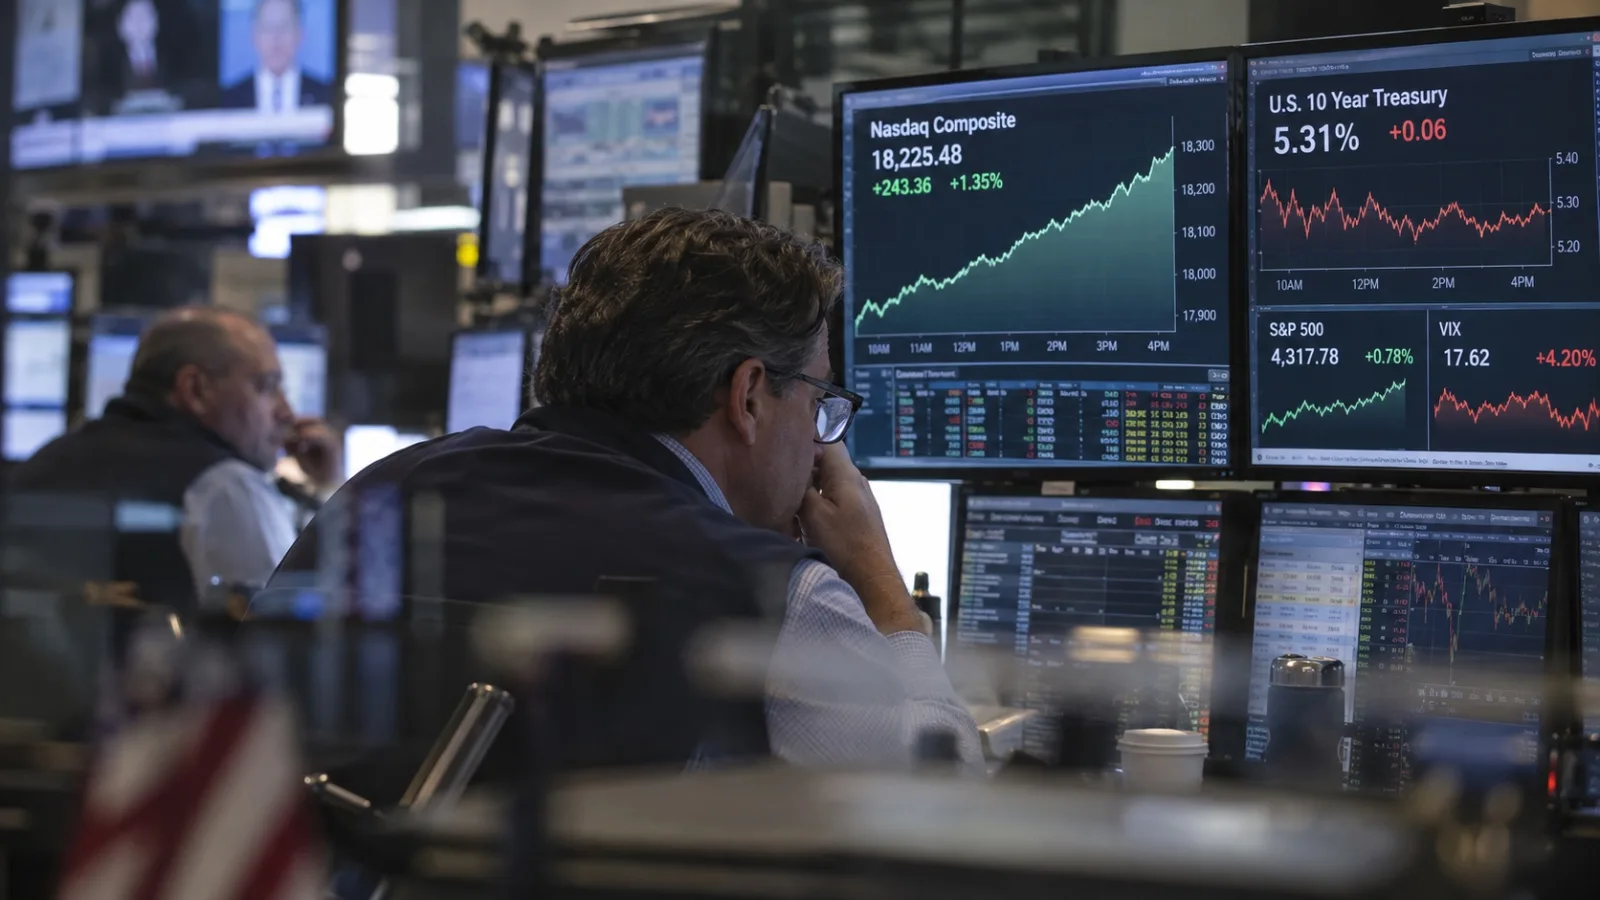
10년물 국채금리가 5.31%까지 올라갔는데도 나스닥은 사상 최고 종가를 기록했다. 그러나 반도체 전체가 오른 것도, 시장 전체가 낙관으로 바뀐 것도 아니다. 돈은 AI 투자 사이클에서 실제 매출과 현금흐름으로 연결될 가능성이 높은 소수 기업에 더 강하게 몰렸다.
20초 핵심
5.31% 금리가 사라진 것이 아니라, 이익 기대가 잠시 더 강했다
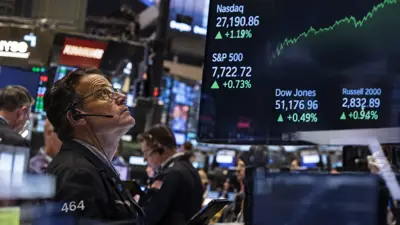
보통 장기금리가 오르면 미래 이익의 현재가치가 낮아져 고PER 성장주가 먼저 압박받는다. 10월 5일에는 이 연결고리가 깨졌다. 나스닥이 1.05% 상승한 반면 다우는 0.18%, 러셀2000은 0.50%에 그쳤다. 시장이 금리 부담을 무시했다기보다, 높은 자본비용을 견딜 수 있다고 평가받는 대형 성장주로 자금이 더 집중됐다고 보는 편이 정확하다.
이는 유동성이 모든 자산을 끌어올리는 장과 다르다. 금리가 5%를 넘는 환경에서는 자금조달 비용이 높은 중소형주, 리츠, 내수 민감 업종보다 현금흐름이 강한 메가캡의 상대적 우위가 커진다. 이번 신고가는 ‘금리 무력화’가 아니라 ‘금리를 이길 수 있는 기업의 희소성’이 가격에 반영된 결과에 가깝다.
SOXX가 말해주는 진짜 신호: AI 반도체가 아니라 AI 데이터센터 핵심 체인
SOXX는 589.51달러로 0.10% 상승에 그쳤다. 그러나 Nvidia는 2.12%, TSMC는 2.75%, Broadcom은 2.08% 올랐다. 반대로 AMD는 0.34%, Micron은 1.02%, Qualcomm은 2.21%, Arm은 1.49% 하락했다.
같은 ‘AI’ 안에서도 주가가 갈렸다. 시장이 더 높은 프리미엄을 준 곳은 GPU, 첨단 파운드리, 맞춤형 가속기와 네트워킹처럼 하이퍼스케일러의 데이터센터 CAPEX와 직접 연결되는 구간이다. 메모리, 장비, 모바일, 엣지까지 광범위하게 확산된 상승은 아니었다.
| 구간 | 10월 5일 흐름 | 시장이 보는 핵심 |
|---|---|---|
| Nvidia | +2.12% | GPU 수요와 AI 서버 투자 지속성 |
| TSMC | +2.75% | 첨단 공정 생산능력까지 이어지는 AI 수요 |
| Broadcom | +2.08% | 맞춤형 AI 가속기와 네트워킹 매출 확대 |
| SOXX | +0.10% | 반도체 전체 확산이 아닌 내부 차별화 |
신고가인데도 심리는 아직 낙관이 아니다
VIX는 15.52로 1.37% 올랐다. 주가가 오르는 날 변동성지수도 상승했다는 것은 현물 매수와 별개로 옵션시장에서는 금리, 유가, 정책 리스크에 대한 헤지가 유지됐다는 뜻이다.
공포탐욕지수도 43으로 Fear 구간이다. 일주일 전 34보다는 개선됐지만, 나스닥 신고가와 비교하면 심리 온도는 낮다. 이 조합은 두 방향의 가능성을 동시에 남긴다. 심리가 가격을 따라 올라 추가 상승 여력이 생길 수도 있고, 반대로 금리 충격이 발생하면 고평가 리더부터 빠르게 조정받을 수도 있다.
빅테크도 ‘AI를 매출로 바꾸는 경로’가 보이는 기업에 프리미엄
Meta는 1.90%, Microsoft는 1.48%, Alphabet은 1%대 상승했다. 공통점은 AI 투자가 단순 비용으로 끝나지 않고 광고 효율, 클라우드 수요, 기업용 AI 서비스 같은 기존 매출 엔진에 연결된다는 점이다.
Tesla도 2.20% 오른 378.73달러로 마감했다. 하지만 자동차 인도량 개선이 지속적인 주가 재평가로 이어지려면 자동차 마진, FSD와 로보택시의 상업화 진전이 실제 숫자로 확인돼야 한다. 고금리 시장에서는 스토리의 크기보다 현금흐름으로 이어지는 속도가 더 중요해진다.
10월 5일의 핵심은 “5.31% 금리도 이제 괜찮다”가 아니다. 높은 할인율에도 이익 성장을 증명할 수 있는 기업에만 프리미엄을 주겠다는 시장의 태도다.
따라서 AI 투자자는 지수 신고가 자체보다 상승의 폭을 봐야 한다. Nvidia, TSMC, Broadcom 같은 핵심 체인의 강세가 장비, 메모리, 소프트웨어, 중소형 성장주로 넓어지면 강세장의 질이 좋아진다.
반대로 SOXX와 나스닥의 괴리가 계속되고 VIX와 금리가 함께 올라가면, 지수는 올라가더라도 내부 체력은 약할 수 있다.
지금은 공포 때문에 시장을 떠날 구간도, 신고가만 보고 추격할 구간도 아니다. 높은 금리를 이길 수 있는 실적, 현금흐름, 수익화 가시성이 있는 기업과 그렇지 않은 기업을 더 엄격히 구분할 시기다.
- 아니다. 금리 부담이 사라진 것이 아니라 일부 대형 성장주의 이익 기대가 그 부담을 상쇄한 하루에 가깝다. 5.35% 이상에서 금리가 더 올라가면 밸류에이션 민감도가 다시 커질 수 있다.
- 가능성은 있지만 자동적인 상승 신호는 아니다. 낮은 심리는 과열 부담을 줄여주지만, 동시에 투자자들이 실제 리스크를 경계하고 있다는 뜻이기도 하다.
- 이번 거래일은 오히려 반대에 가깝다. AI라는 이름보다 데이터센터 CAPEX, 매출, 현금흐름으로 연결되는 경로가 명확한 기업에 자금이 집중됐다.
- 장기금리 급등, 유가 재상승, VIX 동반 상승, AI 핵심주의 실적 가이던스 둔화가 겹치는 경우다. 특히 상승 폭이 넓어지지 않은 상태에서 핵심 리더가 흔들리면 지수의 하방 민감도가 커질 수 있다.
체크 포인트
인사이트 타임스 편집부