TSMC가 테라팹을 운영하면, 머스크의 반도체 전략은 ‘직접 제조’에서 ‘전용 파운드리’로 바뀐다
TSMC와의 협상은 아직 계약이 아니다. 그러나 성사된다면 테라팹의 핵심은 “머스크가 직접 칩을 만든다”가 아니라 “TSMC의 제조 능력을 머스크 생태계의 전용 공급망처럼 묶는다”는 쪽으로 이동할 가능성이 있다.
20초 핵심
확인된 사실부터 다시 정리할 필요가 있다
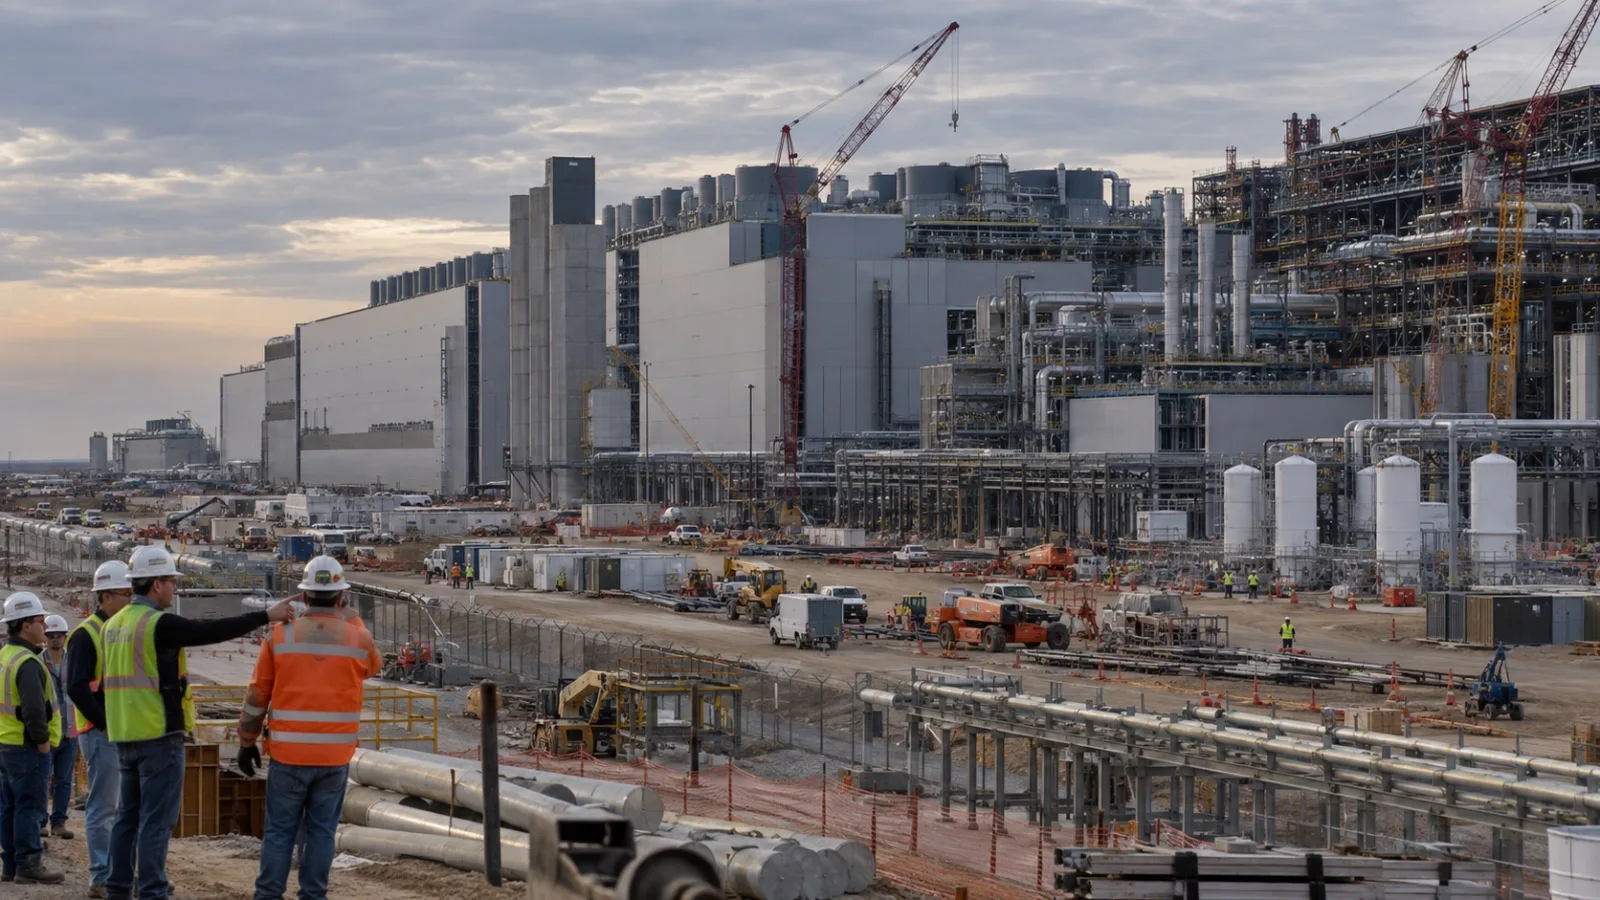
테라팹은 계획 단계의 아이디어가 아니다. 텍사스 주정부는 8월 SpaceX가 그라임스 카운티에 1단계 기준 168억달러 이상을 투자하고 3,000개 일자리를 만드는 반도체 시설을 건설한다고 발표했다. 공식 발표상 시설 규모는 100만 제곱피트가 아니라 1억 제곱피트다.
또 하나의 중요한 정정은 1테라와트(TW)의 의미다. SpaceX는 Tesla와 SpaceX의 미래 칩 수요가 1TW 이상의 컴퓨트에 이를 것으로 보고 있으며, 테라팹은 현재 글로벌 공급과 그 수요 사이의 격차를 메우기 위한 프로젝트라고 설명한다. 따라서 “연간 1TW의 칩을 생산하기로 확정됐다”고 단정하는 것보다는 수요 목표에 가까운 숫자로 읽는 편이 정확하다.
TSMC 논의는 사실, 그러나 ‘TSMC 운영’은 아직 시나리오다
10월 2일 기술 저널리스트 Tim Culpan은 TSMC가 테라팹의 텍사스 공장 운영에 참여하는 방안을 검토하고 있다고 보도했다. 이튿날 머스크는 X에서 “Just discussions, but something may come of it”이라고 답하며 협의 자체는 확인했다.
다만 여기서 선을 분명히 그어야 한다. TSMC가 공장을 소유·운영하고 SpaceX가 자본이나 생산 물량을 보장하는 구조는 Culpan이 취재원을 바탕으로 제시한 가장 유력한 시나리오이지, 양사가 발표한 계약 조건이 아니다. TSMC도 테라팹 관련 공식 계약을 발표하지 않았다.
그럼에도 이 시나리오가 설득력을 얻는 배경은 따로 있다. Reuters는 9월 30일 TSMC가 기존 2,650억달러 규모의 애리조나 투자와 별도로 텍사스 투자 가능성을 검토 중이라고 보도했다. 테라팹과 TSMC의 텍사스 확장 검토가 같은 시점에 맞물린 것이다.
성사되면 가장 크게 바뀌는 것은 ‘누가 수율 리스크를 지느냐’다
머스크에게 TSMC의 가치는 공장 한 동을 더 확보하는 데 있지 않다. 첨단 반도체의 진짜 장벽은 건물보다 공정 통합, 수율, 장비 최적화, 대량생산 램프업에 있다. TSMC가 운영 주체가 되면 테라팹은 가장 어려운 제조 리스크를 세계 최대 파운드리의 운영체계에 얹을 수 있다.
이 경우 테라팹은 전통적인 ‘자체 팹’과 달라진다. 고객은 사실상 Tesla·SpaceX·xAI 생태계로 고정되어 있지만, 제조는 TSMC 방식으로 운영되는 전용 파운드리형 캡티브 팹에 가까워진다. 머스크는 수요와 자본을 제공하고 TSMC는 공정과 생산을 책임지는 구조다.
Intel에게 더 아픈 것은 매출보다 ‘14A 검증 효과’의 약화다
Intel은 4월 테라팹 프로젝트에 합류했고, 머스크는 이후 Intel의 차세대 14A 공정을 사용할 계획이라고 밝혔다. 그래서 테라팹은 Intel Foundry 입장에서 단순 고객 이상의 상징성이 있었다. 아직 대형 외부 고객 확보가 중요한 14A에 머스크 생태계라는 공개 레퍼런스를 붙일 수 있었기 때문이다.
TSMC가 자체 공정으로 핵심 생산을 맡으면 이 레퍼런스의 독점성이 약해진다. 실제로 10월 5일 Intel 주가는 약 2.6% 하락했다. 그러나 TSMC가 들어온다고 Intel이 자동으로 빠지는 것은 아니다. 테라팹의 수요 규모가 충분히 크다면 Intel과 TSMC의 듀얼소싱, 공정별 분업, 패키징과 로직의 역할 분담도 가능하다.
누가 얻고, 누가 압박을 받을까
| 기업·산업 | 가능한 영향 | 투자자가 확인할 숫자 |
|---|---|---|
| TSMC | 미국 내 장기 앵커 수요와 텍사스 거점 확보 가능성. 다만 대규모 미국 투자에 따른 원가와 고객 중립성 관리 필요. | Texas 투자 규모, 노드, 테라팹 물량보장 조건 |
| Intel | 14A의 독점적 레퍼런스 약화 가능성. 다만 병행 생산 구조라면 참여 여지 유지. | 14A 실제 테이프아웃, 외부 고객, Terafab 내 역할 |
| ASML·AMAT·Lam·TEL·KLA | 팹이 실제 건설되는 한 가장 직접적인 ‘삽과 곡괭이’ 수요. ASML은 이미 2027~2028년 생산능력 계획에 테라팹 수요를 반영했다고 밝혔다. | EUV·DUV 주문, 장비 인도 시점, 고객별 CapEx |
| 삼성 파운드리 | TSMC의 미국 영향력 강화는 경쟁 부담. 반대로 TSMC 첨단 용량이 빠듯해지면 일부 고객의 이원화 기회. | 2nm 수율, 미국 팹 가동률, 외부 AI 고객 확보 |
| SK하이닉스·Samsung Memory·Micron | 테라팹이 대규모 AI 가속기와 자체 칩 생산을 확대하면 HBM·고용량 DRAM 수요의 신규 장기 고객이 될 가능성. 특히 자체 로직 생산이 늘수록 HBM 조달량도 함께 커질 수 있음. 반면 머스크 생태계가 장기적으로 메모리까지 내재화하거나 특정 업체와 독점 계약을 맺으면 업체별 수혜 격차 확대 가능성. | HBM3E·HBM4 공급 계약, 장기 물량보장, ASP, 생산능력 배정, 고객 집중도 |
| 첨단 패키징·장비 | 로직과 HBM을 연결하는 2.5D·3D 패키징 확대의 직접 수혜 가능성. 한미반도체 등 한국 장비사의 초기 수주 보도도 등장. | TC bonder·패키징 장비 PO, CoWoS류 패키징 캐파, 양산 일정 |
테라팹을 머스크가 모든 반도체 공정을 직접 내재화하는 프로젝트로만 보면 TSMC 참여는 전략의 후퇴처럼 보일 수 있다. 그러나 반대로 보면 더 현실적인 수직통합이다.
소유권보다 공급 우선권, 생산량 보장, 공정 공동개발, 패키징 통합을 확보한다면 직접 운영하지 않아도 공급망 통제력은 크게 높아질 수 있다.
다만 아직 계약은 없다. TSMC가 실제로 텍사스 팹을 짓는지, 테라팹 전용인지, 어떤 노드를 제공하는지, Intel 14A와 어떻게 공존하는지가 공개되기 전까지는 ‘TSMC가 Intel을 대체했다’거나 ‘머스크가 칩 병목을 해결했다’고 결론 내리기 이르다.
- 아니다. 머스크가 협의 자체는 확인했지만 계약 체결, 투자액, 공정, 생산량은 공개되지 않았다. TSMC 소유·운영 구조 역시 현재는 취재 보도에 기반한 유력 시나리오다.
- 현재로서는 알 수 없다. 테라팹의 수요가 매우 크기 때문에 두 회사가 서로 다른 노드나 제품, 패키징 영역을 맡는 구조도 가능하다. 확인해야 할 것은 ‘참여 여부’보다 실제 생산 역할이다.
- 반드시 그렇지는 않다. 기존 TSMC 용량을 테라팹이 가져간다면 단기 경쟁이 커질 수 있지만, 별도의 Texas 신규 팹이 추가되는 구조라면 장기적으로는 전체 첨단 생산능력을 늘리는 효과가 더 클 수 있다.
- 계약 상대가 Intel이든 TSMC든 실제 팹 건설이 진행되는 동안에는 노광, 식각, 증착, 검사, 첨단 패키징 장비 수요가 필요하다. 그래서 장비 공급망은 파운드리 승자와 무관하게 상대적으로 가시성이 높은 편이다.
체크 포인트
인사이트 타임스 편집부