GPU보다 메모리·장비가 더 올랐다, AI 랠리의 돈이 ‘증설’로 이동한 날
10년물 5.344% 충격을 이겨낸 것은 빅테크 전반이 아니라 반도체였다. 더 중요한 변화는 엔비디아보다 SK하이닉스·마이크론과 장비주가 강했다는 점이다.
20초 핵심
지수는 올랐지만, 위험선호 장세는 아니었다
10월 1일 미국 증시는 장 초반부터 편하지 않았다. 10년물 금리가 5.344%까지 오르자 성장주 할인율 부담이 다시 커졌고 지수는 약세로 출발했다. 이후 금리가 빠르게 되돌아오면서 주식도 낙폭을 회복했다.
그런데 종가만 보면 놓치는 것이 있다. 나스닥 상승률은 +0.04%에 불과했고 VIX는 16.39로 소폭 올랐다. 브렌트유도 102달러대에 머물렀다. 즉 금리와 유가라는 두 개의 압박이 사라진 것이 아니라, 오후에 금리가 내려오면서 특정 업종의 매수 여력이 되살아난 날이었다.
AI 수혜가 ‘연산 장치’에서 ‘생산능력’으로 번졌다
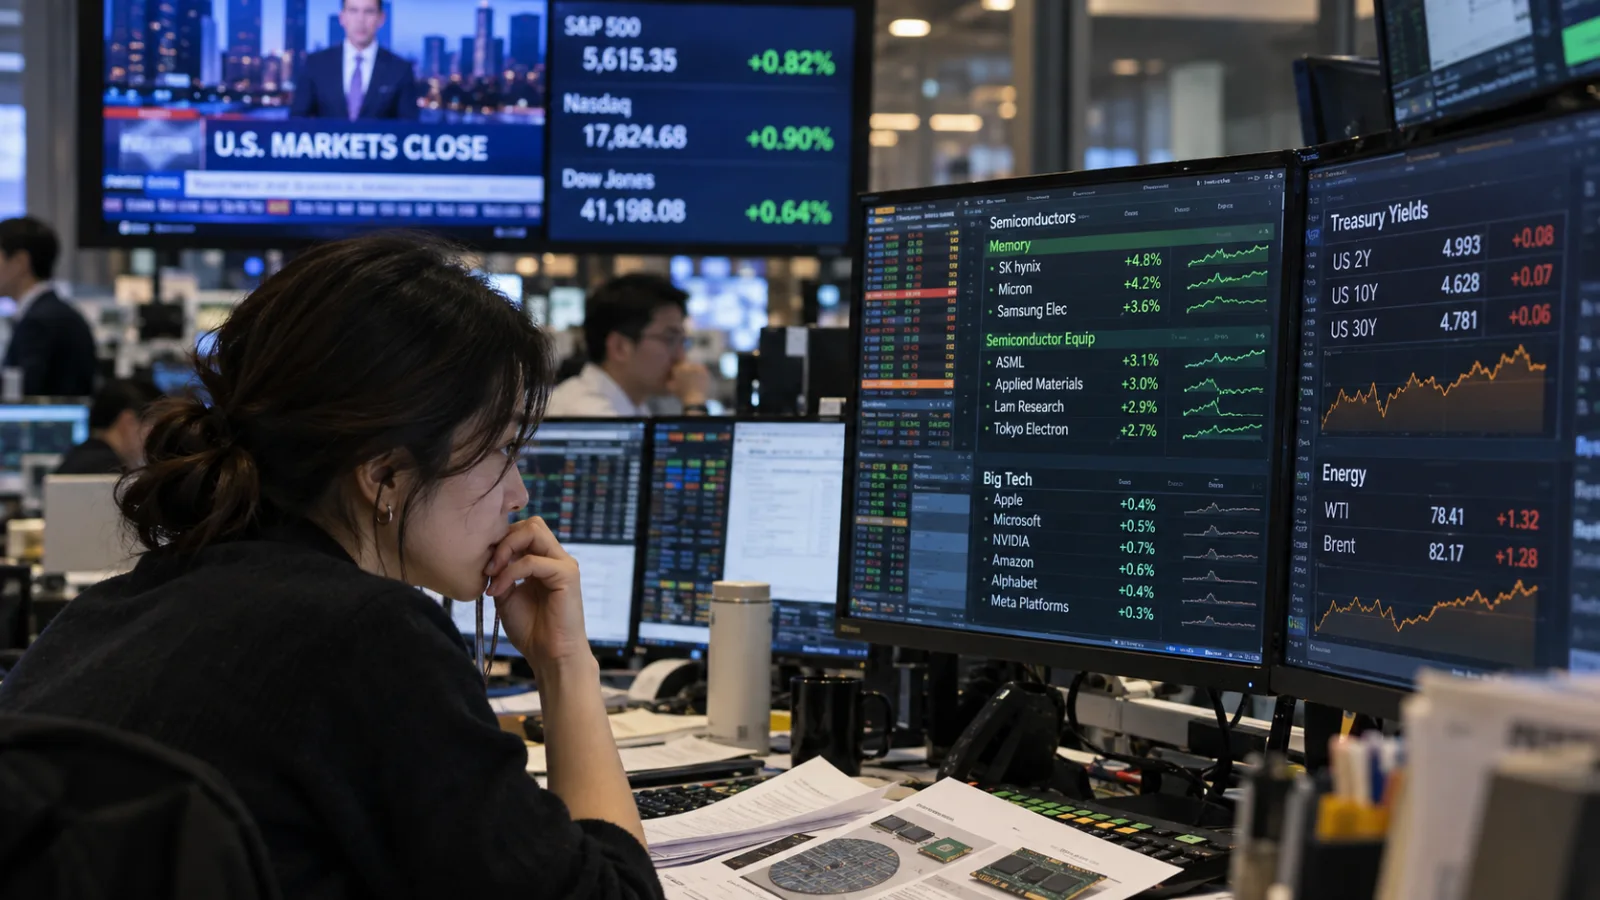
가장 흥미로운 숫자는 엔비디아가 아니었다. 엔비디아는 +1.09% 올랐지만 SK하이닉스는 +5.08%, 마이크론은 +3.03% 상승했다. 샌디스크도 +2.75%였다. 이어 램리서치 +3.53%, 어플라이드 머티어리얼즈 +3.50%가 강했다.
이 순서는 의미가 있다. AI 서버가 늘어나면 GPU만 필요한 것이 아니다. GPU 옆에는 HBM이 붙고, 서버에는 더 많은 DRAM과 고성능 스토리지가 들어간다. 메모리 공급이 타이트해지고 가격과 수익성이 좋아지면 메모리 업체는 생산능력을 늘리려 한다. 그 다음 돈이 향하는 곳이 식각·증착·검사 같은 반도체 장비다.
전날 마이크론이 강한 실적과 가이던스를 제시하고 장기 고객 약정 규모가 320억달러까지 늘었다고 밝힌 것도 이 논리를 강화했다. 시장이 이날 산 것은 단순한 ‘AI 기대감’보다, AI 인프라 투자에 필요한 부품과 생산능력의 부족이 실제 주문과 가격으로 이어질 수 있다는 가시성이었다.
반도체 안에서도 시장이 고른 것은 달랐다
같은 반도체라고 모두 오른 것은 아니다. 브로드컴은 -2.15%, 퀄컴은 -1.06%였다. 반면 메모리와 장비는 강했고, 엔비디아·TSMC·AMD는 상승했지만 폭은 더 작았다.
이 차별화는 이날을 단순한 ‘반도체 랠리’로 보기 어렵게 만든다. 시장은 AI라는 한 단어보다 어느 기업이 현재의 데이터센터 증설에서 매출과 주문을 더 직접적으로 받을 수 있는지를 골라 사고 있었다. 이미 기대가 많이 반영된 GPU 대표주보다 업황 회복과 증설의 레버리지가 큰 메모리·장비 쪽의 주가 탄력이 더 컸던 이유다.
금리와 유가는 여전히 천장이다
좋은 점만 보면 안 된다. 10년물 5.24%는 여전히 매우 높은 수준이다. 장중 5.344%를 찍었다는 사실은 시장이 장기금리의 새로운 상단을 탐색하고 있다는 뜻이기도 하다. 다시 5.30%를 뚫고 올라가면 고밸류 성장주의 멀티플 압박은 빠르게 재개될 수 있다.
브렌트유가 100달러 위에 머무는 것도 부담이다. 유가 상승은 에너지 기업에는 호재지만, 경제 전체에는 인플레이션과 소비 여력, 기업 비용을 동시에 건드린다. 이날 주가가 플러스로 돌아섰음에도 상승 폭이 크지 않았던 이유다.
핵심 종목 한 장
| 종목 | 종가 | 등락률 | 시장이 본 연결고리 |
|---|---|---|---|
| SK하이닉스 | 193.50달러 | +5.08% | HBM·메모리 |
| 램리서치 | 340.10달러 | +3.53% | 메모리 증설 장비 |
| 어플라이드 머티어리얼즈 | 529.30달러 | +3.50% | 반도체 장비 |
| 마이크론 | 1,097.39달러 | +3.03% | DRAM·HBM |
| 샌디스크 | 1,787.69달러 | +2.75% | 스토리지 |
| 엔비디아 | 230.86달러 | +1.09% | GPU |
| 브로드컴 | 343.64달러 | -2.15% | 네트워킹·커스텀칩 |
이날의 움직임은 ‘AI 랠리의 주도주 교체’보다 ‘수혜 범위의 확장’으로 보는 편이 더 타당하다. 엔비디아의 수요가 약해져서 메모리가 오른 것이 아니라, AI 데이터센터 투자가 충분히 오래 지속될 것이라는 기대가 메모리와 장비까지 전달된 흐름이기 때문이다.
다만 메모리와 장비는 GPU보다 업황의 진폭이 큰 산업이다. 주가가 먼저 오르고 실제 설비투자가 뒤따르지 않으면 상승 논리는 빠르게 약해질 수 있다.
따라서 지금 필요한 것은 ‘GPU에서 메모리로 갈아타야 한다’는 결론이 아니라, AI CAPEX가 실제 HBM·DRAM 가격, 장기계약, 장비 주문으로 이어지는지를 확인하는 일이다.
- 그렇게 단정하기 어렵다. 이날은 엔비디아도 +1.09% 올랐다. 더 정확한 해석은 AI 투자 사이클의 수혜가 GPU에서 메모리와 생산장비까지 넓어졌다는 것이다.
- 가능하지만 조건이 더 까다롭다. 높은 금리는 밸류에이션을 누른다. 그 압력을 이기려면 실적·가격·수주가 예상보다 더 빠르게 좋아져야 한다.
- 단기적으로는 10년물 5.30%와 브렌트 100달러다. 중기적으로는 HBM·DRAM 가격, 메모리 업체의 CAPEX, 장비업체의 수주가 더 중요하다.
- 있다. 메모리·장비만 급등하고 SOXX 상대강도나 실적 추정치가 따라오지 않으면 고변동성 순환매였을 가능성이 커진다. 반대로 가격·수주·CAPEX가 함께 올라가면 추세의 근거가 강해진다.
체크 포인트
인사이트 타임스 편집부