백악관이 AI를 SI로 바꾼 진짜 이유
‘초지능’은 아직 기술적 사실이 아니다. 그러나 미국 정부가 그 이름을 공식 정책 언어로 채택한 순간, 규제와 국가안보, 그리고 수천억달러의 AI 설비투자를 설명하는 자본시장의 문법은 이미 달라지기 시작했다.
20초 핵심
이름은 ‘초지능’이지만, 법적으로는 아직 AI다
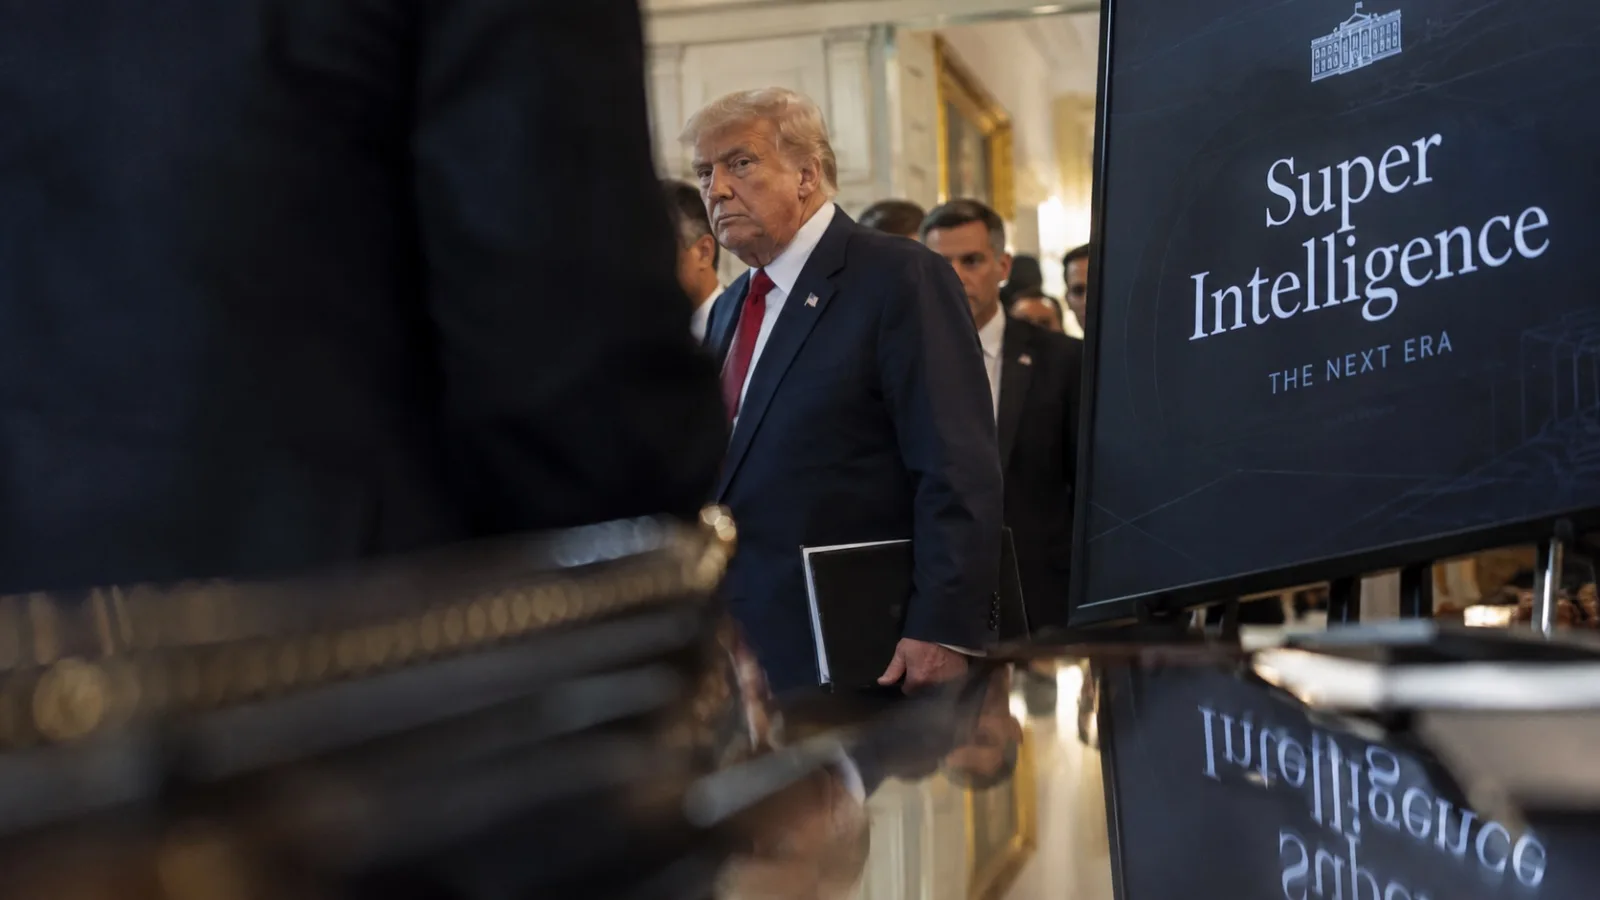
9월 29일 백악관이 발령한 행정명령 14434호는 연방 행정부의 공식 서신, 웹사이트, 정책 문서 등에서 ‘Artificial Intelligence’ 대신 ‘Super Intelligence’를 사용하도록 지시했다. 하지만 같은 명령의 제3조는 SI를 새 기술 단계로 정의하지 않았다. 당분간 15 U.S.C. 9401(3)의 기존 AI 정의를 그대로 사용하도록 했다.
이 지점이 중요하다. 닉 보스트롬이 말한 초지능은 인간 최고 수준의 지성을 거의 모든 인지 영역에서 압도하는 가설적 단계다. 반면 백악관의 SI는 현재의 프론티어 모델과 에이전트까지 포괄하는 행정 용어다. 따라서 지금 벌어진 일은 ‘ASI가 도착했다’는 기술 선언이 아니라, 기술의 사회적 의미를 국가가 다시 명명한 정치적 리브랜딩에 더 가깝다.
| 구분 | AI | AGI | 보스트롬식 ASI | 백악관 SI |
|---|---|---|---|---|
| 핵심 의미 | 현재의 폭넓은 AI 시스템 | 인간 수준의 범용 인지 | 인간 최고 지능을 광범위하게 능가 | 프론티어 AI를 포괄하는 정책 용어 |
| 현재 상태 | 상용화 | 논쟁적 목표 | 가설적 미래 | 행정적으로 채택 |
| 법적 정의 | 15 U.S.C. 9401(3) | 통일된 정의 없음 | 학술 개념 | 현재는 기존 AI 정의 준용 |
정책의 진짜 변화는 ‘이름’보다 규제 철학
같은 날 Google, Meta, Nvidia, Anthropic, OpenAI, xAI 등 주요 기업들은 ‘White House Accord on Super Intelligence’에 서명했다. 협약은 모델 내부 모니터링, 전담 통제 조직, 외부 감사, 이사회 수준의 독립 감독이라는 네 단계 장치를 제시했다.
그러나 이 협약은 법률이 아니다. 위반 시 자동으로 적용되는 형사 처벌이나 사전 허가 체계도 없다. 트럼프 행정부가 강조한 것은 강한 중앙 규제보다 기업의 자기 통제와 사후 책임이다. 10월 4일 발표된 Super Intelligence Force 역시 Jay Clayton을 중심으로 연방정부의 대응을 조정하지만, 현재 확인되는 역할은 산업과 소비자, 인프라 사업자 등 이해관계자를 묶는 정책 조정에 가깝다.
워싱턴이 ‘AI’를 ‘SI’로 바꾼 것은 기술 성숙도의 증명이라기보다, 미국이 이 분야를 일반 소프트웨어 산업이 아니라 국가 전략 인프라로 다루겠다는 신호로 읽는 편이 더 정확하다.
그 뒤에는 약 7,000억달러의 CapEx가 있다
정치적 내러티브가 강해진 시점과 빅테크의 설비투자 폭증은 우연히 겹친 것이 아니다. Reuters가 Visible Alpha 자료를 인용한 분석에 따르면 Alphabet, Amazon, Meta, Microsoft 네 곳의 2026년 CapEx는 약 6,980억달러로 예상된다. Fitch는 같은 네 기업의 지출이 전년보다 75% 이상 증가해 7,000억달러에 이를 것으로 봤다.
이제 투자자의 질문은 “누가 가장 큰 모델을 만드는가”가 아니다. 누가 이 지출을 현금흐름으로 회수하는가다. Microsoft는 Azure 성장과 수요 제약을 근거로 투자를 정당화하고 있지만, Reuters는 빅테크의 CapEx 증가 속도가 클라우드 매출 성장보다 빠른 구조를 지적했다. Meta는 2분기 FCF가 전년 동기 85억5,000만달러에서 7억8,400만달러로 급감했다.
감가상각은 조용하지만 중요한 변수다
AI 서버의 경제성이 불확실한 이유는 장비 가격만이 아니다. 얼마나 오래 사용할 수 있다고 회계 처리하느냐가 이익률을 바꾼다. Alphabet은 서버와 네트워크 장비를 일반적으로 6년에 걸쳐 감가상각한다. Microsoft는 서버와 네트워크 장비의 내용연수를 2~6년 범위로 두고 있다. 반면 Amazon은 AI 기술 진부화 속도를 이유로 2025년 일부 서버와 네트워크 장비의 내용연수를 6년에서 5년으로 다시 줄였다.
따라서 투자자는 “6년 감가상각이 틀렸다”고 단정하기보다, 실제 GPU 세대교체 주기와 자산 활용률이 장부상의 내용연수와 얼마나 일치하는지를 봐야 한다. 장비가 예상보다 빨리 경제적 가치를 잃으면 감가상각 또는 손상차손이 미래 이익을 압박할 수 있다.
SI 경쟁의 바닥에는 전기가 있다
초지능 내러티브가 아무리 커져도 물리적 제약은 사라지지 않는다. IEA는 전 세계 데이터센터 전력 소비가 2025년 약 485TWh에서 2030년 약 950TWh로 거의 두 배 늘어날 것으로 본다. 이는 현재 일본 전체 전력 소비량보다 큰 규모다.
더 중요한 것은 미국이다. IEA는 2030년까지 미국 전력수요 증가분의 거의 절반이 데이터센터에서 발생할 수 있다고 본다. 데이터센터 자체는 2~3년에 지을 수 있지만, 발전과 송전, 계통 연계는 더 오래 걸린다. FERC 자료에서도 발전·저장 프로젝트의 계통 연계 절차가 상업 운전까지 중간값 5년 수준으로 늘어난 문제가 확인된다.
모델 성능이 빠르게 평준화될수록 희소성은 GPU 자체보다 전력, 계통 접속권, 데이터센터 부지, 냉각, HBM과 같은 물리적 병목으로 이동할 가능성이 크다. SI 시대의 경쟁은 소프트웨어만의 경쟁이 아니다.
이번 SI 리브랜딩을 기술적 사실로 받아들이는 것도, 단순한 정치 쇼로 치부하는 것도 둘 다 위험하다. 아직 백악관이 말하는 SI는 보스트롬식 초지능이 아니다.
그러나 미국 정부가 프론티어 지능을 국가 전략 자산으로 규정하고, 빅테크와 자율 규제 체계를 만들고, 별도 태스크포스를 구성한 것은 분명한 제도 변화다.
투자자에게 중요한 것은 내러티브와 현금흐름을 분리하는 일 이다. 정책 지원은 자본비용을 낮추고 규제 리스크를 줄일 수 있다. 하지만 그것이 낮은 ROIC까지 정당화해 주지는 않는다. 앞으로는 모델 벤치마크보다 AI 매출 증가율, FCF, 자산회전율, 전력 확보 능력이 더 중요해질 가능성이 높다.
지능의 이름이 ‘Artificial’에서 ‘Super’로 올라갈수록 투자자의 시선은 오히려 더 아래로 내려가야 한다. 전력 1GW를 누가 확보했는지, 서버 한 대가 몇 년 동안 돈을 버는지, 그리고 1달러의 CapEx가 몇 달러의 현금흐름을 만들어내는지를 확인해야 한다.
- 아니다. 행정명령 자체가 SI의 임시 법적 정의로 기존 AI 정의를 그대로 사용한다. 현재로서는 기술적 도달 선언보다 행정적 명칭 변경에 가깝다.
- 규제 완화와 국가 전략 산업 지위는 우호적일 수 있다. 그러나 CapEx 부담, 높은 장기금리, 전력 병목, 낮은 자본수익률은 별개의 문제다. 정책 지원과 주주수익률을 같은 것으로 봐서는 안 된다.
- 물리적 병목 자산은 희소성이 높지만 경기와 CapEx 사이클에 민감하다. HBM, 전력, 냉각, 데이터센터 역시 공급 과잉이 오면 가격과 마진이 하락할 수 있다. ‘병목’이 실제 주문과 현금흐름으로 이어지는지 확인해야 한다.
- CapEx 증가율보다 AI 관련 매출과 영업현금흐름 증가율이 빠르게 따라오는지를 보는 것이 핵심이다. 투자 규모 자체보다 회수 속도가 중요하다.
체크 포인트
인사이트 타임스 편집부