AI는 앞으로 5년 안에 ‘연 4.2조달러’의 새 매출을 찾아야 한다
AI 인프라의 문제는 이제 GPU를 얼마나 더 사느냐가 아니다. 이미 시작된 수조달러 투자에서 충분한 현금흐름을 얼마나 빨리 만들어내느냐로 질문이 바뀌고 있다.
20초 핵심
30조달러보다 더 중요한 숫자는 4.2조달러다
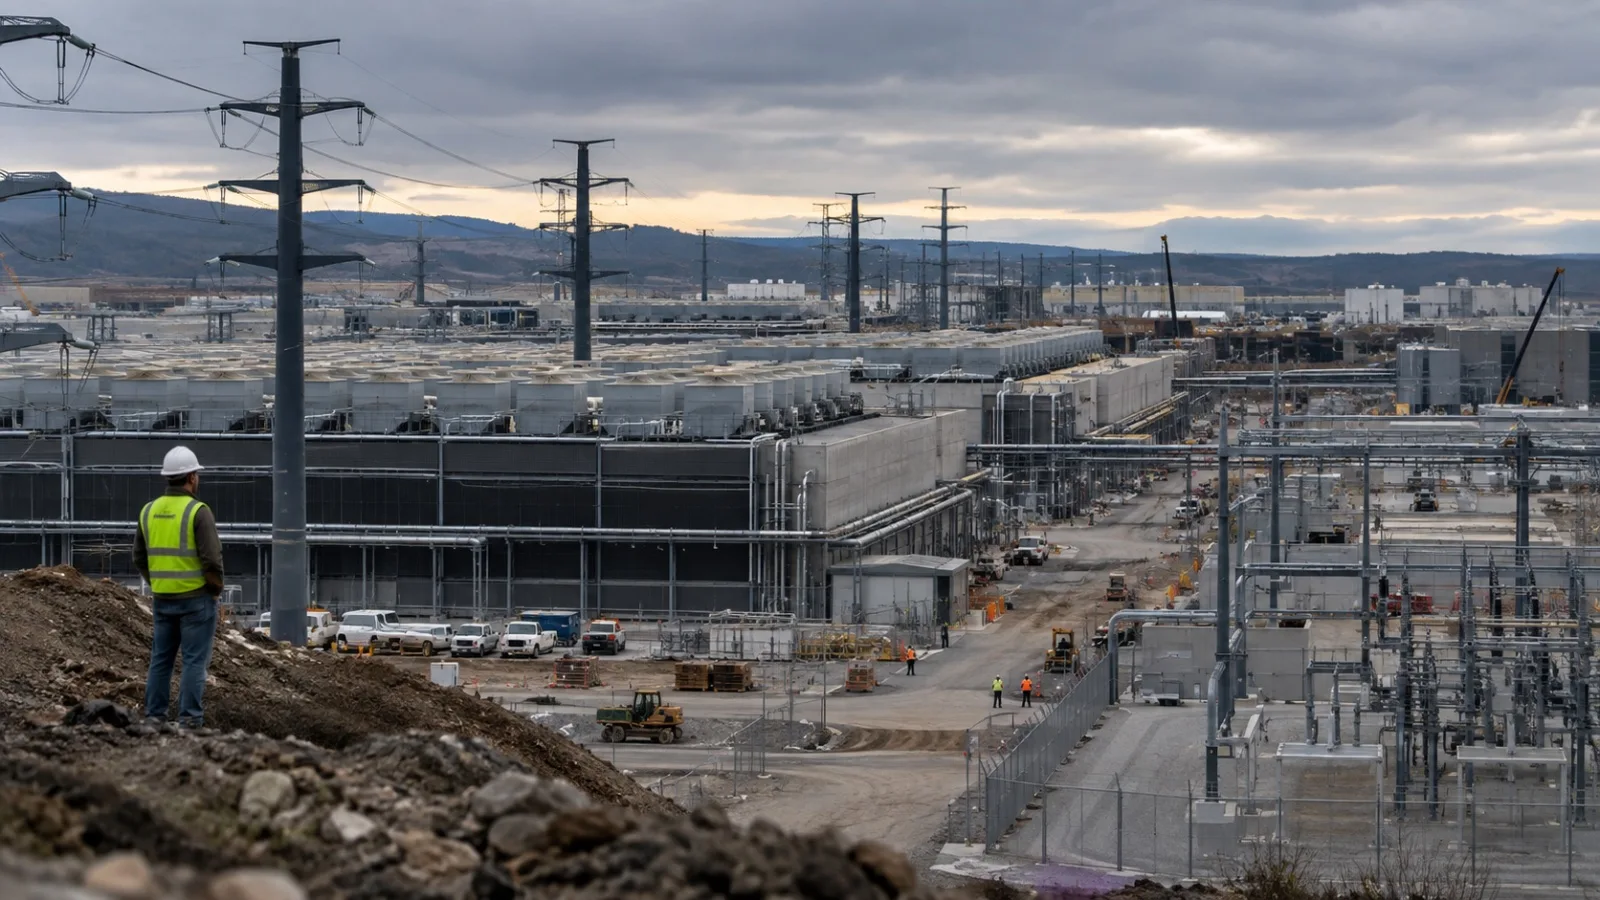
PwC는 2026년부터 2050년까지 전 세계 데이터센터에 들어갈 누적 자본투자를 기준 시나리오상 31.6조달러로 추정한다. 연간 투자액도 2026년 약 8,000억달러에서 2050년 1.8조달러까지 증가할 수 있다. 서버와 GPU 등 ICT 장비가 약 4~6년마다 교체되기 때문에, 이 사이클은 철도처럼 한 번 깔고 끝나는 인프라 투자가 아니다.
그러나 규모보다 중요한 것은 회수 구조다. Bain은 2031년 AI 인프라 지출을 뒷받침하려면 AI 산업이 연간 약 6조달러의 매출을 만들어야 한다고 본다. 현재 확인 가능한 소비자 구독, 광고, 기업 생산성 시장을 최대 약 1.8조달러로 잡아도 연간 약 4.2조달러의 매출 공백이 남는다.
AI 투자 논리는 결국 세 단계다
지금 시장은 첫 번째 단계에서는 이미 압도적인 속도로 움직이고 있다. 문제는 두 번째 단계다. AI Agent, 자율주행, 로봇, 신약개발, AI 기반 소프트웨어, AI 커머스 같은 시장이 단순한 기술 데모를 넘어 대규모 유료 수요로 전환돼야 한다.
이 때문에 Physical AI가 중요해진다. 챗봇 구독과 기업용 Copilot만으로 수조달러의 추가 매출을 채우기 어렵다면, AI는 자동차를 운전하고 공장에서 일하고 물류를 움직이며 신약과 소재를 개발하는 실제 경제활동으로 확장돼야 한다.
미국만 봐도 금융시계는 빠르게 돈다
Columbia Business School의 Stijn Van Nieuwerburgh 교수는 미국의 AI 관련 투자가 2025~2032년 최대 약 9조달러, 연평균 미국 GDP의 약 3.2%에 이를 수 있다고 추정했다. 이 자본에서 연 10% 수익을 내려면 2032년 미국 AI 산업의 연간 매출이 약 3.55조달러에 도달해야 한다는 계산이다.
JP Morgan의 문제 제기도 비슷하다. Nvidia의 장기 가치평가를 보다 자연스럽게 설명하려면 미국 노동생산성 증가율이 향후 10년간 연평균 3~5% 수준으로 높아지는 시나리오가 필요하다고 분석했다. CBO의 기준 생산성 증가율 가정은 약 1.75%다.
AI가 세상을 바꾸는 것과, 지금 지불한 가격이 좋은 투자가 되는 것은 같은 질문이 아니다.
가장 큰 위험은 기술 실패보다 ‘시간차’일 수 있다
범용기술은 경제 전체의 생산성을 끌어올리는 데 오랜 시간이 걸린다. Reuters가 인용한 Cambridge University의 Diane Coyle 교수는 과거 주요 기술 변화가 생산성에 완전히 반영되기까지 10~50년이 걸릴 수 있다고 지적한다.
금융은 그렇게 오래 기다리지 않는다. 대출에는 만기가 있고, 리스에는 매달 지급액이 있으며, GPU에는 감가상각과 세대교체가 있다. 전력비와 운영비도 계속 발생한다. 기술의 확산 속도보다 금융비용의 청구 속도가 빠르면 중간에 과잉설비, 프로젝트 재조정, 자산가격 하락이 발생할 수 있다.
철도와 인터넷도 비슷했다. 일부 투자자는 큰 손실을 봤지만 인프라는 남았고, 이후 경제 전체의 생산성을 높였다. AI에서도 산업의 장기 성공과 현재 투자자의 수익률이 동시에 보장되는 것은 아니다.
이 숫자들을 곧바로 “AI 버블의 증거”로 읽는 것은 과도하다. 현재 GPU, HBM, 네트워크, 전력 수요가 강한 것도 사실이고, 하이퍼스케일러의 현금창출력 역시 과거 인프라 버블의 사업자들과 다르다.
다만 투자 판단의 기준은 달라져야 한다. 지금까지 시장이 얼마나 더 투자하느냐 에 프리미엄을 줬다면, 앞으로는 그 투자가 얼마나 빨리 매출과 자유현금흐름으로 바뀌느냐 가 더 중요해질 가능성이 높다.
NVDA, AVGO, MU 같은 공급망 기업에는 당분간 CapEx 확대가 매출의 버팀목이다. 반대로 높은 금리와 외부자본 의존도가 큰 데이터센터 프로젝트는 고객 계약, 가동률, 담보가치가 예상보다 약해질 때 변동성이 더 커질 수 있다.
장기투자자에게 필요한 태도는 AI를 믿느냐의 문제가 아니라, Investment → Revenue → Return 의 연결 속도를 분기마다 확인하는 것이다.
- 아니다. Bain 분석의 핵심은 2031년 연간 AI 매출 약 6조달러가 필요하고, 현재 보이는 시장으로 최대 약 1.8조달러를 채울 수 있어 약 4.2조달러의 연간 매출 공백이 남는다는 것이다.
- 아직 단정하기 어렵다. AI 수요는 빠르게 증가하고 있고, 새로운 시장이 만들어질 가능성도 크다. 다만 인프라 증설 속도가 실제 사용량과 매출 성장보다 계속 앞서는지가 핵심 위험 변수다.
- 단기적으로는 오히려 대규모 CapEx가 GPU, 네트워크, HBM 수요를 지지한다. 중장기 위험은 고객의 투자수익률이 낮아져 다음 증설 사이클이 둔화되는 경우다.
- 자율주행, 로봇, 산업 자동화, AI 신약개발, AI 기반 소프트웨어와 커머스 등이 후보군이다. 중요한 것은 기술 가능성이 아니라 실제 유료 수요와 반복 매출로 전환되는 속도다.
체크 포인트
인사이트 타임스 편집부