AI의 다음 병목은 GPU가 아니라 전력이다
젠슨 황과 일론 머스크가 워싱턴에서 던진 경고. AI 경쟁은 이제 더 좋은 모델을 만드는 싸움에서, 전력과 칩을 실제 산업 규모로 공급할 수 있는지의 싸움으로 넓어지고 있다.
20초 핵심
“가장 먼저 필요한 것은 에너지”
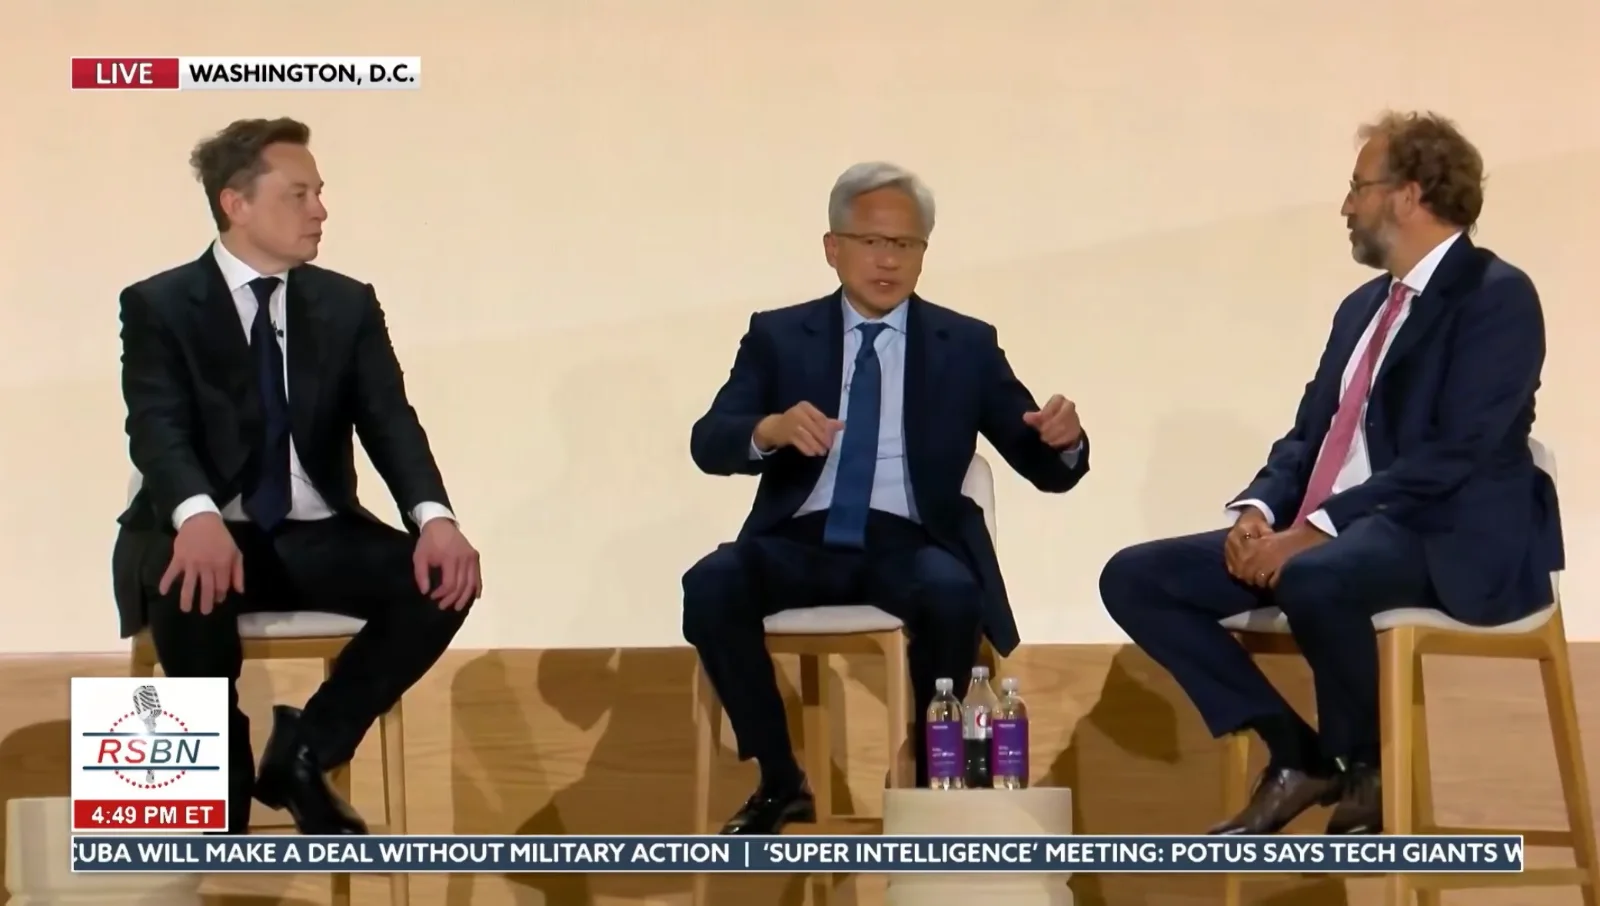
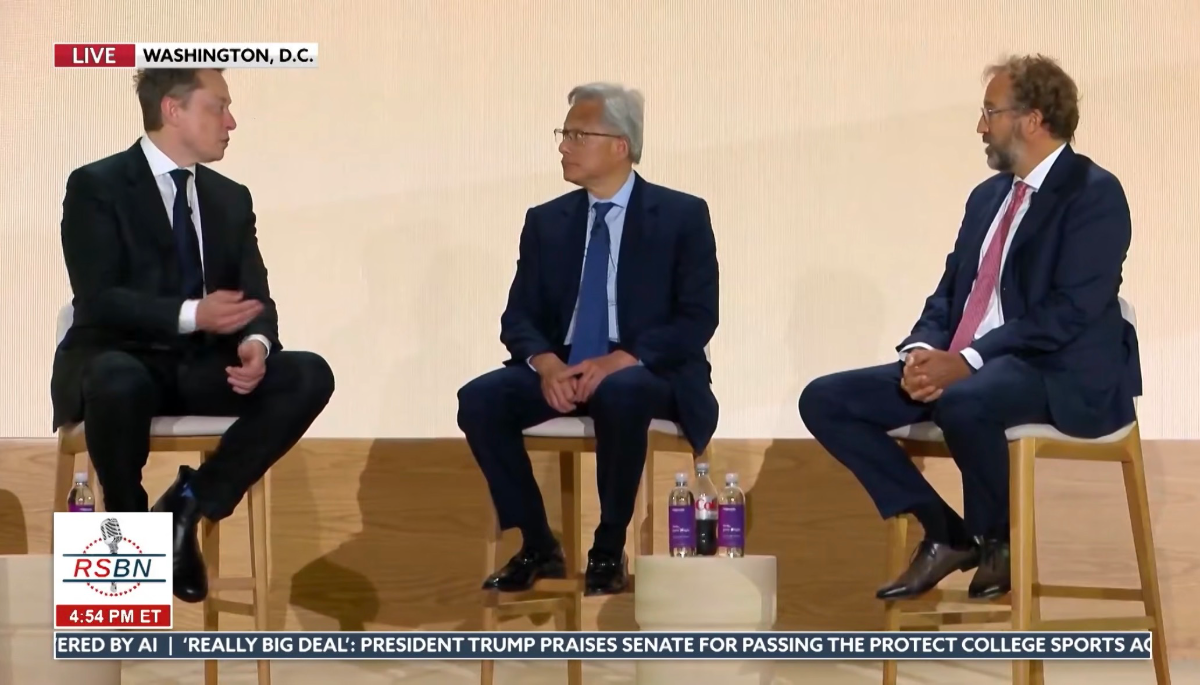
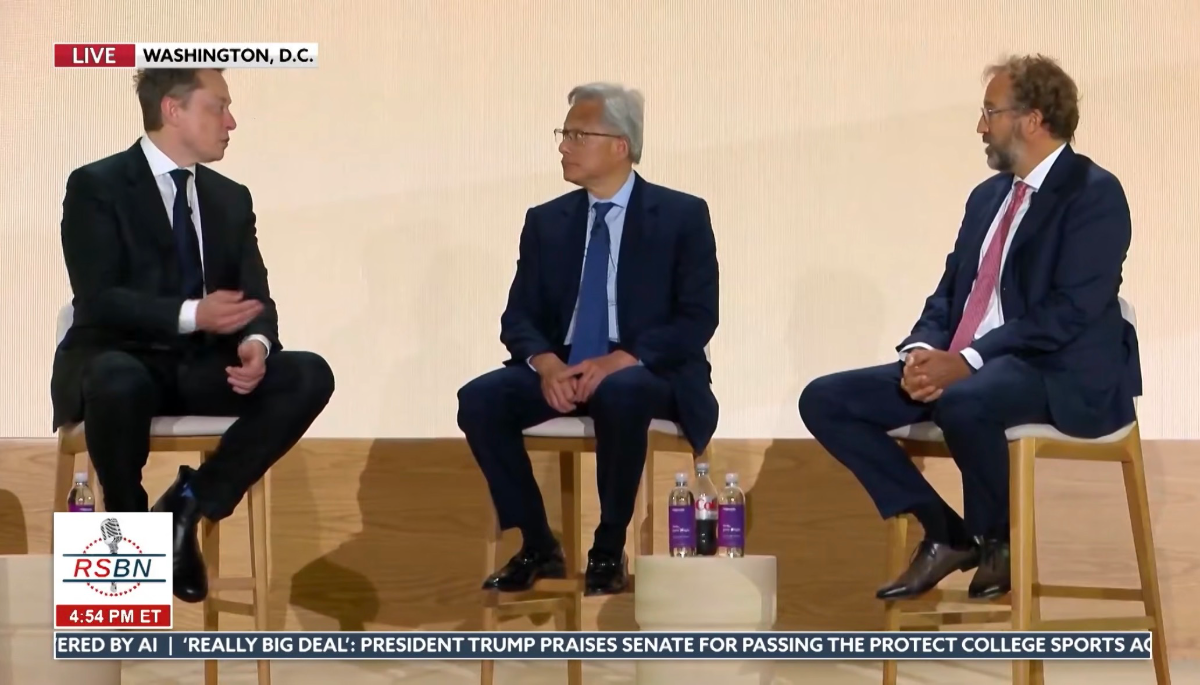
9월 29일 워싱턴의 America.gov 행사에서 젠슨 황 엔비디아 CEO는 초지능 시대의 출발점을 GPU가 아니라 전력이라고 규정했다. 컴퓨팅 스택 전체가 바뀌더라도, 계산을 돌리는 가장 아래 층에는 에너지가 있다는 설명이다.
AI 혁명은 코드에서 시작하지만, 전력망에서 규모가 결정된다.
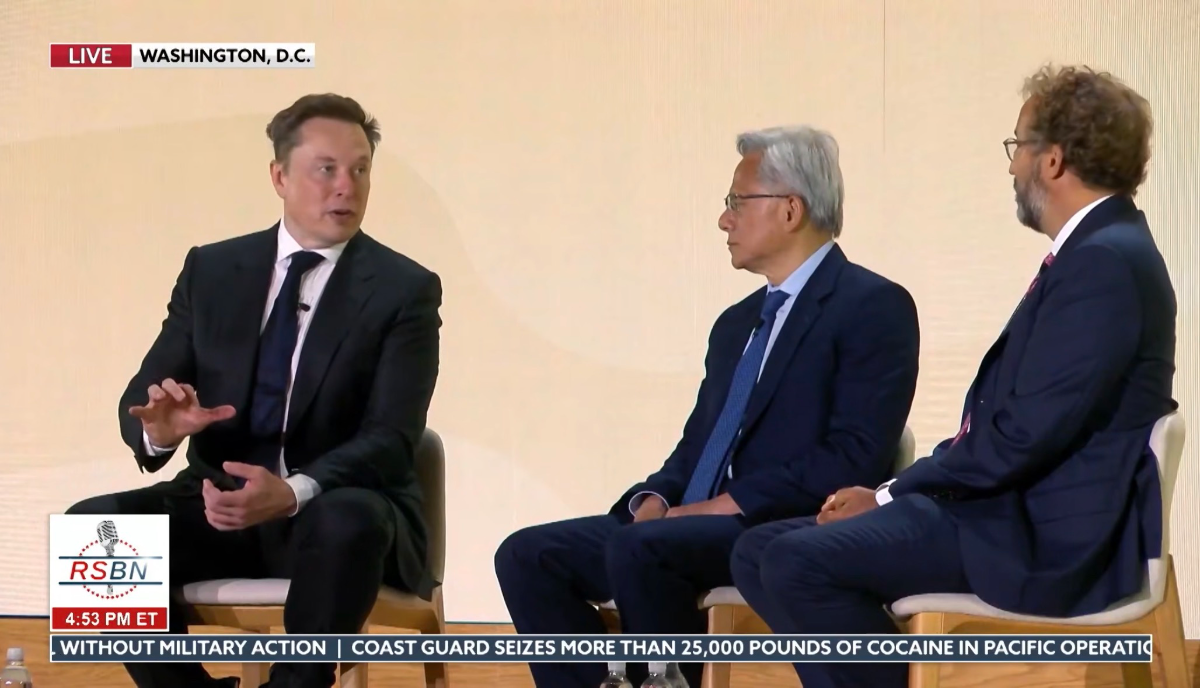
머스크도 같은 지점을 짚었다. 미국이 소프트웨어와 AI 연구에서 앞서더라도 장기적으로는 전력 생산과 로직·메모리 반도체 제조 능력을 함께 키워야 중국과 경쟁할 수 있다는 주장이다. 두 사람의 공통점은 분명하다. AI의 한계가 알고리즘 안에만 있지 않다는 것이다.
10~20GW는 데이터센터 숫자가 아니다
황은 미국이 연간 약 10~20GW 규모의 AI 인프라를 구축하고 있다고 추산하며, 이 과정이 약 100만 개의 일자리를 만들 수 있다고 말했다. 이 숫자는 회사의 공식 고용 전망이 아니라 황의 현장 추정치다. 그래도 투자자에게 중요한 이유는 AI CAPEX의 돈이 어디로 흐르는지를 보여주기 때문이다.
황이 언급한 미국의 연간 AI 인프라 구축 규모 추정
발전, 데이터센터, 냉각, 배관, 건설까지 포함한 일자리 효과 추정
황이 묘사한 미국 재산업화의 시간축
GPU 주문은 시작일 뿐이다. 발전소와 변전소, 송전선, 변압기, 가스터빈, 수랭 냉각, 광통신, 건설 인력이 같이 확보되지 않으면 AI 서버는 매출을 만드는 자산이 아니라 전원이 꺼진 장비가 된다. AI 수혜의 외연이 반도체에서 전력·산업재로 넓어지는 이유다.
숫자는 그대로 믿으면 안 된다
병목은 GPU에서 전력 접속으로 이동한다
지난 AI 투자 사이클의 핵심 병목은 GPU, HBM, 첨단 패키징이었다. 이제는 데이터센터 부지와 냉각을 넘어 전력 접속 자체가 투자 속도를 결정하는 변수가 되고 있다. 고객이 수십만 개의 가속기를 주문해도 전력망 연결이 늦어지면 매출 인식과 실제 AI 서비스 공급도 늦어진다.
이 변화는 엔비디아에도 양면적이다. 전력과 인프라 투자가 따라오면 AI 팩토리 시장은 더 커진다. 반대로 GPU 수요가 충분해도 전력, 인허가, 변압기, 가스터빈 납기가 막히면 설치 속도가 주문 속도를 따라가지 못할 수 있다. AI의 수요 리스크보다 ‘실행 가능한 전력’이 성장률 상단을 제한할 가능성을 봐야 한다.
궤도 컴퓨팅은 아직 실적이 아니라 옵션이다
머스크는 장기적으로 SpaceX와 Tesla가 연간 200GW 규모의 태양광 생산을 목표로 할 수 있고, 우주에서 AI 컴퓨팅을 운영하는 ‘orbital compute’가 큰 산업이 될 수 있다고 말했다. 그러나 이는 현재 현금흐름을 산정할 수 있는 사업계획이 아니다.
발사비, 방열, 방사선, 유지보수, 통신, 위성 수명, 궤도 혼잡을 모두 풀어야 한다. 따라서 우주 데이터센터는 단기 매출 전망이 아니라 Starship 재사용성과 발사단가 하락이 현실화될 경우 생기는 장기 옵션으로 보는 편이 합리적이다.
이번 대담에서 가장 중요한 문장은 “AI가 얼마나 똑똑해질 것인가”가 아니다. “그 지능을 몇 GW 위에서 실제로 돌릴 수 있는가”다.
AI CAPEX의 1막이 GPU와 HBM이었다면 2막에서는 전력을 확보하고, 연결하고, 냉각하고, 안정적으로 운영하는 기업의 가치가 커질 수 있다. 다만 ‘전력 관련 기업이면 모두 AI 수혜주’라는 식의 단순화는 위험하다.
수주잔고가 실제 매출로 전환되는지, 신규 설비의 수익성이 자본비용을 넘는지, 데이터센터 증설 지역과 공급망이 맞물리는지를 함께 봐야 한다.
엔비디아 투자자에게도 같은 기준이 필요하다. GPU 주문액만 보지 말고 고객의 확보 전력, 데이터센터 가동 시점, 네트워킹·냉각·전력장비 납기까지 함께 추적해야 한다. 주문이 전력과 연결될 때 비로소 AI CAPEX가 매출과 현금흐름으로 바뀐다.
- 아니다. 데이터센터가 늘어도 규제, 지역별 송전망, 장기 계약 구조, 자본비용에 따라 수익성은 크게 달라진다. AI 노출도와 실제 수익성은 별개의 질문이다.
- 최종 수요를 없애기보다 설치와 매출 실현 시점을 늦출 가능성이 더 현실적이다. 주문잔고와 실제 가동 시점을 함께 봐야 한다.
- 그대로 쓰기 어렵다. 전력 1% 증가와 GDP 1% 증가는 검증된 비례식이 아니라 머스크의 생산성 가설이다. 시나리오의 상단값으로만 다루는 편이 적절하다.
- Starship의 재사용성, kg당 발사비, 우주용 방열과 유지보수 경제성이 지상 데이터센터와 비교 가능한 수준으로 내려오는지가 먼저다. 지금은 매출보다 기술 옵션에 가깝다.
체크 포인트
인사이트 타임스 편집부