인텔 -28.58% 폭락, AI는 잘나가는데 왜 주가는 1974년 이후 최악이었을까?
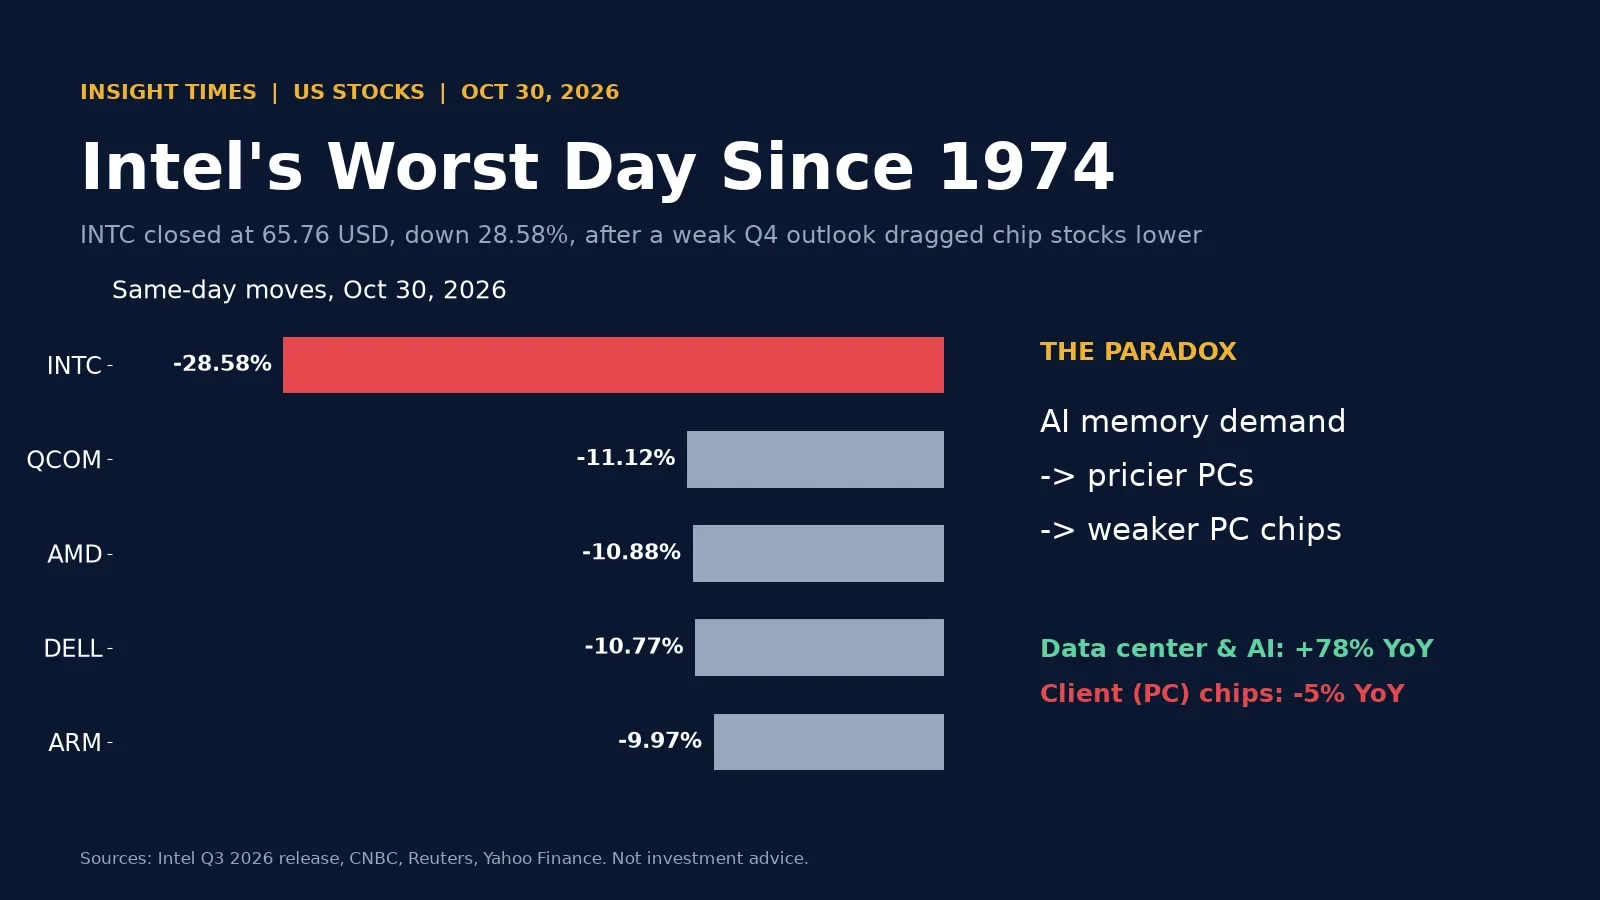
인텔의 데이터센터·AI 매출은 78% 급증했지만, 주가는 하루 만에 28.58% 폭락했다. 문제는 AI 수요 부족이 아니었다. AI 호황이 메모리 가격을 끌어올리면서 오히려 PC 시장을 압박하는 역설이 나타났다.
20초 핵심
1. 1974년 이후 최악의 하루, 그런데 올해 수익률은 여전히 플러스
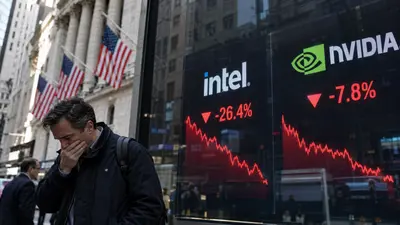
10월 30일(미국 현지) 인텔(INTC)은 65.76달러, -28.58%로 거래를 마쳤다. 시가총액 약 1,400억 달러가 하루 만에 사라졌다. 1974년 7월 5일 약 30% 하락 이후 가장 큰 하루 낙폭이다.
그렇다고 인텔의 2026년 전체 흐름이 하루의 폭락으로 설명되지는 않는다. 폭락 후에도 연초 대비 상승률은 약 80%다. 반면 6월 22일 사상 최고치에서는 절반 이상 하락했다. 연초 투자자와 고점 매수자의 경험이 완전히 다른 주식이라는 뜻이다.
2. 3분기 실적은 괜찮았다. 시장을 무너뜨린 것은 4분기 전망
3분기 매출은 165.1억 달러로 전년 대비 21% 증가했다. LSEG 예상 165억 달러에 사실상 부합했다. 비GAAP(Non-GAAP) 주당순이익(EPS)은 0.52달러로 예상 0.40달러를 웃돌았고, 전년 0.23달러보다 높았다.
하지만 4분기 회사 전망은 달랐다. 매출 가이던스는 150억~160억 달러로 시장 예상 171억 달러에 미치지 못했다. 비GAAP EPS 전망 0.25달러 역시 예상 0.43달러보다 낮았다.
비GAAP 매출총이익률은 3분기 실제 44.1%에서 4분기 전망 38.0%로 6.1%포인트 낮아지는 구도다. 이스라엘 공장 셧다운의 약 2%포인트 역풍도 반영됐다. 이는 기존 가이던스를 하향 조정했다는 뜻이 아니라 3분기 실적과 4분기 전망을 비교한 수치다.
여기에 이스라엘 Fab 28 사고로 4분기 매출 약 3억 달러 손실이 예상된다. 회사는 올해 플러스 현금흐름도 기대하지 않는다고 밝혔다. 좋은 분기 실적보다 향후 수익성과 현금 창출력에 대한 불확실성이 크게 반영된 것으로 해석할 수 있다.
3. AI는 +78%, PC는 -5% : 같은 인텔 안의 두 시장
| 3분기 사업 지표 | 매출 및 성장 | 읽어야 할 의미 |
|---|---|---|
| 데이터센터, AI(DCAI) | 73억 달러, +78% | 15년 내 최고 성장률, 서버 수요 강세 |
| 클라이언트(PC) | 81억 달러, -5% | 시장 예상 하회, PC 수요 부담 |
| 파운드리 | 67억 달러, +58% | 외형 성장 확인, 수익성은 별도 판단 필요 |
| AI PC | 매출 +35% | 제품군 성장에도 전체 PC 부문 감소 |
여기에는 반도체 산업의 역설이 숨어 있다. AI 데이터센터가 메모리를 더 많이 필요로 하면 메모리 공급과 가격이 PC 제조사의 원가를 압박할 수 있다. 가격 부담은 PC 판매와 생산 계획을 위축시키고, 결국 인텔의 클라이언트 칩 수요에도 영향을 준다.
인텔은 2026년 PC 출하량이 약 12% 감소하고 하반기에는 20% 이상 줄어들 것으로 봤다. 2027년에도 약 10% 감소를 전망했다. CFO 데이비드 진스너는 PC 둔화가 적어도 내년 상반기까지 이어질 것으로 예상했다. 메모리 공급과 가격이 정상화되기 전까지 빠른 회복을 기대하기 어렵다는 판단이다.
반대편에서는 서버 CPU 출하량이 2026년과 2027년에 각각 30% 이상 증가할 것으로 전망했다. AI가 인텔 전체에 일률적으로 좋은 것도, 나쁜 것도 아니라는 점이 중요하다.
4. 인텔만의 악재였을까? 반도체와 PC 생태계의 동반 하락
| 종목, 지수 | 10월 30일 변동률 | 해석 |
|---|---|---|
| 인텔(INTC) | -28.58% | 실적 전망 충격의 중심 |
| AMD | -10.88% | CPU, PC 수요 우려 확산 가능성 |
| 퀄컴 | -11.12% | 디바이스 반도체 심리 악화 |
| Arm | -9.97% | 반도체 설계 생태계 동반 약세 |
| 델 | -10.77% | PC 완제품 수요와 원가 부담 우려 |
| 엔비디아 | 약 -4% | AI 반도체도 위험회피 영향 |
| 나스닥 | 약 -3% | 기술주 전반의 약세 |
같은 날 동반 하락했다고 모든 기업의 펀더멘털이 같은 비율로 악화됐다는 뜻은 아니다. 다만 PC 시장 둔화와 기술주 전반의 투자심리 악화가 겹쳤을 가능성을 보여준다. 번스타인의 스테이시 라스곤은 인텔 목표주가를 110달러에서 75달러로 낮추며 전망을 “terrible”이라고 평가했다. 목표주가는 애널리스트의 의견이지 미래 주가의 확정값이 아니다.
5. 과거 인텔 폭락 이후, 회복에는 165일도 17년도 걸렸다
| 날짜 | 하루 낙폭 | 배경 | 이후 전고점 회복 |
|---|---|---|---|
| 1974-07-05 | 약 -30% | 당시 대폭락 | 회복 기간 미제시 |
| 1987-10-19 | -19.23% | 블랙먼데이 | 약 165거래일 |
| 2000-09-22 | -22.02% | 기술주 충격기 | 약 4,301거래일, 약 17년 |
| 2024-08-02 | -26.06% | 배당 중단, 인력 15% 감축, 종가 21.48달러 | 약 282거래일 |
| 2026-10-30 | -28.58% | 4분기 전망 악화, PC 침체 우려 | 향후 확인 필요 |
회복 기간은 한 데이터 집계 기준의 배당조정 주가를 사용한 값이다. 집계 방식에 따라 달라질 수 있다. 1987년과 2024년에는 상대적으로 빠르게 전고점을 되찾았지만, 2000년 사례는 회복이 매우 길어질 수도 있음을 보여준다.
폭락 뒤 주가가 반등할 가능성과 원래 투자 원금을 회복하는 문제는 다르다. 특히 적립식 투자자는 평균 매입단가를 낮출 수 있지만, 기업의 장기 이익 창출력이 악화되면 분할 매수 자체가 손실을 막아주지는 못한다.
6. 장기 적립식 투자자가 확인할 네 가지
첫째, PC 출하 전망. 2027년 약 -10% 전망이 개선되는지, 메모리 가격 부담이 완화되는지 확인할 필요가 있다.
둘째, 데이터센터 성장의 지속성. 서버 CPU 출하량 연 30% 이상 증가 전망이 실제 매출과 이익으로 이어지는지가 핵심이다.
셋째, 매출총이익률. 4분기 전망 38.0%에서 수익성이 회복되는지, 공장 사고에 따른 일시적 부담과 구조적 원가 압박을 구분해야 한다.
넷째, 현금흐름. 매출 성장과 조정 EPS 개선만으로는 충분하지 않다. 실제 현금이 남는 사업으로 전환되는지가 장기 기업가치의 관건이다.
장기 투자와 분할 매수는 뉴스에 대한 즉흥적 반응을 줄이는 유용한 원칙이다. 그러나 그 원칙은 모든 개별 주식을 무조건 오래 보유하거나 하락할 때마다 사야 한다는 뜻이 아니다. 헤드라인이 만들어내는 공포와 낙관을 모두 경계하고, 최초 투자 논리가 여전히 유효한지 정기적으로 점검하는 편이 합리적이다.
인텔의 이번 폭락은 AI 성장률이 높다는 사실과 주주에게 돌아올 이익이 늘어난다는 판단 사이에 거리가 있다 는 것을 보여준다. 서버 수요가 강해도 PC 수요가 약하고 생산 차질이 생기면 회사 전체 수익성은 흔들릴 수 있다.
반대로 하루 -28.58%라는 숫자만으로 장기 사업가치가 영구적으로 훼손됐다고 결론 내리는 것도 성급하다. 판단의 분기점은 PC 수요와 메모리 가격의 정상화, 서버 성장의 이익 기여, 매출총이익률 및 현금흐름의 회복 여부다.
장기 투자자에게 필요한 것은 하락을 두려워하지 않는 용기만이 아니다. 좋은 기업이 좋은 가격에 거래되는지, 그 기업을 좋다고 판단한 근거가 아직 살아 있는지 를 구별하는 절제다.
- Intel IR 3분기 실적 발표
- CNBC(10/29)
- CNBC(10/30)
- Yahoo Finance
- Reuters(Investing.com)
- Motley Fool 실적 콜 녹취록
- Reuters(2024-08-02)
- TickerLeague 인텔 일간 통계
체크 포인트
인사이트 타임스 편집부