애플과 팔란티어, 호실적 뒤에 숨은 두 가지 질문

애플은 매출을 얼마나 이익으로 남길 것인가. 팔란티어는 폭발적인 성장을 얼마나 오래 이어갈 것인가.

20초 핵심

1
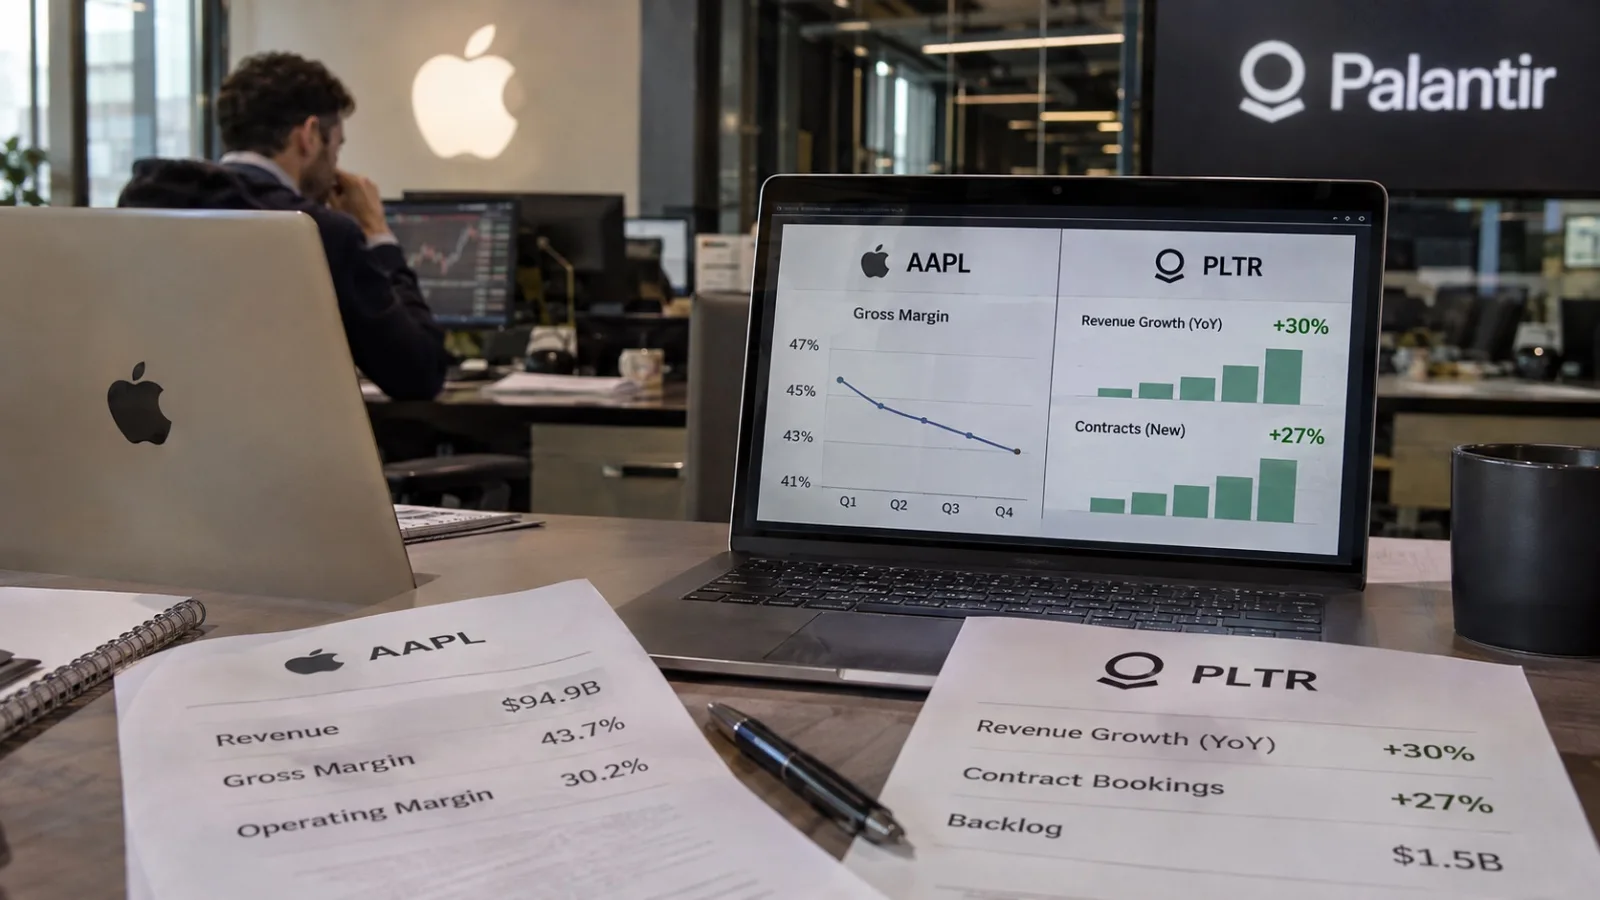
애플 : 강력한 사업 기반, 낮아지는 단기 이익률. 2026회계연도 4분기 매출 1,144.8억 달러, 전년 대비 12% 성장. 다만 다음 분기 매출총이익률 전망은 45~46%. 향후 관건은 원가 부담을 흡수하는 가격 결정력과 서비스 수익성.
2
팔란티어 : 성장과 현금 창출의 동시 확대. 2026년 3분기 매출 23.13억 달러, 전년 대비 96% 성장. GAAP 영업이익률 47%, 조정 잉여현금흐름률 53%. 미국 상업 매출이 처음으로 미국 정부 매출을 넘어선 구조적 변화.
3
장기투자의 핵심 : 기업의 성장과 주식의 수익률은 다르다. 애플은 이익 성장률이 중요하고, 팔란티어는 미래 성장의 지속성과 그 기대를 이미 반영한 밸류에이션이 중요하다.

1. 애플 : 1,145억 달러를 벌어들이는 기업의 진짜 경쟁력

애플의 2026회계연도 4분기 매출은 1,144.77억 달러로 전년보다 12% 증가했다. 주당순이익(EPS)은 2.10달러로 14% 늘었다. 연간 매출은 4,788억 달러에 달했다.

규모가 커질수록 높은 성장률을 유지하기는 어려워진다. 애플은 이미 세계 최대 수준의 소비자 기술 사업을 운영하면서도 매출과 이익을 함께 늘리고 있다. 활성 기기 설치 기반도 최고치를 기록했다.

여기서 중요한 것은 애플이 얼마나 많은 아이폰을 판매했느냐보다 판매한 기기를 통해 얼마나 오랫동안 반복적인 수익을 만들어내느냐다.

37.2%
제품 매출총이익률
아이폰, 맥 등 하드웨어
76.0%
서비스 매출총이익률
서비스 매출 315.7억 달러

애플 SEC 공시의 사업별 매출과 매출원가를 이용한 계산.

서비스 매출은 전체의 약 28%지만, 매출총이익에서는 약 44%를 차지한다. 서비스는 애플의 이익을 지탱하는 핵심 사업이다.

문제는 다음 분기다. 애플은 2026년 10~12월 분기 매출총이익률을 45~46%로 제시했다. 직전 분기 47.9%보다 낮은 수준이다. 메모리 가격 상승과 Siri AI 관련 비용이 부담으로 작용하고 있다. 다만 직전 분기 이익률에는 관세 환급으로 인한 약 1%포인트의 긍정적 효과도 포함됐다.

따라서 이익률 하락을 제품 경쟁력 약화로 곧장 해석할 이유는 없다. 투자자가 확인해야 하는 것은 일시적인 원가 상승이 지나간 뒤에도 애플이 높은 마진을 유지할 수 있는지다.

애플은 여전히 가격 결정력, 충성도 높은 고객, 방대한 설치 기반을 보유하고 있다. 여기에 AI가 새로운 기기 교체 수요와 서비스 매출을 만들어낸다면 중장기 이익 성장의 동력이 될 수 있다.

반대로 AI 투자 비용만 늘고 소비자가 추가로 돈을 지불할 새로운 가치를 만들지 못한다면, 매출 성장에도 수익성은 압박받을 수 있다.

애플 투자에서 중요한 질문은 아이폰이 잘 팔리는지가 아니라, 거대한 고객 생태계가 앞으로 얼마나 더 많은 이익과 현금을 만들어낼 수 있느냐다.

2. 팔란티어 : 매출 96% 성장보다 중요한 변화

팔란티어의 2026년 3분기 매출은 23.13억 달러로 전년 대비 96%, 전분기 대비 20% 증가했다. GAAP 영업이익은 10.85억 달러, 영업이익률은 47%였다.

조정 잉여현금흐름은 12.16억 달러, 매출 대비 53%에 달했다. 소프트웨어 기업에서 폭발적인 성장과 높은 현금 창출력이 동시에 나타난 것이다. 다만 조정 잉여현금흐름은 일부 비용 항목을 제외한 비GAAP 지표다.

+96%
매출 성장률 (YoY)
47%
GAAP 영업이익률
53%
조정 FCF 마진
165%
순달러유지율

그러나 이번 실적에서 가장 흥미로운 숫자는 전체 매출 성장률이 아니다.

미국 상업 매출이 처음으로 미국 정부 매출을 넘어섰다는 사실이다.

미국 상업 매출은 9.84억 달러로 전년 대비 148% 증가했다. 미국 정부 매출 9.53억 달러를 처음으로 추월했다. 팔란티어가 정부와 국방 사업에 강한 소프트웨어 기업에서 민간기업의 AI 운영 플랫폼으로 사업 기반을 넓히고 있다는 증거다.

더 중요한 지표는 순달러유지율(Net Dollar Retention) 165%다. 기존 고객 집단에서 발생한 최근 12개월 매출이 그 이전 12개월보다 65% 증가했다는 의미다.

이는 고객을 새로 확보하는 것뿐 아니라 기존 고객 내부에서도 팔란티어의 사용 범위가 넓어지고 있음을 보여준다.

소프트웨어 사업에서 고객이 늘어나는 것보다 더 강력한 경제적 효과는 기존 고객이 제품을 더 깊이 사용하고 더 많은 비용을 지불하는 구조에서 나온다.

팔란티어가 AI 도입을 실제 업무 운영으로 연결하고, 고객이 그 효용을 확인해 지출을 확대한다면 장기 성장의 기반은 더욱 견고해질 수 있다.

3. 그런데 팔란티어의 계약 지표는 왜 살펴봐야 할까

현재 매출이 아무리 빠르게 늘어도 장기투자자에게는 다음 매출을 만들어낼 계약이 중요하다.

팔란티어의 3분기 전체 신규 체결 총계약가치(TCV)는 29.18억 달러로 전년 대비 6% 증가했다. 미국 상업 부문 TCV는 14.63억 달러로 11% 증가했다. 현재 매출의 96% 성장에 비하면 낮은 증가율이다.

다만 계약기간에 따라 TCV가 달라지고 대형 계약 체결 시점도 분기별로 달라질 수 있다. 미국 상업 부문의 잔여계약가치(RDV)는 65.17억 달러로 전년 대비 79% 증가했다. 따라서 TCV 한 분기만으로 미래 성장을 단정하기는 어렵다.

지역별 확장도 과제다. 미국 매출이 전체의 약 84%를 차지한다. 미국에서 성공한 AI 사업 모델이 해외에서도 같은 속도로 확산되는지는 더 지켜봐야 한다.

팔란티어의 진짜 투자 논리는 앞으로도 높은 성장률을 유지하면서, 그 과정에서 현재의 뛰어난 이익률과 현금 창출력을 얼마나 보존하느냐에 있다.

4. 같은 호실적, 투자 판단은 달라야 한다

두 회사 모두 훌륭한 사업을 운영하고 있다. 그렇다고 두 회사의 주식이 언제나 좋은 투자라는 뜻은 아니다.

애플

현재 경쟁력
글로벌 기기 생태계, 반복적 서비스 수익
성장의 동력
기기 교체 수요, 서비스 확대, AI 기능
핵심 강점
막대한 현금 창출과 고객 충성도
핵심 위험
원가 상승, 서비스 성장 둔화
장기 관찰
영업이익과 FCF의 성장

팔란티어

현재 경쟁력
기업 업무에 깊이 들어가는 AI 소프트웨어
성장의 동력
기존 고객 지출 확대, 신규 기업 도입
핵심 강점
높은 매출 성장과 영업 레버리지
핵심 위험
성장률 둔화, 높은 밸류에이션
장기 관찰
계약 성장과 매출 전환율

기업가치와 투자 수익률 사이에는 매수가격이라는 변수가 존재한다.

애플은 성숙한 대형 기술기업으로, 지속적인 이익 성장과 주주환원이 기업가치를 뒷받침한다. 팔란티어는 높은 성장률이 오래 지속될수록 현재 가치평가를 정당화하기 쉬워지는 구조다.

특히 팔란티어처럼 미래 성장 기대가 큰 기업은 실제 실적이 계속 좋아지더라도 시장이 적용하는 주가매출비율(P/S)이나 주가수익비율(P/E)이 낮아지면 투자 수익률이 제한될 수 있다.

기업의 성장성과 주식의 기대수익률을 구분하는 것이 중요하다.

INSIGHT TIMES VIEW

이번 두 회사의 실적에서 장기투자자가 얻을 수 있는 가장 중요한 교훈은 성장의 양보다 성장의 경제성과 지속성을 봐야 한다는 점이다.

애플에서는 1달러의 매출 증가가 얼마나 많은 영업이익과 현금으로 남는지 살펴봐야 한다. 팔란티어에서는 오늘의 매출 1달러가 앞으로도 반복되고 확대될 수 있는지 확인해야 한다.

애플은 이익의 질을, 팔란티어는 성장의 지속성을 입증해야 한다.

단기적인 주가 변동은 이런 기업의 실질적인 경쟁력이 한 분기 사이에 얼마나 변했는지 반드시 말해주지는 않는다.

장기투자는 주가 하락을 무조건 기회로 여기는 것도, 주가 상승을 기업가치의 증거로 받아들이는 것도 아니다. 기업이 만들어내는 현금과 미래 수익력, 그리고 그 대가로 지불하는 가격을 반복해서 검증하는 과정이다.

애플의 매출총이익률이 떨어지면 장기 성장성도 훼손되는가?
  • 원가 상승이나 관세 환급 효과 소멸로 인한 일시적인 하락과 제품 가격 결정력 약화로 인한 구조적 하락은 구분할 필요.
  • 서비스 매출 확대, 제품 가격 및 원가 정상화 이후의 이익률이 핵심 판단 기준.
팔란티어의 TCV 증가율이 낮은데 매출 96% 성장을 믿어도 되는가?
  • 현재 매출 성장률은 실제 확인된 성과이며, 신규 계약 지표는 미래 성장의 선행 단서.
  • 계약기간과 계약 체결 시점의 차이를 감안해 RDV, 순달러유지율, 향후 매출을 함께 비교할 필요.
팔란티어의 높은 영업이익률은 지속 가능한가?
  • 현재의 높은 GAAP 영업이익률은 긍정적 신호.
  • 고객 확보 비용, 인력 증가, 주식보상비용, 해외 확장 비용이 늘어날 때도 수익성이 유지되는지가 다음 검증 과제.
장기투자자라면 두 회사 중 어느 쪽이 더 유리한가?
  • 애플은 검증된 현금 창출력과 상대적으로 성숙한 사업 구조가 투자 논리의 중심.
  • 팔란티어는 높은 미래 성장 잠재력과 그에 따른 기대치 및 밸류에이션 위험이 투자 논리의 중심.
  • 최종 투자 매력도는 기업의 우수성만이 아니라 매수 당시 밸류에이션과 요구수익률에 따라 달라지는 문제.

체크 포인트

애플 서비스 매출 성장률10% 안팎의 성장세가 유지되거나 가속되는지. 고마진 사업의 성장 지속 여부.
애플 매출총이익률과 영업이익메모리 및 AI 비용 증가를 가격 결정력과 제품 구성 개선으로 흡수하는지.
애플 영업현금흐름과 잉여현금흐름매출 확대가 실제 현금 창출로 연결되는지.
팔란티어 TCV, RDV, 순달러유지율신규 계약과 기존 고객 확장이 향후 매출 성장을 뒷받침하는지.
팔란티어 해외 매출 및 GAAP 영업이익률미국에서 확인된 성장을 세계 시장으로 확산하면서 높은 수익성을 유지하는지.
좋은 실적과 좋은 투자는 별개일 수 있어서, 애플은 마진을 팔란티어는 계약과 매수가격을 함께 봐야 한다.

인사이트 타임스 편집부
주제로 더 읽기

이 기사의 주제부터, 요즘 많이 읽히는 주제까지

투자 심리와 의사결정, 그리고 투자 책 이야기

FCF

이 기사의 주제기사 61편모두 보기 →
Election yard signs reading VOTE and A Stronger Tomorrow in the foreground, with a large data center and power transmission towers at dusk behind them

미국 중간선거, 민주당이 이기면 AI 주식은 어떻게 될까?

선거의 승패보다 중요한 것은 AI 성장의 비용을 누가 부담하고, 어느 기업이 현금을 남길 수 있느냐다.

세상이야기SO WHAT

기술주 급락, 강세장은 끝났을까? 월가의 4년 차트가 말하는 진실

4년간 다섯 번의 두 자릿수 조정에도 살아남은 상승 추세. 그러나 이번에는 AI 기업의 부채와 현금흐름이 새로운 변수로 떠올랐다.

투자WHAT NEXT

Trader at multiple screens showing falling stock charts beside a US flag in a New York trading room

지금은 큰 하락장의 시작일까, 반등 전 마지막 조정일까?

AI 클라우드 매출은 급증했지만 반도체지수는 하루에 7.20% 하락했다. 경제와 기업이익은 성장하는데 주식시장은 왜 불안할까? 중요한 것은 바닥을 맞히는 능력보다 진짜 위험과 과장된 공포를 구별하는 판단력이다.

투자REALLY?

앤스로픽 IPO가 드러낸 AI 투자의 다음 질문 : 매출은 폭발한다. 이익은 누가 가져가는가

매출이 기하급수적으로 커지는 사이, 회계상 적자와 실제 현금흐름은 전혀 다른 모습을 보였다. AI 산업의 승자를 가릴 기준은 성장률만이 아니다.

투자WHAT NEXT

AI에 돈을 더 써도, 덜 써도 주가가 떨어지는 이유

AI 투자 열풍이 끝나는 것일까, 아니면 시장의 평가 기준이 달라진 것일까?

투자WHY

AI 조정장, 반등은 언제 시작되는가?4

AI 주식은 언제 다시 오를까? 반등을 결정할 다섯 가지 조건

FOMC와 빅테크 실적이 한 주에 몰린다. 날짜를 예언하는 대신 반등의 지속성을 검증할 기준을 세워야 한다.

투자WHAT NEXT

메타 3분기 실적, 광고는 26% 성장했는데 현금흐름은 적자 - AI 투자 1,450억달러의 승부수

매출은 시장 예상치를 넘어섰고, 법률비용을 제외한 주당순이익도 기대 이상이었다. 하지만 영업이익률은 반토막 났고, 잉여현금흐름은 적자로 돌아섰다. 메타는 이제 광고로 돈을 잘 버는 기업에서, 그 돈을 AI에 얼마나 효율적으로 투자하는지 증명해야 하는 기업으로 바뀌고 있다.

투자EXPLAIN

실적발표

이 기사의 주제기사 50편모두 보기 →

AI 조정장, 반등은 언제 시작되는가?1

AI 기업은 돈을 잘 버는데, 주가는 왜 떨어질까?

실적은 성장하지만 시장이 지불할 가격은 낮아졌다. AI 산업의 성장과 AI 주주의 수익을 구분해야 하는 이유.

투자WHY

SpaceX, AI 매출 830% 폭증에도 진짜 돈은 Starlink가 번다

3분기 첫 상장 후 흑자, 4분기 최대 400억 달러 투자 예고… Tesla 합병 논의까지, 투자자는 무엇을 봐야 하나

투자REALLY?

AI 반도체의 다음 기회는 GPU 밖에 있다? 광통신 매출 46% 증가가 말해주는 것

GPU가 아무리 빨라도 데이터를 제때 주고받지 못하면 AI 시스템 전체는 느려진다. ST마이크로의 실적은 칩 자체만큼 칩 사이의 연결을 이해해야 할 이유를 보여준다.

테크WHAT NEXT

영업이익률 80%보다 중요한 숫자, SK하이닉스는 2028년 생산량 절반을 미리 계약했다

SK하이닉스가 3개월 동안 83.3조원의 영업이익을 냈다. 영업이익률은 80%다. 그러나 장기투자자가 더 중요하게 볼 숫자는 2027년과 2028년 생산능력의 50% 이상을 이미 장기공급계약으로 확보했다는 사실이다. 메모리 산업의 반복적인 호황과 불황을 완화할 새로운 장치가 등장한 것일까?

테크WHAT NEXT

S&P 500 이익증가의 34%가 두 회사 몫이다…AI는 아직 ‘사는 쪽’보다 ‘파는 쪽’이 번다

엔비디아와 마이크론이 미국 대형주 이익증가의 3분의 1을 만들고 있다. 동시에 Apollo는 매그니피센트7을 뺀 S&P 493에서 AI의 재무효과가 아직 보이지 않는다고 지적했다. AI 강세장의 다음 단계는 더 많은 GPU 판매가 아니라, 그 GPU를 산 기업의 이익률 개선에서 확인될 가능성이 크다.

투자WHAT NEXT

테슬라 3분기 실적, 이익은 반토막 났지만 미래 사업은 앞으로 움직였다

영업이익 -56%, 자동차 마진 18.1%, FSD 사용자 174만 명. 테슬라의 2026년 3분기는 현재의 이익과 미래 사업의 진척이 극명하게 엇갈린 분기였다.

투자WHAT NEXT

미국 증시는 비싸진 것이 아니라, 이익이 따라잡고 있다. 제일 부합되는 확실한 기업은?

S&P 500의 선행 PER은 19배로 내려왔고, 3분기 이익은 약 30% 증가할 전망이다. 지금 시장의 핵심은 멀티플 확장이 아니라 EPS 상향이다. 그러나 2027년 성장률이 둔화되면 같은 공식은 더 까다로워진다. 이제는 지수를 사는 것보다 ‘내년 이익이 계속 올라가는 기업’을 가려내는 일이 중요해지고 있다.

테크WHAT NEXT

밸류에이션

이 기사의 주제기사 50편모두 보기 →

지금 주가가 그 회사의 실적 대비 어느 정도인지를 재는 일.

0.81초보다 중요한 숫자는 2028 테슬라 로드스터가 다시 보여준 것

스페이스X 추력기로 실제 공중 기동에 성공한 2세대 로드스터. 그러나 투자자에게 더 중요한 질문은 “정말 날 수 있나”가 아니라 “이 차가 테슬라 기업가치의 무엇을 바꿀 수 있나”다.

테크REALLY?

ARK, 테슬라 2031년 목표주가 4,400달러 - 로보택시 810만 대와 옵티머스가 만드는 17.5조 달러의 미래

ARK Invest가 10월 19일 공개한 테슬라의 새로운 가치평가 모델은 2031년 예상 주가를 4,400달러로 제시했다. 10월 19일 종가 368.06달러의 약 12배다. 예상 시가총액은 17.5조 달러, 연간 매출은 1.449조 달러다.

투자WHAT NEXT

앤트로픽의 1,236조 원짜리 약속, 진짜 수혜자는 따로 있다

앤스로픽으로 읽는 AI 투자의 본질. 성능 경쟁을 넘어 가격 결정력, 업무 장악력, 현금흐름을 봐야 한다.

테크WHY

SK하이닉스가 솔리다임 IPO를 멈춘 진짜 의미

최대 150억달러 조달 카드를 접었다. 기존 주주의 희석 우려는 줄었지만, 미국 NAND·SSD 증설 자금은 다시 SK하이닉스의 재무와 자본배치 문제로 돌아왔다.

투자REALLY?

Boy looking up at a Starship rocket and launch tower at sunset, with a crowd and a SpaceX building behind

일론 머스크가 미국 어린이 7,200만 명에게 스페이스X 주식 1주씩 주려는 이유

일론 머스크가 미국의 모든 아이에게 자신이 보유한 스페이스X 주식 1주씩을 선물하겠다고 밝혔다. 약 105억 달러 규모의 이 구상에서 더 흥미로운 것은 돈의 크기가 아니다. 수천만 명의 아이들이 어린 시절부터 우주기업의 주주로 성장할 수 있다는 사실이다.

투자WHY

AI 반도체 강세장은 정말 끝났을까? 주가는 폭락하는데 기업들은 사상 최대 실적을 발표했다

TSMC 순이익 69% 증가, Anthropic 매출 45% 성장. 코스피는 7.57% 폭락. 지금 시장에서 무너지는 것은 AI 수요일까, 아니면 AI에 붙었던 과도한 기대와 가격일까.

투자REALLY?

강세장 5년 차, 미국 증시는 왜 아직 비싸지 않은가 - AI 반도체와 전력이 결정할 다음 상승의 조건

미국 증시는 2022년 10월 저점 이후 약 117% 상승했다. 강세장이 5년 차에 들어섰지만, 주식시장의 미래를 결정할 변수는 강세장의 나이보다 기업이 벌어들이는 이익이다.

투자WHAT NEXT

이익률

이 기사의 주제기사 25편모두 보기 →

테슬라는 왜 급등했을까? 바클레이스가 450달러를 제시한 이유

SpaceX 합병 기대가 주가를 움직였다. 하지만 상승세가 이어질지는 로보택시의 수익화와 현금흐름이 결정한다.

투자WHY

아마존은 AI 사업이 잘되는데 왜 주가가 폭락했을까?

아마존의 2026년 3분기 실적은 숫자만 보면 나쁘지 않다. AWS 매출은 39% 증가했고, 회사 전체 영업이익률은 사상 최고인 13.9%를 기록했다. 그런데 주가는 정규장에서 4.25% 하락한 뒤, 실적 발표 이후 시간외에서도 약 6~7% 추가 하락했다.

테크WHY

삼성 107조, TSMC 매출 50% 증가. AI 반도체는 역대급인데 왜 주가는 떨어졌나

AI 반도체 슈퍼사이클은 아직 꺾이지 않았다. 다만 시장의 질문은 달라졌다. 얼마나 성장하느냐보다, 지금의 막대한 이익을 얼마나 오래 지킬 수 있느냐.

테크WHY

애플 HomeView 공개, 299달러짜리 홈 허브가 애플의 새로운 성장동력이 될 수 있을까

애플이 10월 13일 공개한 신제품 HomeView의 가격은 299달러다. 아이폰처럼 개인이 들고 다니는 기기가 아니다. 집 안에 놓고 가족이 함께 사용하는 7인치 스마트 디스플레이다.

테크SO WHAT

TSMC가 AI 반도체의 미래를 다시 증명했다. 그런데 주가는 왜 하락했을까?

3분기 실적은 예상을 넘었고, 4분기 성장률은 더 높아진다. AI 투자 사이클의 실체와 주식시장의 불안을 구분해서 볼 때다.

투자EXPLAIN

SK하이닉스 사상 최대 실적, 반토막 난 주가 이제 반등?

AI 메모리의 초과이익은 얼마나 오래 지속되고, 얼마나 주주에게 돌아갈까

투자EXPLAIN

AI 서버는 잘 팔리는데 반도체주는 급락…삼성전자·SK하이닉스, 무엇이 문제인가

AI 서버 수요는 예상보다 강했다. 그런데 삼성전자와 SK하이닉스는 하루 만에 각각 4.03%, 5.64% 급락했다. 수요가 꺾인 것일까, 아니면 시장이 기업 실적보다 다른 위험을 먼저 반영하기 시작한 것일까.

테크EXPLAIN